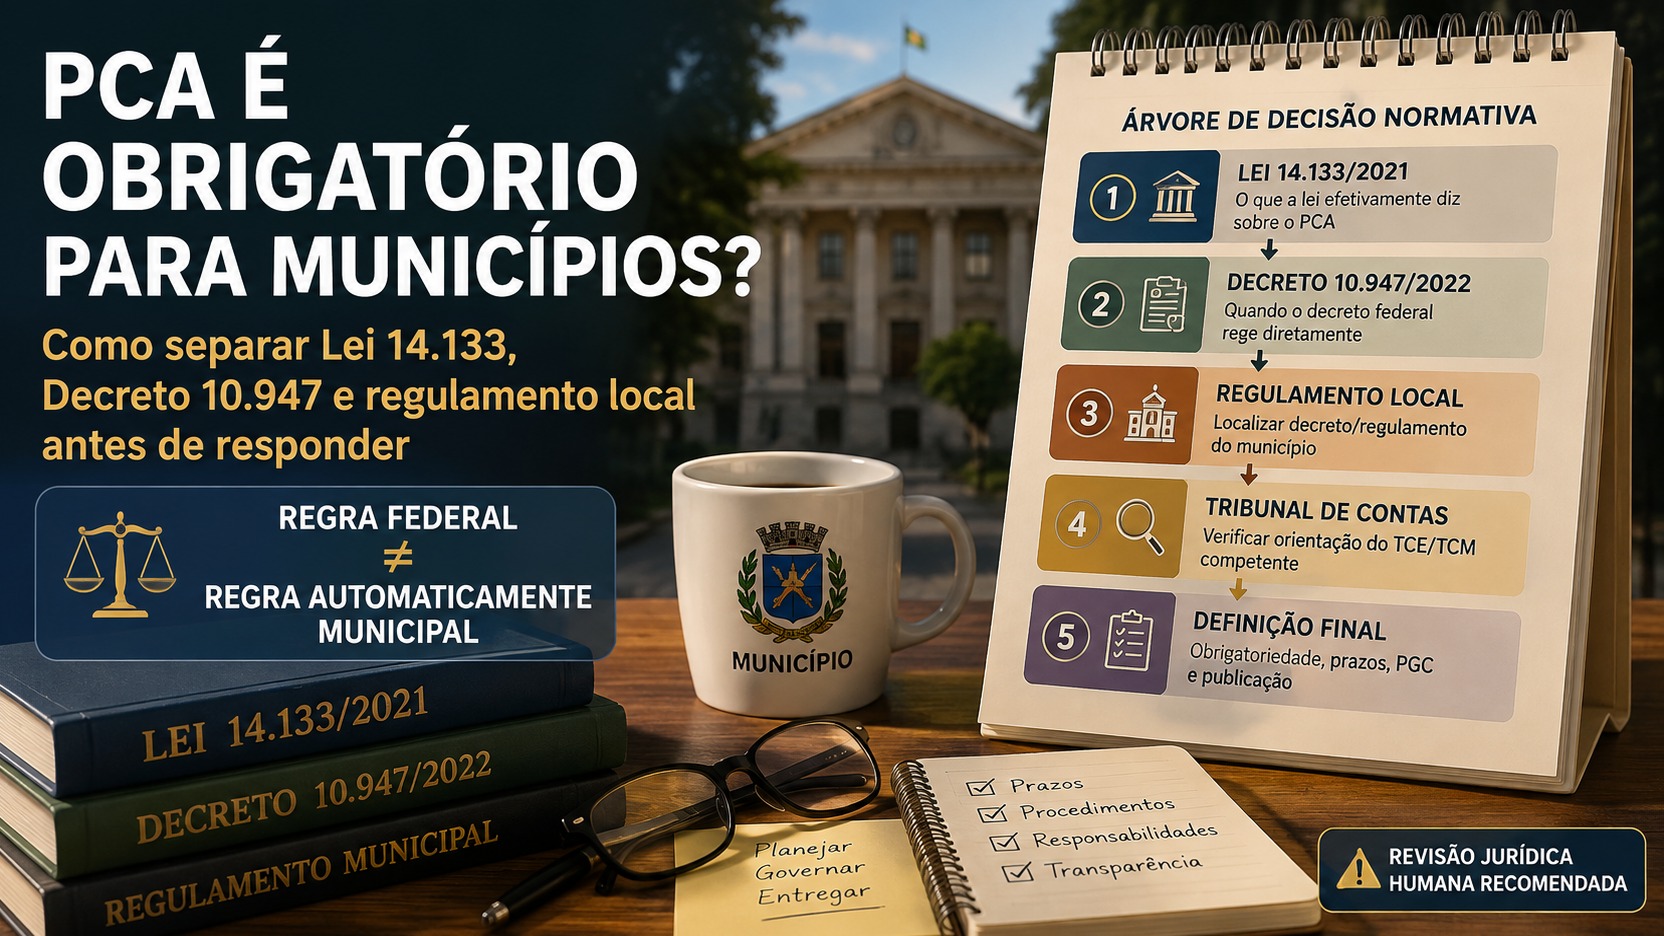
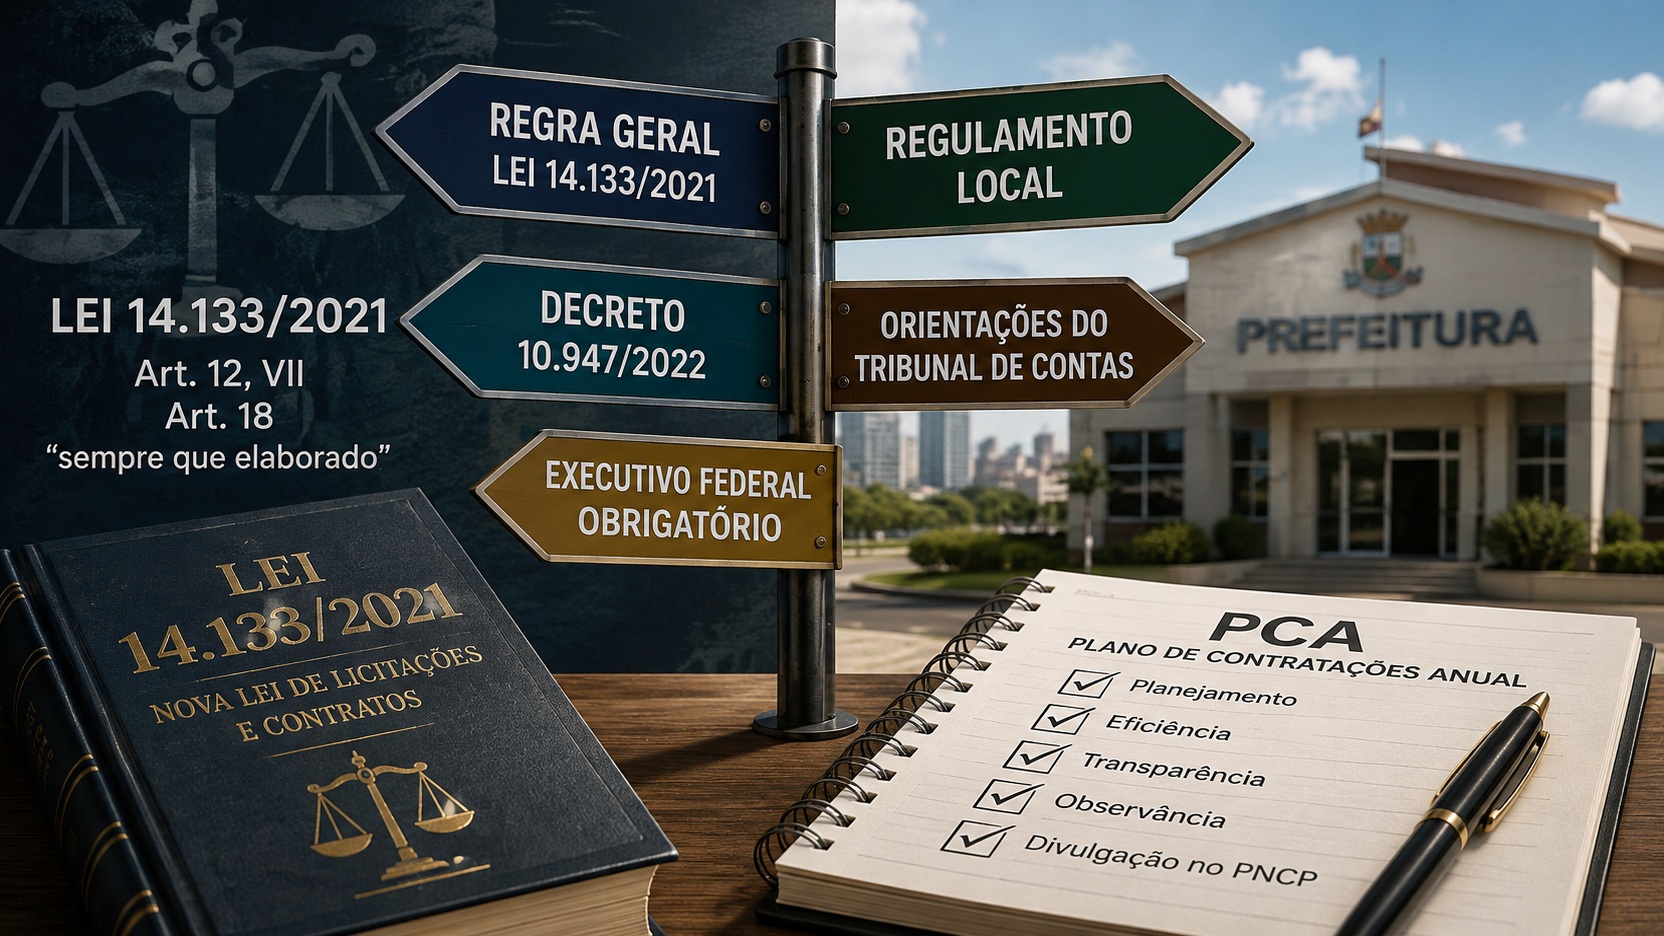
La respuesta corta es: la Ley 14.133/2021, de forma aislada, no creó la obligación universal para que cada municipio elabore un Plan Anual de Contratación. El arte. 12, VII, dice que los órganos encargados de la planificación de cada entidad federativa podrán, mediante reglamento, elaborar el PCA. El arte mismo. 18 refuerza esta lectura al exigir la compatibilidad de la fase preparatoria con el plan siempre que éste haya sido elaborado.
Esto no significa que la planificación sea opcional. La Ley 14.133 trata la planificación como un principio, asigna a la alta dirección la responsabilidad de la gobernanza de las contrataciones y exige que se planifique la fase preparatoria. La cuestión jurídica, por tanto, no es elegir entre planificar o no planificar. Se trata de identificar si, en ese municipio, el PCA es uno de los instrumentos obligatorios para esta planificación o si la Administración utiliza otra disposición mientras no exista una norma local que imponga el plan.
La respuesta jurídica comienza con el origen de la obligación
¿Qué significa el art. 12, VII, realmente dice
El punto de partida es la propia redacción de la Ley 14.133. El arte. 12, VII, establece que, con base en los documentos que formalicen las demandas, los órganos encargados de la planificación de cada entidad federativa podrán, mediante reglamento, elaborar un plan anual de contratación. El verbo utilizado por el legislador es may y no deberá.
La lectura cobra fuerza cuando el art. 18 establece que la fase preparatoria debe ser compatible con el PCA siempre que se prepare. El mismo razonamiento aparece en el § 1, II, del art. 18, cuando se trata del estudio técnico previo: la previsión de contratación en el PCA deberá acreditarse siempre que se haya elaborado el plan. Estas expresiones serían inconsistentes con la idea de que la propia ley federal, sin complemento alguno, obligaría a todos los municipios a contar con un PCA bajo cualquier circunstancia.
La planificación obligatoria no es sinónimo de PCA automáticamente obligatoria
La distinción es esencial. El arte. 5° de la Ley 14.133 incluye la planificación entre los principios aplicables a las compras públicas. El párrafo único del art. 11 responsabiliza a la alta dirección por la gobernanza y la alineación de la contratación con la planificación estratégica y las leyes presupuestarias. El arte. 18 define la fase preparatoria como la fase de planificación.
Así, un ayuntamiento que no tenga una PCA no está exento de demostrar planificación. Ella sigue siendo responsable de organizar sus demandas, justificar necesidades, estimar cantidades, compatibilizar gastos con el presupuesto, estructurar estudios y controlar riesgos. La ausencia de PCA puede ser jurídicamente distinta de la ausencia de planificación, pero la Administración debe poder demostrar que se cumplió efectivamente el deber de planificar.
El Decreto 10.947/2022 no se aplica automáticamente a todas las alcaldías
Donde el decreto federal hace obligatoria la PCA
El Decreto 10.947/2022 regula el art. 12, VII, en el ámbito de la administración pública federal directa, autónoma y fundacional. En este ámbito, es de obligado cumplimiento la norma: el art. 6.º Determina que los organismos y entidades elaborarán sus planes anuales de contratación, observando las excepciones previstas en el propio decreto.
Por eso muchas respuestas en Internet parecen contradictorias.. Una página que describa el régimen del Ejecutivo federal puede afirmar correctamente que la PCA es obligatoria en ese universo. El problema aparece cuando esta conclusión se transporta, sin análisis, a un ayuntamiento.
El acceso al PGC no transforma el decreto en norma municipal
Art. 4º del Decreto 10.947 permite la transferencia del uso del Sistema de Planificación y Gestión de Contratos, PGC, a órganos y entidades de los Estados, el Distrito Federal y los Municipios. Esta posibilidad de utilizar la herramienta no equivale, en sí misma, a la extensión automática de todo el régimen jurídico federal al municipio.
En otras palabras, el ayuntamiento puede utilizar una solución de planificación federal sin que esto elimine la necesidad de verificar la base regulatoria local. Lo que hace obligatorios los plazos, etapas, aprobaciones, revisión de hipótesis y otros procedimientos es el estándar aplicable a la entidad, y no sólo el hecho de que la herramienta esté disponible.
La ley 14.133 permite la aplicación de normas de la Unión
Art. 187 de la Ley 14.133 autoriza a los Estados, al Distrito Federal y a los Municipios a aplicar las normas que emita la Unión para ejecutar la ley. Esto allana el camino para que un municipio adopte normas federales, incluso como referencia para la PCA. Pero el análisis debe identificar cómo se realizó esta solicitud y cuál es su alcance.
Un decreto municipal puede incorporar íntegramente el Decreto 10.947, adoptar sólo una parte de su disciplina o crear su propio procedimiento. También podrá existir ley local, resolución, instrucción normativa u otro acto competente que establezca deberes específicos. Por lo tanto, citar el Decreto 10.947 sin examinar la ley municipal es insuficiente para concluir que el ayuntamiento está legalmente sujeto a todos los mandatos de la norma federal.
La regulación local es el punto de inflexión
En la práctica, la pregunta decisiva suele ser menos abstracta: ¿la municipalidad reguló la PCA y, de ser así, utilizó lenguaje opcional u obligatorio? Una ley local que determina que los órganos deben elaborar el PCA, establece un calendario, asigna responsabilidades y condiciona la contratación a lo previsto en el plan crea una obligación administrativa concreta en el ámbito de su competencia.
La lectura del reglamento debe ir más allá del título. Es importante comprobar quién está sujeto al acto, a partir de qué ejercicio entra en vigor, qué contratos están incluidos en el plan, quién lo aprueba, en qué situaciones se puede modificar el documento y qué consecuencias hay por exigencias imprevistas. También es necesario comprobar si la norma adoptó el Decreto 10.947 en su totalidad, como subsidiario o sólo como modelo.
Este examen evita dos errores opuestos. La primera es afirmar que todo municipio está sujeto al Decreto 10.947, desconociendo el alcance federal del mismo. La segunda es concluir que el PCA es siempre facultativo simplemente porque el art. 12 utiliza el verbo poder, desconociendo una norma local que ya ha convertido el poder legal en un deber administrativo.
Qué añaden los tribunales de cuentas al análisis
TCESP: opcionalidad estricta, recomendación fuerte y necesidad de motivación
Materiales institucionales del Tribunal de Cuentas del Estado de São Paulo ayudan a separar la lectura literal de la ley de la expectativa de buena gobernanza. En el manual del Tribunal, el PCA se describe como no obligatorio desde un punto de vista estrictamente jurídico, aunque recomendado por ser una herramienta de planificación relevante.. En una publicación institucional de reflexiones sobre la nueva ley, TCESP también señala que la ausencia del plan debe ser justificada.
Además, los Comunicados ODS N° 12/2023 y N° 34/2023 refuerzan la recomendación para que el Estado y los municipios formulen el PCA. El Comunicado 34/2023 recomienda la elaboración del plan, su difusión y la publicación de una norma regulatoria que defina plazos, responsables, formas de revisión y consecuencias por incumplimiento injustificado.
La consecuencia práctica es importante: incluso cuando no existe una norma local que haga obligatoria la PCA, la decisión de no adoptarla no debe ser tratada como una elección infundada. En un entorno de control, la Dirección necesita demostrar por qué el modelo adoptado cumple con el principio de planificación y cómo organiza su contratación de manera racional, predecible y compatible con el presupuesto.
TCE-PI: Las decisiones de 2026 concretan el riesgo de control
En marzo de 2026, el Tribunal de Cuentas del Estado de Piauí emitió recomendaciones a los municipios para preparar el PCA. En Sentencia No. 65-A/2026, relativa a Riacho Frio, la Corte recomendó al Ayuntamiento elaborar el plano. En una decisión que involucra a Caracol, la Corte también recomendó la elaboración del ACC para asegurar los principios fundamentales de la contratación pública y advirtió que se debe evitar su falta de elaboración ante el riesgo de violar los principios del art. 5° de la Ley 14.133.
Estas manifestaciones no deben confundirse con una enmienda al texto de la ley federal. Muestran, sin embargo, que el control externo puede tratar la ausencia del PCA como un signo de deficiencia de planificación, especialmente cuando el municipio también presenta fallas en la organización de las demandas, en las cantidades, en los estudios o en la gobernanza. Para la gestión
municipal, esto aumenta el valor de una decisión formal, motivada y documentada sobre el instrumento de planificación adoptado.
Recomendación del tribunal de cuentas y obligación regulatoria no son lo mismo
Una recomendación del tribunal de cuentas tiene relevancia institucional y puede guiar las inspecciones, pero su naturaleza es diferente de una ley o regulación local que impone directamente el deber. También se diferencia de una determinación específica emitida en un proceso de control para una jurisdicción específica. Por tanto, a la hora de responder si la ACP es obligatoria, es necesario indicar de dónde proviene la obligación en cada caso, sin poner todas estas fuentes en el mismo nivel.
Cuando el PCA existe, produce consecuencias legales
El plan debe ser observado
El apartado 1 del art. 12 de la Ley 14.133 establece que el PCA, una vez elaborado, será observado por la entidad federativa en la realización de licitaciones y ejecución de contratos. A partir de entonces, el plan no debe ser tratado como un fichero meramente informativo elaborado para cumplir con el calendario.
En la fase preparatoria, el art. 18 requiere compatibilidad con la PCA siempre que se haya desarrollado. El estudio técnico previo deberá demostrar también la previsión de contratación del plan, en su caso. Por tanto, la Administración necesita mantener coherencia entre lo que planificó y lo que realmente conduce a la contratación.
Un contrato fuera de la PCA requiere un tratamiento formal
Bajo el régimen federal del Decreto 10.947, las demandas que no están incluidas en el PCA dan lugar a una revisión del plan cuando estén justificadas, y los cambios durante el año de ejecución dependen de la justificación aprobada por la autoridad competente. Esta norma se aplica directamente al ámbito federal definido por el decreto.
En el municipio, la solución debe seguir la normativa local aplicable. Aun así, una vez elaborado el CPA, la propia Ley 14.133 exige su observancia. Las desviaciones, inclusiones tardías o cambios relevantes deben ser tratados con motivación y con el procedimiento de revisión previsto por la normativa municipal, evitando que el plan pierda función y se convierta en un trámite ineficaz.
Divulgación, sitio web oficial y PNCP
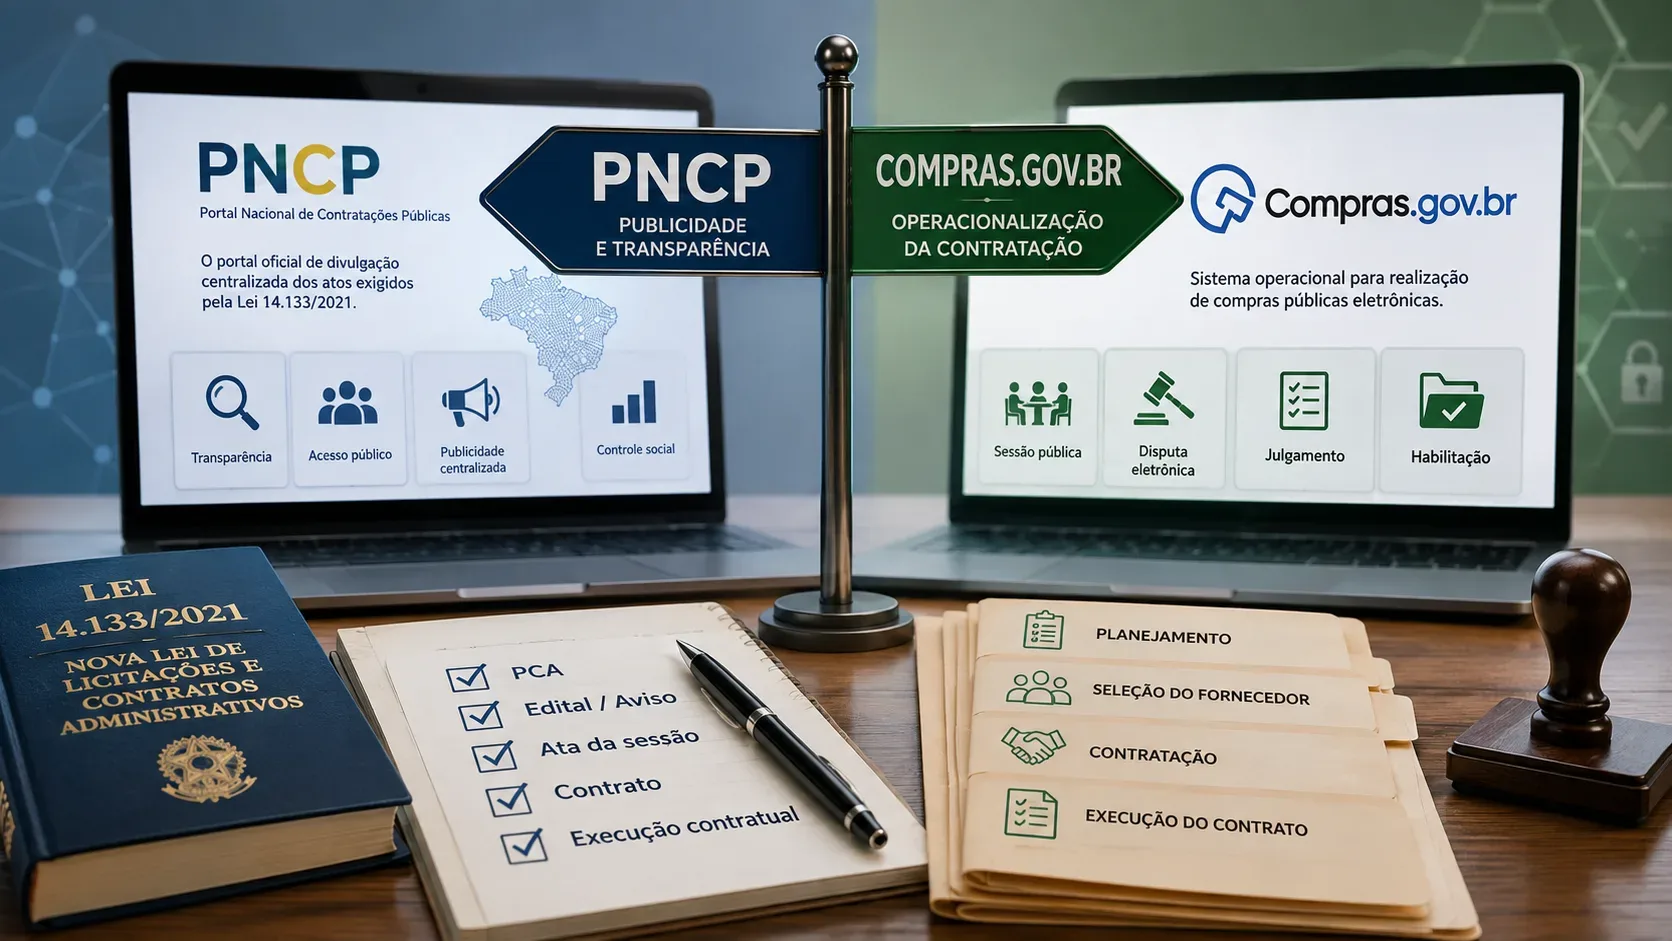
La Ley 14.133 determina que el PCA elaborado sea publicado y mantenido a disposición del público en el sitio web oficial. El arte. 174, al reglamentar el Portal Nacional de Contrataciones Públicas, incluye los planes anuales de contratación entre la información que debe contener el PNCP. En el Ejecutivo federal, el Decreto 10.947 prevé la disponibilidad automática del plan aprobado por el PNCP y la indicación de la dirección de acceso en el sitio web del organismo o entidad.
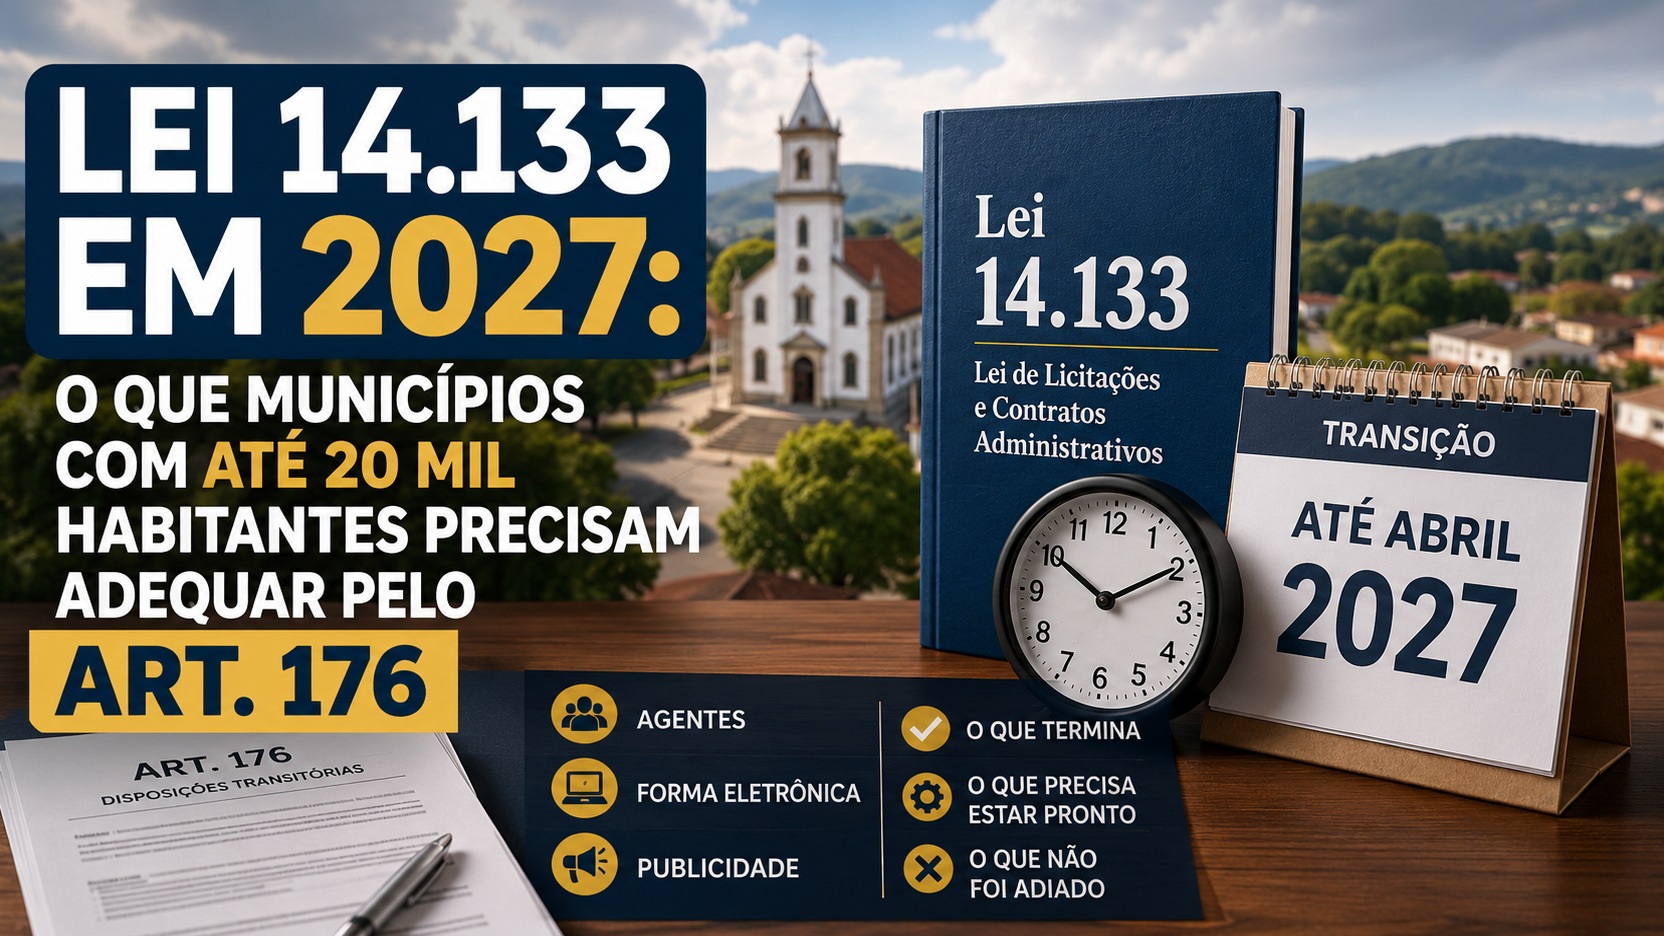
Para los municipios, es necesario verificar la integración con el PNCP y las normas operativas locales. También existe una transición específica para municipios de hasta 20 mil habitantes: el art. 176 otorgó un plazo de seis años, contado a partir de la publicación de la Ley 14.133 el 1 de abril de 2021, para cumplir con las normas en materia de divulgación en el sitio web oficial. Hasta tanto adopten el PNCP, estos municipios deberán observar las alternativas publicitarias previstas en el propio art. 176. Esta transición afecta la forma de divulgación, no transforma automáticamente la CPA en obligatoria u opcional.
Un mapa de toma de decisiones para saber si el ayuntamiento está obligado
¿Existe algún estándar local que determine la preparación del PCA?
Si la respuesta es sí, el punto de partida es cumplir con la normativa local. Es necesario verificar el alcance subjetivo, el período de vigencia, plazos, excepciones y el procedimiento de revisión. En este escenario, la obligación no deriva sólo del verbo utilizado en la Ley 14.133, sino de la norma que implementó la disciplina para el municipio.
¿El municipio adoptó el Decreto 10.947/2022 u otra norma federal?
Si hay adopción, se debe comprobar el acto que hizo esta incorporación. La autorización del art. 187 permite la aplicación de la normativa de la Unión, pero el alcance real depende de la forma en que el municipio estructuró esta elección. La referencia genérica al decreto federal no es suficiente para suponer que se han incorporado todos sus plazos y procedimientos.
¿No existe ningún estándar local o adopción identificable?
En este escenario, la Ley 14.133, en lectura estricta, no establece un deber universal de preparar PCA: art. 12, VII, usos mayo y art. 18 trabaja con la expresión siempre que esté elaborada. Esto no elimina el deber de planificar ni el riesgo de control. La Administración deberá evaluar las orientaciones del tribunal de cuentas competente, documentar la opción adoptada y demostrar cómo cumple con los requisitos de gobernanza, planificación y compatibilidad presupuestaria.
¿El municipio ya ha preparado un PCA?
Si el plan ya existe, la discusión ya no gira sólo en torno a la capacidad inicial para elaborarlo. Entran en juego las consecuencias del § 1 del art. 12: divulgación y observancia del plan en los procesos de licitación y ejecución contractual. La fase preparatoria debe ser compatible con la PCA y cualquier cambio debe seguir la disciplina de revisión aplicable.
¿Qué debería comprobar un ayuntamiento antes de responder "¿es obligatorio?"
Una respuesta jurídicamente sólida depende de cuatro capas: el texto de la Ley 14.133, el alcance del Decreto 10.947, la normativa propia del municipio y los lineamientos o decisiones del tribunal de cuentas competente. La conclusión cambia cuando cambia una de estas capas.
Por este motivo, el diagnóstico no debe comenzar buscando una frase ya preparada en Internet. Debe comenzar con el acto normativo local. Luego, es necesario verificar si se ha adoptado una regulación federal, si ya se ha instituido la PCA y qué obligaciones de cumplimiento, revisión y publicidad han surgido. Sólo entonces deberían posicionarse las directrices de control externo como un elemento de riesgo y gobernanza, sin confundirlas con la fuente normativa primaria de obligación.
Conclusión: La Ley 14.133 no da la misma respuesta para todos los municipios
Para los municipios, la Ley 14.133 no convierte la PCA en universalmente obligatoria solo por el art. 12, VII. El Decreto 10.947/2022 hace obligatorio el plan a nivel federal que delimita, pero no llega automáticamente a cada ayuntamiento. La obligación municipal puede surgir de una ley, decreto u otra norma local competente, o de la aplicación de
Reglamento de la Unión conforme al art. 187.
Al mismo tiempo, la ausencia de PCA no autoriza la ausencia de planificación. El principio de planificación, gobernanza de la contratación y fase preparatoria siguen siendo obligatorios, y los tribunales de cuentas han reforzado la expectativa de que el plan será adoptado o, en caso contrario, de que la decisión esté bien motivada y de que existan mecanismos equivalentes para organizar las demandas.
Cuando se elabora el CPA, la propia Ley 14.133 exige su divulgación y observancia. Por lo tanto, la pregunta correcta para un ayuntamiento no es simplemente "¿es la PCA obligatoria?", sino "¿qué norma local rige nuestra PCA, qué fue adoptada del régimen federal y qué deberes de planificación, publicidad y coherencia ya obligan a esta entidad?". Al tratarse de un tema legal sujeto a entendimientos de regulación y control local, la aplicación a un municipio específico debe ser confirmada por el asesoramiento jurídico y los actos vigentes de la propia entidad.