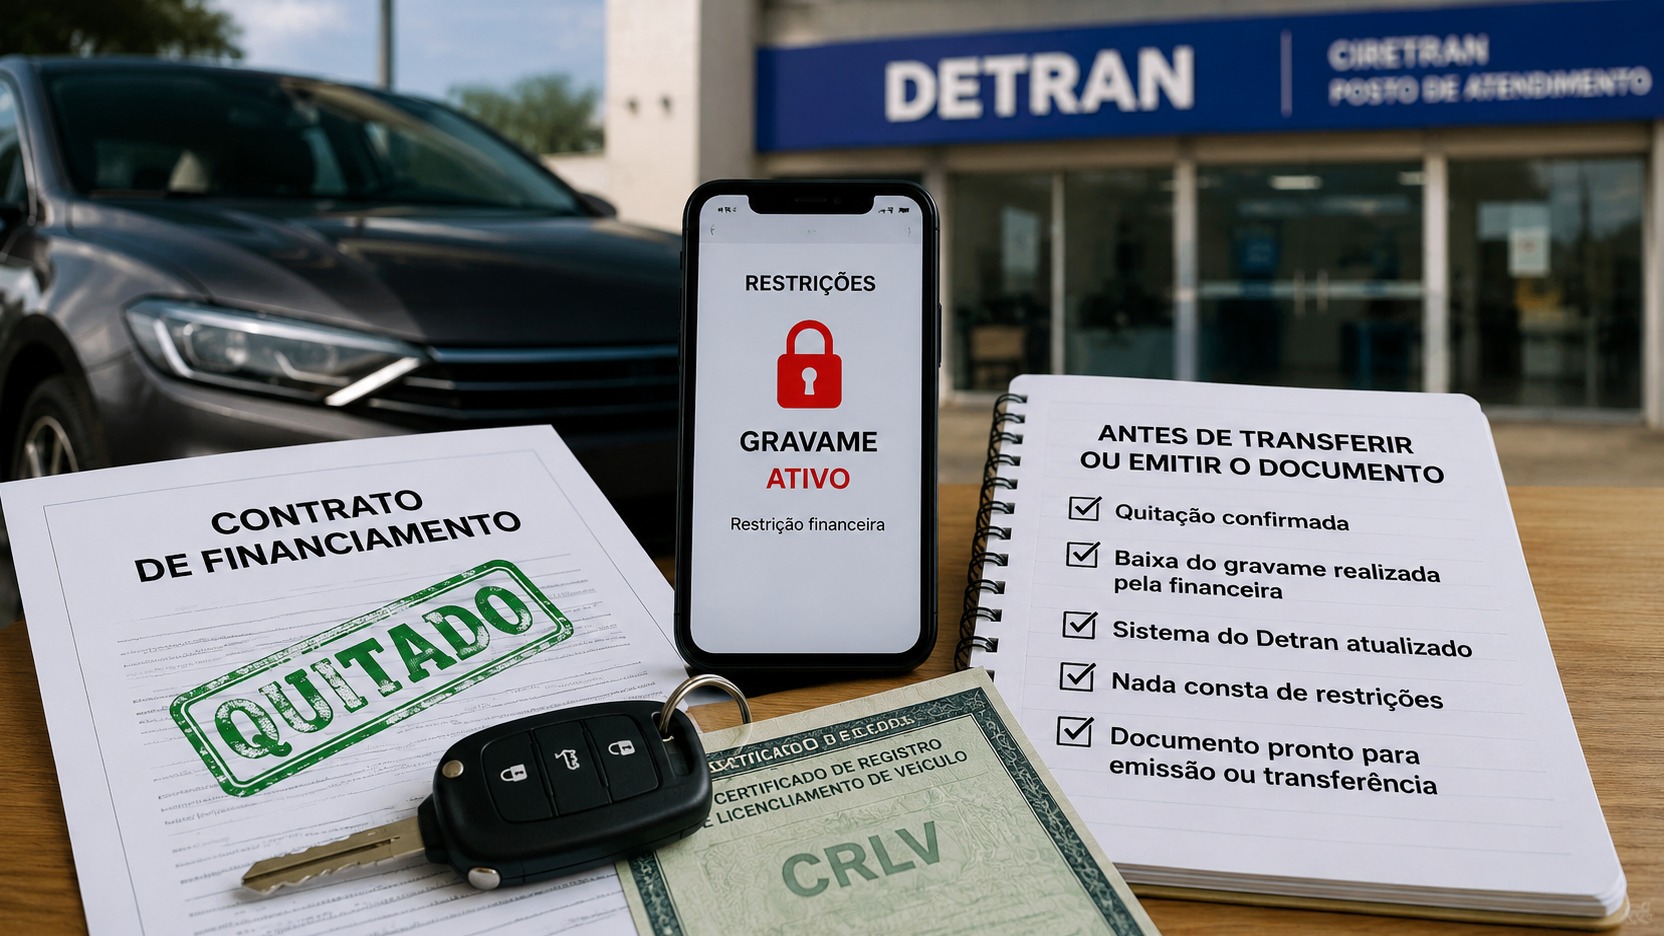
Você quitou o financiamento, recebeu a confirmação do pagamento e, mesmo assim, o veículo ainda aparece com gravame. A primeira providência não é tentar transferir o carro às cegas nem assumir que o Detran errou. É descobrir em qual etapa a baixa parou: na instituição credora, na averbação do órgão de trânsito ou em um procedimento local necessário para atualizar o registro e o documento.
A regra nacional dá uma pista objetiva. A Resolução Contran nº 807/2020, ainda vigente em 2026 com alterações posteriores, determina que a instituição credora encaminhe ao órgão de trânsito, em até 10 dias, a informação de quitação das obrigações do devedor. O Detran é quem averba essa informação no registro do contrato e mantém o cadastro estadual e sua integração com o Renavam. Na prática, portanto, a financeira e o Detran têm papéis diferentes.
Quitação, baixa no sistema e documento atualizado não são a mesma coisa
O gravame é a anotação ligada à garantia do financiamento, como a alienação fiduciária. Enquanto essa restrição estiver ativa no cadastro do veículo, ela pode impedir ou condicionar serviços como transferência de propriedade e emissão de documento atualizado.
A quitação do contrato é o fato financeiro. Depois dela, a instituição credora deve comunicar o encerramento da garantia. Em seguida, o órgão de trânsito precisa refletir essa informação no cadastro. Dependendo da unidade da Federação e da situação do veículo, ainda pode existir uma etapa do proprietário para concluir o serviço, emitir um novo CRV ou CRLV-e, pagar taxa, fazer vistoria ou combinar a baixa com outro procedimento.
Essa separação explica por que duas pessoas que quitaram financiamentos no mesmo dia podem ter experiências diferentes. Uma vê a restrição desaparecer no cadastro sem atendimento presencial. Outra recebe da financeira a confirmação da baixa, mas precisa solicitar atualização documental no Detran. Uma terceira descobre que há divergência cadastral, contrato antigo, transferência de jurisdição ou situação especial que bloqueia a conclusão automática.
Quem precisa agir primeiro depois da quitação
Pela Resolução Contran nº 807/2020, a obrigação inicial é da instituição credora: ela deve encaminhar ao Detran a informação de quitação em até 10 dias. O texto não diz que o consumidor precisa pedir ao banco para começar esse procedimento.
Isso não significa que o Detran seja mero espectador. A própria Senatran explica que a instituição financeira lança a informação de gravame no Sistema Nacional de Gravames e, quando há quitação, informa a baixa; o Detran faz o lançamento correspondente no Renavam. O órgão estadual também controla a emissão do documento e os serviços de registro em sua circunscrição.
Se o banco disser apenas que a dívida está quitada, mas não souber informar se a baixa do gravame foi transmitida, peça a data do envio e o protocolo ou outra comprovação de que a comunicação foi feita. Quitação e comunicação de baixa são fatos diferentes.
Por que o gravame pode continuar aparecendo
A financeira ainda não enviou a baixa
Se ainda não transcorreram 10 dias desde a quitação, pode existir apenas um intervalo operacional. Se o prazo já passou e a instituição não consegue demonstrar o envio da informação, o ponto de falha tende a estar do lado do credor.
Nesse cenário, insistir apenas com o Detran costuma gerar um jogo de empurra. O mais útil é abrir atendimento formal na instituição financeira, guardar protocolos e pedir confirmação específica da baixa do gravame, não apenas da quitação do contrato.
A baixa foi comunicada, mas o registro ou o documento ainda depende do Detran
Os procedimentos estaduais não são idênticos. Em Minas Gerais, por exemplo, o serviço oficial informa
que a instituição financeira é responsável por comunicar a quitação ao Detran-MG, mas também esclarece que a alienação fiduciária só é retirada do documento depois da emissão de um novo CRV. O proprietário pode solicitar essa retirada junto com a transferência de propriedade ou com outras alterações do veículo.
No Rio de Janeiro, o Detran-RJ mantém um serviço específico de Baixa de Gravame Comercial, com regras próprias de documentação, taxa e atendimento. O portal também oferece combinações do serviço com outros procedimentos, como transferência de propriedade em determinadas situações.
Esses exemplos mostram por que não existe um roteiro único nacional para a etapa final. A obrigação de a instituição comunicar a quitação é nacional; a forma de concluir o serviço perante o órgão de trânsito pode variar por estado.
O contrato ficou em uma situação cadastral que exige regularização
Há casos em que o sistema não consegue simplesmente encerrar o gravame. No Rio Grande do Sul, regra estadual vigente prevê situações de contratos quitados ou liquidados que ficam como "aguardando emissão de CRV para baixa". Nesses casos, o financiado pode precisar comparecer a um Centro de Registro de Veículos Automotores para averbar a restrição no prontuário antes de o credor concluir a baixa.
Também podem existir problemas quando o veículo mudou de unidade da Federação, quando há divergência entre bases ou quando o gravame está ligado a modalidade diferente da alienação fiduciária comum. O Detran de Sergipe, por exemplo, orienta que determinadas inconsistências de gravame em transferência de jurisdição sejam regularizadas no Detran do estado de origem.
Não é um financiamento comum com alienação fiduciária
Arrendamento mercantil, reserva de domínio e outras garantias podem seguir fluxo diferente. O Detran-RJ, por exemplo, trata a baixa ou inclusão de arrendamento mercantil por meio do serviço de transferência de propriedade. Por isso, antes de aplicar uma orientação genérica, confirme qual modalidade consta no cadastro do veículo.
O que verificar antes de transferir o carro
Confirme a quitação e a data em que ela ocorreu
Guarde recibo, termo de quitação, extrato ou documento equivalente. A data importa porque é a referência prática para verificar se o prazo de até 10 dias para a comunicação da credora já foi ultrapassado.
Consulte a situação do veículo no canal oficial do Detran
Use a consulta de débitos, restrições ou gravames do Detran da unidade da Federação em que o veículo está registrado. Evite depender apenas de aplicativos ou consultas comerciais, porque o que interessa para a transferência é a situação reconhecida no cadastro oficial.
Pergunte à financeira se a baixa foi realmente transmitida
A pergunta correta é objetiva: a informação de quitação já foi encaminhada ao órgão de trânsito para baixa do gravame? Peça data, protocolo ou comprovante da transmissão. Se a resposta for apenas "o contrato está encerrado", ainda falta confirmar a etapa cadastral.
Confira o procedimento da sua unidade da Federação
Depois de confirmar que o credor fez a parte dele, veja se o Detran exige solicitação de baixa, emissão de novo documento, pagamento de taxa, vistoria, atendimento presencial ou alguma combinação com a transferência. Em 2026, Minas Gerais, Rio de Janeiro e Rio Grande do Sul têm fluxos oficiais diferentes entre si.
Verifique se existem outras pendências
Mesmo com o gravame baixado, multas, IPVA, licenciamento, bloqueios administrativos, restrições judiciais ou problemas de cadastro podem impedir a transferência ou a emissão do documento. Resolver o
gravame não significa que o prontuário inteiro está livre.
Posso transferir o veículo enquanto o gravame ainda aparece
Não é seguro presumir que sim. O Detran-SP descreve o gravame financeiro como restrição que impede a transferência da propriedade até a quitação da dívida. Outros estados permitem, em determinadas situações, combinar a exclusão do gravame com o próprio serviço de transferência, desde que a baixa esteja corretamente informada pelo credor e os demais requisitos estejam cumpridos.
Por isso, se o cadastro oficial ainda mostra gravame ativo, confirme antes se a sua unidade da Federação exige baixa prévia ou permite baixa simultânea. Fazer contrato de venda, assumir prazo de entrega ou marcar transferência sem essa verificação aumenta o risco de o processo travar no atendimento.
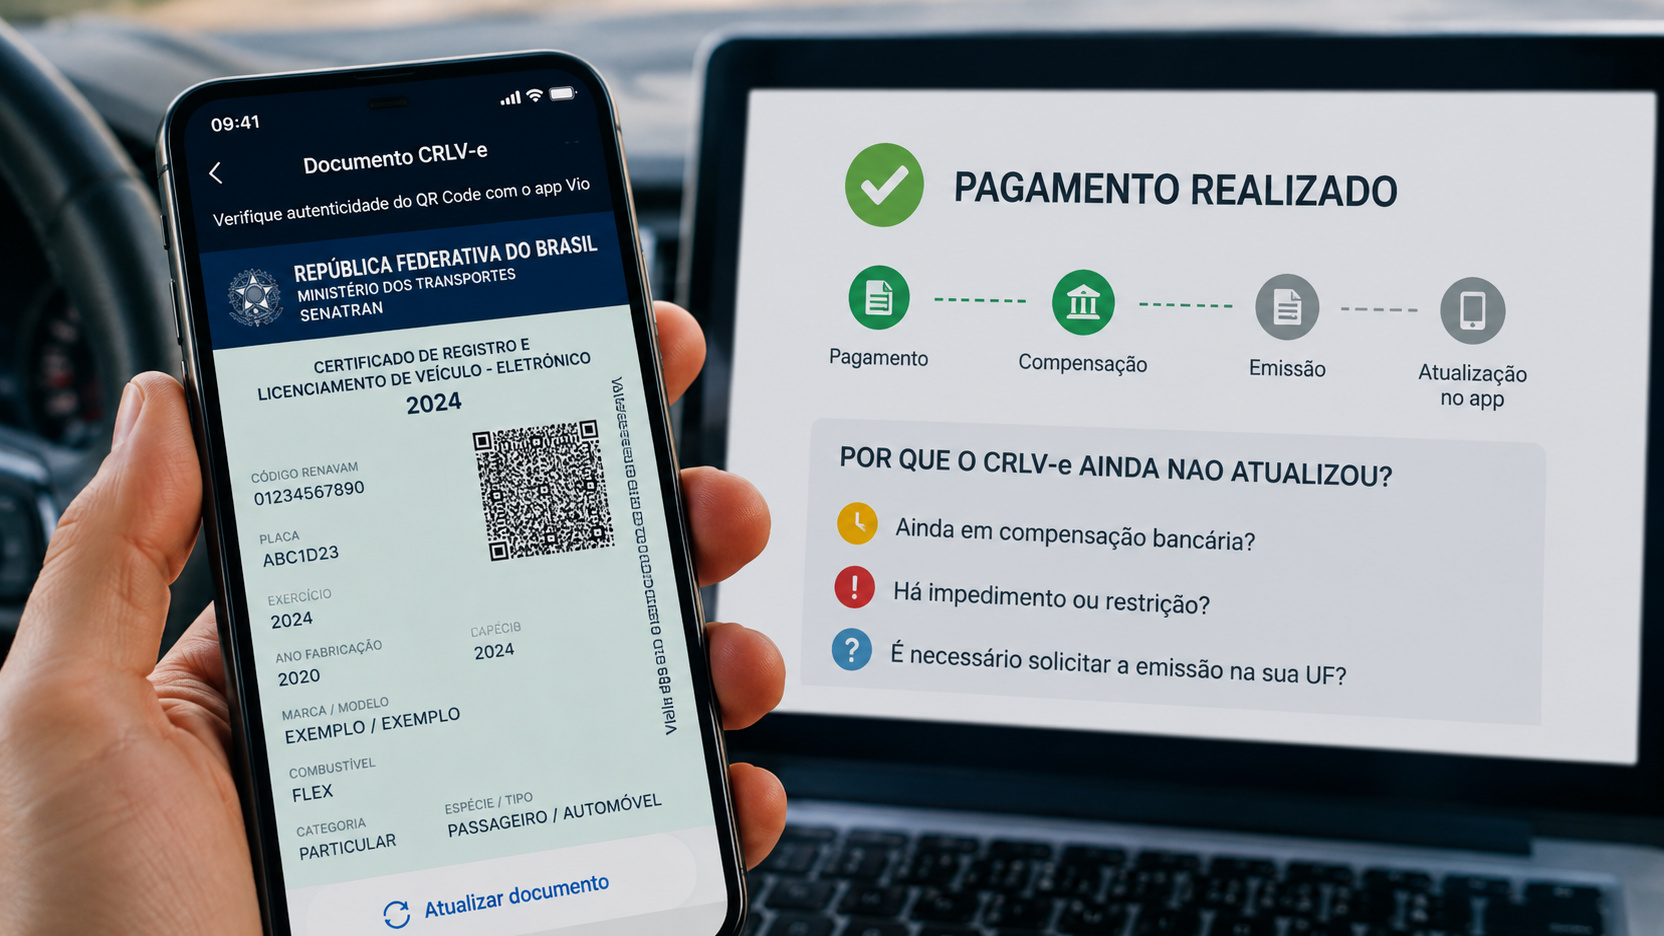
O financiamento foi quitado, mas o CRLV-e ainda mostra a restrição
Isso pode ser apenas diferença entre a situação do contrato e a emissão do documento. Em Minas Gerais, a orientação oficial é explícita ao dizer que a alienação fiduciária é retirada do documento somente após a emissão de novo CRV. Outros estados podem ter procedimento diferente.
Antes de concluir que a financeira falhou, verifique se a baixa já consta no cadastro do Detran e se o que falta é apenas gerar ou solicitar um novo documento. Se o cadastro ainda mostra a restrição como ativa, volte à pergunta anterior: a instituição credora transmitiu a quitação ou não?
Quando reclamar com a financeira
Se o prazo de até 10 dias já passou e o credor não comprova que encaminhou a quitação ao órgão de trânsito, formalize a reclamação. O Banco Central orienta o consumidor a procurar primeiro a agência ou o SAC e, se necessário, a ouvidoria da instituição. Persistindo o problema, é possível buscar o Procon ou registrar demanda no Consumidor.gov.br.
Também existe canal de reclamação do Banco Central para instituições por ele supervisionadas. O próprio BC ressalta, porém, que não resolve o caso individual nem substitui a defesa do consumidor; a reclamação serve para obter resposta da instituição e fornecer subsídios à supervisão.
Guarde número de protocolo, comprovante de quitação, prints da consulta oficial do veículo e qualquer resposta escrita do banco. Se houver venda em andamento, prejuízo concreto ou urgência que não foi resolvida administrativamente, esses documentos ajudam em eventual atendimento no Procon ou em orientação jurídica.
Quando o problema tende a ser do Detran
Se a financeira apresenta prova de que transmitiu a baixa e o Detran confirma que a informação chegou, mas o cadastro ou o documento não é atualizado, o próximo passo é abrir protocolo no órgão estadual. Nesse contato, peça que informem qual pendência impede a conclusão e qual serviço deve ser solicitado.
A resposta pode ser simples, como emissão de novo documento, ou revelar exigência específica do estado. Também pode apontar divergência de dados, pendência de jurisdição, contrato em situação especial ou necessidade de corrigir informação que a financeira enviou.
Um roteiro para sair do impasse sem perder tempo
Se a quitação é recente e ainda não passaram 10 dias, acompanhe o cadastro e mantenha o comprovante guardado.
Se o prazo passou e a financeira não comprova o envio da baixa, cobre a instituição pelos canais formais e escale para SAC e ouvidoria.
Se a financeira comprova o envio, mas o gravame continua no cadastro oficial, leve essa informação ao Detran e descubra qual etapa estadual está pendente.
Se o cadastro já está sem a restrição, mas o documento ainda mostra o gravame, verifique se a sua
unidade da Federação exige a emissão de novo CRV ou CRLV-e para refletir a alteração.
E, se você pretende vender o carro, só trate o veículo como documentalmente liberado depois de conferir a situação no Detran e entender se a transferência pode ser feita diretamente ou junto com a baixa. Procedimentos, taxas e canais estaduais podem mudar, então a página oficial do Detran da UF deve ser a referência final para o serviço.