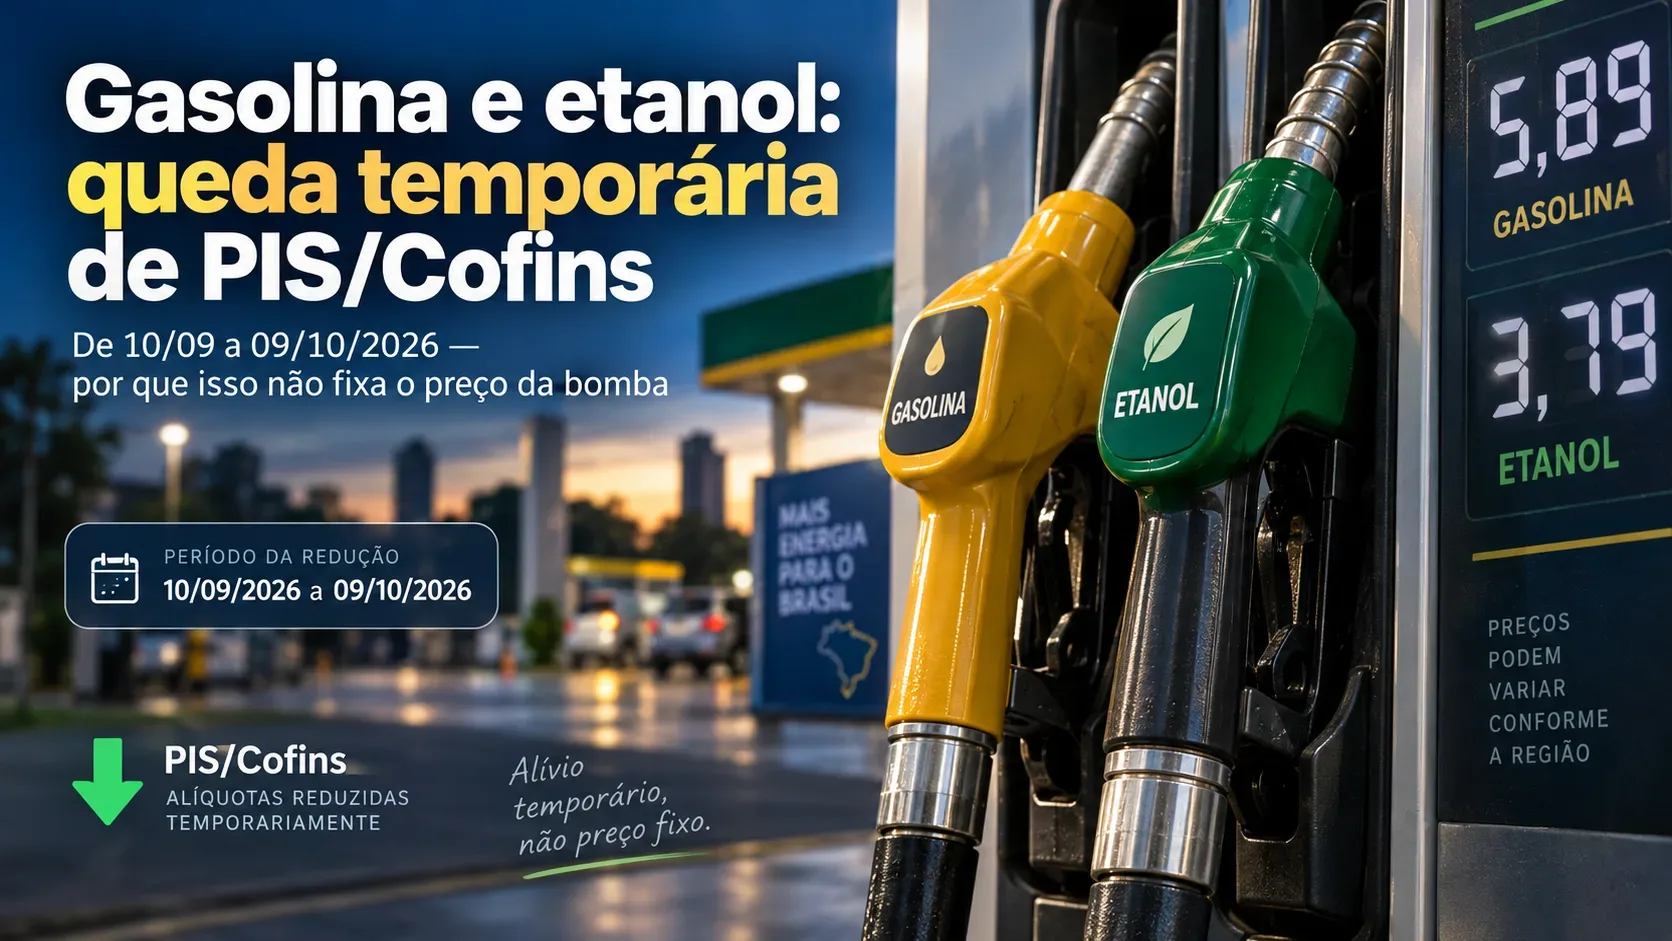
El Decreto 13.116/2026 creó una reducción temporal del PIS/Pasep y de la Cofins sobre la gasolina y sus corrientes, excepto la gasolina de aviación, y sobre el etanol hidratado combustible. La ventana es corta: va del 10 de septiembre al 9 de octubre de 2026. La medida reduce la carga federal en la cadena, pero no establece precios máximos ni obliga a las estaciones de servicio a bajar el precio del surtidor en la misma cantidad.
Qué cambió con el Decreto 13.116/2026
Publicado en el Diario Oficial de la Unión el 10 de septiembre, el decreto modifica temporalmente las alícuotas específicas del PIS/Pasep y de la Cofins aplicables a la gasolina y reduce a cero esas contribuciones, en el régimen citado por la norma, para el etanol hidratado combustible. El texto abarca la importación y la comercialización en el mercado interno y excluye expresamente la gasolina de aviación.
| Combustible | Referencia fuera de la ventana temporal | Del 10/09 al 09/10/2026 | Reducción indicada |
|---|---|---|---|
| Gasolina y sus corrientes | PIS/Pasep: R$ 141,10/m³; Cofins: R$ 651,40/m³; total: R$ 792,50/m³ | PIS/Pasep: R$ 28,49/m³; Cofins: R$ 131,51/m³; total: R$ 160,00/m³ | R$ 632,50/m³, equivalente a R$ 0,6325 por litro de la base gravada |
| Etanol hidratado combustible | En el régimen específico citado por el decreto, PIS/Pasep de R$ 34,33/m³ y Cofins de R$ 157,87/m³ | R$ 0,00/m³ para ambas contribuciones | R$ 192,20/m³, o aproximadamente R$ 0,1922 por litro en ese régimen |
El Ministerio de Hacienda de Brasil resumió el efecto tributario como una reducción de R$ 0,63 por litro en la gasolina y de R$ 0,19 por litro en el etanol hidratado. Esas cifras ayudan a entender la magnitud de la medida, pero no deben interpretarse como un descuento obligatorio en el precio del surtidor.
Cuánto tiempo dura la reducción
- 9 de septiembre de 2026: fecha del decreto.
- 10 de septiembre de 2026: publicación en el DOU e inicio de la ventana de reducción.
- 9 de octubre de 2026: último día cubierto expresamente por las alícuotas temporales.
- A partir del 10 de octubre: el Decreto 13.116/2026 ya no mantiene la reducción temporal. Habrá que consultar la legislación vigente en ese momento, incluida cualquier nueva medida que prorrogue o modifique las alícuotas.
Por eso, la pregunta “¿hasta cuándo baja el PIS/Cofins?” tiene una respuesta objetiva en el texto actual: hasta el 9 de octubre de 2026. La norma no promete una prórroga.
Dónde entra el PIS/Cofins en la cadena
Gasolina
En la gasolina, el decreto reduce las alícuotas específicas aplicadas a la gasolina y sus corrientes. En términos simples, la carga conjunta pasa de R$ 792,50 por metro cúbico a R$ 160,00 por metro cúbico durante la ventana. Como un metro cúbico equivale a mil litros, la diferencia matemática es de R$ 0,6325 por litro de la base gravada.
Eso todavía no es el precio de la gasolina común que el conductor ve en el surtidor. El combustible vendido al consumidor resulta de una cadena que incluye, entre otros elementos, el producto en origen, la mezcla con etanol anhidro, fletes, distribución, ICMS y margen minorista. La ANP describe la formación del precio por etapas hasta llegar al valor final en la estación de servicio.
Etanol hidratado
En el etanol hidratado combustible, el Decreto 13.116/2026 fija en uno el coeficiente de reducción aplicable a las alícuotas específicas del régimen citado en la Ley 9.718/1998, llevando el PIS/Pasep y la Cofins a R$ 0,00 por metro cúbico durante el período. El gobierno presentó el efecto como una reducción tributaria de aproximadamente R$ 0,19 por litro.
También aquí, poner esas contribuciones en cero no elimina otros costos ni determina el margen comercial. El etanol sigue sujeto a las condiciones de oferta, costos logísticos, tributación estatal aplicable y decisiones de precios de los agentes de la cadena.
Por qué el decreto no fija el precio del surtidor
El punto central es que Brasil aplica un régimen de libertad de precios en la producción, distribución y venta minorista de combustibles. Según la ANP, no existe un tabelamiento general ni se exige autorización oficial previa para los reajustes. El precio al consumidor depende de varios componentes que pueden cambiar al mismo tiempo.
- Precio del producto en origen: puede variar con el petróleo, el tipo de cambio, las condiciones de oferta y las estrategias comerciales.
- Tributos: PIS/Pasep y Cofins son solo una parte de la carga. El ICMS y, según el producto, otros componentes tributarios también intervienen.
- Mezcla y composición del combustible: la gasolina vendida en las estaciones contiene gasolina A y etanol anhidro, por lo que una reducción calculada en una etapa no se traslada mecánicamente, centavo por centavo, al litro final.
- Flete y logística: distancia, almacenamiento, transporte y condiciones regionales modifican los costos.
- Márgenes de distribución y venta: distribuidores y estaciones fijan precios en un entorno de competencia.
- Momento de reposición del inventario: una estación puede vender combustible comprado antes o después del cambio tributario, de modo que el traslado puede aparecer a ritmos distintos.
Por lo tanto, la reducción de tributos puede abrir espacio para precios menores o amortiguar un aumento provocado por otros factores, pero el decreto, por sí solo, no determina cuánto debe cobrar cada estación.
Cómo seguir si hubo efecto para el consumidor
En lugar de comparar una sola placa de precios antes y después del decreto, conviene observar datos de mercado durante varios días y considerar la región. La ANP mantiene encuestas y paneles de precios y acompaña tanto los precios minoristas como los de distribución.
- Compare el mismo combustible y, si es posible, las mismas estaciones o la misma región.
- Observe una secuencia de días o semanas, no solo el primer día de vigencia.
- No trate R$ 0,63 en la gasolina o R$ 0,19 en el etanol como un “descuento mínimo obligatorio”.
- Considere que otros componentes pueden subir o bajar durante la misma ventana.
Qué ocurre después del 9 de octubre
El decreto limita expresamente las alícuotas temporales al período del 10 de septiembre al 9 de octubre. Para operaciones y abastecimientos posteriores, el lector debe consultar la legislación vigente en ese momento. Una eventual prórroga, una nueva reducción o un cambio del diseño tributario requerirá otro acto normativo.
Mientras no exista una nueva norma, la conclusión segura es esta: la reducción creada por el Decreto 13.116/2026 es temporal, reduce el PIS/Pasep y la Cofins en la cadena, pero no congela ni fija el precio final de los combustibles.