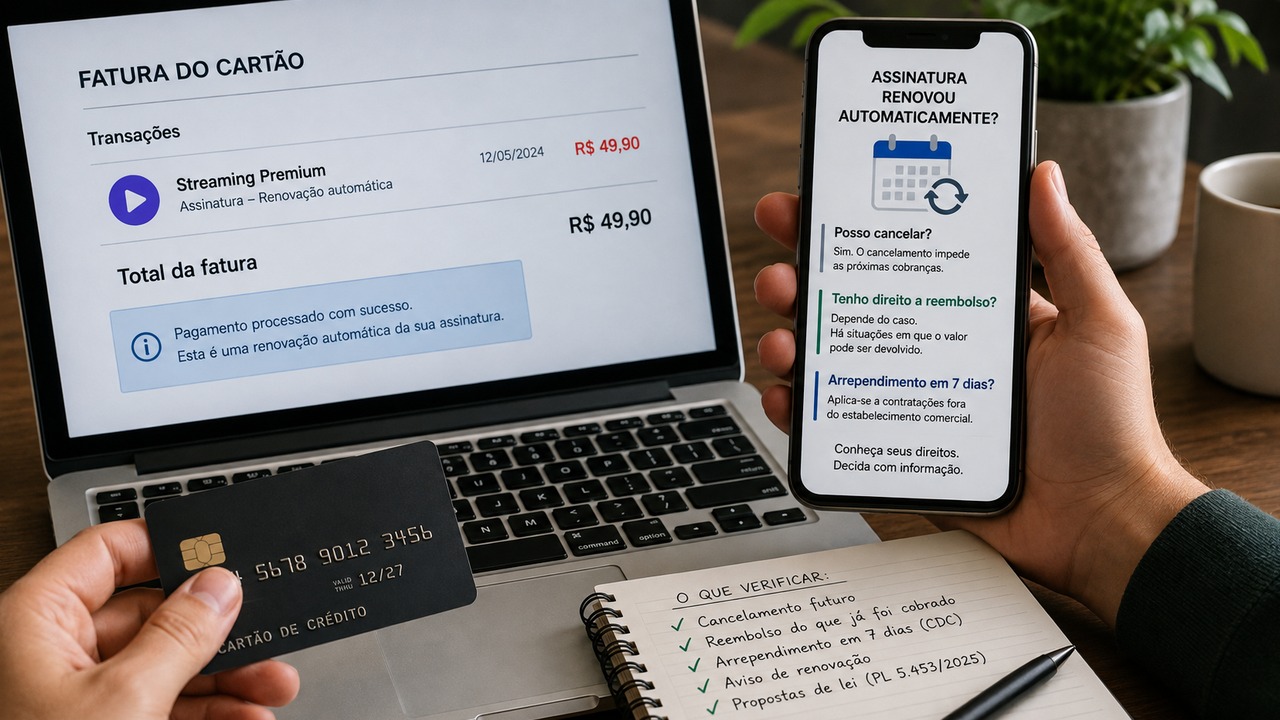
Si la suscripción se renovó automáticamente y el importe ya apareció en la tarjeta, pulsar "cancelar" no significa, por sí solo, que se devolverá el cobro del nuevo ciclo. En el derecho del consumidor hay tres preguntas diferentes: cómo interrumpir los próximos cobros, si la renovación que ya ocurrió puede deshacerse y si existe derecho de arrepentimiento en ese caso concreto.
La respuesta más segura hoy, en Brasil, es esta: el Código de Defensa del Consumidor (Código de Defesa do Consumidor, CDC) no contiene una regla general que diga que toda renovación automática abre automáticamente una nueva ventana de siete días para pedir reembolso. El artículo 49 del CDC prevé siete días para desistir de contrataciones realizadas fuera del establecimiento comercial, contados desde la firma o desde la recepción del producto o servicio. Aplicar ese plazo específicamente a una simple renovación automática puede depender de las circunstancias del contrato y de la interpretación del caso.
Eso no significa que un cobro renovado nunca pueda ser reembolsado. Si hubo un cobro después de una cancelación, falta de consentimiento, información inadecuada sobre la renovación, una cláusula oculta, un cambio relevante de precio o condiciones, u otro defecto en la contratación, el consumidor puede tener fundamentos propios para solicitar la devolución. También puede existir una política contractual de reembolso más favorable.
Cancelar la suscripción y pedir reembolso son actos diferentes
La cancelación normalmente sirve para poner fin al vínculo o impedir cobros futuros. El reembolso se refiere al dinero que ya fue cobrado y, en muchos casos, ya pagado. Por eso, una pantalla que confirma "suscripción cancelada" no es necesariamente lo mismo que una confirmación de reembolso.
En una suscripción mensual, anual o de otro período recurrente, la empresa puede registrar la cancelación para el final del ciclo vigente. En ese escenario, el acceso continúa hasta la fecha ya pagada y la siguiente renovación no ocurre. Si el consumidor también quiere deshacer la renovación que acaba de cargarse, debe formular ese pedido expresamente y verificar cuál es la base para la devolución.
Esta distinción evita un error común: cancelar hoy, imaginar que el cobro ya realizado será anulado automáticamente y descubrir después que solo se bloqueó la siguiente renovación.
Lo que el CDC realmente dice sobre los siete días
El artículo 49 del Código de Defensa del Consumidor establece el derecho a desistir del contrato dentro de siete días cuando la contratación de un producto o servicio se realiza fuera del establecimiento comercial, como en las contrataciones a distancia. El mismo artículo determina que, ejercido el arrepentimiento dentro del plazo, los valores pagados deben devolverse.
Para el comercio electrónico, el Decreto 7.962/2013 refuerza el deber de información, la atención facilitada y el respeto al derecho de arrepentimiento. El decreto también exige medios claros y eficaces para ejercer ese derecho y determina que el consumidor pueda usar la misma herramienta empleada en la contratación, sin perjuicio de otros canales ofrecidos.
El punto decisivo para las renovaciones es que la redacción vigente del artículo 49 no dice que el plazo vuelva a empezar con cada renovación automática. Habla de siete días contados desde la firma o desde el acto de recepción del producto o servicio. Por eso, no es seguro convertir la regla de los siete días en una garantía automática de "siete días después de cualquier renovación", como hacen algunas páginas de internet.
Al mismo tiempo, los contratos digitales pueden tener hechos específicos capaces de cambiar el análisis. Una renovación puede venir acompañada de una nueva oferta, un cambio de plan, un nuevo período de permanencia, una modificación de precio u otra manifestación que acerque el caso a una nueva contratación. La discusión deja entonces de ser solo "se renovó o no se renovó" y pasa a involucrar qué se informó, qué se aceptó y qué se cobró efectivamente.
¿La renovación automática siempre es abusiva?
Tampoco es correcto afirmar, de forma genérica, que toda renovación automática es ilegal. El CDC federal vigente no contiene una prohibición general formulada de ese modo para todas las suscripciones de consumo. Lo que exige es información adecuada, transparencia, buena fe y equilibrio contractual, además de prohibir prácticas y cláusulas abusivas.
En la práctica, la validez del cobro puede depender de cómo se presentó la renovación. Una cláusula situada en un lugar poco visible, un cobro sin consentimiento identificable o la imposición de nuevas obligaciones sin información clara pueden debilitar la posición del proveedor.
Hay decisiones judiciales que tratan renovaciones específicas como abusivas. En 2025, por ejemplo, el Tribunal de Justiça do Distrito Federal e dos Territórios divulgó una decisión relacionada con un gimnasio en la que la cláusula de renovación automática no estaba debidamente destacada y la consumidora alegaba desconocer la continuidad; el cobro fue considerado indebido y se ordenó la devolución. Este tipo de precedente ayuda a entender los criterios, pero no convierte cualquier renovación automática en un reembolso obligatorio.
Los sectores regulados también pueden tener sus propias reglas. En telecomunicaciones, por ejemplo, Anatel regula el período de permanencia y establece reglas específicas para la renovación de ofertas con fidelidad. Por eso, una suscripción de streaming, un gimnasio, un servicio de software y un plan de telecomunicaciones no deben tratarse como si estuvieran sujetos exactamente al mismo régimen sectorial.
Cuándo se fortalece la solicitud de reembolso
El cobro ocurrió después de que usted ya había cancelado
Si existe prueba de que la cancelación fue solicitada y confirmada antes de la renovación, un cobro posterior tiende a ser más fácil de caracterizar como indebido. Guarde correos electrónicos, números de protocolo, pantallas de confirmación y la fecha exacta en que se realizó la cancelación.
En esa situación, la solicitud no depende de convencer a la empresa de que usted simplemente cambió de opinión. El punto es demostrar que, cuando ocurrió el cobro, el proveedor ya no debería haber renovado el servicio según el historial de su propia atención.
La renovación no fue informada de forma clara
El deber de información es central en las relaciones de consumo. Si la renovación automática estaba oculta, en un texto poco accesible, o si el consumidor no tuvo una oportunidad razonable de entender el precio, la periodicidad y la forma de cancelación, puede haber una discusión sobre falta de información y abusividad de la cláusula.
Cuanto más larga o costosa sea la renovación, más importante es revisar la oferta original, el resumen del contrato, los términos aceptados y los avisos enviados antes del cobro. La ausencia de un aviso previo no genera hoy, por sí sola, un derecho federal automático de siete días después de la renovación en cualquier contrato, pero puede ser relevante para evaluar la transparencia y la buena fe.
Cambiaron el precio, el plan o las condiciones
Una cosa es renovar exactamente el servicio que el consumidor contrató, en las condiciones previamente informadas. Otra es iniciar un nuevo ciclo con un precio, duración, funciones u obligaciones diferentes sin una comunicación adecuada.
Si hubo un cambio relevante, conviene separar la discusión sobre la renovación de la discusión sobre la modificación contractual. El proveedor debe demostrar la base del cobro y la información proporcionada al consumidor.
La propia empresa ofrece reembolso
Muchas plataformas adoptan políticas comerciales de reembolso más favorables que las protecciones mínimas discutidas en la legislación. Algunas aceptan la devolución íntegra si la solicitud se realiza poco después de la renovación; otras condicionan el reembolso a que el servicio no haya sido usado; otras no reembolsan, pero ponen fin al siguiente ciclo.
Si la oferta, los términos o la atención al cliente prometen una determinada política de reembolso, esa promesa pasa a ser relevante para la relación de consumo. Por eso, no basta con leer solo el CDC: también es importante comprobar lo que el propio proveedor ofreció y registró.
¿Y si el cobro es realmente indebido? Puede haber devolución por el doble
El artículo 42, párrafo único, del CDC establece que el consumidor al que se le cobre una cantidad indebida tiene derecho a la repetición del pago indebido por el doble de lo pagado en exceso, con actualización e intereses, salvo en caso de error justificable.
El Superior Tribunal de Justiça consolidó que la devolución por el doble no depende de probar una intención de perjudicar al consumidor. El foco está en la compatibilidad del cobro con la buena fe objetiva y en la existencia, o no, de un error justificable.
Esto no significa que cualquier discusión sobre una renovación genere automáticamente un pago por el doble. Primero hay que demostrar que el cobro era indebido. Después, todavía existe el análisis sobre si el error era justificable. En un conflicto concreto, estos puntos pueden depender de los documentos y de la interpretación administrativa o judicial.
Qué hacer cuando la renovación aparece en la tarjeta
Primero, preserve las pruebas antes de modificar la cuenta
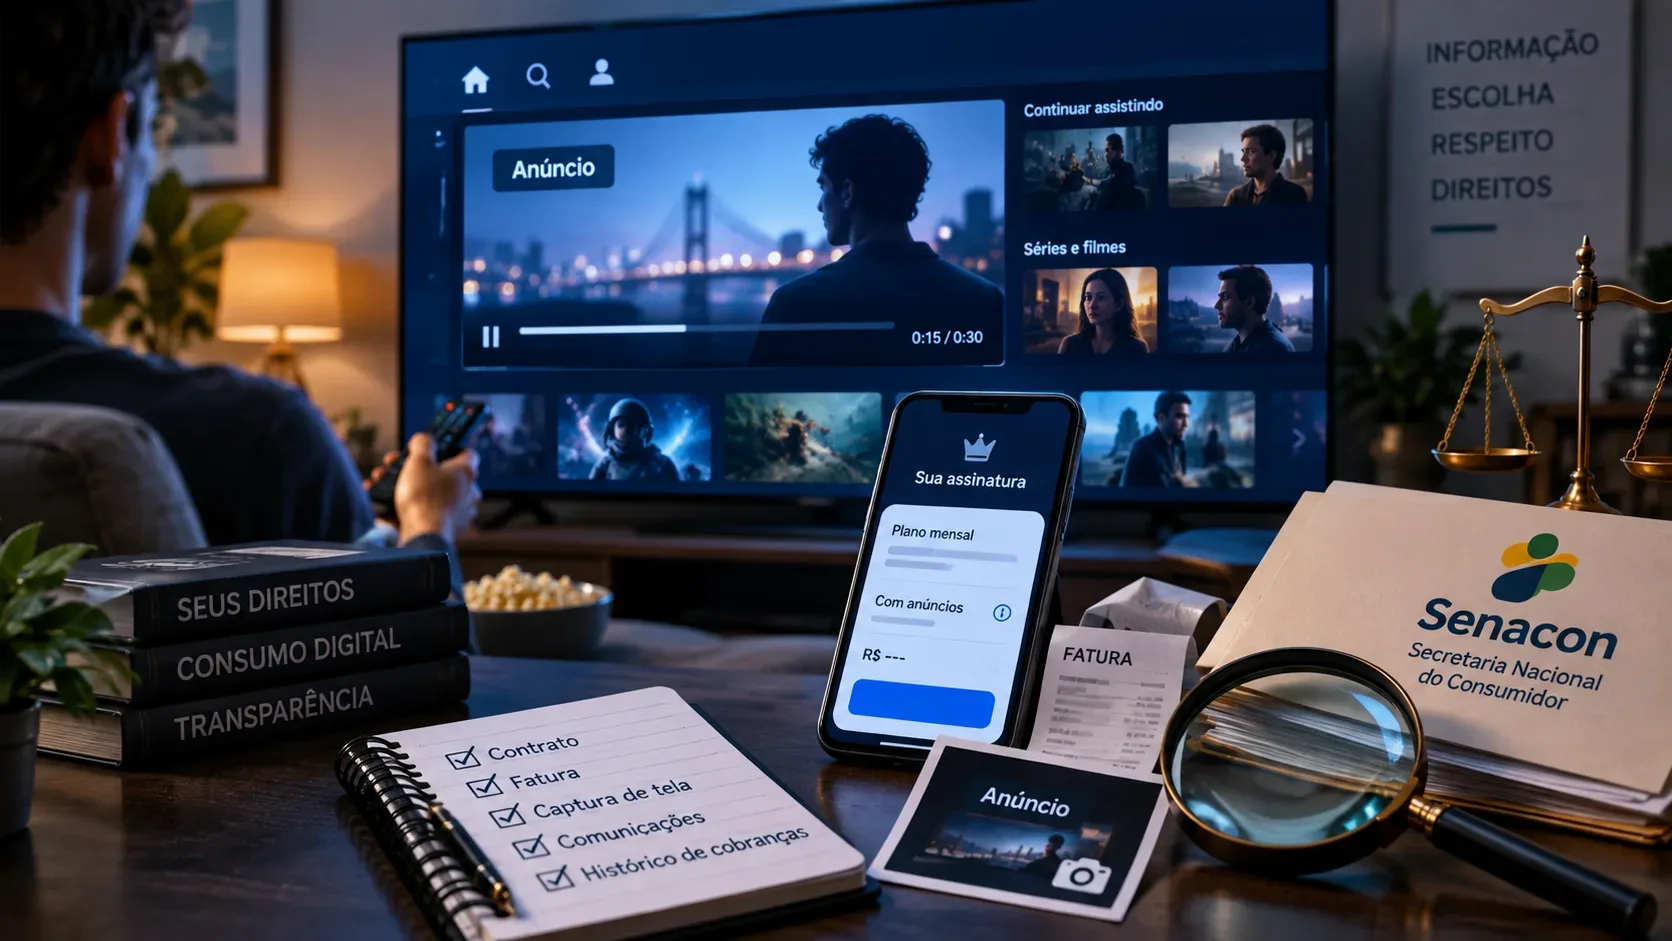
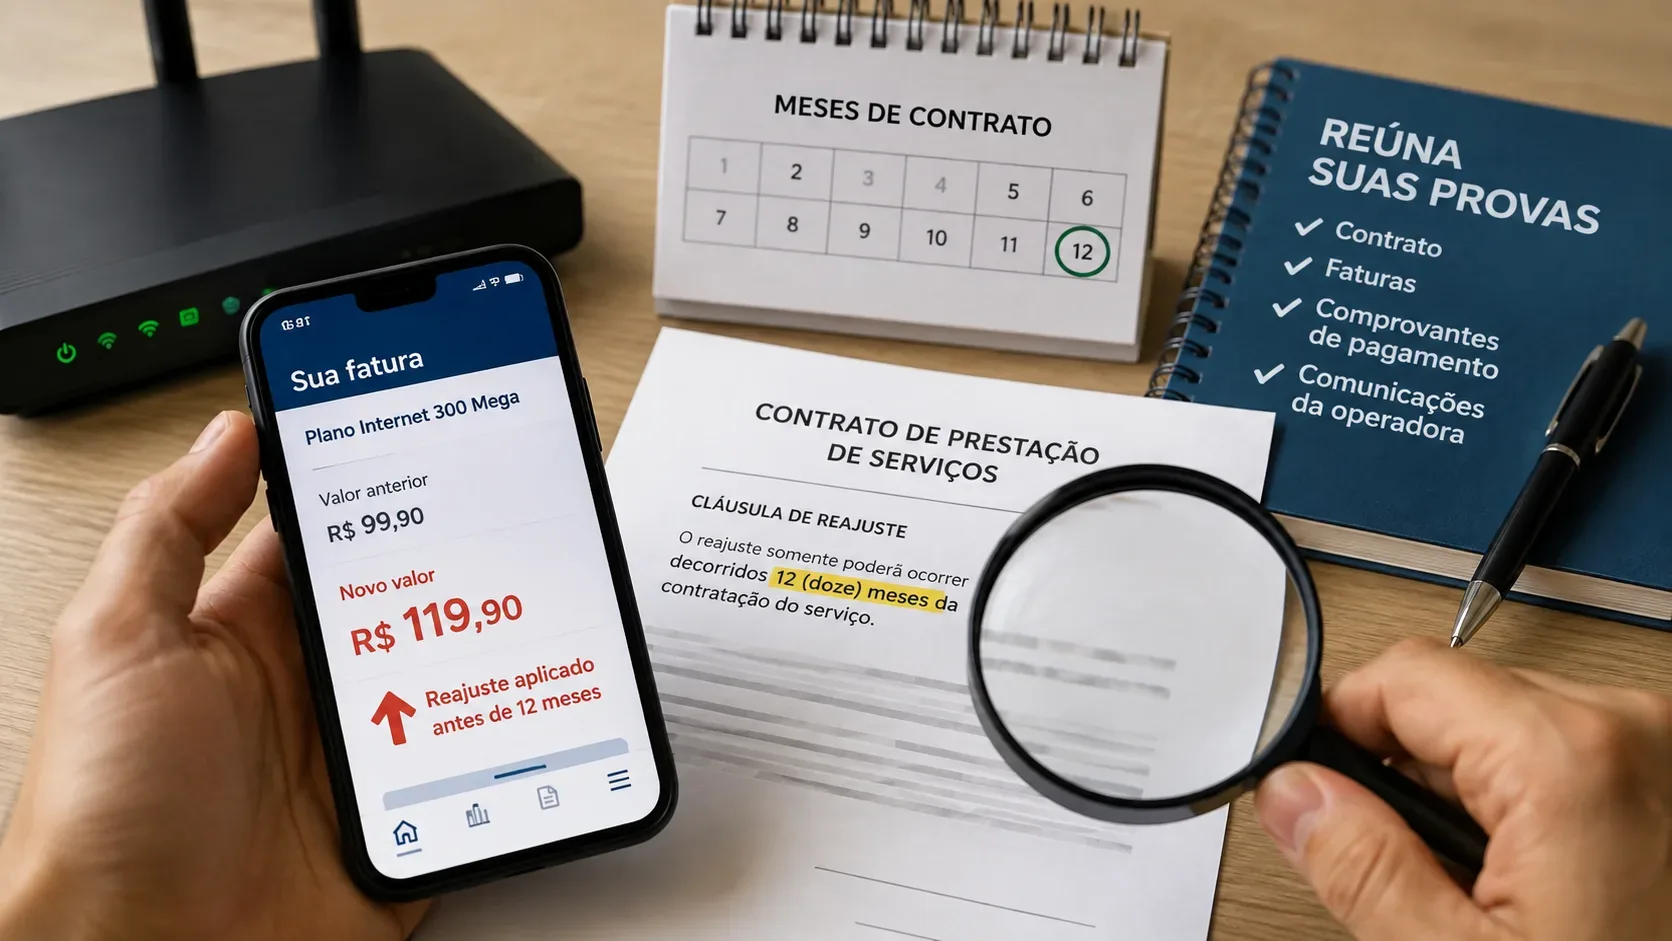
Guarde la oferta original, los términos del plan, la pantalla de renovación, la fecha del cobro, el importe, los correos de aviso y cualquier mensaje sobre un cambio de precio. Si existe una página que muestre la siguiente fecha de renovación, guárdela también.
Estos documentos ayudan a responder lo que realmente importa: ¿el consumidor sabía de la renovación? ¿El precio estaba claro? ¿Hubo aviso? ¿La cancelación se realizó antes o después del cobro? ¿Se utilizó el servicio en el nuevo ciclo? ¿La empresa prometía algún plazo de reembolso?
Después, cancele para impedir nuevos cobros y solicite el reembolso por separado
Use el canal oficial de la suscripción para cancelar y guarde la confirmación. A continuación, haga una solicitud específica de reembolso de la renovación ya cobrada. No limite la solicitud a la palabra "cancelar", porque la empresa puede interpretarla únicamente como un bloqueo de la siguiente renovación.
En la solicitud de reembolso, explique la razón objetiva. Puede ser un cobro después de la cancelación, falta de información clara, una modificación no aceptada, la aplicación del derecho de arrepentimiento según las circunstancias o una política de reembolso prometida por el propio proveedor.
Si la empresa lo niega, registre la divergencia por un canal que genere protocolo
Consumidor.gov.br es un servicio público para el diálogo directo con empresas participantes. La plataforma informa que el proveedor tiene hasta diez días para responder a la reclamación. Cuando la empresa no participa o el problema no se resuelve, siguen disponibles los Procons, las Defensorías Públicas y los Juzgados Especiales Civiles, según el caso.
Al registrar la reclamación, no describa el cobro como "fraude en la tarjeta" si reconoce la suscripción y la discusión se refiere a una renovación contractual. Explique exactamente lo que ocurrió. Esto facilita el análisis y evita confundir una controversia de consumo con un uso no autorizado de la tarjeta.
Lo que puede cambiar con el PL 5.453/2025
Existe una propuesta legislativa precisamente porque el CDC actual no establece una regulación general y explícita para la ventana de arrepentimiento después de cada renovación automática.
El PL 5.453/2025 fue presentado en la Câmara dos Deputados en octubre de 2025. El 28 de agosto de 2026, la ficha de tramitación de la Cámara lo indicaba como "Pronta para Pauta" (lista para inclusión en agenda) en la Comissão de Defesa do Consumidor. El relator presentó un dictamen favorable con texto sustitutivo en mayo de 2026, y el plazo de enmiendas al sustitutivo terminó sin enmiendas.
El sustitutivo propone incorporar al CDC una regla específica para contratos de adhesión con servicios continuados o renovación automática. Entre los puntos propuestos figuran el aviso previo antes de la renovación, una cancelación facilitada y un plazo de siete días contado desde la renovación automática para ejercer el derecho de arrepentimiento.
Esto es importante para interpretar noticias y publicaciones sobre el tema: la regla de siete días después de la renovación aparece hoy en una propuesta legislativa, pero todavía no puede tratarse como si ya estuviera en vigor. Un proyecto de ley, el dictamen de un relator y el texto legal vigente son etapas distintas.
Entonces, ¿cancelar una renovación ya cobrada da derecho a reembolso?
A veces sí; automáticamente, no. La cancelación puede producir efectos solo hacia el futuro. El reembolso del ciclo que ya fue cobrado depende de la base jurídica o contractual aplicable al caso.
Si el cobro llegó después de una cancelación, si no hubo consentimiento o información adecuada, si las condiciones se modificaron sin transparencia o si la propia empresa ofrece devolución, la solicitud de reembolso gana fuerza. Si la renovación estaba clara, fue aceptada previamente y el nuevo ciclo ya comenzó sin otra irregularidad, el simple acto de cancelar puede limitarse a impedir el siguiente cobro.
Y el plazo de siete días del CDC debe usarse con precisión: es una protección expresa para las contrataciones realizadas fuera del establecimiento comercial, pero la ley vigente no dice, de forma general, que cada renovación automática reinicie ese plazo. Esta es precisamente una de las lagunas que las propuestas en tramitación buscan regular.
Para un caso de importe elevado, contrato complejo, fidelidad, cobros repetidos o negativa de reembolso pese a una documentación sólida, puede ser necesario un análisis individual por un órgano de defensa del consumidor o un profesional habilitado. Este contenido es informativo y no sustituye el asesoramiento jurídico para un caso concreto.