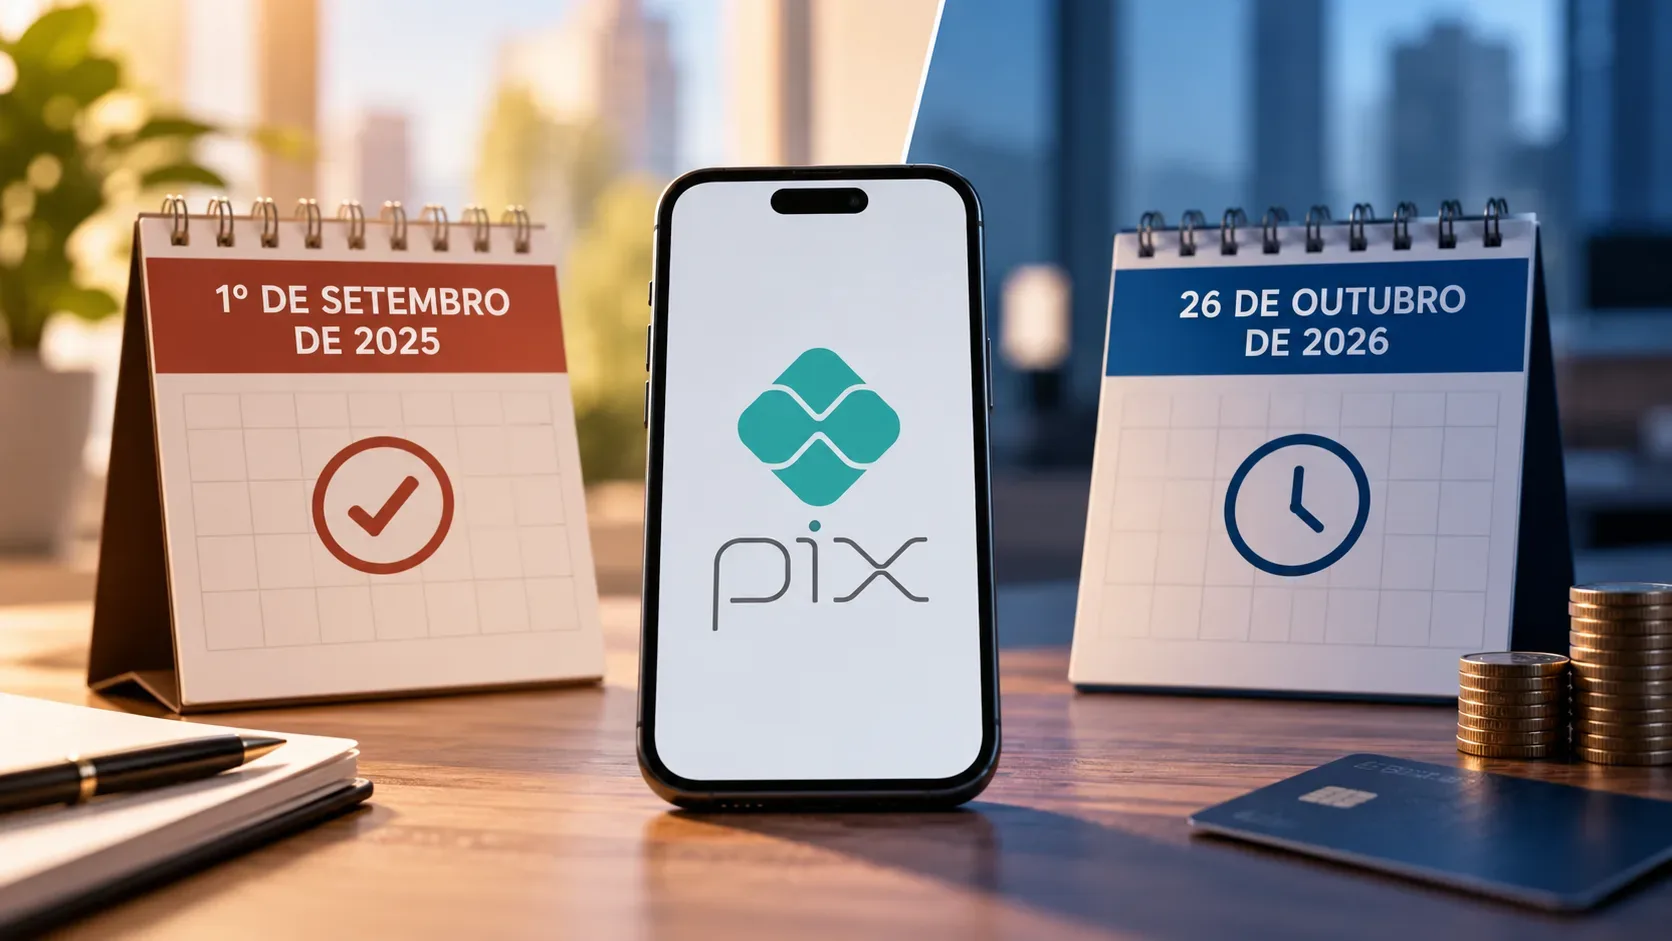
Desde el 1 de septiembre de 2026, una parte de la versión 8.5 del Manual Operativo del DICT ya está en vigor: el plazo para impugnar una transacción de devolución por fraude pasó de 30 a 80 días. Otra parte de la misma actualización, sin embargo, solo entra en vigor el 26 de octubre de 2026: la incorporación de la información de “profundidad en el grafo” (TransactionDepth) en las notificaciones de infracción y en la etapa de análisis de la Recuperación de Valores. Las dos fechas fueron separadas por la Instrucción Normativa BCB n.º 767, que modificó el calendario publicado originalmente en la Instrucción Normativa BCB n.º 766.
Qué ya está vigente y qué todavía no
| Fecha | Qué cambia | Situación | Dónde aparece en el manual |
|---|---|---|---|
| 1/9/2026 | El plazo para impugnar una transacción de devolución por fraude pasa de 30 a 80 días | Ya está vigente | Secciones 20.1.1, 20.1.9 y 20.2 |
| 26/10/2026 | La notificación de infracción pasa a incluir la capa del grafo de rastreo de la transacción analizada mediante el atributo TransactionDepth | Todavía no está vigente | Secciones 10.1 y 20.1.5 |
| 26/10/2026 | Revocación de la Instrucción Normativa BCB n.º 752/2026 | Todavía no se ha producido | Artículo 3 de la Instrucción Normativa BCB n.º 766, con la redacción dada por la n.º 767 |
La división anterior es la forma más segura de leer la norma consolidada. La Instrucción Normativa BCB n.º 766 publicó la versión 8.5 del manual; tres días después, la Instrucción Normativa BCB n.º 767 cambió las fechas de entrada en vigor de parte de las modificaciones.
Qué es el DICT y por qué un cambio en él afecta a Pix
El Directorio de Identificadores de Cuentas Transaccionales (DICT, por sus siglas en portugués) es una base de datos gestionada y operada por el Banco Central de Brasil que reúne información vinculada a las claves Pix y a las cuentas transaccionales. También participa en los flujos de seguridad y de recuperación de valores. El propio Banco Central describe el DICT como el componente que permite localizar los datos de la cuenta a partir de una clave Pix y ayuda a mitigar el riesgo de fraude. La descripción institucional está disponible en la página del DICT.
Los cambios de septiembre y octubre de 2026 no significan una modificación general del registro de claves ni de la forma de hacer un Pix. Se concentran en el flujo de Recuperación de Valores y en las notificaciones de infracción utilizadas en casos de sospecha de fraude.
Qué cambió el 1 de septiembre: más tiempo para impugnar una devolución
En la versión 8.4 del Manual Operativo del DICT, la regla de apertura de la Recuperación de Valores diferenciaba dos plazos. Una transacción original del tipo pacs.008 podía ser impugnada hasta 80 días después, mientras que una transacción de devolución del tipo pacs.004 podía impugnarse hasta 30 días después. La sección 20.1.9 también indicaba que la impugnación de una transacción de devolución por fraude debía realizarse dentro de los 30 días posteriores a la devolución.
La versión 8.5, publicada por la Instrucción Normativa BCB n.º 766, amplió ese segundo plazo a 80 días. El historial de revisión identifica el cambio en las secciones 20.1.1, 20.1.9 y 20.2, con vigencia desde el 1 de septiembre de 2026. El texto anterior puede consultarse en el Manual Operativo del DICT.
Qué tipo de situación contempla la regla
Esta impugnación no es una forma genérica de “deshacer un Pix”. El manual trata el caso en el que una transacción de devolución es impugnada por sospecha de fraude. En la versión 8.4, el Banco Central pone como ejemplos una devolución de la transacción raíz en una Recuperación de Valores abierta con el propósito de defraudar al receptor y una devolución proactiva realizada bajo coacción.
En términos prácticos, imagine a un receptor que recibió legítimamente un Pix, pero después tuvo una devolución procesada dentro de un caso fraudulento. El proveedor de servicios de pago del receptor puede analizar la reclamación y, cuando corresponda, abrir una nueva Recuperación de Valores utilizando la transacción de devolución como raíz. Desde el 1 de septiembre, el plazo previsto para esa impugnación es de hasta 80 días, y ya no de 30.
Qué no significan los 80 días
- No crean un derecho a cancelar cualquier Pix por arrepentimiento.
- No convierten un desacuerdo comercial ordinario en fraude. El Banco Central informa que el MED no se aplica, por ejemplo, a simples disputas sobre un producto o servicio cuando no existe fraude.
- No garantizan la recuperación total del dinero. El resultado depende del análisis del caso y de la disponibilidad de fondos en las cuentas involucradas.
- No sustituyen la recomendación de actuar rápido. Para las víctimas de fraude, el Banco Central aconseja contactar con la institución lo antes posible.
La guía de seguridad de Pix y la FAQ del MED explican que una víctima de fraude ya puede solicitar la devolución a su institución hasta 80 días después de la transacción original. La novedad del 1 de septiembre se refiere específicamente a la impugnación de la transacción de devolución, que en el manual anterior tenía un plazo de 30 días.
Qué solo cambia el 26 de octubre: la “profundidad en el grafo” llega al análisis
La otra modificación de la versión 8.5 es técnica y está dirigida principalmente a las instituciones participantes. El manual incorporará en la notificación de infracción para solicitud de devolución el atributo TransactionDepth, descrito como “profundidad en el grafo”. La Instrucción Normativa BCB n.º 766 vincula el cambio con las secciones 10.1 y 20.1.5.
El grafo de rastreo representa el camino de dispersión de los recursos a partir de la transacción impugnada. En el manual, la transacción raíz se considera la primera capa; las transacciones realizadas por el receptor de la transacción raíz forman la segunda capa; y las transacciones posteriores forman las capas siguientes. El nuevo atributo indica en cuál de esas capas se encuentra la transacción que está siendo analizada.
Esto añade contexto operativo al análisis de las notificaciones de infracción, pero la norma no dice que el usuario vaya a ver un nuevo campo llamado TransactionDepth en la aplicación de su banco. Por lo tanto, el efecto percibido por el cliente tiende a ser indirecto: la información se utiliza en el flujo entre el DICT y los participantes para analizar la trayectoria de los recursos.
Por qué el 26 de octubre si la Instrucción 766 hablaba del 10 de agosto
La redacción original de la Instrucción Normativa BCB n.º 766 preveía el 10 de agosto de 2026 para los cambios de las secciones 10.1 y 20.1.5. El 30 de julio, antes de que llegara esa fecha, la Instrucción Normativa BCB n.º 767 modificó el artículo 3 y trasladó ese bloque al 26 de octubre de 2026. La misma modificación llevó al 26 de octubre la revocación de la Instrucción Normativa BCB n.º 752/2026.
Por eso, las referencias que repiten el calendario inicial del 10 de agosto están desactualizadas. Para saber qué está vigente hoy, es necesario leer la versión vigente y consolidada de la Instrucción 766, que ya incorpora la redacción introducida por la Instrucción 767.
Qué debe hacer el usuario en cada escenario
- Fue víctima de una estafa e hizo el Pix: avise inmediatamente a su institución y solicite la activación del MED. El Banco Central mantiene la orientación de que la solicitud puede registrarse hasta 80 días después, pero actuar pronto aumenta la posibilidad de encontrar fondos.
- Recibió legítimamente un Pix y se procesó una devolución en un contexto fraudulento: contacte con su institución, informe del caso y presente pruebas. La regla vigente desde el 1 de septiembre amplía a 80 días el plazo para impugnar la transacción de devolución, respetando los criterios del MED y de la Recuperación de Valores.
- Está esperando un cambio visible en la app el 26 de octubre: la norma no promete una nueva pantalla o botón para el usuario. Lo que entra en vigor es un dato adicional en el flujo técnico de notificación y análisis.
Preguntas rápidas
¿El 1 de septiembre comenzó un plazo de 80 días para todo tipo de impugnación?
No. El cambio de la versión 8.5 destacado aquí es la ampliación a 80 días de la impugnación de una transacción de devolución por fraude. El plazo para que una víctima solicite el MED sobre la transacción original ya era de hasta 80 días.
¿El nuevo plazo se aplica a un desacuerdo comercial?
No por sí solo. El Banco Central afirma que el MED está destinado a fraude, estafas o determinadas fallas operativas y no funciona como mecanismo para desacuerdos comerciales ordinarios.
¿Qué entra en vigor el 26 de octubre?
Los cambios de las secciones 10.1 y 20.1.5, con la información sobre la profundidad de la transacción en el grafo de rastreo mediante TransactionDepth, además de la revocación de la Instrucción Normativa BCB n.º 752/2026.
¿Las dos fechas provienen de la misma norma?
El contenido provino de la Instrucción Normativa BCB n.º 766, pero el calendario vigente fue ajustado por la n.º 767. La lectura correcta es: 1 de septiembre para las secciones 20.1.1, 20.1.9 y 20.2; 26 de octubre para las secciones 10.1 y 20.1.5 y para la revocación de la Instrucción 752.
Fuentes oficiales
- Banco Central de Brasil — Instrucción Normativa BCB n.º 766/2026
- Banco Central de Brasil — Instrucción Normativa BCB n.º 767/2026
- Banco Central de Brasil — Manual Operativo del DICT
- Banco Central de Brasil — Directorio de Identificadores de Cuentas Transaccionales (DICT)
- Banco Central de Brasil — Seguridad en Pix y MED