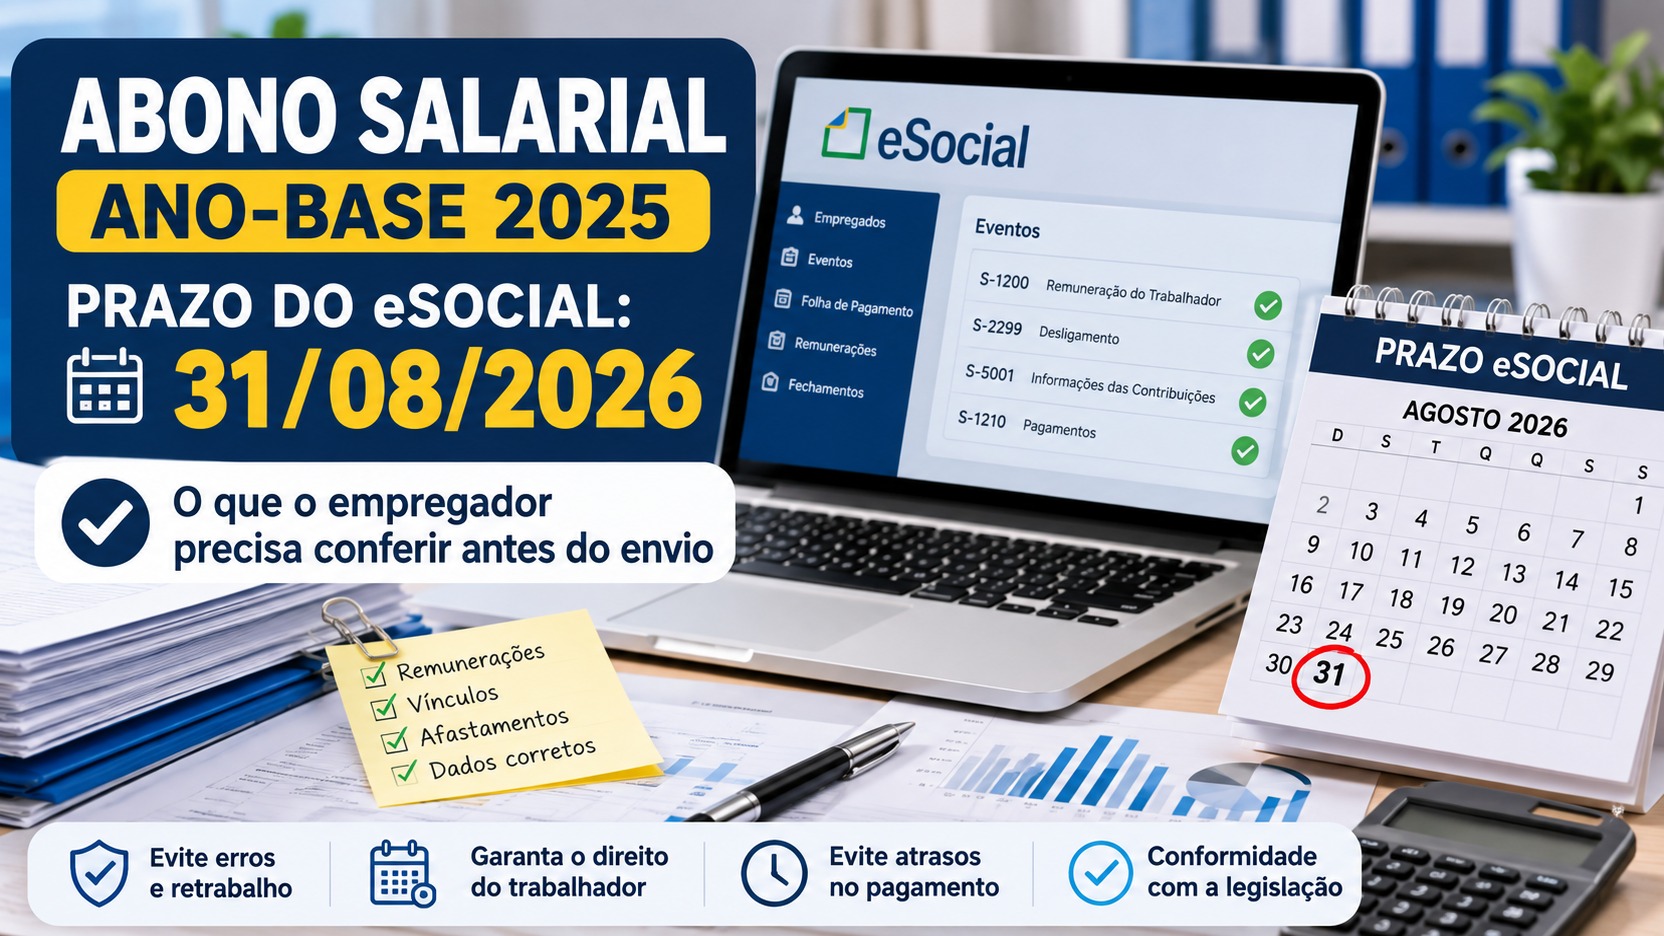
El plazo que el empleador debe tener presente para el abono salarial del año base 2025 es el 31 de agosto de 2026. Esa es la fecha de corte del primer procesamiento de la información enviada a eSocial. El Manual de Orientación para el Empleador del Ministerio de Trabajo y Empleo de Brasil (MTE), actualizado en mayo de 2026, utiliza precisamente el año base 2025 como ejemplo: los datos transmitidos hasta el 31/08/2026 entran en el procesamiento previsto entre octubre de 2026 y enero de 2027, para el calendario de pagos que comienza en febrero de 2027.
La fecha no debe confundirse con el 20 de junio de 2026. El propio manual del MTE asocia el 20/06/2026 con el segundo procesamiento del año base 2024. Para el año base 2025, la segunda ventana se extiende hasta el 20 de junio de 2027. La diferencia es importante porque desplazar una fecha un año puede llevar a RR. HH. a creer que perdió un plazo que todavía está abierto o, en el sentido contrario, a posponer una corrección que debería entrar en el primer procesamiento.
La cronología correcta para el año base 2025
La Resolución Codefat/MTE n.º 1.032, de 16 de diciembre de 2025, determina que la identificación del derecho al abono se haga con base en los vínculos laborales y las remuneraciones declarados por los empleadores en eSocial. El primer corte considera la información presentada hasta el último día de agosto del año siguiente al año base. Aplicado a 2025, esto lleva al 31 de agosto de 2026.
El manual del MTE detalla el efecto de ese corte: la información del año base 2025 enviada hasta el 31/08/2026 será procesada entre el 01/10/2026 y el 01/01/2027. El pago seguirá el calendario que comienza en febrero de 2027, siempre que se cumplan los demás criterios de elegibilidad del trabajador.
Si el empleador pierde ese primer corte, todavía existe una segunda ventana. La Resolución prevé el procesamiento de la información presentada después del plazo de agosto y hasta el 20 de junio del año siguiente. El manual despeja cualquier duda sobre la aplicación práctica de esta regla al indicar que, para el año base 2025, la fecha es el 20/06/2027. En ese caso, el procesamiento se
realiza para el pago el 15 de octubre de 2027 o el primer día hábil siguiente.
Después del 20/06/2027, la información no desaparece ni deja de poder declararse, pero pasa al siguiente calendario de procesamiento. El manual informa, en el ejemplo del año base 2025, que el pago comienza en marzo de 2028. La Resolución también establece que, para la información declarada después de ese segundo corte, no procede un recurso administrativo con la finalidad de anticipar el procesamiento al calendario que ya se perdió.
Por qué el plazo es solo una parte del problema
Enviar algo a eSocial antes del 31 de agosto no garantiza, por sí solo, que el trabajador sea identificado correctamente. Desde el año base 2023, la determinación del abono utiliza los datos de eSocial para empresas privadas y entidades públicas. El MTE destaca que la identificación depende de los vínculos y las remuneraciones y que la naturaleza asignada a los conceptos de nómina es decisiva para la remuneración media utilizada en el beneficio.
Por eso, el trabajo de cierre para el abono no debe tratarse como una simple comprobación del protocolo de envío. El objetivo es verificar si lo que está disponible para procesamiento representa correctamente el vínculo, los períodos de referencia y las partidas del año base 2025.
Qué revisar antes del 31 de agosto de 2026
Vínculo y fechas de admisión
El manual del MTE cita como problema recurrente la situación en la que se informó la fecha de admisión, pero no se enviaron las remuneraciones. También menciona casos en los que la admisión preliminar se transmite dentro del plazo, pero la admisión definitiva no se envía o solo llega después del corte.
En la práctica, RR. HH. debe confirmar que cada trabajador que tuvo vínculo en 2025 tenga la admisión efectivamente consolidada en eSocial y que la información del vínculo corresponda al período trabajado. Una admisión existente sin la remuneración de los períodos correspondientes no proporciona al procesamiento el conjunto de datos que el abono necesita.
Remuneraciones de todos los períodos correspondientes
La identificación considera las remuneraciones declaradas por el empleador. El MTE advierte sobre admisiones correctas acompañadas de remuneraciones ausentes o enviadas fuera de plazo. Por lo tanto, la revisión debe contrastar la nómina interna con lo que efectivamente se transmitió a eSocial durante 2025.
El punto central no es solo saber si se cerró la nómina. Hay que comprobar si los períodos en los que hubo trabajo tienen la remuneración adecuada vinculada al vínculo correcto y si las rectificaciones posteriores también llegaron al evento de remuneración que será leído por el procesamiento del abono.
Naturaleza de los conceptos de nómina
El manual dedica varias secciones a la parametrización de los conceptos porque una clasificación incorrecta puede alterar la remuneración media del trabajador. La Resolución Codefat/MTE n.º 1.032/2025 determina qué valores entran y cuáles no entran en el cálculo. Entre los valores excluidos están el tercio constitucional de vacaciones, el decimotercer salario y otras partidas
previstas en los supuestos legales citados por la norma.
Esto significa que la revisión del año base 2025 debe mirar más allá del valor total de la nómina. El empleador debe verificar si el código interno de cada partida fue vinculado a la naturaleza correcta de eSocial para el período en el que se utilizó. El propio MTE muestra casos en los que ingresos fueron asociados a conceptos inadecuados, haciendo que la remuneración desaparezca o quede distorsionada a efectos del abono.
Vacaciones y tercio constitucional
Las vacaciones merecen atención específica porque el manual registra problemas de clasificación que alteran la remuneración media. Para los períodos del año base 2025, la revisión debe respetar la tabla y la vigencia de las naturalezas de conceptos aplicables en ese período, sin aplicar retroactivamente una parametrización creada para períodos posteriores.
El punto práctico es separar correctamente la remuneración de vacaciones de los valores que la regla excluye del cálculo del abono, especialmente el tercio constitucional. Un concepto mal clasificado puede elevar artificialmente la media o producir otro efecto indebido en la identificación.
Rectificaciones que exigen reenviar la nómina
Una de las advertencias más útiles del manual es que corregir la naturaleza de un concepto en la tabla no es suficiente cuando la información ya se utilizó en una nómina transmitida. Si la modificación afecta partidas remuneratorias, es necesario reenviar los eventos de remuneración para que los datos se actualicen y puedan participar en un nuevo procesamiento.
El mismo razonamiento se aplica a las correcciones de períodos anteriores. El MTE cita situaciones en las que el empleador corrige la matrícula o el concepto, pero no reenvía la nómina. En esos casos, la corrección registral aislada puede no llegar al conjunto de datos utilizado para identificar el abono.
Matrícula correcta cuando hay más de un vínculo
Cuando el mismo trabajador tiene más de un vínculo en el establecimiento, el manual orienta a prestar especial atención a la matrícula utilizada en los eventos periódicos. Un error común es usar la matrícula de un vínculo ya finalizado para informar la remuneración de un vínculo activo.
Las transferencias entre sucursales o CNPJ del mismo grupo económico también exigen coherencia en la matrícula. Antes del corte, conviene contrastar vínculo, matrícula, establecimiento y períodos de remuneración, sobre todo en empleados readmitidos, transferidos o con más de un contrato a lo largo de 2025.
Valores retroactivos y período de referencia correcto
Los pagos retroactivos pueden distorsionar la media mensual si se concentran en el mes del pago en lugar de atribuirse a los períodos a los que se refieren. El manual cita el grupo infoPerAnt del evento S-1200 como una forma de detallar valores por período de referencia, por ejemplo en ajustes derivados de un convenio colectivo.
Para el abono, la diferencia es relevante porque el sistema necesita imputar la remuneración al mes correcto. Si todo el retroactivo se declara en un único período sin el desglose debido, la media utilizada en la identificación puede quedar artificialmente alta o baja. Si hay un error, el
MTE orienta a corregir y reenviar los datos de remuneración.
Exclusiones, duplicidades y cambios realizados después del envío
El manual también señala escenarios en los que la empresa transmite datos dentro del plazo y después elimina la información, realiza una modificación contractual fuera de plazo o duplica eventos entre la sede y una sucursal. El hecho de que el evento haya existido en algún momento no significa que siga siendo válido en el corte utilizado por el procesamiento.
Por eso, la revisión final debe observar el estado actual de la información en eSocial, y no solo los recibos históricos de transmisión. Lo que importa para el procesamiento es el conjunto de vínculos y remuneraciones que estará disponible y será coherente cuando el MTE capture los datos.
El CPF y la coherencia registral también pueden bloquear el pago
La Resolución Codefat/MTE n.º 1.032/2025 prevé la validación de los datos en bases gubernamentales. Entre las situaciones que pueden suspender el pago están un CPF divergente, suspendido, cancelado, nulo o inexistente en la base de la Receita Federal, además de inconsistencias en la información.
Esto no convierte al empleador en responsable de resolver toda incidencia registral del trabajador, pero refuerza la necesidad de evitar divergencias creadas por el propio registro del empleador o por el vínculo informado. Cuando RR. HH. identifica una inconsistencia de identificación, el mejor momento para tratar el origen del dato es antes del corte, no después de que el trabajador aparezca como no habilitado.
Qué significa realmente el 20 de junio de 2026
La confusión de fechas se entiende mejor cuando se separan los años base. Para el año base 2024, el manual informa un segundo procesamiento con información nueva o rectificada enviada hasta el 20/06/2026, con pago el 15/10/2026. Ese plazo no es el corte principal del año base 2025.
Para el año base 2025, la secuencia correcta es otra: primer corte el 31/08/2026; procesamiento entre octubre de 2026 y enero de 2027; calendario regular a partir de febrero de 2027; segunda ventana hasta el 20/06/2027; y pago de esa segunda ronda en octubre de 2027.
Esta distinción también explica por qué una página que solo repite “20 de junio” sin identificar el año base puede inducir al empleador a error. El plazo siempre debe leerse junto con el año base y la ronda de procesamiento a la que se refiere.
Una forma práctica de cerrar la revisión de RR. HH.
Antes de considerar el asunto cerrado, el empleador puede trabajar por excepción. Primero, identificar a los trabajadores con vínculo en 2025 y comprobar si la admisión, la baja cuando corresponda, la matrícula y el establecimiento son coherentes. Después, contrastar las remuneraciones por período con la nómina interna y localizar períodos sin valor, valores informados bajo una matrícula finalizada o eventos que fueron eliminados.
A continuación, conviene concentrar la revisión en los conceptos con mayor posibilidad de alterar la media del abono, como salario, vacaciones, tercio constitucional, gratificaciones, premios y
partidas retroactivas. Cuando haya un cambio de parametrización, el equipo debe verificar si la nómina afectada fue efectivamente reenviada. En los valores retroactivos, también debe ser correcto el período de referencia.
Por último, la fecha de transmisión debe tratarse como parte del control. Una rectificación técnicamente perfecta enviada después del corte entra en otra ronda. Para el año base 2025, llegar hasta el 31/08/2026 permite participar en el primer procesamiento; llegar después de esa fecha y hasta el 20/06/2027 desplaza el caso al pago de octubre de 2027.
Perder el 31 de agosto no elimina la información, pero cambia el calendario
El punto más importante para RR. HH. y los empleadores es separar la obligación de corregir del calendario de procesamiento. El primer plazo es el 31 de agosto de 2026. Quien no logre dejar correcta la información del año base 2025 hasta esa fecha aún podrá enviar o rectificar datos hasta el 20 de junio de 2027 para la segunda ronda, pero el trabajador no seguirá el flujo regular que comienza en febrero de 2027.
Después del 20 de junio de 2027, la consecuencia es mayor: la información será procesada en el calendario siguiente. La Resolución también prevé una multa para el empleador que no presente la información en la forma y dentro del plazo establecidos, presente una declaración falsa o inexacta u omita información, en los términos de la legislación indicada por la propia norma.
La referencia más segura para este cierre es el Manual de Orientación para el Empleador del Abono Salarial, publicado por el Ministerio de Trabajo y Empleo de Brasil, junto con la Resolución Codefat/MTE n.º 1.032/2025 y la documentación vigente de eSocial. Para el año base 2025, el mensaje operativo es objetivo: el 31/08/2026 es el corte principal, y la calidad de los datos enviados es tan importante como llegar antes de la fecha.