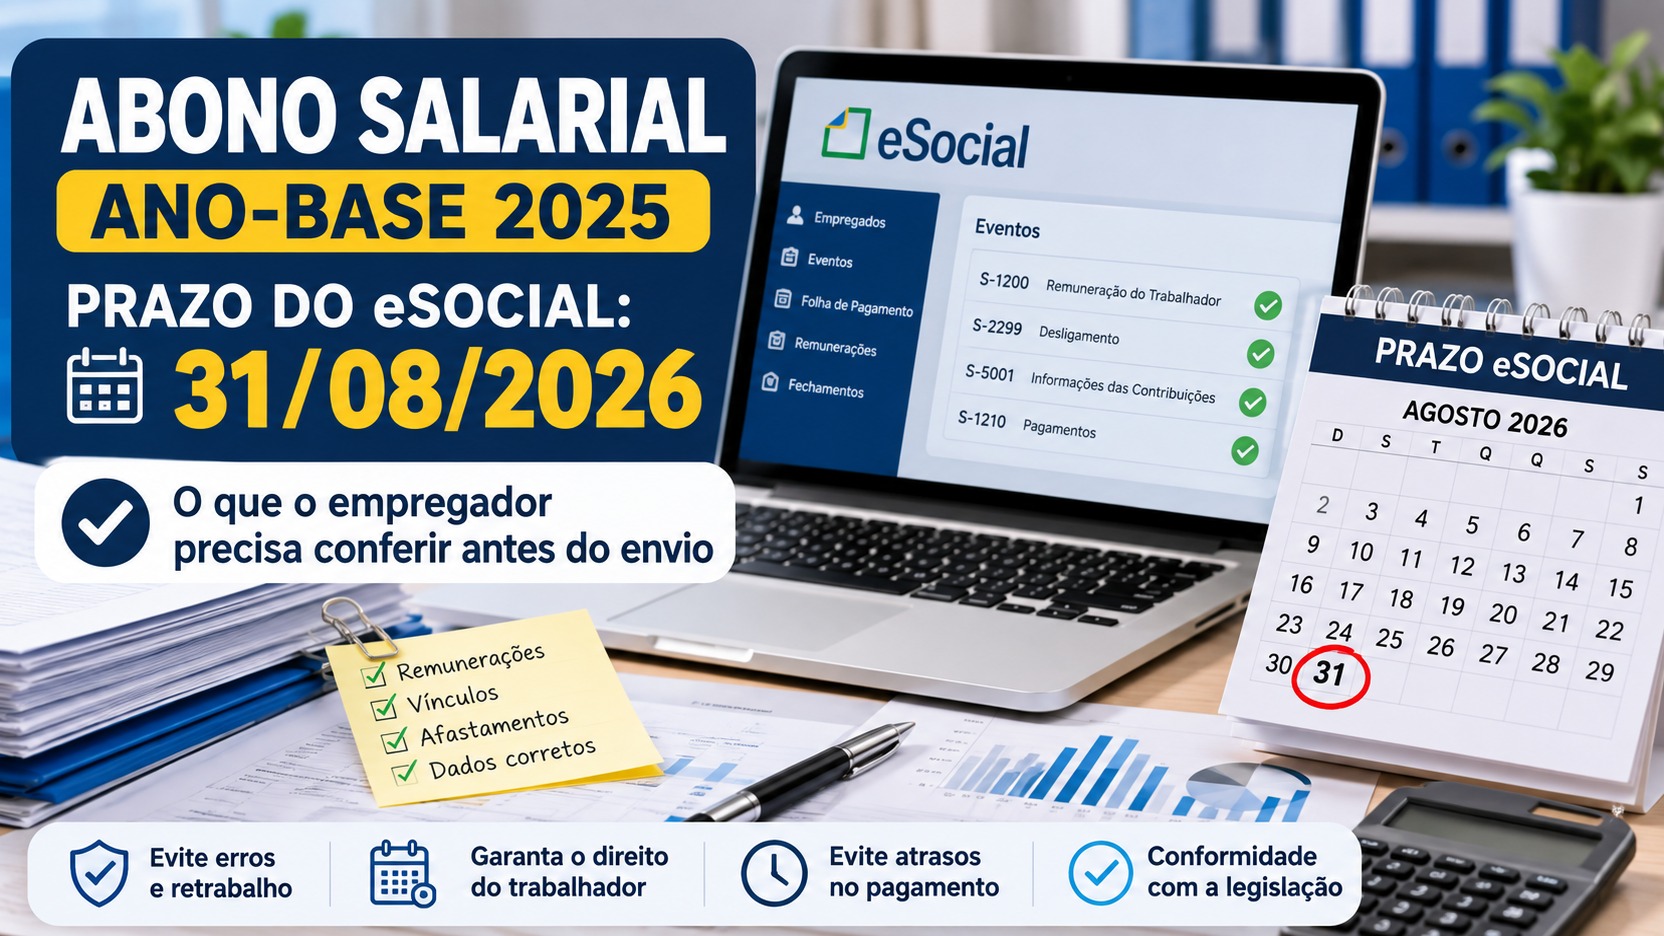
O prazo que o empregador precisa ter em mente para o abono salarial do ano-base 2025 é 31 de agosto de 2026. Essa é a data de corte do primeiro processamento das informações enviadas ao eSocial. O Manual de Orientação para o Empregador do Ministério do Trabalho e Emprego, atualizado em maio de 2026, usa exatamente o ano-base 2025 como exemplo: dados transmitidos até 31/08/2026 entram no processamento previsto entre outubro de 2026 e janeiro de 2027, para o calendário de pagamento que começa em fevereiro de 2027.
A data não deve ser confundida com 20 de junho de 2026. O próprio manual do MTE associa 20/06/2026 ao segundo processamento do ano-base 2024. Para o ano-base 2025, a segunda janela vai até 20 de junho de 2027. A diferença é importante porque uma data deslocada em um ano pode levar o RH a acreditar que perdeu um prazo que ainda está aberto ou, no sentido oposto, a adiar uma correção que deveria entrar no primeiro processamento.
A linha do tempo correta para o ano-base 2025
A Resolução Codefat/MTE nº 1.032, de 16 de dezembro de 2025, determina que a identificação do direito ao abono seja feita com base nos vínculos de trabalho e nas remunerações declarados pelos empregadores no eSocial. O primeiro corte considera as informações prestadas até o último dia de agosto do ano subsequente ao ano-base. Aplicado a 2025, isso leva a 31 de agosto de 2026.
O manual do MTE detalha o efeito desse corte: as informações do ano-base 2025 enviadas até 31/08/2026 serão processadas entre 01/10/2026 e 01/01/2027. O pagamento seguirá o calendário que começa em fevereiro de 2027, respeitados os demais critérios de elegibilidade do trabalhador.
Se o empregador perder esse primeiro corte, ainda existe uma segunda janela. A Resolução prevê o processamento das informações prestadas depois do prazo de agosto e até 20 de junho do ano seguinte. O manual elimina a dúvida sobre a aplicação prática dessa regra ao registrar que, para o ano-base 2025, a data é 20/06/2027. Nesse caso, o processamento ocorre para pagamento em
15 de outubro de 2027 ou no primeiro dia útil subsequente.
Depois de 20/06/2027, as informações não desaparecem nem deixam de poder ser declaradas, mas passam para o próximo calendário de processamento. O manual informa, no exemplo do ano-base 2025, pagamento a partir de março de 2028. A Resolução também estabelece que, para informações declaradas após esse segundo corte, não cabe recurso administrativo com a finalidade de antecipar o processamento para o calendário que já foi perdido.
Por que o prazo é só uma parte do problema
Enviar alguma coisa ao eSocial antes de 31 de agosto não garante, por si só, que o trabalhador será identificado corretamente. Desde o ano-base 2023, a apuração do abono utiliza os dados do eSocial para empresas privadas e entes públicos. O MTE destaca que a identificação depende dos vínculos e das remunerações e que a natureza das rubricas é decisiva para a média remuneratória usada no benefício.
Por isso, o trabalho de fechamento para o abono não deve ser tratado como uma simples conferência de protocolo. O objetivo é verificar se o que está disponível para processamento representa corretamente o vínculo, as competências e as verbas do ano-base 2025.
O que revisar antes de 31 de agosto de 2026
Vínculo e datas de admissão
O manual do MTE cita como problema recorrente a situação em que a data de admissão foi informada, mas as remunerações não foram enviadas. Também menciona casos em que a admissão preliminar é transmitida dentro do prazo, mas a admissão definitiva não é enviada ou só chega depois do corte.
Na prática, o RH deve confirmar se cada trabalhador que teve vínculo em 2025 está com a admissão efetivamente consolidada no eSocial e se as informações do vínculo correspondem ao período trabalhado. Uma admissão existente sem a remuneração das competências não entrega ao processamento o conjunto de dados de que o abono precisa.
Remunerações de todas as competências devidas
A identificação considera as remunerações declaradas pelo empregador. O MTE alerta para admissões corretas acompanhadas de remunerações ausentes ou enviadas fora do prazo. Portanto, a revisão deve confrontar a folha interna com o que efetivamente foi transmitido ao eSocial durante 2025.
O ponto central não é apenas saber se houve fechamento da folha. É conferir se as competências em que houve trabalho possuem remuneração apropriada ao vínculo certo e se retificações posteriores também chegaram ao evento de remuneração que será lido pelo processamento do abono.
Natureza das rubricas
O manual dedica várias seções à parametrização das rubricas porque a classificação errada pode alterar a remuneração média do trabalhador. A Resolução Codefat/MTE nº 1.032/2025 determina quais valores entram e quais não entram no cálculo. Entre os valores excluídos estão o terço constitucional de férias, o décimo terceiro salário e outras verbas previstas nas hipóteses legais
citadas pela norma.
Isso significa que a revisão do ano-base 2025 precisa olhar além do valor total da folha. O empregador deve verificar se o código interno de cada verba foi vinculado à natureza correta do eSocial para a competência em que foi utilizada. O próprio MTE mostra casos em que vencimentos foram associados a rubricas inadequadas, fazendo a remuneração desaparecer ou ser distorcida para fins de abono.
Férias e terço constitucional
As férias merecem atenção específica porque o manual registra problemas de classificação que alteram a média remuneratória. Para competências do ano-base 2025, a conferência deve respeitar a tabela e a validade das naturezas de rubricas vigentes naquele período, sem aplicar retroativamente uma parametrização criada para competências posteriores.
O ponto prático é separar corretamente a remuneração de férias dos valores que a regra exclui do cálculo do abono, especialmente o terço constitucional. Uma rubrica mal classificada pode elevar artificialmente a média ou produzir outro efeito indevido na identificação.
Retificações que exigem reenvio da folha
Uma das advertências mais úteis do manual é que corrigir a natureza de uma rubrica na tabela não basta quando a informação já foi usada em uma folha transmitida. Se a alteração impacta verbas remuneratórias, é necessário reenviar os eventos de remuneração para que os dados sejam atualizados e possam participar de novo processamento.
O mesmo raciocínio vale para correções de competências anteriores. O MTE cita situações em que o empregador corrige a matrícula ou a rubrica, mas não reenvia a folha. Nesses casos, a correção cadastral isolada pode não chegar ao conjunto de dados usado para identificar o abono.
Matrícula correta quando há mais de um vínculo
Quando o mesmo trabalhador possui mais de um vínculo no estabelecimento, o manual orienta atenção especial à matrícula utilizada nos eventos periódicos. Um erro comum é usar matrícula de vínculo já encerrado para informar remuneração de vínculo ativo.
Transferências entre filiais ou CNPJs do mesmo grupo econômico também exigem consistência da matrícula. Antes do corte, vale confrontar vínculo, matrícula, estabelecimento e competências de remuneração, principalmente em empregados readmitidos, transferidos ou com mais de um contrato ao longo de 2025.
Valores retroativos e competência correta
Pagamentos retroativos podem distorcer a média mensal se forem concentrados no mês do pagamento em vez de atribuídos às competências a que se referem. O manual cita o grupo infoPerAnt do evento S-1200 como forma de detalhar valores por período de referência, por exemplo em ajustes decorrentes de convenção coletiva.
Para o abono, a diferença é relevante porque o sistema precisa apropriar a remuneração no mês correto. Se todo o retroativo for lançado em uma única competência sem o detalhamento devido, a média usada na identificação pode ficar artificialmente alta ou baixa. Se houver erro, o MTE orienta corrigir e reenviar os dados de remuneração.
Exclusões, duplicidades e alterações feitas depois do envio
O manual também aponta cenários em que a empresa transmite dados dentro do prazo e depois exclui a informação, faz alteração contratual fora do prazo ou duplica eventos entre matriz e filial. O fato de o evento ter existido em algum momento não significa que ele continuará válido no corte usado pelo processamento.
Por isso, a conferência final deve olhar o estado atual das informações no eSocial, e não apenas recibos históricos de transmissão. O que interessa para o processamento é o conjunto de vínculos e remunerações que estará disponível e consistente quando o MTE capturar os dados.
CPF e consistência cadastral também podem bloquear o pagamento
A Resolução Codefat/MTE nº 1.032/2025 prevê validação dos dados em bases governamentais. Entre as situações que podem suspender o pagamento estão CPF divergente, suspenso, cancelado, nulo ou inexistente na base da Receita Federal, além de inconsistências nas informações.
Isso não transforma o empregador em responsável por resolver toda pendência cadastral do trabalhador, mas reforça a necessidade de evitar divergências criadas pelo próprio cadastro ou pelo vínculo informado. Quando o RH identifica inconsistência de identificação, o melhor momento para tratar a origem do dado é antes do corte, e não depois que o trabalhador aparece como não habilitado.
O que 20 de junho de 2026 realmente significa
A confusão de datas fica mais simples quando os anos-base são separados. Para o ano-base 2024, o manual informa um segundo processamento com informações novas ou retificadas enviadas até 20/06/2026, com pagamento em 15/10/2026. Esse prazo não é o corte principal do ano-base 2025.
Para o ano-base 2025, a sequência correta é outra: primeiro corte em 31/08/2026; processamento entre outubro de 2026 e janeiro de 2027; calendário regular a partir de fevereiro de 2027; segunda janela até 20/06/2027; e pagamento dessa segunda rodada em outubro de 2027.
Essa distinção também explica por que uma página que apenas repete "20 de junho" sem identificar o ano-base pode induzir o empregador ao erro. O prazo deve sempre ser lido junto do ano-base e da rodada de processamento a que se refere.
Uma forma prática de fechar a revisão do RH
Antes de considerar o assunto encerrado, o empregador pode trabalhar por exceção. Primeiro, identificar trabalhadores com vínculo em 2025 e conferir se admissão, desligamento quando houver, matrícula e estabelecimento estão coerentes. Depois, confrontar as remunerações por competência com a folha interna e localizar competências sem valor, valores em matrícula encerrada ou eventos que foram excluídos.
Na sequência, vale concentrar a revisão nas rubricas com maior chance de alterar a média do abono, como salário, férias, terço constitucional, gratificações, prêmios e verbas retroativas. Quando houver mudança de parametrização, a equipe precisa verificar se a folha afetada foi efetivamente reenviada. Em valores retroativos, a competência de referência precisa estar
correta.
Por fim, a data de transmissão deve ser tratada como parte do controle. Uma retificação tecnicamente perfeita enviada depois do corte entra em outra rodada. Para o ano-base 2025, chegar até 31/08/2026 permite participar do primeiro processamento; chegar depois disso e até 20/06/2027 desloca o caso para o pagamento de outubro de 2027.
Perder 31 de agosto não extingue a informação, mas muda o calendário
O ponto mais importante para RH e empregadores é separar obrigação de correção de calendário de processamento. O primeiro prazo é 31 de agosto de 2026. Quem não conseguir deixar o ano-base 2025 correto até essa data ainda poderá enviar ou retificar informações até 20 de junho de 2027 para a segunda rodada, mas o trabalhador não seguirá o fluxo regular que começa em fevereiro de 2027.
Depois de 20 de junho de 2027, a consequência é maior: a informação será processada no próximo calendário. A Resolução também prevê multa para empregador que não prestar as informações na forma e no prazo estabelecidos, prestar declaração falsa ou inexata ou omitir informações, nos termos da legislação indicada pela própria norma.
A referência mais segura para este fechamento é o Manual de Orientação para o Empregador do Abono Salarial, publicado pelo Ministério do Trabalho e Emprego, em conjunto com a Resolução Codefat/MTE nº 1.032/2025 e a documentação vigente do eSocial. Para o ano-base 2025, a mensagem operacional é objetiva: 31/08/2026 é o corte principal, e a qualidade dos dados enviados é tão importante quanto chegar antes da data.