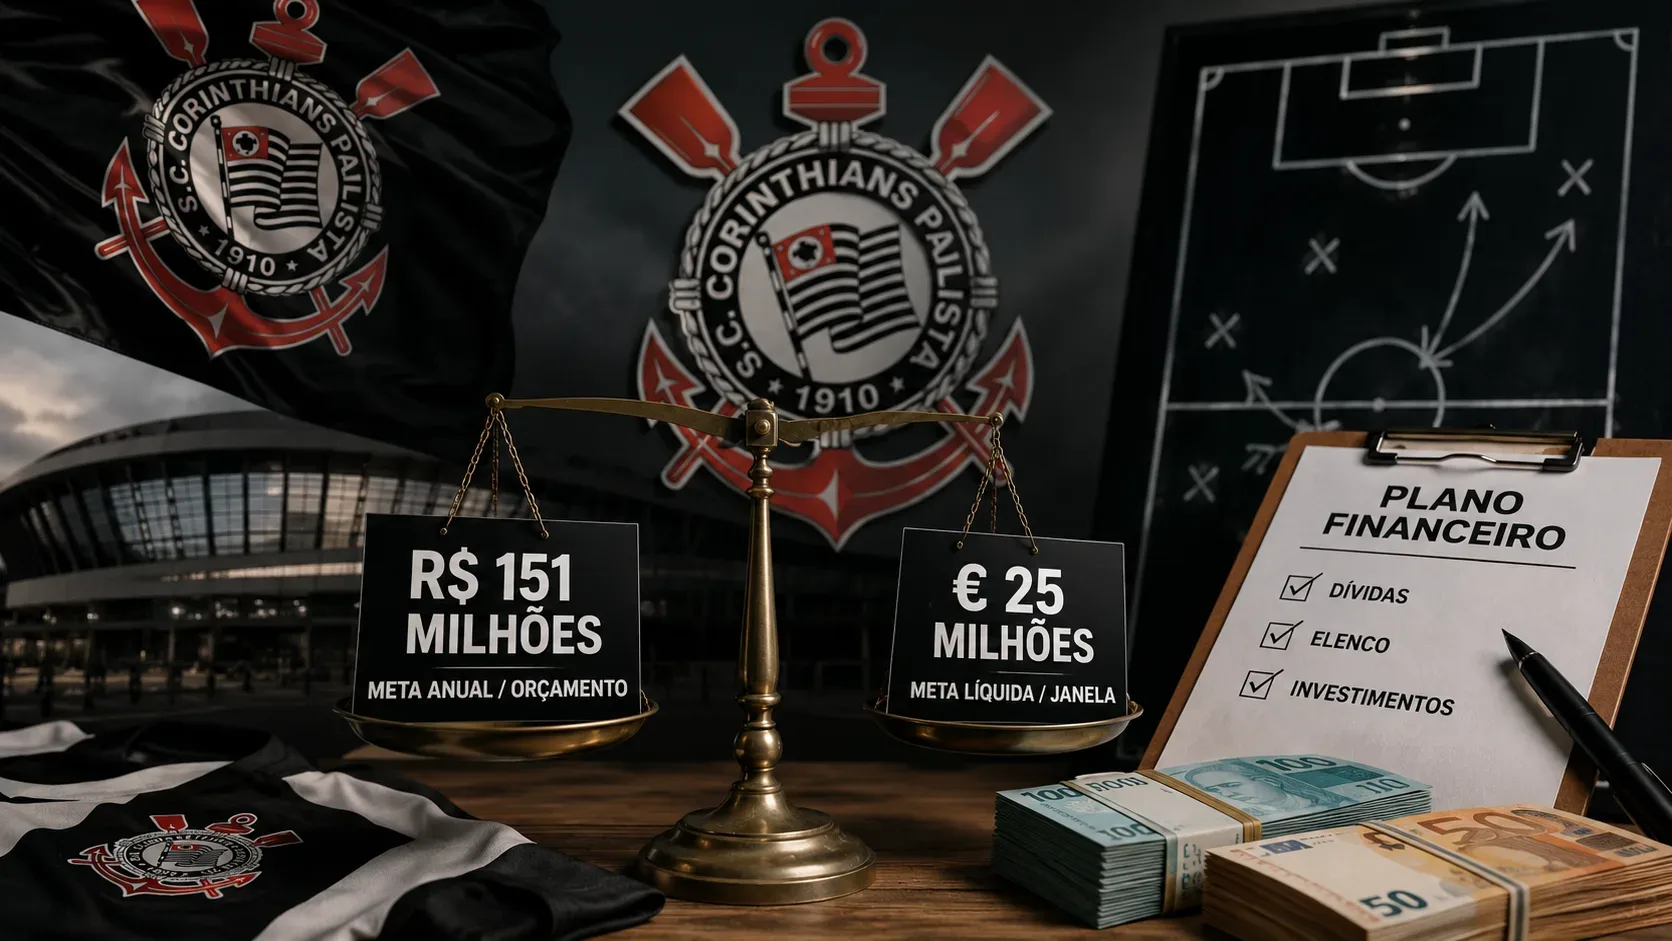
Resposta curta: o Corinthians convive com as duas metas, mas elas não medem exatamente a mesma coisa. Os R$ 151 milhões pertencem ao orçamento anual de 2026 e correspondem à receita prevista com repasse de direitos federativos e valores do mecanismo de solidariedade da Fifa. Já os €25 milhões líquidos passaram a ser tratados pela diretoria como a necessidade de arrecadação da janela do meio do ano, depois que vendas previstas para o começo da temporada foram adiadas e o déficit aumentou. As duas metas podem receber dinheiro das mesmas negociações, mas não devem ser usadas como sinônimos.
O que mede a meta de R$ 151 milhões
O Conselho Deliberativo aprovou o orçamento de 2026 em 15 de dezembro de 2025. Nesse plano, o Corinthians projetou um superávit anual de R$ 12 milhões e incluiu R$ 151 milhões de receita com repasse de direitos federativos e verbas oriundas do mecanismo de solidariedade da Fifa. Portanto, esse número é uma linha anual de orçamento, fixada em reais e pensada para o exercício inteiro, e não apenas para uma janela específica. A referência está no orçamento de 2026 aprovado pelo clube, conforme reportagem do ge.
Esse detalhe também torna a rubrica mais ampla do que uma lista de vendas diretas do elenco atual. O mecanismo de solidariedade pode gerar receita para clubes formadores quando um atleta treinado por eles é transferido posteriormente. A Fifa explica que a contribuição de solidariedade distribui parte da compensação de uma transferência aos clubes responsáveis pela formação do jogador. Assim, uma entrada desse tipo pode ajudar a cumprir a linha orçamentária de R$ 151 milhões mesmo sem ser, estritamente, o preço de venda de um atleta que hoje pertence ao Corinthians.
O que mede a meta de €25 milhões líquidos
A cifra em euros surgiu no acompanhamento das contas durante a temporada. Em junho, o clube divulgou déficit acumulado de R$ 168 milhões até abril, cerca de 130% acima do previsto para o período. Segundo a diretoria, o orçamento esperava R$ 75 milhões líquidos em negociações no começo do ano, mas as vendas foram postergadas para preservar o elenco e tentar valorizar ativos. No mesmo balancete, a gestão reiterou a expectativa de arrecadar aproximadamente €25 milhões líquidos na janela do meio do ano. Esses dados foram detalhados pelo ge ao analisar o balancete de abril.
Por isso, os €25 milhões funcionam melhor como uma meta operacional de geração de caixa e receita líquida na janela do que como uma segunda versão do orçamento anual. Em maio e junho, o ge já tratava o valor como necessidade da janela, associando-o ao esforço para equilibrar as contas e manter o time competitivo. Veja as referências de 17 de maio e 20 de junho.
Há ainda uma cautela importante: as reportagens usam a palavra “líquidos”, mas a documentação pública citada nelas não oferece uma conciliação detalhada, operação por operação, de todas as deduções que entram nesse cálculo. Portanto, não é seguro pegar o valor total anunciado de uma transferência e presumir que 100% dele conta para a meta líquida. Participações de terceiros, fatias de direitos econômicos, bônus condicionais e outras parcelas contratuais podem fazer o valor efetivamente atribuível ao Corinthians ser diferente do número de manchete.
Por que R$ 151 milhões e €25 milhões parecem a mesma meta
A confusão é compreensível porque, em 2026, a conversão de €25 milhões ficou muito perto de R$ 151 milhões em vários momentos. Em 17 de maio, o ge converteu €25 milhões em aproximadamente R$ 144,1 milhões. Em 20 de junho, a mesma cifra equivalia a cerca de R$ 147,3 milhões. Em 27 de agosto, aparecia perto de R$ 150 milhões. A diferença é efeito do câmbio: R$ 151 milhões é um valor orçamentário fixado em reais; €25 milhões é uma meta em moeda estrangeira cujo equivalente em reais oscila.
Ou seja, a proximidade numérica não prova identidade contábil. Ela apenas fez duas métricas de escopos diferentes parecerem equivalentes nas manchetes.
Comparação direta das duas cifras
| Critério | R$ 151 milhões | €25 milhões líquidos |
|---|---|---|
| Origem | Orçamento de 2026 aprovado em dezembro de 2025 | Acompanhamento financeiro e balancetes ao longo de 2026 |
| Período | Exercício anual de 2026 | Principalmente a janela do meio do ano |
| Moeda | Real, valor fixado no orçamento | Euro, com conversão variável para reais |
| Escopo | Repasse de direitos federativos + mecanismo de solidariedade da Fifa | Arrecadação líquida esperada com negociações na janela |
| Uso gerencial | Cumprir a receita prevista no plano anual | Recompor entradas adiadas e aliviar o caixa durante a temporada |
| Pode haver sobreposição? | Sim. Uma mesma venda pode contribuir para os dois objetivos, mas o valor que conta em cada métrica não precisa ser idêntico. | |
Como a negociação de André deve ser contada
A negociação do volante André recolocou as duas metas lado a lado. Em 27 de agosto, o ge informou que o Corinthians buscava uma venda para aliviar as finanças e que o clube detinha 70% dos direitos econômicos do jogador. Em 31 de agosto, a negociação com o Nottingham Forest ainda não estava concluída; o ge informou que o Corinthians não tinha pressa para formalizar o acordo porque a liberação do atleta estava prevista apenas para o fim do ano. Veja a explicação financeira de 27 de agosto e a atualização de 31 de agosto.
Isso mostra por que não basta comparar o valor total de uma proposta com R$ 151 milhões ou €25 milhões. Para saber quanto uma eventual venda de André realmente ajuda em cada meta, é preciso separar pelo menos três componentes:
- Parcela fixa: é a parte mais direta para comparar com a receita esperada, desde que se considere apenas a fatia que cabe ao Corinthians.
- Bônus e metas: parcelas condicionais não devem ser tratadas como dinheiro garantido antes de os gatilhos contratuais serem cumpridos.
- Participação do clube: se o Corinthians não possui 100% dos direitos econômicos, o valor bruto anunciado da operação não é automaticamente o valor que fica com o clube.
Além disso, uma receita recebida pelo mecanismo de solidariedade da Fifa pode ajudar a linha anual de R$ 151 milhões sem ser parte da venda de André. Esse é outro motivo para não transformar as duas cifras em uma única conta.
Uma venda de André, sozinha, bateria a meta?
Com as informações disponíveis em 31 de agosto, não é possível afirmar que sim. A negociação ainda não estava formalmente encerrada, havia componentes fixos e potenciais variáveis nas tratativas e o Corinthians detinha 70% dos direitos econômicos do atleta. Para declarar a meta cumprida, seria necessário conhecer o acordo final e a forma como o clube registrará a parcela efetivamente atribuível a ele.
O teste correto não é “o valor total da transferência é maior do que R$ 151 milhões?” nem “o pacote chega a €25 milhões?”. O teste é: quanto da operação entra na receita anual prevista e quanto representa arrecadação líquida efetiva para a janela?
Qual número usar em cada pergunta
- Se a pergunta é “quanto o orçamento de 2026 prevê arrecadar nessa rubrica?”, use R$ 151 milhões.
- Se a pergunta é “quanto a diretoria passou a dizer que precisava gerar de forma líquida na janela do meio do ano?”, use €25 milhões.
- Se a pergunta é “uma venda específica bateu a meta?”, não use o valor de manchete sozinho: confira a participação do Corinthians, a parcela fixa, os bônus e o que efetivamente será contabilizado.
Conclusão
Não há uma contradição real entre R$ 151 milhões e €25 milhões. O primeiro número é a meta anual do orçamento, em reais e com escopo que inclui transferências e solidariedade da Fifa. O segundo é a meta líquida operacional associada à janela, em euros, reforçada quando as vendas do começo do ano não aconteceram e o déficit aumentou. Como o câmbio aproximou €25 milhões de R$ 151 milhões, as duas cifras passaram a parecer equivalentes — mas a origem, o período e a base de cálculo são diferentes.