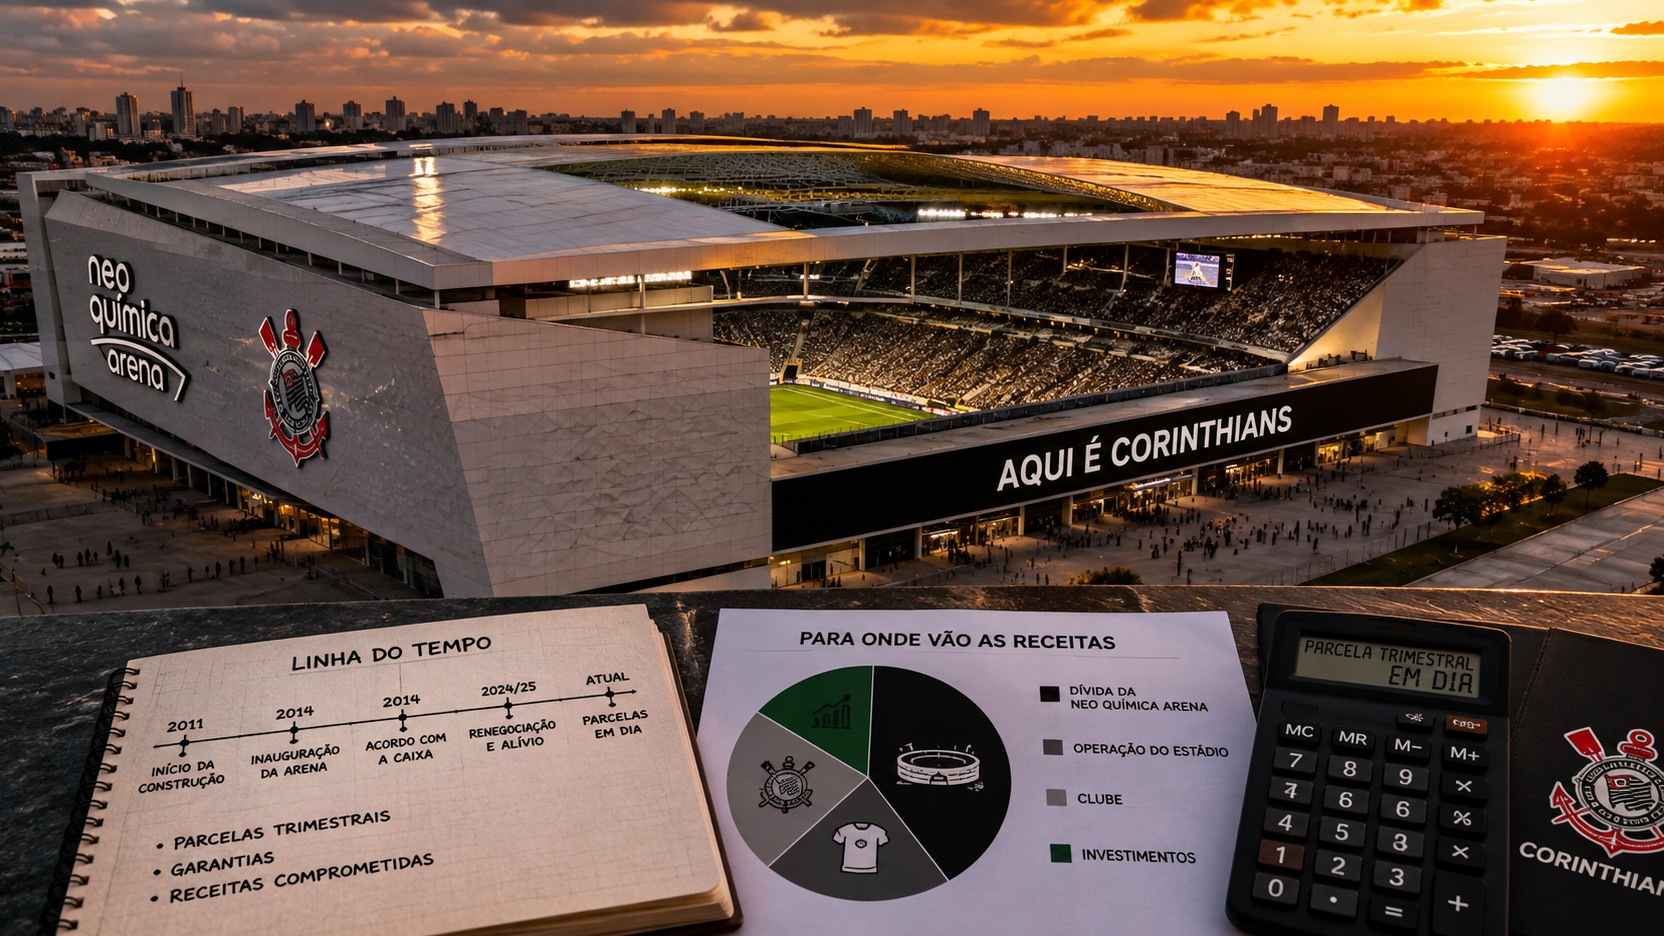
A resposta mais segura para “quanto o Corinthians ainda deve pela Neo Química Arena?” precisa de uma data. As demonstrações financeiras de 2025 registraram saldo devedor de aproximadamente R$ 642 milhões com a Caixa Econômica Federal em 31 de dezembro de 2025. Em 2026, o clube manteve em dia as duas primeiras parcelas trimestrais conhecidas, de cerca de R$ 28 milhões cada, somando aproximadamente R$ 56 milhões até julho. Isso não autoriza, porém, a concluir que o saldo atual seja simplesmente R$ 642 milhões menos R$ 56 milhões.
A razão é que cada parcela reúne juros e amortização, enquanto o contrato é corrigido por uma taxa ligada ao CDI acrescida de 2% ao ano. O saldo, portanto, muda ao longo do tempo. Sem um demonstrativo atualizado depois dos pagamentos de março e junho, o número defensável continua sendo o último saldo oficial publicado, acompanhado da informação de que as prestações de 2026 estavam adimplentes até a segunda parcela.
Quanto o Corinthians paga em 2026
O refinanciamento vigente prevê quatro pagamentos por ano, normalmente com vencimentos em março, junho, setembro e dezembro. Reportagem de 21 de julho de 2026 informou que as duas primeiras parcelas do ano ficaram em torno de R$ 28 milhões cada e que o desembolso total projetado para 2026 era de aproximadamente R$ 115 milhões. As duas prestações restantes estavam previstas para 25 de setembro e 25 de dezembro.
Esses valores não são prestações fixas como as de um financiamento imobiliário comum. O próprio contrato, conforme descrito nas demonstrações financeiras do clube, combina amortizações crescentes com juros de 2% ao ano mais a variação do CDI. Por isso, o peso de cada trimestre depende do saldo devedor e do custo financeiro do período.
Há ainda uma diferença importante entre números que aparecem em reportagens sobre 2025. O balanço do Corinthians registra R$ 126,083 milhões em adições de repasses para amortização do financiamento da Caixa naquele ano. Algumas matérias que tratam apenas das quatro parcelas periódicas citam cerca de R$ 93 milhões. Esses dois números não devem ser misturados como se
fossem exatamente a mesma métrica: o primeiro vem do registro contábil de repasses ligados à estrutura da Arena; o segundo é apresentado como soma das prestações trimestrais. Sem uma conciliação detalhada de cada movimentação, o mais prudente é preservar os dois recortes e explicar o que cada um mede.
Como a dívida chegou ao modelo atual
O financiamento original foi contratado em 2013, com a Caixa como instituição repassadora de recursos do programa Pró-Copa Arenas do BNDES. O estádio foi inaugurado em 2014, mas o fluxo de pagamento não seguiu o desenho inicial. Anos de inadimplência e disputas levaram a uma nova reestruturação.
O quarto aditamento do contrato foi assinado em 25 de julho de 2022, e a reestruturação foi concluída naquele ano. O novo arranjo alongou o prazo até dezembro de 2041, redesenhou garantias, contas vinculadas e a forma de alocação das receitas. Em 2023 e 2024, os pagamentos concentraram-se nos juros e encargos acumulados do período anterior. A amortização mais efetiva do principal passou a ocorrer a partir de 2025.
Isso ajuda a entender por que a Arena pode ter recebido grandes repasses sem que o saldo caia na mesma velocidade. Durante parte do cronograma, uma fatia relevante do dinheiro serviu para normalizar juros e encargos, e a correção financeira continua incidindo sobre o saldo remanescente.
Para onde vai o dinheiro da Arena
O ponto central do acordo não é apenas “quanto se paga”, mas quais receitas ficam amarradas ao financiamento. As demonstrações financeiras de 2025 detalham um pacote de cessões fiduciárias e garantias que transforma várias fontes de receita em proteção para a Caixa.
Bilheteria
O contrato vincula 55% da receita bruta de bilheteria da Arena. Isso significa que uma casa cheia não se converte integralmente em dinheiro livre para o futebol. Há custos de operação do jogo e, além disso, uma parcela relevante da receita bruta está ligada ao financiamento.
Em 2025, o Corinthians informou R$ 115 milhões de bilheteria na Neo Química Arena e R$ 217 milhões de receita total do estádio. A administração afirmou que a operação da Arena era superavitária. Ainda assim, superávit operacional e liquidez do clube são coisas diferentes: um ativo pode gerar resultado positivo e, ao mesmo tempo, exigir forte serviço da dívida e manter receitas sob vinculação contratual.
Naming rights
Cem por cento das receitas de naming rights da Arena estão incluídas entre os direitos creditórios dados em garantia. O contrato atual com a Neo Química foi firmado em 2020, e Corinthians e Caixa vêm discutindo desde 2025 alternativas para reavaliar esse ativo e estudar uma eventual solução que reduza o passivo da Arena.
Essa negociação não equivale a uma quitação já concluída. Até agosto de 2026, as fontes públicas consultadas indicavam conversas em andamento, com valuation do estádio e dos direitos de nome usado como referência. Enquanto não houver novo instrumento formal, vale o contrato vigente de financiamento e o pacote atual de garantias.
Premiações, venda de atletas e televisão
O acordo também alcança 50% de premiações do futebol masculino em caso de título ou vice-campeonato, 30% dos recebíveis de venda de atletas do futebol masculino e receitas de direitos de transmissão do Campeonato Brasileiro em situações previstas de inadimplência.
Na prática, isso explica por que a dívida da Arena pode afetar áreas que parecem não ter relação direta com o estádio. Uma venda de jogador ou uma premiação de campeonato pode ser financeiramente relevante para montar elenco, pagar fornecedores ou quitar obrigações esportivas, mas parte desses recursos pode estar previamente vinculada como garantia do contrato com a Caixa.
A conta reserva é o ponto que mais aperta a liquidez
Além das parcelas, o contrato exige uma conta reserva equivalente a quatro prestações trimestrais de principal e juros, ou seja, aproximadamente um ano de serviço da dívida. O valor exigido não é fixo: ele acompanha o tamanho das parcelas.
Nas demonstrações financeiras de 31 de dezembro de 2025, o saldo registrado nessa conta era de R$ 23,908 milhões, e a constituição integral da reserva ainda aparecia como obrigação acessória em regularização. Reportagens de 2026 estimaram que, com prestações na faixa de R$ 20 milhões a R$ 30 milhões, o colchão necessário poderia ficar entre aproximadamente R$ 80 milhões e R$ 120 milhões.
A lógica da reserva é proteger o credor contra futuros atrasos. Para o Corinthians, porém, ela reduz flexibilidade: recursos que poderiam circular no caixa precisam permanecer disponíveis dentro da estrutura de garantias. Se a reserva não estiver adequadamente coberta, o banco pode acionar receitas vinculadas para recompor a proteção contratual.
Foi justamente esse tipo de mecanismo que ganhou visibilidade quando parte da premiação da Copa do Brasil de 2025 foi retida pela Caixa. O episódio mostrou que as garantias não são apenas cláusulas teóricas; elas podem interferir no fluxo de dinheiro que o clube esperava usar em outras frentes.
Por que um estádio rentável ainda pressiona o caixa
A contradição é só aparente. O Corinthians afirma que a operação da Neo Química Arena é superavitária e vem ampliando receitas com bilheteria, camarotes, eventos e cadeiras. Isso é positivo para o ativo. Mas o clube carrega, ao mesmo tempo, um financiamento longo, indexado e protegido por garantias muito amplas.
O primeiro problema é o formato do desembolso. Em vez de uma despesa pequena e distribuída mensalmente, o caixa enfrenta picos trimestrais de dezenas de milhões de reais. Mesmo que o clube saiba a data com antecedência, é preciso acumular liquidez para março, junho, setembro e dezembro.
O segundo problema é o custo financeiro. Como o contrato cobra 2% ao ano mais CDI, juros elevados tornam o serviço da dívida mais pesado e reduzem a velocidade com que os pagamentos diminuem o principal.
O terceiro problema é a sobreposição de garantias. Bilheteria, naming rights, premiações, vendas de atletas e, em certos cenários, direitos de transmissão deixam de ser fontes totalmente livres.
Isso diminui a capacidade de redirecionar dinheiro rapidamente para salários, direitos de imagem, contratações, acordos judiciais ou dívidas esportivas.
O quarto problema é a conta reserva. Mesmo quando a parcela do trimestre foi paga, o contrato continua exigindo proteção para as parcelas seguintes. O efeito sobre o caixa, portanto, não termina no dia do vencimento.
A dívida da Arena entra na dívida total do Corinthians?
Sim, mas é importante separar categorias. O financiamento da Neo Química Arena é uma obrigação específica ligada à Caixa e à estrutura societária e financeira do estádio. No balanço de 2025, o saldo de aproximadamente R$ 642 milhões foi tratado como parte relevante do endividamento total do clube.
Financiamento da Arena
É o passivo tratado neste artigo: contrato de longo prazo com a Caixa, vencimento final em 2041, pagamentos trimestrais, juros e amortização, além do pacote de garantias. O dinheiro transita pela estrutura da Arena, que envolve a SPE e o Arena FII, mas o credor financeiro central do contrato é a Caixa.
RCE cível
O Regime Centralizado de Execuções reúne débitos cíveis em um plano judicial de pagamento. É outra obrigação, com regras próprias e percentuais de receitas destinados ao plano. Pagar o RCE não reduz a dívida do estádio, e pagar a Arena não quita os credores do RCE.
Dívida tributária
O acordo com a Procuradoria-Geral da Fazenda Nacional consolidou passivos tributários em uma transação separada. Também não é dívida da Neo Química Arena. Ela pesa no mesmo caixa do clube, mas possui credor, cronograma e garantias diferentes.
Dívidas do futebol
Transfer bans, parcelas por aquisição de atletas, comissões, salários e direitos de imagem pertencem a outra camada do passivo. Esses compromissos podem disputar liquidez com a Arena, mas não devem ser somados ao saldo de R$ 642 milhões como se fossem parte do mesmo contrato.
Essa separação é essencial para entender manchetes sobre “dívida total”. O Corinthians pode reduzir uma obrigação e aumentar outra no mesmo período. Por isso, uma queda no saldo da Arena não significa, sozinha, melhora equivalente no endividamento global do clube.
O que a renegociação com a Caixa tenta mudar
Desde 2025, Corinthians e Caixa discutem alternativas para reduzir o peso do contrato. Um dos caminhos envolve os naming rights e a avaliação econômica do estádio. O interesse do clube é transformar um ativo comercial valioso em mecanismo capaz de amortizar uma parcela maior do passivo e, ao mesmo tempo, aliviar restrições sobre receitas correntes.
Até 15 de agosto de 2026, porém, não havia nas fontes públicas consultadas um novo acordo definitivo que substituísse o refinanciamento de 2022. O que existe é uma negociação. Por isso, projeções de quitação por naming rights, venda de ativos ou mudança de gestor devem ser
tratadas como possibilidades, não como dívida já eliminada.
O número que vale acompanhar agora
Para saber se a situação realmente melhora, há quatro indicadores mais úteis do que uma manchete isolada sobre “quanto foi pago”. O primeiro é o saldo devedor oficial atualizado depois das parcelas de 2026. O segundo é quanto de cada pagamento corresponde a juros e quanto efetivamente amortiza principal. O terceiro é o nível exigido e efetivamente constituído da conta reserva. O quarto é o volume de receitas que permanece bloqueado ou cedido em garantia.
Hoje, o quadro é este: o último saldo oficial de fechamento é de cerca de R$ 642 milhões em 31 de dezembro de 2025; as duas primeiras parcelas de 2026, de aproximadamente R$ 28 milhões cada, foram pagas; o ano tinha desembolso projetado de cerca de R$ 115 milhões; e o contrato continua com prazo final em dezembro de 2041, salvo nova renegociação.
É por isso que dizer apenas “o Corinthians deve R$ 642 milhões pela Arena” conta só metade da história. A outra metade está no caminho do dinheiro: quanto sai por trimestre, quanto vira juros, quanto reduz principal e quantas receitas deixam de estar livres antes mesmo de entrarem no caixa.