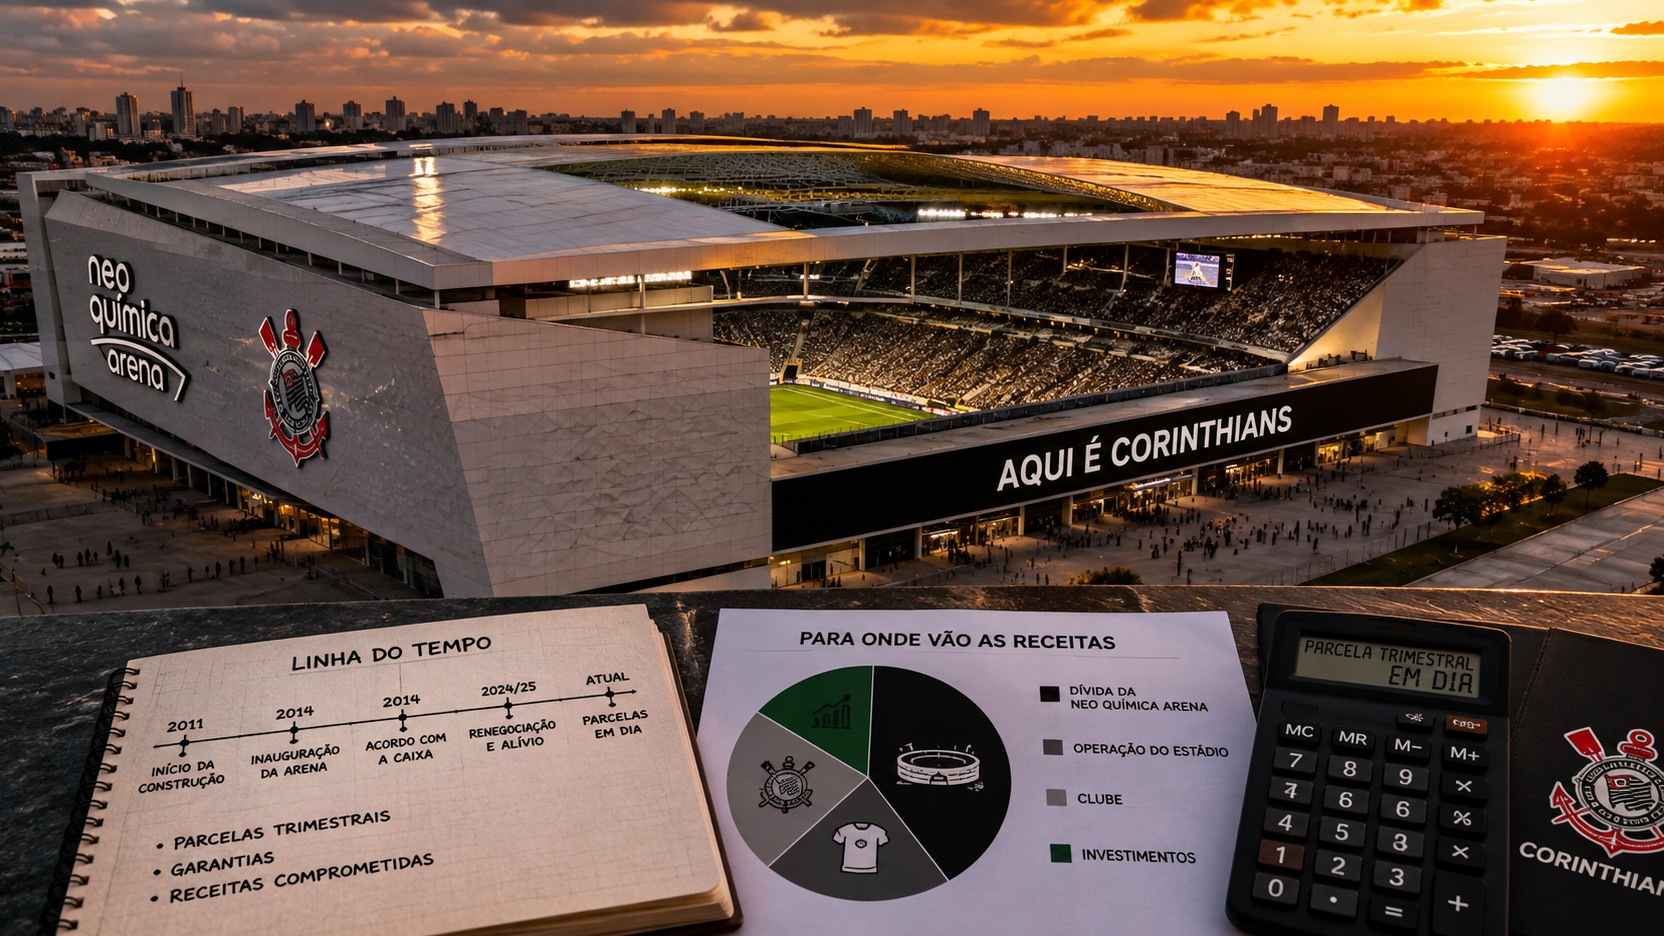
La respuesta más segura a “¿cuánto debe aún Corinthians por Neo Química Arena?” necesita una cita. Los estados financieros de 2025 registraron un saldo de deuda de aproximadamente R$ 642 millones con Caixa Econômica Federal el 31 de diciembre de 2025. En 2026, el club mantuvo actualizadas las dos primeras cuotas trimestrales conocidas, de alrededor de R$ 28 millones cada una, totalizando aproximadamente R$ 56 millones hasta julio. Sin embargo, esto no nos autoriza a concluir que el saldo actual es simplemente de R$ 642 millones menos R$ 56 millones.
La razón es que cada cuota incluye intereses y amortización, mientras que el contrato se ajusta mediante una tasa ligada al CDI más un 2% anual. Por tanto, el equilibrio cambia con el tiempo. Sin un extracto actualizado tras los pagos de marzo y junio, la cifra defendible sigue siendo el último balance oficial publicado, acompañado de la información de que las cuotas de 2026 vencían hasta la segunda cuota.
¿Cuánto pagará el Corinthians en 2026?
La refinanciación actual prevé cuatro pagos por año, que normalmente vencen en marzo, junio, septiembre y diciembre. El informe del 21 de julio de 2026 informó que las dos primeras cuotas del año rondaron los R$ 28 millones cada una y que el desembolso total previsto para 2026 fue de aproximadamente R$ 115 millones. Las dos entregas restantes estaban programadas para el 25 de septiembre y el 25 de diciembre.
Estos importes no son cuotas fijas como las de un préstamo inmobiliario común. El propio contrato, tal y como se describe en las cuentas del club, combina amortizaciones crecientes con un interés del 2% anual más la variación del CDI. Por tanto, el peso de cada trimestre depende del saldo vivo y del coste financiero del periodo.
Aún hay una diferencia importante entre las cifras que aparecen en los informes sobre 2025. El balance del Corinthians registra R$ 126.083 millones, además de transferencias para pagar el financiamiento de Caixa ese año. Algunos artículos que tratan sólo de las cuatro entregas periódicas mencionan alrededor de R$ 93 millones. Estos dos números no deben mezclarse como si
eran exactamente la misma métrica: la primera proviene del registro contable de transferencias vinculadas a la estructura de Arena; el segundo se presenta como la suma de las cuotas trimestrales. Sin una conciliación detallada de cada movimiento, lo más prudente es preservar ambos apartados y explicar qué mide cada uno.
Cómo llegó la deuda al modelo actual
El financiamiento original fue contratado en 2013, siendo Caixa la institución que transfirió los recursos del programa BNDES Pró-Copa Arenas. El estadio se inauguró en 2014, pero el flujo de pagos no siguió el diseño inicial. Años de incumplimiento y disputas llevaron a una mayor reestructuración.
La cuarta modificación del contrato se firmó el 25 de julio de 2022 y la reestructuración se completó ese año. El nuevo acuerdo extendió el plazo hasta diciembre de 2041, rediseñó las garantías, vinculó las cuentas y la forma en que se asignaron los ingresos. En 2023 y 2024 los pagos se concentraron en intereses y cargos acumulados del período anterior. La amortización más efectiva del principal comenzó a producirse a partir de 2025.
Esto ayuda a comprender por qué Arena pudo haber recibido grandes transferencias sin que el saldo cayera a la misma velocidad. Durante parte del cronograma, una parte relevante del dinero sirvió para normalizar intereses y cargos, y la corrección financiera continúa afectando el saldo restante.
¿A dónde va el dinero de la Arena?
El punto central del acuerdo no es sólo “cuánto se paga”, sino qué ingresos están vinculados a la financiación. Las cuentas anuales de 2025 detallan un paquete de cesiones fiduciarias y garantías que transforma diversas fuentes de ingresos en protección para Caixa.
Taquilla
El contrato vincula el 55% de los ingresos brutos de taquilla de la Arena. Esto significa que un lleno no se convierte completamente en dinero gratis para el fútbol. El juego tiene costes operativos y, además, una parte importante de los ingresos brutos está ligada a la financiación.
En 2025, Corinthians registró R$ 115 millones en ventas de entradas en el Neo Química Arena y R$ 217 millones en ingresos totales del estadio. La administración afirmó que el funcionamiento de la Arena era excedente. Aún así, el excedente operativo y la liquidez del club son cosas diferentes: un activo puede generar resultados positivos y, al mismo tiempo, requerir un fuerte servicio de la deuda y mantener los ingresos bajo obligaciones contractuales.
Derechos de denominación
El cien por ciento de los ingresos por derechos de nombre de Arena se incluyen entre los derechos de crédito otorgados como garantía. El contrato actual con Neo Química se firmó en 2020, y Corinthians y Caixa están discutiendo alternativas desde 2025 para reevaluar este activo y estudiar una posible solución que reduzca el pasivo de Arena.
Esta negociación no equivale a un acuerdo que ya se haya completado. Hasta agosto de 2026, fuentes públicas consultadas indicaron conversaciones en curso, tomando como referencia la valoración del estadio y los derechos de denominación. Mientras no exista un nuevo instrumento formal, el actual contrato de financiación y el actual paquete de garantías son válidos.
Premios, ventas de deportistas y televisión
El acuerdo también cubre el 50% de los premios del fútbol masculino en caso de título o subcampeonato, el 30% de los créditos por la venta de atletas de fútbol masculino y los ingresos por los derechos de retransmisión del Campeonato Brasileño en situaciones de impago previstas.
En la práctica, esto explica por qué la deuda del Arena puede afectar áreas que parecen no tener relación directa con el estadio. La venta de un jugador o la adjudicación de un campeonato pueden ser relevantes económicamente para formar una plantilla, pagar a proveedores o saldar obligaciones deportivas, pero parte de estos recursos pueden estar previamente vinculados como garantía del contrato con Caixa.
La cuenta de reservas es el punto que más exprime la liquidez
Además de las cuotas, el contrato requiere una cuenta de reserva equivalente a cuatro cuotas trimestrales de capital e intereses, es decir, aproximadamente un año de servicio de la deuda. El importe requerido no es fijo: depende del tamaño de las cuotas.
En los estados financieros al 31 de diciembre de 2025, el saldo registrado en esta cuenta era de R$ 23.908 millones, y la plena constitución de la reserva aún aparecía como obligación accesoria en regularización. Los informes de 2026 estimaban que, con cuotas en el rango de R$ 20 millones a R$ 30 millones, el colchón necesario podría estar entre aproximadamente R$ 80 millones y R$ 120 millones.
La lógica de la reserva es proteger al acreedor contra futuros retrasos. Para el Corinthians, sin embargo, reduce la flexibilidad: los recursos que podrían circular en la caja registradora deben permanecer disponibles dentro de la estructura de garantía.. Si la reserva no está cubierta adecuadamente, el banco puede activar ingresos asignados para restablecer la protección contractual.
Fue precisamente este tipo de mecanismo el que ganó visibilidad cuando parte del premio en metálico de la Copa do Brasil 2025 fue retenido por Caixa. El episodio demostró que las garantías no son sólo cláusulas teóricas; podrían interferir con el flujo de dinero que el club esperaba utilizar en otros frentes.
Por qué un estadio rentable sigue ejerciendo presión sobre el efectivo
La contradicción es sólo aparente. Corinthians afirma que la operación de Neo Química Arena es excedentaria y viene incrementando los ingresos por taquilla, palcos, eventos y asientos. Esto es positivo para el activo. Pero el club cuenta, al mismo tiempo, con una financiación a largo plazo, indexada y protegida por garantías muy amplias.
El primer problema es el formato del desembolso. En lugar de un pequeño gasto distribuido mensualmente, el efectivo enfrenta picos trimestrales de decenas de millones de reales. Aunque el club conozca la fecha con antelación, es necesario acumular liquidez para marzo, junio, septiembre y diciembre.
El segundo problema es el coste financiero. Como el contrato cobra un 2% anual más CDI, las altas tasas de interés hacen que el servicio de la deuda sea más oneroso y reducen la velocidad a la que los pagos reducen el capital.
El tercer problema es la superposición de garantías. La taquilla, los derechos de nombre, los premios, las ventas de los atletas y, en ciertos casos, los derechos de transmisión ya no son fuentes completamente gratuitas.
Esto reduce la capacidad de redirigir rápidamente el dinero a sueldos, derechos de imagen, fichajes, acuerdos judiciales o deudas deportivas.
El cuarto problema es la cuenta de reserva. Incluso cuando se ha pagado la cuota del trimestre, el contrato sigue requiriendo protección para las cuotas posteriores. El efecto en efectivo, por tanto, no finaliza en la fecha de vencimiento.
¿La deuda de la Arena forma parte de la deuda total del Corinthians?
Sí, pero es importante separar categorías. La financiación de Neo Química Arena es una obligación específica ligada a Caixa y a la estructura societaria y financiera del estadio. En el balance de 2025, el saldo de aproximadamente R$ 642 millones fue tratado como una parte relevante de la deuda total del club.
Financiamiento de la arena
Este es el pasivo cubierto en este artículo: contrato a largo plazo con Caixa, vencimiento final en 2041, pagos trimestrales, intereses y amortización, además del paquete de garantía. El dinero pasa por la estructura Arena, en la que participan la SPE y la Arena FII, pero el acreedor financiero central del contrato es Caixa.
REC civil
El Régimen de Ejecución Centralizado agrupa las deudas civiles en un plan de pago judicial. Es una obligación más, con sus propias reglas y porcentaje de ingresos destinados al plan. Pagar al RCE no reduce la deuda del estadio y pagar al Arena no paga a los acreedores del RCE.
Deuda tributaria
El convenio con la Procuraduría General del Tesoro Nacional consolidó las obligaciones tributarias en una transacción separada. Tampoco es deuda de Neo Química Arena. Pesa en el flujo de caja del mismo club, pero tiene acreedor, cronograma y garantías diferentes.
Deudas de fútbol
Las prohibiciones de transferencias, las cuotas para la adquisición de deportistas, las comisiones, los salarios y los derechos de imagen pertenecen a otro nivel de responsabilidades. Estos compromisos podrán competir por liquidez con la Arena, pero no deben sumarse al saldo de R$ 642 millones como si fueran parte del mismo contrato.
Esta separación es esencial para entender los titulares sobre la “deuda total”. Los corintios pueden reducir una obligación y aumentar otra en el mismo período. Por lo tanto, una caída en el balance de Arena no significa, por sí sola, una mejora equivalente en la deuda global del club.
Lo que intenta cambiar la renegociación con Caixa
Desde 2025, Corinthians y Caixa discuten alternativas para reducir el peso del contrato. Uno de los caminos pasa por los derechos de denominación y la evaluación económica del estadio. El interés del club es transformar un valioso activo comercial en un mecanismo capaz de amortizar una mayor parte de su pasivo y, al mismo tiempo, aliviar las restricciones sobre los ingresos corrientes.
Hasta el 15 de agosto de 2026, sin embargo, no había ningún nuevo acuerdo definitivo en las fuentes públicas consultadas que sustituyera la refinanciación de 2022. Lo que existe es una negociación. Por lo tanto, se deben considerar proyecciones de liquidación por derechos de denominación, venta de activos o cambio de administrador
tratados como posibilidades, no como deuda ya eliminada.
El número que vale la pena seguir ahora
Para saber si realmente la situación mejora, hay cuatro indicadores que son más útiles que un titular aislado sobre “cuánto se pagó”. El primero es el saldo pendiente oficial actualizado después de las cuotas de 2026. La segunda es cuánto de cada pago corresponde a intereses y cuánto realmente reembolsa el principal. El tercero es el nivel requerido y efectivamente constituido de la cuenta de reserva. El cuarto es el volumen de ingresos que quedan bloqueados o transferidos como garantía.
Hoy el panorama es el siguiente: el último saldo de cierre oficial ronda los R$ 642 millones el 31 de diciembre de 2025; se pagaron las dos primeras cuotas de 2026, de aproximadamente R$ 28 millones cada una; el año tuvo un desembolso previsto de alrededor de R$ 115 millones; y el contrato continúa con una fecha límite de diciembre de 2041, a menos que se vuelva a renegociar.
Por eso, decir simplemente “El Corinthians debe R$ 642 millones por la Arena” sólo cuenta la mitad de la historia. La otra mitad es dinero: cuánto sale por trimestre, cuánto se convierte en intereses, cuánto reduce el capital y cuántos ingresos dejan de ser gratuitos incluso antes de entrar en la caja registradora.