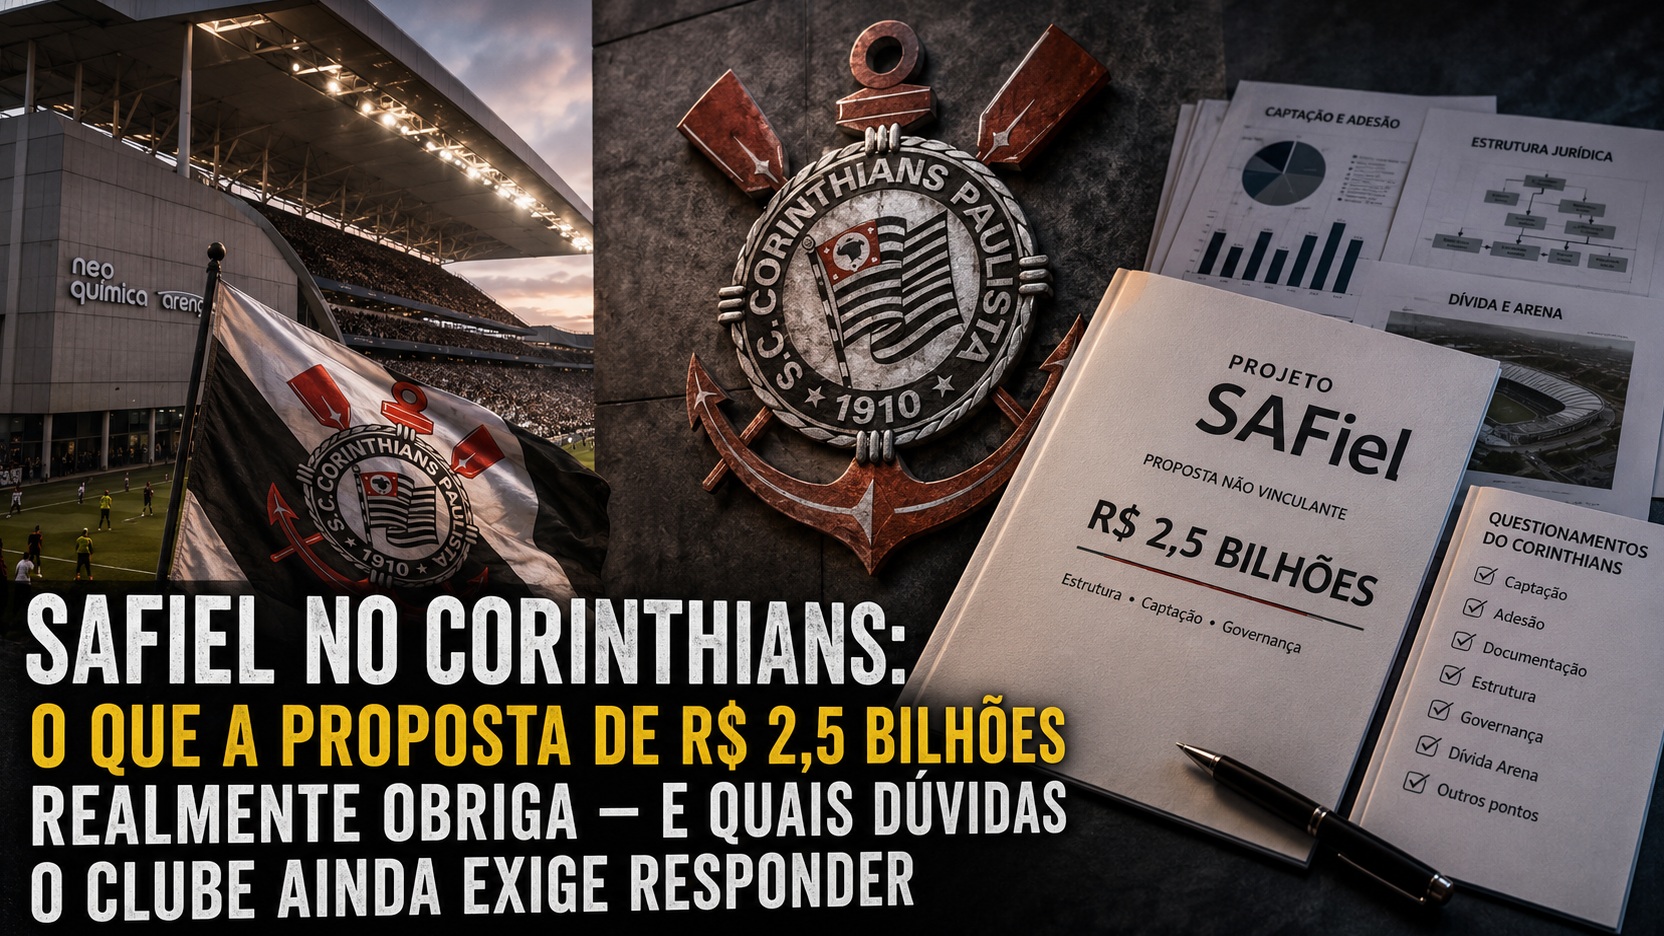
La respuesta corta, hasta la noche del 29 de agosto de 2026, es esta: los R$ 2,5 mil millones de SAFiel no son un valor ya garantizado a Corinthians. La cifra aparece en los documentos del proyecto como referencia de captación. La propuesta del 2 de junio tampoco obliga al club a aprobar o constituir la SAF, pero incluye una excepción importante: la cláusula 9 es expresamente vinculante y produciría efectos legales inmediatos si se firmara el documento.
Esa diferencia está en el centro de la discusión. Llamar al texto simplemente "propuesta no vinculante" puede sugerir que la firma no genera ninguna consecuencia práctica. El propio documento dice lo contrario en puntos específicos. Al mismo tiempo, tratar los R$ 2,5 mil millones como un aporte ya disponible también sería una exageración: la captación todavía depende de una estructura financiera, reservas firmes, diligencia debida, eventual análisis regulatorio y aprobaciones internas.
De dónde salen los R$ 2,5 mil millones
El Book SAFiel 2.0, divulgado en mayo, elevó el aporte de referencia del proyecto a R$ 2,5 mil millones, con posibilidad de suplementación hasta R$ 3 mil millones. El modelo prevé 10 millones de acciones ordinarias a un valor de referencia de R$ 250 cada una, lo que lleva matemáticamente a R$ 2,5 mil millones. El material separa la distribución entre una franja popular, un segmento minorista más amplio e inversores ancla, además de admitir acciones preferentes sin voto como complemento de captación si fuera necesario.
El propio Book, sin embargo, contiene una salvedad que no debe ignorarse: la información financiera y los resultados pretendidos se presentan como estimaciones, y no como compromiso o garantía. El estudio afirma partir de una base de al menos 10 millones de hinchas de Corinthians considerados económicamente activos y trabaja con un índice de adhesión inferior al 5% para llegar a la captación de referencia.
Es exactamente esa premisa la que Corinthians decidió poner a prueba. Según el cuestionario enviado por el club, los dirigentes quieren saber cómo se combinaron las bases de Datafolha, Ipsos/Ipec, IBGE, Serasa, Anbima, B3 e Instituto Locomotiva, si universos diferentes fueron tratados de forma comparable, qué capacidad financiera efectiva se atribuyó a los hinchas y qué escenarios conservador, intermedio y pesimista sustentan el modelo. El club también pide ejemplos verificables de capitalizaciones pulverizadas que hayan obtenido una conversión semejante y quiere saber si el Book podrá ser auditado.
En otras palabras: la cuenta de 10 millones de acciones a R$ 250 explica la arquitectura del valor, pero no prueba que existan suficientes compradores para integrar ese capital.
La propuesta de junio trata el valor como referencia, no como un cheque listo
La Segunda Propuesta No Vinculante, fechada el 2 de junio de 2026, es más operativa que el Book. En ella, el monto de referencia vuelve a ser de R$ 2,5 mil millones, y puede llegar a R$ 3 mil millones en caso de exceso de demanda. El texto dice que cualquier flexibilización de la captación de referencia necesitaría consenso entre las partes.
Más adelante, entre las condiciones para consumar la operación, aparece la captación de aproximadamente R$ 2,5 mil millones en reservas firmes, "o un valor que viabilice la continuidad del proyecto". Esto refuerza que la cifra es una meta central de la estructura, pero no funciona, en el documento publicado, como promesa incondicional de depósito de R$ 2,5 mil millones por parte del grupo antes de la operación.
La diferencia también ayuda a entender por qué el capital social de Invasão Fiel S.A. entró en el cuestionario de Corinthians. El club señaló que la empresa responsable de la propuesta fue constituida en julio de 2025 y tiene un capital social de R$ 3.000, y pidió detalles sobre su estructura, historial y capacidad para organizar una transacción de miles de millones de reales. Un capital social pequeño, por sí solo, no prueba incapacidad para liderar una captación en el mercado; pero tampoco demuestra que el dinero necesario ya esté contratado. Es precisamente ese puente entre el vehículo societario y los recursos efectivamente disponibles lo que Corinthians quiere documentado.
Cómo pretende SAFiel separar el fútbol del club asociativo
En la versión de junio, la operación prevé la constitución de una Sociedade Anônima do Futebol que recibiría el llamado Perímetro del Fútbol. Ese perímetro incluye, a modo de ejemplo, derechos sobre jugadores, contratos de patrocinio y transmisión, infraestructura vinculada a la operación deportiva, activos intangibles y obligaciones relacionadas con el fútbol.
La propuesta indica que SAFIEL sería controlada por Invasão Fiel S.A., mientras que Sport Club Corinthians Paulista figuraría como accionista fundador con derechos especiales, entre ellos una golden share y representación en estructuras de gobernanza. La participación económica final del club no está fijada como un porcentaje simple en el documento: dependería de la valoración, de la determinación del endeudamiento neto y de los ajustes previstos en los documentos definitivos.
El modelo también promete una propiedad accionaria pulverizada entre hinchas de Corinthians, límites por CPF, consejos con representación distribuida, protección de símbolos y una cláusula de reversibilidad. Sin embargo, una parte relevante de estos mecanismos todavía depende del estatuto de la futura SAF, del acuerdo de accionistas, del contrato de suscripción y de otros documentos que la propia propuesta enumera como instrumentos definitivos aún por negociar.
Este punto es importante porque varias ventajas divulgadas por el proyecto, como regalías estimadas en R$ 600 millones a lo largo de diez años, un aporte de hasta R$ 50 millones al club social y reglas detalladas de gobernanza, son términos propuestos para una estructura futura. No deben confundirse con dinero ya recibido ni con una obligación definitivamente constituida hoy.
Qué significa realmente "no vinculante" en este documento
La propuesta afirma que el objetivo final, es decir, la creación de la SAF, sigue sujeto a una serie de condiciones. Entre ellas están la aprobación por los órganos estatutarios de Corinthians, la constitución formal de la SAF, valoración y due diligence, captación mediante reservas firmes, eventual aprobación regulatoria de la oferta, consentimientos de terceros y firma de los documentos definitivos.
Por lo tanto, firmar la propuesta publicada en junio no equivaldría a votar la SAF, transferir el fútbol en ese momento ni concluir la operación. El propio texto exige una nueva etapa de aprobación y documentación.
Pero hay una excepción explícita. La cláusula 12 dice que la carta es no vinculante, "con excepción de la Cláusula 9", que tendría efectos legales inmediatos a partir de la firma. Fue esa redacción la que llevó a Corinthians a preguntar por escrito qué responsabilidades comenzarían antes de cualquier decisión final sobre la SAF.
Qué obligaría la cláusula 9
El primer punto vinculante habla de captación anticipada. Invasão Fiel se compromete a emplear "mejores esfuerzos" para obtener recursos antes de la captación pública, durante la due diligence, con dos posibles destinos: compromisos financieros críticos de caja y/o pago de la deuda del Arena con Caixa Econômica Federal.
"Mejores esfuerzos" es una obligación de actuación, pero no es lo mismo que una garantía absoluta de que el valor será captado en una fecha determinada. La redacción publicada no fija, en este punto, una cantidad mínima inmediata ni un plazo específico para liquidar la deuda del Arena.
El segundo punto trata de lo que ocurriría si la transacción no se concluyera después de haber habido una anticipación de recursos. Los valores anticipados al club social se convertirían en una obligación de devolución, en condiciones todavía por negociar. En el caso de recursos utilizados para la deuda del Arena, el texto prevé una estructura de asunción de la posición acreedora del contrato, con reembolso que se definiría conforme a condiciones de mercado. Los costos de la due diligence realizada por una firma Big Four, por su parte, quedarían exclusivamente a cargo de Invasão Fiel, incluso si la operación no avanzara.
La cláusula 9 también prevé confidencialidad sobre la información intercambiada, establece que cada parte asume sus propios costos salvo acuerdo escrito en contrario, define arbitraje para disputas y fija una vigencia de 60 días, prorrogable por acuerdo o hasta la firma de los documentos definitivos.
Por eso la preocupación de Corinthians con los gastos no es meramente semántica. El club quiere delimitar qué gastos, reembolsos y responsabilidades podrían surgir en la fase preliminar y evitar que una firma del presidente sea interpretada como autorización para obligaciones financieras que deberían pasar por otras instancias internas.
¿La propuesta crea exclusividad para SAFiel?
En el texto publicado de la propuesta del 2 de junio, la cláusula 9 no contiene una exclusividad expresa que prohíba a Corinthians conversar con otros interesados. Sin embargo, el Anexo A admite que futuros documentos accesorios puedan contener cláusulas de exclusividad o lock-up.
Corinthians decidió no dejar esa cuestión implícita. En el cuestionario divulgado el 29 de agosto, el club pregunta si la firma de la propuesta impediría el análisis o la negociación de otros proyectos de SAF durante la vigencia del documento.
Hasta que exista una respuesta formal de los proponentes, la lectura más segura es separar dos cosas: la versión pública de la carta no presenta una prohibición explícita de negociar con terceros en la cláusula vinculante, pero el club quiere una garantía por escrito de que ninguna interpretación, documento accesorio o etapa posterior producirá ese efecto sin una aprobación específica.
Por qué Corinthians también exige explicaciones sobre datos y compliance
Otro bloque de dudas se refiere al origen de la información utilizada en el modelo. El club pide que SAFiel identifique los documentos, bases y fuentes utilizadas y aclare si se aprovechó en el proyecto información interna a la que Maurício Chamati tuvo acceso cuando participó en el Comité Independiente de Finanzas.
Corinthians cita un acuerdo de confidencialidad firmado por Chamati en 2024 y quiere verificar el cumplimiento de las obligaciones de sigilo. La propia manifestación del club, según informó UOL, destaca que los puntos de diligencia no equivalen a una conclusión sobre ilicitud, responsabilidad o culpabilidad. Por lo tanto, el tema debe tratarse como una verificación de compliance aún abierta, y no como una acusación comprobada.
La deuda del Arena cambió el tono de la negociación
El 28 de agosto, Osmar Stabile elevó públicamente el listón: dijo que aceptaría firmar un compromiso más fuerte si SAFiel presentaba recursos para liquidar la deuda de Neo Química Arena. El grupo respondió que acepta elaborar una nueva propuesta vinculante e informó que pretende buscar a la directiva el lunes 31 de agosto para iniciar la redacción de la minuta.
Esa manifestación es relevante, pero todavía no equivale al pago de la deuda del Arena ni a la existencia de un nuevo contrato firmado. Hasta la noche del 29 de agosto, lo que existe públicamente es la disposición de las partes a discutir una propuesta diferente de la carta no vinculante de junio.
Si la nueva minuta realmente incluye una anticipación obligatoria de recursos para el Arena antes de la conclusión de la SAF, el riesgo y la estructura económica de la negociación cambiarán de manera importante. Será necesario verificar de dónde vendrá el dinero, en qué instrumento se colocará, quién será el acreedor si la SAF no es aprobada, qué garantías existirán y si habrá derecho a reembolso. Esos detalles no pueden presumirse a partir de una nota de intención.
Qué todavía debe quedar claro antes de llamar a esto un acuerdo
El proyecto ya tiene una arquitectura relativamente detallada, pero varios puntos decisivos siguen abiertos. La principal pregunta financiera es si la meta de captación puede transformarse en compromisos firmes verificables y a qué ritmo. En el campo societario, todavía faltan documentos definitivos que fijen la participación económica, gobernanza, vetos, reversibilidad, transferencia de activos y relación entre la asociación y la SAF.
También deben aclararse las consecuencias de una eventual anticipación para el Arena si la transacción principal no es aprobada, la existencia o no de exclusividad, la extensión de los gastos asumidos por cada lado y la trazabilidad de la información utilizada en el Book.
El propio proceso institucional sigue siendo esencial. La propuesta publicada condiciona la transacción a aprobaciones estatutarias y a la Asamblea General. Por lo tanto, la firma presidencial de un documento preliminar, o incluso la negociación de una propuesta vinculante, no sustituye automáticamente las deliberaciones internas exigidas para crear la SAF.
Qué se puede afirmar hoy sobre SAFiel
SAFiel dejó de ser apenas una idea genérica y ya cuenta con Book, carta de intenciones y diseño de gobernanza publicados. Eso permite un análisis documental más preciso. Y esa lectura produce dos conclusiones que pueden parecer contradictorias, pero no lo son.
La primera es que los R$ 2,5 mil millones no están garantizados solo porque aparezcan en el proyecto. Representan la captación de referencia de un modelo que depende de la adhesión de inversores y que el propio Book clasifica como estimación, no como garantía.
La segunda es que la propuesta de junio tampoco es un documento sin consecuencias. No obliga a Corinthians a constituir la SAF, pero contiene cláusulas vinculantes sobre esfuerzos de captación anticipada, eventual devolución o reembolso, confidencialidad, gastos, arbitraje y vigencia.
El punto de atención ahora es el paso del diseño a la comprobación. Corinthians quiere evidencias sobre capacidad de captación, metodología, origen de los datos, estructura de la empresa proponente y efectos jurídicos de la firma. Y, después de las declaraciones de Stabile sobre el Arena, SAFiel aceptó discutir una propuesta más fuerte. Hasta que esa nueva minuta exista y sea analizada por las instancias competentes, promesa, estimación, obligación preliminar y decisión definitiva siguen siendo cosas diferentes.