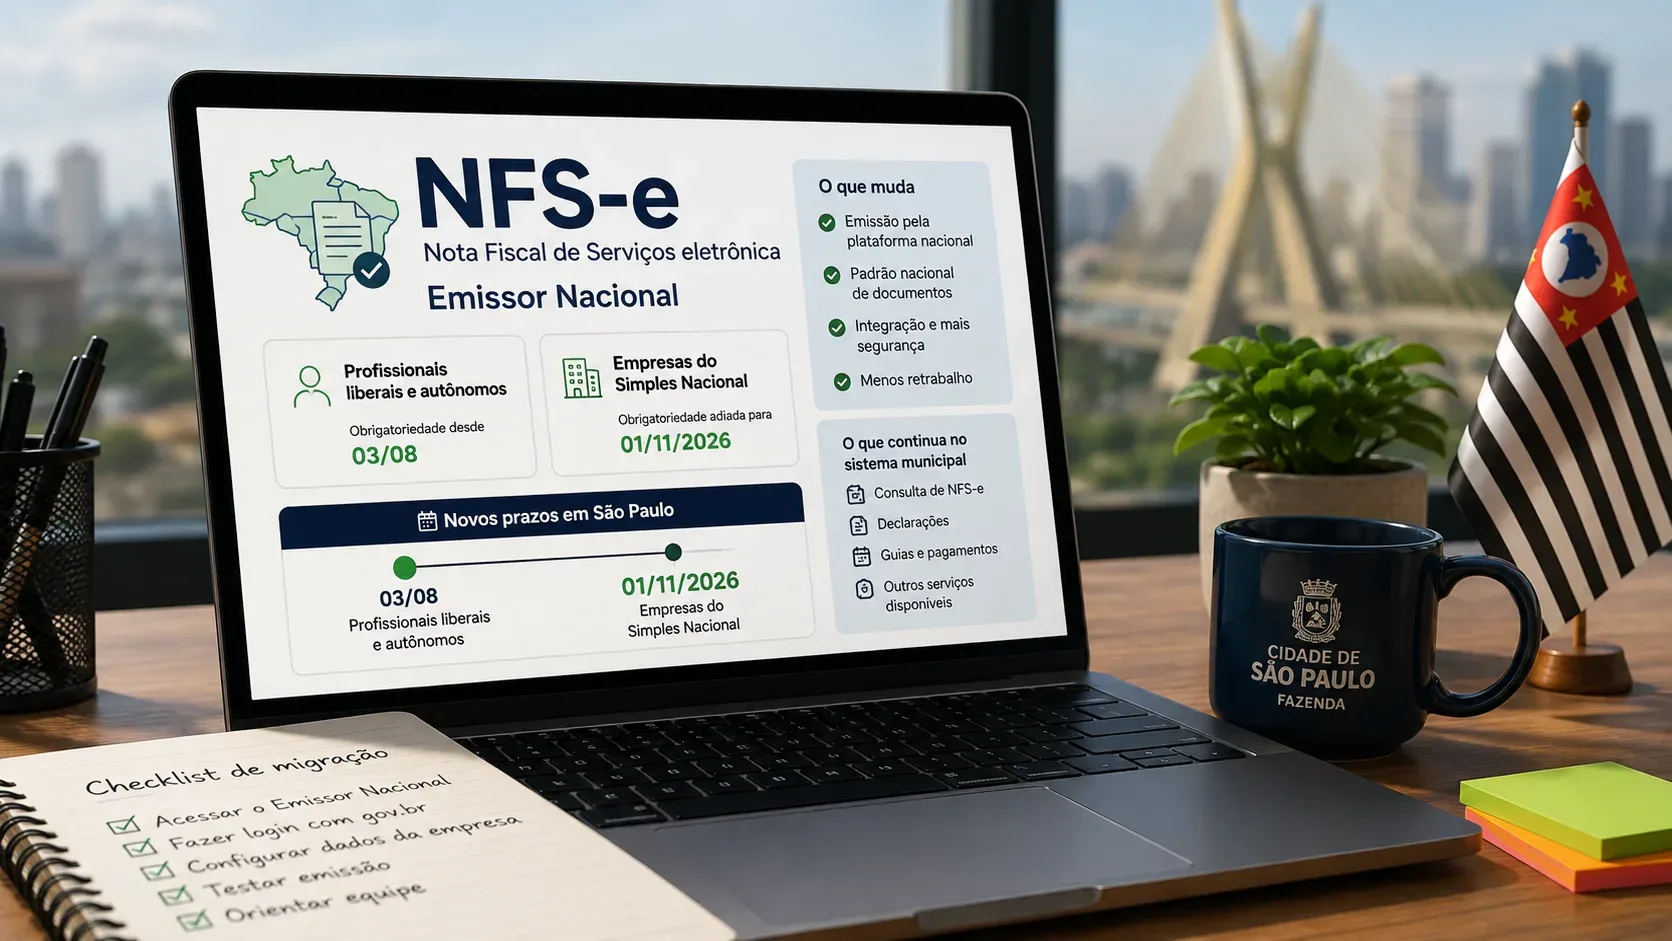
Empresas de São Paulo optantes pelo Simples Nacional ganharam dois meses para migrar a emissão da NFS-e: a obrigação de usar o Emissor Nacional, antes prevista para 1º de setembro de 2026, foi prorrogada para 1º de novembro de 2026. A mudança foi formalizada pela Resolução CGSN nº 191/2026 e comunicada tanto pelo Portal Nacional da NFS-e quanto pela Secretaria Municipal da Fazenda de São Paulo.
Isso não significa, porém, que todos os prestadores paulistanos possam esperar até novembro. A comunicação mais recente e específica da Fazenda municipal informa que profissionais liberais e autônomos passaram para o Emissor Nacional em 3 de agosto de 2026. Os MEIs prestadores de serviços, por sua vez, já utilizam a NFS-e de padrão nacional desde 1º de setembro de 2023.
Linha do tempo: quem muda quando
| Perfil | Marco de obrigatoriedade | Consequência prática |
|---|---|---|
| MEI prestador de serviços | 1º de setembro de 2023 | Já está no padrão nacional; a prorrogação de 2026 não cria um novo prazo para esse grupo. |
| Profissional liberal ou autônomo alcançado pela regra municipal | 3 de agosto de 2026, conforme a comunicação específica publicada pela Fazenda de São Paulo em 13/8 | Para novas emissões abrangidas pela obrigação, o canal passa a ser o Emissor Nacional. |
| ME e EPP optantes pelo Simples Nacional abrangidas pela Resolução CGSN nº 189/2026, com prazo alterado pela nº 191/2026 | 1º de novembro de 2026 | Podem usar o período até 31 de outubro para concluir testes, cadastros e integração do sistema de emissão. |
O que exatamente foi adiado
Em abril, o Comitê Gestor do Simples Nacional determinou que microempresas e empresas de pequeno porte optantes pelo Simples passariam a emitir NFS-e obrigatoriamente pelo sistema nacional a partir de 1º de setembro de 2026. Em agosto, a Resolução CGSN nº 191 prorrogou esse início para 1º de novembro de 2026.
A Prefeitura de São Paulo incorporou a nova data em sua orientação local. Na prática, para as empresas enquadradas nesse prazo, a obrigação de abandonar a emissão corrente pelo sistema municipal começa apenas em novembro. Até lá, o intervalo adicional serve como janela de adaptação — especialmente importante para empresas que emitem por ERP ou sistema próprio.
Fontes oficiais: Secretaria Municipal da Fazenda de São Paulo e Portal Nacional da NFS-e.
Quem entra na obrigação de 1º de novembro
A orientação da Fazenda de São Paulo não se limita a empresas com opção pelo Simples já totalmente consolidada. A obrigatoriedade também alcança empresas que:
- estejam com a opção pelo Simples Nacional pendente;
- tenham discussão administrativa que possa levar à inclusão retroativa no regime, ainda que o resultado futuro seja incerto; ou
- estejam sob os efeitos do impedimento previsto no art. 12 da Resolução CGSN nº 189/2026.
Por isso, a empresa que está em processo de enquadramento, reenquadramento ou discussão administrativa não deve presumir que está fora da migração apenas porque a situação cadastral ainda não aparece como definitiva.
O que acontece com o sistema municipal de NFS-e
A partir do marco de obrigatoriedade aplicável a cada perfil, a Prefeitura informa que os sistemas municipais de NFS-e ficarão disponíveis somente para consultas e emissões retroativas. O ponto central é este: o sistema municipal não desaparece, mas deixa de ser o canal normal para novas emissões alcançadas pela obrigação.
Para empresas do Simples com prazo em 1º de novembro, a consequência prática da prorrogação é que essa restrição passa a valer apenas a partir dessa data. Consultas a documentos anteriores e emissões retroativas permanecem no ambiente municipal conforme a orientação publicada.
Como a NFS-e poderá ser emitida no ambiente nacional
O Portal Nacional informa dois caminhos relevantes para ME e EPP: emissão pelo Portal do Contribuinte (Emissor Web) ou emissão por software/ERP integrado via API. A escolha depende do volume e da forma de operação da empresa.
- Emissor Web: tende a ser o caminho mais direto para quem emite manualmente ou em baixo volume.
- ERP ou sistema próprio via API: exige que o fornecedor ou a equipe técnica valide a integração com a plataforma nacional.
O serviço oficial de emissão e a documentação técnica podem ser consultados em Emitir Nota Fiscal de Serviço Eletrônica (NFS-e) — Padrão Nacional e na documentação atual da NFS-e.
Checklist de migração para empresas do Simples antes de 1º de novembro
- Confirme o enquadramento. Verifique se a empresa está no Simples, com opção pendente ou em uma das situações alcançadas pela regra.
- Mapeie o canal atual de emissão. Identifique se as notas são feitas diretamente no portal municipal, por sistema contábil, ERP, integração própria ou intermediário.
- Defina o canal nacional. Para emissão manual, teste o Emissor Web. Para ERP, confirme com o fornecedor se a integração via API está pronta para produção.
- Teste acesso e dados cadastrais. Evite descobrir problemas de credencial, representação ou cadastro somente no primeiro dia da obrigação.
- Faça emissões de validação quando o ambiente e a situação do contribuinte permitirem. Compare campos usados hoje, códigos de serviço e fluxo interno de conferência.
- Revise automações. Empresas que enviam NFS-e automaticamente, alimentam financeiro ou fazem conciliação por integração devem revisar esses pontos com antecedência.
- Preserve o acesso ao sistema municipal. Ele continuará relevante para consultas e emissões retroativas.
- Atualize procedimentos internos. Oriente faturamento, contabilidade, fiscal e atendimento sobre o novo canal e a data efetiva.
Esse checklist é uma recomendação operacional baseada na mudança de canal e na existência de emissão via Web ou API; ele não substitui a validação tributária específica da empresa.
E os profissionais liberais e autônomos?
Para esse grupo, a prorrogação concedida às empresas do Simples não deve ser interpretada como autorização para esperar até novembro. A comunicação da Secretaria Municipal da Fazenda publicada em 13 de agosto de 2026 fixa 3 de agosto de 2026 como início da obrigatoriedade para profissionais liberais e autônomos.
Há, contudo, uma inconsistência entre páginas municipais: orientações publicadas em julho ainda mencionam 1º de agosto de 2026 para determinados profissionais autônomos e liberais isentos de ISS. Como a página específica sobre o uso do Emissor Nacional é posterior e informa 3 de agosto, este artigo adota 3/8/2026 como referência operacional mais recente, sem apagar a divergência documental. Em caso de situação individual sensível, vale confirmar diretamente com a Fazenda municipal.
O MEI entra nessa prorrogação?
Não como um novo grupo a migrar em novembro. Os MEIs prestadores de serviços já estão obrigados a usar a NFS-e de padrão nacional desde 1º de setembro de 2023. A regra de 2026 amplia a obrigatoriedade do ambiente nacional para outras empresas do Simples, especialmente ME e EPP.
A referência oficial sobre MEI está em MEI prestadores de serviço de todo o país estão obrigados a emitir NFS-e.
Quem pode esperar e quem precisa agir agora
Pode usar setembro e outubro como período de preparação: a empresa de São Paulo enquadrada na obrigação das ME e EPP do Simples cujo marco é 1º de novembro de 2026. Isso não significa deixar tudo para o fim de outubro; significa que a emissão corrente ainda não é obrigada a migrar antes do novo corte.
Precisa tratar a migração como já vigente: profissional liberal ou autônomo alcançado pelo marco municipal de agosto e MEI prestador de serviços, que já estava no padrão nacional desde 2023.
A mudança principal, portanto, é menos sobre “uma nova nota” e mais sobre qual sistema passa a ser o canal obrigatório de emissão. Para quem tem prazo em novembro, os dois meses extras reduzem a urgência jurídica, mas aumentam a oportunidade de testar o processo antes que o sistema municipal fique restrito às funções residuais informadas pela Prefeitura.