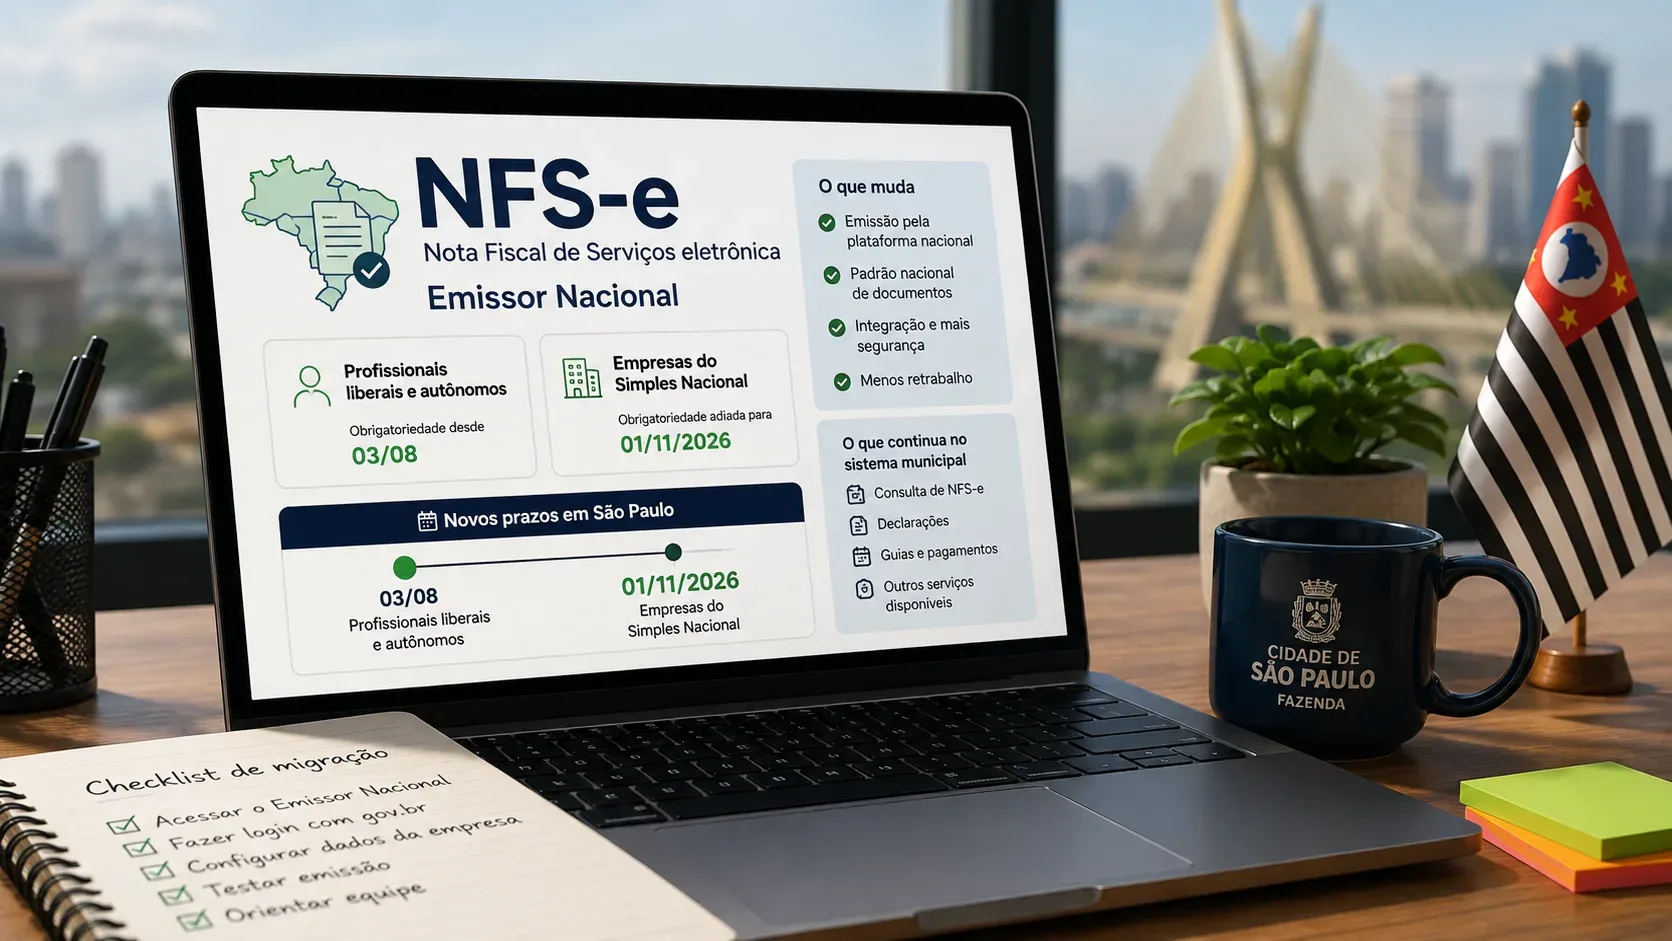
Las empresas de São Paulo acogidas al Simples Nacional ganaron dos meses adicionales para migrar la emisión de la NFS-e: la obligación de utilizar el Emisor Nacional, inicialmente prevista para el 1 de septiembre de 2026, fue aplazada hasta el 1 de noviembre de 2026. El cambio fue formalizado por la Resolución CGSN nº 191/2026 y comunicado tanto por el Portal Nacional de la NFS-e como por la Secretaría Municipal de Hacienda de São Paulo.
Esto no significa, sin embargo, que todos los prestadores de servicios de São Paulo puedan esperar hasta noviembre. La comunicación municipal más reciente y específica informa que los profesionales liberales y autónomos pasaron al Emisor Nacional el 3 de agosto de 2026. Los MEI prestadores de servicios, por su parte, ya utilizan la NFS-e de estándar nacional desde el 1 de septiembre de 2023.
Cronología: quién cambia y cuándo
| Perfil | Fecha de obligatoriedad | Consecuencia práctica |
|---|---|---|
| MEI prestador de servicios | 1 de septiembre de 2023 | Ya utiliza el estándar nacional; la prórroga de 2026 no crea un nuevo plazo para este grupo. |
| Profesional liberal o autónomo alcanzado por la regla municipal | 3 de agosto de 2026, según la comunicación específica publicada por Hacienda de São Paulo el 13 de agosto | Para las nuevas emisiones cubiertas por la obligación, el canal pasa a ser el Emisor Nacional. |
| Microempresa (ME) o empresa de pequeño porte (EPP) del Simples Nacional alcanzada por la Resolución CGSN nº 189/2026, con plazo modificado por la nº 191/2026 | 1 de noviembre de 2026 | Puede utilizar el período hasta el 31 de octubre para completar pruebas, registros e integración del sistema de emisión. |
Qué fue exactamente lo que se aplazó
En abril, el Comité Gestor del Simples Nacional determinó que las microempresas y empresas de pequeño porte acogidas al Simples deberían emitir NFS-e obligatoriamente mediante el sistema nacional a partir del 1 de septiembre de 2026. En agosto, la Resolución CGSN nº 191 aplazó ese inicio hasta el 1 de noviembre de 2026.
La Prefeitura de São Paulo incorporó la nueva fecha a su orientación local. En la práctica, para las empresas incluidas en este plazo, la obligación de dejar la emisión corriente por el sistema municipal comienza solamente en noviembre. El período adicional funciona como una ventana de adaptación, especialmente importante para las empresas que emiten mediante ERP o sistema propio.
Fuentes oficiales: Secretaría Municipal de Hacienda de São Paulo y Portal Nacional de la NFS-e.
Quién entra en la obligación del 1 de noviembre
La orientación de Hacienda de São Paulo no se limita a las empresas cuya opción por el Simples ya está completamente consolidada. La obligación también alcanza a empresas que:
- tengan la opción por el Simples Nacional pendiente;
- estén en una discusión administrativa que pueda resultar en inclusión retroactiva en el régimen, aunque el resultado futuro sea incierto; o
- estén bajo los efectos del impedimento previsto en el artículo 12 de la Resolución CGSN nº 189/2026.
Por eso, una empresa en proceso de adhesión, readhesión o discusión administrativa no debe suponer que está fuera de la migración solo porque su situación registral todavía no aparece como definitiva.
Qué ocurre con el sistema municipal de NFS-e
A partir de la fecha de obligatoriedad aplicable a cada perfil, la Prefeitura informa que los sistemas municipales de NFS-e quedarán disponibles únicamente para consultas y emisiones retroactivas. El punto central es que el sistema municipal no desaparece, pero deja de ser el canal normal para nuevas emisiones alcanzadas por la obligación.
Para las empresas del Simples con plazo el 1 de noviembre, la consecuencia práctica de la prórroga es que esta restricción comienza solo a partir de esa fecha. Las consultas de documentos anteriores y las emisiones retroactivas permanecen en el entorno municipal según la orientación publicada.
Cómo se podrá emitir la NFS-e en el entorno nacional
El Portal Nacional documenta dos vías relevantes para ME y EPP: emisión mediante el Portal del Contribuyente (Emisor Web) o emisión mediante software/ERP integrado por API. La elección depende del volumen y de la forma de operación de la empresa.
- Emisor Web: suele ser la vía más directa para quienes emiten manualmente o en bajo volumen.
- ERP o sistema propio vía API: exige que el proveedor o el equipo técnico valide la integración con la plataforma nacional.
El servicio oficial de emisión y la documentación técnica pueden consultarse en Emitir Nota Fiscal de Serviço Eletrônica (NFS-e) — Padrão Nacional y en la documentación actual de la NFS-e.
Checklist de migración para empresas del Simples antes del 1 de noviembre
- Confirme el encuadramiento. Verifique si la empresa ya está en el Simples, tiene una opción pendiente o se encuentra en otra situación alcanzada por la regla.
- Mapee el canal actual de emisión. Identifique si las notas se emiten directamente en el portal municipal, mediante software contable, ERP, integración propia o un intermediario.
- Defina el canal nacional. Para emisión manual, pruebe el Emisor Web. Para ERP, confirme con el proveedor que la integración vía API está lista para producción.
- Pruebe el acceso y los datos registrales. Evite descubrir problemas de credenciales, representación o registro solo el primer día de la obligación.
- Realice emisiones de validación cuando el entorno y la situación del contribuyente lo permitan. Compare los campos utilizados hoy, los códigos de servicio y el flujo interno de revisión.
- Revise automatizaciones. Las empresas que envían datos de NFS-e automáticamente, alimentan el área financiera o hacen conciliaciones por integración deben revisar esos flujos con anticipación.
- Conserve el acceso al sistema municipal. Seguirá siendo relevante para consultas y emisiones retroactivas.
- Actualice los procedimientos internos. Oriente a facturación, contabilidad, fiscal y atención sobre el nuevo canal y la fecha efectiva.
Este checklist es una recomendación operativa basada en el cambio de canal y en la existencia de opciones Web/API; no sustituye la validación tributaria específica de cada empresa.
¿Y los profesionales liberales y autónomos?
Para este grupo, la prórroga concedida a las empresas del Simples no debe interpretarse como autorización para esperar hasta noviembre. La comunicación de la Secretaría Municipal de Hacienda publicada el 13 de agosto de 2026 fija el 3 de agosto de 2026 como inicio de la obligatoriedad para profesionales liberales y autónomos.
Sin embargo, existe una inconsistencia entre páginas municipales: orientaciones publicadas en julio todavía mencionan el 1 de agosto de 2026 para determinados profesionales autónomos y liberales exentos de ISS. Como la página específica sobre el uso del Emisor Nacional es posterior y señala el 3 de agosto, este artículo adopta el 3/8/2026 como referencia operativa más reciente, sin ocultar la divergencia documental. Para casos individuales sensibles, conviene confirmar directamente con Hacienda municipal.
¿El MEI entra en esta prórroga?
No como un nuevo grupo que migra en noviembre. Los MEI prestadores de servicios ya están obligados a utilizar la NFS-e de estándar nacional desde el 1 de septiembre de 2023. La regla de 2026 amplía la obligatoriedad del entorno nacional a otras empresas del Simples, especialmente ME y EPP.
La referencia oficial sobre MEI está en MEI prestadores de serviço de todo o país estão obrigados a emitir NFS-e.
Quién puede esperar y quién necesita actuar ahora
Puede utilizar septiembre y octubre como período de preparación: la empresa de São Paulo alcanzada por la obligación de las ME y EPP del Simples cuya fecha efectiva es el 1 de noviembre de 2026. Eso no significa dejar toda la preparación para finales de octubre; significa que la emisión corriente todavía no está obligada a migrar antes del nuevo corte.
Debe tratar la migración como ya vigente: el profesional liberal o autónomo alcanzado por la fecha municipal de agosto y el MEI prestador de servicios, que ya estaba en el estándar nacional desde 2023.
El cambio principal, por tanto, tiene menos que ver con “una nueva nota” y más con qué sistema pasa a ser el canal obligatorio de emisión. Para quienes tienen plazo en noviembre, los dos meses adicionales reducen la urgencia jurídica inmediata, pero amplían la oportunidad de probar el proceso antes de que el sistema municipal quede limitado a las funciones residuales informadas por la Prefeitura.