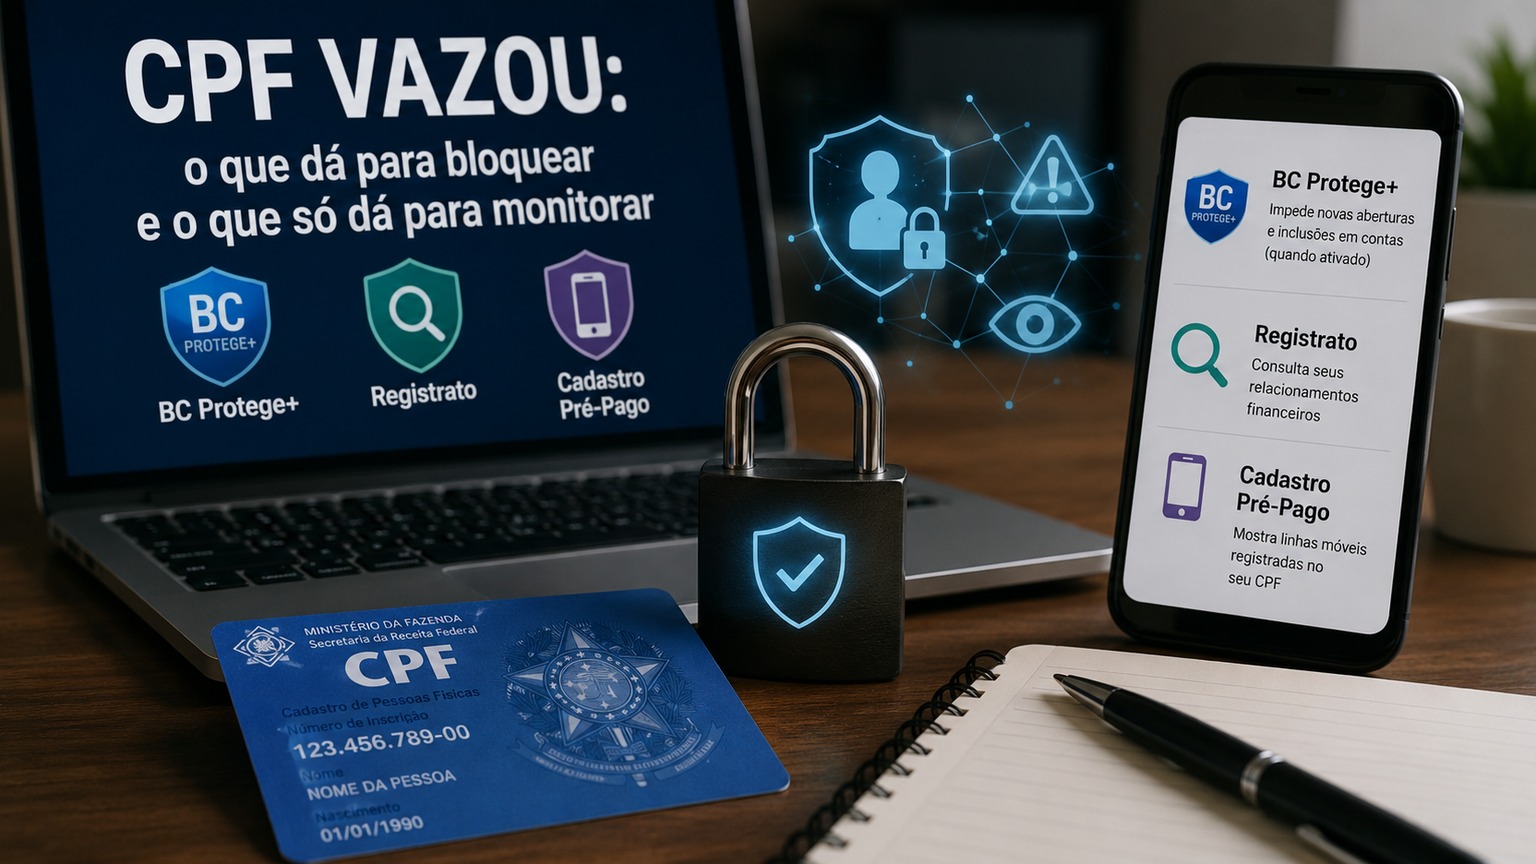
Una fuga de CPF no crea un solo problema y, por tanto, tampoco existe un único botón capaz de neutralizar todo mal uso. En 2026, la respuesta más útil es separar la prevención de la detección: algunas herramientas pueden detener contrataciones específicas antes de que ocurran; otros sirven para descubrir relaciones, líneas u operaciones que ya han aparecido a tu nombre.
La diferencia se hizo más importante luego del lanzamiento de BC Protege+, en diciembre de 2025. El servicio del Banco Central agregó una barrera preventiva para ciertos tipos de cuentas. El Registrato sigue siendo una herramienta de consulta y el Registro Prepago continúa ayudando a localizar líneas móviles prepago vinculadas al CPF. Se complementan, pero no son equivalentes.
La regla general: bloquear donde hay bloqueo y monitorear el resto
Si su CPF u otros datos personales han quedado expuestos, lo primero que debe pensar es identificar qué riesgo cubre cada herramienta. BC Protege+ actúa ante ciertos contratos nuevos en el sistema financiero. El Registrato analiza los registros financieros ya informados al Banco Central. El Registro Prepago muestra qué proveedores tienen líneas prepago activas asociadas al CPF consultado.
Esto evita dos falsos sentimientos de seguridad. La primera es creer que la activación de BC Protege+ "congela" el CPF ante cualquier fraude. No se congela. La segunda es tratar una consulta limpia en el Registro o Registro Prepago como prueba de que no puede pasar nada más adelante. Estas consultas son instantáneas de bases específicas y deben repetirse cuando haya motivos para dar seguimiento a un incidente.
BC Protege+: lo que realmente bloquea
BC Protege+ es gratuito y permite registrar, en Meu BC, que no deseas abrir determinadas cuentas nuevas ni ser incluido como titular o representante en cuentas cubiertas por el servicio. El Banco Central informa que la protección se extiende a la apertura de cuenta corriente, cuenta de ahorro y cuenta de prepago, además de la inclusión como titular o representante en estas cuentas.
En la práctica, antes de celebrar un contrato de este tipo, la institución debe consultar la opción registrada en el CPF o en el CNPJ. Si la protección está activa, el empleo cubierto no puede continuar. El acceso ciudadano requiere una cuenta plateada u dorada de gov.br con la verificación en dos pasos habilitada.
El servicio fue lanzado el 1 de diciembre de 2025. El 20 de febrero de 2026, el Banco Central informó que BC Protege+ había alcanzado 1 millón de activaciones. El rápido crecimiento ayuda a explicar por qué se ha convertido en una medida relevante en casos de exposición de la identidad.
Con qué no debe confundirse BC Protege+ El propio Banco Central delimita el alcance del servicio a los contratos cubiertos. Por lo tanto, no reemplaza el seguimiento de otros productos y registros financieros. El fraude que involucra una cuenta existente, una transacción de crédito registrada a través de otro método u otro uso del CPF debe ser detectado y tratado mediante mecanismos específicos.
Tampoco hay efecto retroactivo para "eliminar" una relación que ya ha sido abierta. Si una cuenta desconocida ya aparece vinculada a su CPF, la medida ya no es sólo preventiva: es necesario identificar la institución, disputar la relación y solicitar su corrección o cierre a través de los canales oficiales.
¿Qué pasa si necesito abrir una cuenta legítima?
La protección puede ser desactivada por el usuario. El Banco Central permite desactivarlo indefinidamente o elegir una fecha para su reactivación automática. Esto le permite cancelar un contrato legítimo y luego volver a la condición protegida, sin abandonar el mecanismo de forma permanente.
BC Protege+ también registra las consultas realizadas por las instituciones. Este historial puede ayudar a identificar intentos de contratación, pero una consulta aislada no demuestra fraude. Debe interpretarse en contexto: si no ha iniciado ninguna apertura de cuenta y una institución desconocida ha consultado sus datos, vale la pena verificar el motivo directamente con la institución.
Registro: detecta, no previene
El registro es la herramienta del Banco Central para consultar informes sobre información financiera asociada a su CPF o su empresa. Para el problema de identidad expuesto, uno de los informes más útiles es el informe Cuentas y relaciones, conocido como CCS.
La CCS muestra con qué bancos e instituciones tiene una cuenta, inversión u otra relación y le informa las fechas de inicio y, si corresponde, de finalización de la relación. No muestra saldo, movimiento, número de sucursal ni número de cuenta. Sin embargo, esto es suficiente para encontrar una institución que no reconoce e iniciar una disputa.
El Banco Central afirma expresamente que el informe puede utilizarse para verificar si el CPF o el CNPJ se utilizaron indebidamente en la apertura de una cuenta fraudulenta. Si aparece una relación de la que no eres consciente, nuestro consejo es que te pongas en contacto con la institución responsable. Es ella quien puede aclarar el origen del registro y corregir o terminar la relación cuando exista alguna irregularidad.
Por qué una sola consulta no es suficiente
El registro no es una alarma en tiempo real. Cada informe tiene su propia fecha límite de actualización. En el caso de la CCS, el Banco Central reporta actualizaciones diarias, pero permite un retraso de hasta dos días hábiles en la información mostrada.
Este detalle cambia la forma en que utiliza la herramienta después de una fuga. Una consulta realizada poco después de recibir un aviso de incidente crea una línea de base. Si el riesgo continúa o aparecen mensajes, cargos o contactos extraños, vale la pena volver a comprobarlo más tarde. La ausencia de una relación desconocida hoy no impide que más adelante aparezca un intento.
El registro también ofrece otros informes, como operaciones de crédito y claves Pix. Pueden resultar útiles cuando el signo de fraude no es una cuenta nueva, sino un préstamo desconocido o una clave vinculada a una institución que no reconoce. El objetivo, nuevamente, es detectar y luego actuar con la institución correspondiente.
Registro Prepago: un detector de líneas móviles en tu CPF
El Registro Prepago aborda otro riesgo: una línea celular prepago activada incorrectamente con tus datos. El portal mantenido por los proveedores del proyecto acompañado por Anatel permite verificar qué operadores tienen líneas prepago activas vinculadas al CPF consultado.
Por motivos de privacidad, el resultado no muestra el número de teléfono ni el número de líneas. Señala al proveedor. Si aparece un operador con el que no tiene relación, la orientación de Anatel es contactar a ese proveedor y, si corresponde, solicitar la cancelación o desvinculación de la línea.
Esto significa que el Registro Prepago no bloquea previamente una activación simplemente porque hayas realizado una consulta. Funciona como mecanismo de detección. La propia Anatel ha reforzado los procedimientos de activación de chips prepago, con validaciones de registro más rigurosas, pero la consulta sigue siendo útil para descubrir un enlace que ha pasado estos controles o que tiene un origen anterior.
Un cuarto bloque útil: impedir la participación indebida en el CNPJ
Quien se enfrenta a un CPF expuesto también puede reducir un riesgo que no aparece en BC Protege+: la inclusión no deseada del CPF en empresas y otras personas jurídicas. La Renta Federal ofrece, a través de Redesim, el servicio de impedir o permitir la participación del CPF en el CNPJ.
Cuando el impedimento está activo, tiene por objeto evitar que el CPF sea incluido indebidamente en los cuadros de las personas jurídicas. El servicio es gratuito y puede revertirse cuando el titular realmente desee participar en un CNPJ. No sustituye a BC Protege+, porque protege otro tipo de vínculo.
La combinación tiene sentido precisamente por la fragmentación de los riesgos. BC Protege+ cubre ciertas cuentas nuevas. La protección de Redesim cubre la participación en el CNPJ. Registrato y Registro Prepago le ayudan a buscar señales sobre bases específicas. Ninguno de ellos, por sí solo, resuelve toda la exposición identitaria.
Si aparece algo que no reconoces, la acción cambia de monitorizar a impugnar
Encontrar una relación extraña en el Registro o un proveedor inesperado en el Registro Prepago no es el final del diagnóstico; Es el comienzo de la corrección. Ante una relación financiera desconocida, contacta a la institución por el canal oficial, informa que no reconoces el contrato y solicita un protocolo. En una línea prepago indebida, busca el operador que te indica el portal y solicita la baja o desvinculación.
Si hay pérdida financiera, contratación fraudulenta, uso de identidad u otro posible delito, la orientación oficial también incluye registrar el incidente ante la autoridad policial competente. La ANPD deja claro que monitorea las infracciones administrativas relacionadas con la protección de datos; no reemplaza la investigación de fraude criminal.
Guardar protocolos, mensajes, pruebas de disputa y respuestas de las instituciones es importante porque estos registros ayudan a demostrar cuándo se dio cuenta del problema y qué medidas intentó tomar.
Fuga confirmada: cuándo buscar el controlador y el ANPD
Existe una diferencia entre descubrir un intento de fraude y saber qué organización sufrió un incidente de seguridad. Si una empresa o agencia ha informado que sus datos han sido expuestos, esa organización es el punto de partida para solicitar aclaraciones sobre qué datos se vieron afectados, cuándo se identificó el incidente, qué riesgos se evaluaron y qué medidas de mitigación se tomaron.
La ANPD advierte que el ejercicio de los derechos del titular debe solicitarse previamente al responsable del tratamiento. Si la solicitud no es atendida o la respuesta es insatisfactoria, el titular podrá presentar una petición a la Agencia.
y deberás conservar comprobantes de contacto previo, como número de protocolo, correos electrónicos y mensajes.
Para incidentes que puedan causar riesgo o daño significativo a los titulares, la obligación de comunicar la incidencia a la ANPD y a los titulares recae en el responsable del tratamiento. La norma actual prevé un plazo de tres días hábiles para esta comunicación, salvo legislación específica. El formulario de Informe de incidentes de seguridad está destinado a los controladores; el ciudadano utiliza los canales adecuados de denuncia o petición.
Si simplemente sospecha que los datos "deben haberse filtrado" porque recibió un intento de estafa, no asuma automáticamente qué empresa fue la responsable. La propia ANPD destaca que un intento de fraude y un incidente de seguridad no son lo mismo. Cuando exista un responsable identificable, preguntar directamente si se produjo exposición y qué datos se vieron afectados.
Si también se ha filtrado la contraseña, el correo electrónico o el acceso a la cuenta, trátelo como un problema más
El CPF expuesto es una cosa; La credencial expuesta es otra. Si el incidente incluyó una contraseña, un código de recuperación, una dirección de correo electrónico comprometida u otro secreto de autenticación, la respuesta debe incluir cambiar la contraseña donde se reutilizó, revisar el acceso y habilitar la verificación en dos pasos.
El manual oficial sobre filtración de datos también recomienda monitorear cuentas, tarjetas y registros financieros y tener cuidado con un aumento del phishing, llamadas y mensajes convincentes después de un incidente. Se pueden utilizar datos verdaderos sobre usted para hacer que una estafa sea más persuasiva, incluso cuando el delincuente no haya podido abrir una cuenta o una línea a su nombre.
Una secuencia práctica para las primeras horas y los días siguientes
Tan pronto como conozca la exposición, tiene sentido activar las barreras preventivas que se aplican a su caso, especialmente BC Protege+ para nuevas cuentas cubiertas y la protección de participación CNPJ de Redesim. Luego, consulta el Registro y Registro Prepago para establecer una línea base de lo que ya aparece vinculado a tu CPF.
Si las consultas son normales, el trabajo se convierte en seguimiento. Repetir las comprobaciones cuando aparezcan nuevas señales, respetando que algunas bases tienen un retraso en la actualización. Si aparece algo extraño, deje de monitorear y discuta directamente con la institución u operador responsable.
Cuando haya una incidencia confirmada por una organización, solicitar información al responsable del tratamiento y mantener los protocolos. Si no se respetan sus derechos, utilice el canal ANPD correspondiente. Si hay fraude, pérdida o uso delictivo de la identidad, comuníquese también con la policía.
La idea central es simple: después de una infracción, la protección real proviene de la combinación de bloques específicos con un monitoreo específico. BC Protege+ reduce un tipo importante de riesgo antes de la contratación; El registro y el registro prepago ayudan a identificar vínculos que deben investigarse; y los canales del contralor, la ANPD, las instituciones y la policía entran cuando el problema deja de ser potencial y pasa a tener un hecho concreto que corregir.