Revisado el 28 de septiembre de 2026. Pix por aproximación, código QR y Pix Copiar y Pegar inician el mismo tipo de pago instantáneo, pero cambian la forma en que los datos del cobro llegan a la aplicación y, en el caso de la aproximación mediante una billetera digital, dónde se realiza la autorización de la cuenta. El punto común es que el pagador debe comprobar los datos mostrados antes de confirmar, mientras la institución aplica autenticación y verificaciones de seguridad.
Comparación rápida: qué cambia entre aproximación, código QR y Copiar y Pegar
| Forma | Cómo comienza el pago | Autenticación y autorización | Qué comprobar antes de confirmar | Punto de seguridad |
|---|---|---|---|---|
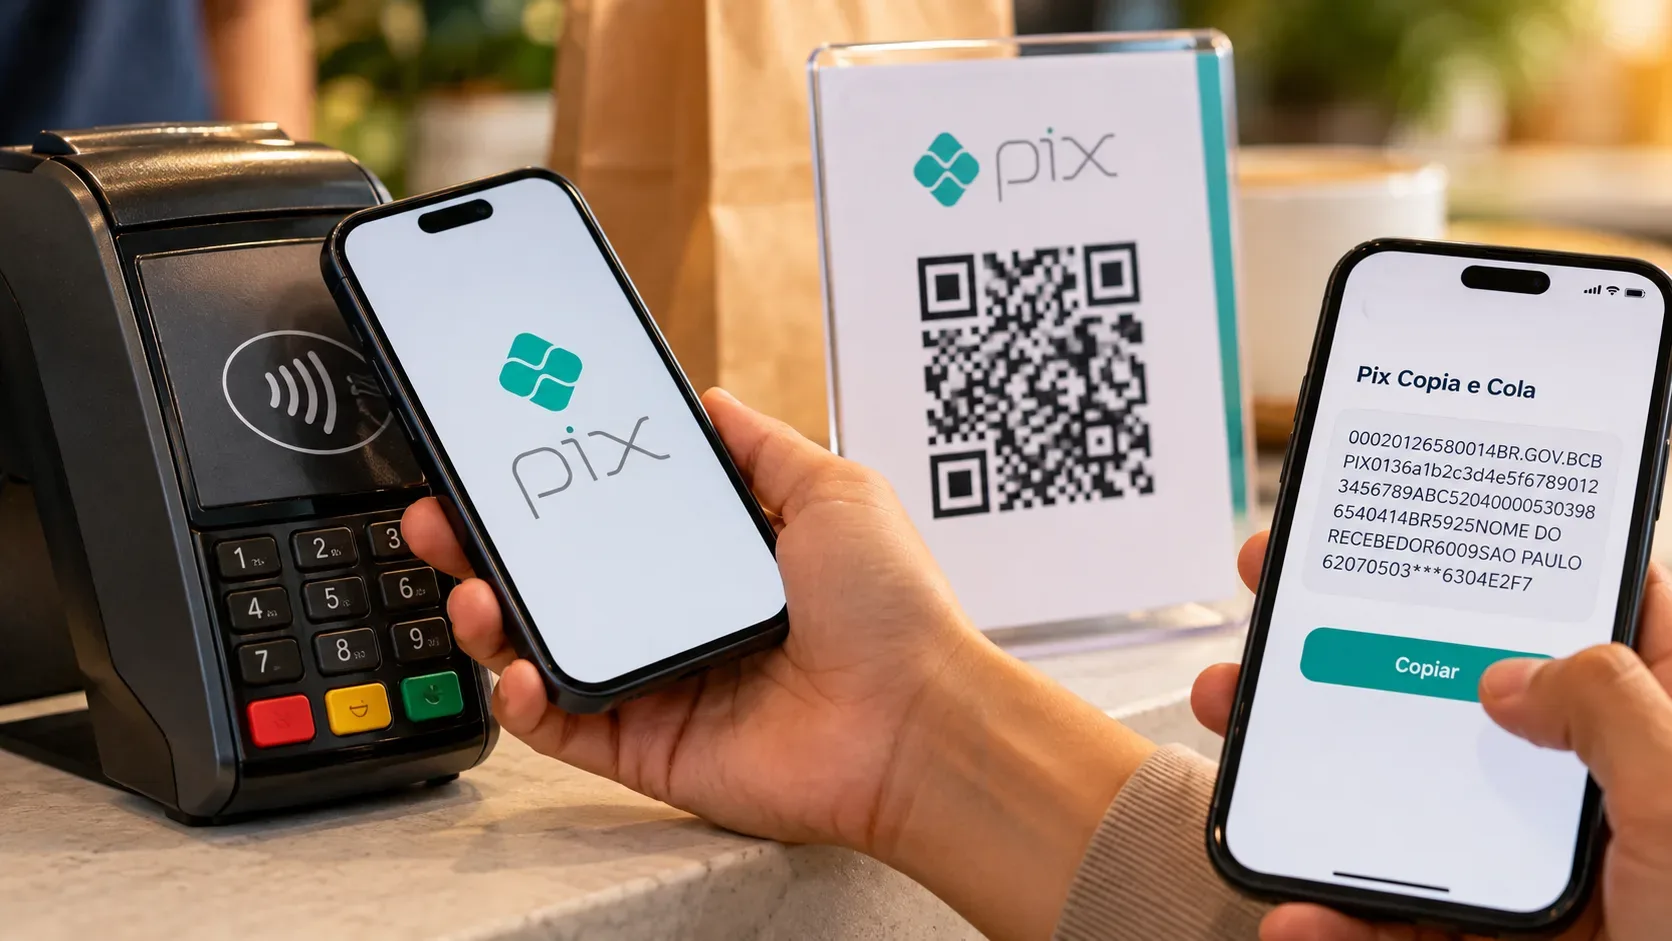
| Pix por aproximación | Los datos del cobro se reciben por NFC al acercar un teléfono o reloj compatible a un terminal habilitado. | En la aplicación del banco, el usuario abre la app y se autentica antes de acercar el dispositivo y confirmar. En una billetera digital, la cuenta se vincula previamente mediante Open Finance y la transacción se confirma en la propia billetera, con autenticación del dispositivo. | Importe, destinatario y demás datos mostrados en la pantalla. | El manual de Pix exige que las verificaciones de seguridad aplicables al código QR también se apliquen a la aproximación. |
| Código QR | La aplicación escanea con la cámara el código presentado por el destinatario. | En la jornada habitual, la app de la institución del pagador interpreta el cobro, muestra los datos y solicita la confirmación dentro del entorno autenticado. | Destinatario, importe e información del cobro mostrada por la app. | El código QR es una forma de transportar los datos del cobro. La decisión debe basarse en la pantalla de confirmación de la aplicación, no solo en la imagen del código. |
| Pix Copiar y Pegar | El usuario pega en la app la secuencia de caracteres correspondiente al mismo BR Code que podría leerse como código QR. | Después de interpretar el código, la app sigue la jornada de revisión y confirmación del pago. | Destinatario, importe e información mostrada después de procesar el código. | El formato no elimina las verificaciones de la app. La precaución principal es comprobar el origen del código y los datos finales antes de autorizar. |
Lo que realmente cambia: la forma de capturar los datos
Con un código QR, la cámara captura el BR Code. Con Pix Copiar y Pegar, la misma información se introduce como texto. El Manual de Estándares para la Iniciación de Pix del Banco Central establece que Copiar y Pegar debe reproducir exactamente la secuencia de caracteres que leería el lector del código QR. Esta alternativa es útil, por ejemplo, cuando el código está en la propia pantalla del teléfono y no puede escanearse con el mismo dispositivo.
Con Pix por aproximación, la captura ocurre mediante NFC. El dispositivo del destinatario transmite un contenido equivalente a un código Pix Copiar y Pegar adaptado a esa comunicación. Una vez que la app obtiene los datos, el flujo sigue el camino del pago por código QR, incluida la presentación y confirmación de los datos del pago. Por eso, acercar el teléfono no significa omitir la comprobación del destinatario o del importe.
Pix por aproximación: existen dos modelos de jornada
Mediante la aplicación del banco o de la institución donde está la cuenta
En este modelo no hay una etapa previa de vinculación de la cuenta. En el momento del pago, el usuario abre la aplicación, pasa por la autenticación exigida por la institución, acerca el dispositivo al terminal NFC, comprueba los datos y confirma. La autenticación puede utilizar los mecanismos de seguridad de la app y del dispositivo, como contraseña o biometría, según la implementación de la institución.
Mediante una billetera digital
Para usar una billetera digital compatible, primero hay que vincular la cuenta. Esta vinculación utiliza la infraestructura de Open Finance: el usuario es redirigido al entorno de la institución donde mantiene la cuenta para autorizar la conexión. Una vez completada esta etapa, la billetera puede iniciar pagos sin redirigir al cliente a la aplicación del banco en cada compra.
Esto reduce pasos, pero no convierte la billetera en una autorización irrestricta para cualquier pago. En cada transacción, la billetera debe mostrar la información relevante y la confirmación queda protegida por la autenticación del dispositivo, como biometría o contraseña. Para ofrecer este servicio de iniciación, la billetera debe actuar como iniciadora de pagos autorizada por el Banco Central.
Código QR: la cámara inicia la lectura, pero la confirmación continúa en la app
Un código QR puede representar un cobro estático o dinámico. En los cobros dinámicos, la aplicación del pagador utiliza la información contenida en el código para obtener los datos del cobro y realizar las validaciones previstas antes de presentar la transacción al usuario. El flujo oficial prevé que el pagador compruebe los datos y confirme la operación.
En la práctica, esto significa que el aspecto del código QR, el lugar donde está impreso o el mensaje en el que fue recibido no sustituyen la pantalla de confirmación. Si el nombre del destinatario o el importe mostrado por la aplicación no coincide con lo esperado, lo más seguro es no confirmar y solicitar un nuevo cobro al destinatario.
Pix Copiar y Pegar: el mismo contenido del QR por otra vía de entrada
Pix Copiar y Pegar no es un segundo tipo de Pix. Es otra forma de proporcionar a la aplicación el contenido que estaría en el código QR. La función puede utilizarse con códigos QR estáticos, dinámicos y otros formatos previstos en el estándar de Pix.
Desde el punto de vista de la comprobación, la lógica es la misma: pegar el código no debe hacer que el usuario confíe en el texto recibido por mensaje, correo electrónico o sitio web. Lo que importa para decidir el pago son los datos que la app presenta después de interpretar el código. Si el destinatario o el importe no tienen sentido, la operación debe interrumpirse antes de la confirmación.
Autenticación, autorización y confirmación no son lo mismo
Autenticación es la etapa utilizada para demostrar que quien opera la aplicación o el dispositivo es el usuario autorizado, por ejemplo mediante contraseña, biometría, reconocimiento facial o token. El Banco Central exige capas de autenticación en las transacciones Pix.
Autorización de vinculación es una etapa específica de jornadas como la billetera digital. El cliente permite que una iniciadora autorizada se conecte a la cuenta para iniciar pagos mediante Open Finance. Esta autorización se realiza en el entorno de la institución que mantiene la cuenta y no es necesaria en la jornada normal de código QR o Copiar y Pegar dentro de la propia aplicación del banco.
Confirmación del pago es la decisión sobre esa transacción concreta. Es el momento en que el usuario debe comprobar destinatario, importe y demás información mostrada. Una jornada con menos pantallas no elimina la necesidad de revisar la operación.
Qué cambia en los límites de Pix por aproximación el 1 de octubre de 2026
El 28 de septiembre de 2026 todavía está vigente el límite específico de R$ 500 por transacción para Pix por aproximación, sin perjuicio de límites menores aplicables a la cuenta o definidos por el usuario. También puede establecerse un límite diario específico.
A partir del 1 de octubre de 2026 entra en vigor la regla que elimina ese límite fijo de R$ 500. Pix por aproximación y las transacciones de la Jornada Sin Redirección de Open Finance pasarán a seguir la lógica general de gestión de límites de Pix. El usuario podrá solicitar aumentos o reducciones de los límites por transacción y por día a través de los canales de su institución, respetando las reglas de seguridad y los límites aplicables a la cuenta.
El cambio de límite no elimina la autenticación, la visualización de los datos del cobro ni las verificaciones de seguridad de la transacción. Cambia principalmente la regla que hoy impone un importe máximo específico a la iniciación por aproximación.
Las tres formas siguen sujetas a las capas generales de seguridad de Pix
Además de la autenticación, las instituciones aplican mecanismos de análisis de riesgo y reglas de uso de dispositivos. Para personas físicas, el Banco Central clasifica las iniciaciones de transacción como procesos sensibles y establece restricciones para operaciones realizadas en dispositivos que no hayan sido registrados previamente. La página de seguridad de Pix informa límites de R$ 200 por transacción y R$ 1.000 por día para transacciones realizadas desde dispositivos no registrados.
Estas reglas no hacen que una de las tres formas sea automáticamente segura en cualquier situación. La protección depende de que el cobro tenga un origen confiable, de que la aplicación o billetera sea legítima, de que la autenticación esté protegida y de que el usuario compruebe la pantalla final antes de confirmar.
Lista sencilla antes de autorizar un Pix
- Utilice la aplicación oficial de su institución o una billetera digital compatible y autorizada para la iniciación de pagos.
- Antes de confirmar, lea el nombre del destinatario y el importe mostrados por la app, aunque el código QR, el código Copiar y Pegar o el terminal de pago parezcan legítimos.
- Si los datos mostrados son distintos de lo acordado, cancele la operación y solicite un nuevo cobro en lugar de completar el pago por suposición.
- Proteja el dispositivo con bloqueo de pantalla, biometría o una contraseña fuerte y mantenga habilitados los mecanismos de seguridad de la aplicación.
- Ajuste los límites de Pix a su forma de uso. Para la aproximación, recuerde que la regla específica cambia el 1 de octubre de 2026.
Entonces, ¿cuál es la diferencia de seguridad?
El código QR y Pix Copiar y Pegar utilizan esencialmente el mismo contenido de pago y se diferencian principalmente en la forma de introducir los datos. Pix por aproximación sustituye la cámara o el pegado de texto por NFC y, cuando se utiliza mediante una billetera digital, añade una vinculación previa de la cuenta a través de Open Finance. Después de que los datos llegan a la aplicación, la lógica de seguridad converge: autenticar al usuario, validar la transacción, mostrar los datos relevantes y exigir la confirmación del pago.
La principal diferencia para el usuario es, por tanto, la jornada y la conveniencia, no la creación de un Pix con menos controles. El paso decisivo sigue siendo comprobar lo que la aplicación o la billetera muestra antes de confirmar.
Fuentes y referencias
- Banco Central: Pix por aproximación
- Banco Central: preguntas frecuentes sobre Pix por aproximación
- Banco Central: Manual de Estándares para la Iniciación de Pix
- Banco Central: Seguridad en Pix
- Banco Central: cambio en los límites de Pix por aproximación
- Banco Central: Instrucción Normativa BCB n.º 746, de 16 de junio de 2026
- Banco Central: Cómo hacer un Pix
- Banco Central: Pix Cobranza