Revisado em 28 de setembro de 2026. Pix por aproximação, QR Code e Pix Copia e Cola iniciam o mesmo tipo de pagamento instantâneo, mas mudam a forma como os dados da cobrança chegam ao aplicativo e, no caso da aproximação por carteira digital, onde ocorre a autorização da conta. O ponto comum é que o pagador deve conferir os dados exibidos antes de confirmar, enquanto a instituição aplica autenticação e verificações de segurança.
Resumo rápido: o que muda entre aproximação, QR Code e Copia e Cola
| Forma | Como o pagamento começa | Autenticação e autorização | O que conferir antes de confirmar | Ponto de segurança |
|---|---|---|---|---|
| Pix por aproximação | Os dados da cobrança são recebidos por NFC ao aproximar celular ou relógio compatível de um terminal habilitado. | No app do banco, o usuário abre o aplicativo e passa pela autenticação antes de aproximar e confirmar. Em carteira digital, há uma vinculação prévia da conta via Open Finance e a confirmação da transação ocorre na própria carteira, com autenticação do dispositivo. | Valor, recebedor e demais dados mostrados na tela. | O manual do Pix determina que as verificações aplicáveis ao QR Code também se apliquem à aproximação. |
| QR Code | O aplicativo lê pela câmera o código apresentado pelo recebedor. | Na jornada usual, o app da instituição do pagador interpreta a cobrança, apresenta os dados e solicita a confirmação dentro do ambiente autenticado. | Recebedor, valor e informações da cobrança apresentadas pelo app. | O QR é uma forma de transportar os dados da cobrança. A decisão deve se basear na tela de confirmação do aplicativo, não apenas na imagem do código. |
| Pix Copia e Cola | O usuário cola no app a sequência de caracteres correspondente ao mesmo BR Code que poderia ser lido como QR Code. | Depois de interpretar o código, o app segue a jornada de conferência e confirmação do pagamento. | Recebedor, valor e informações apresentadas após o código ser processado. | O formato não elimina as verificações do app. O cuidado principal é conferir a origem do código e os dados finais antes de autorizar. |
O que realmente muda: a forma de capturar os dados
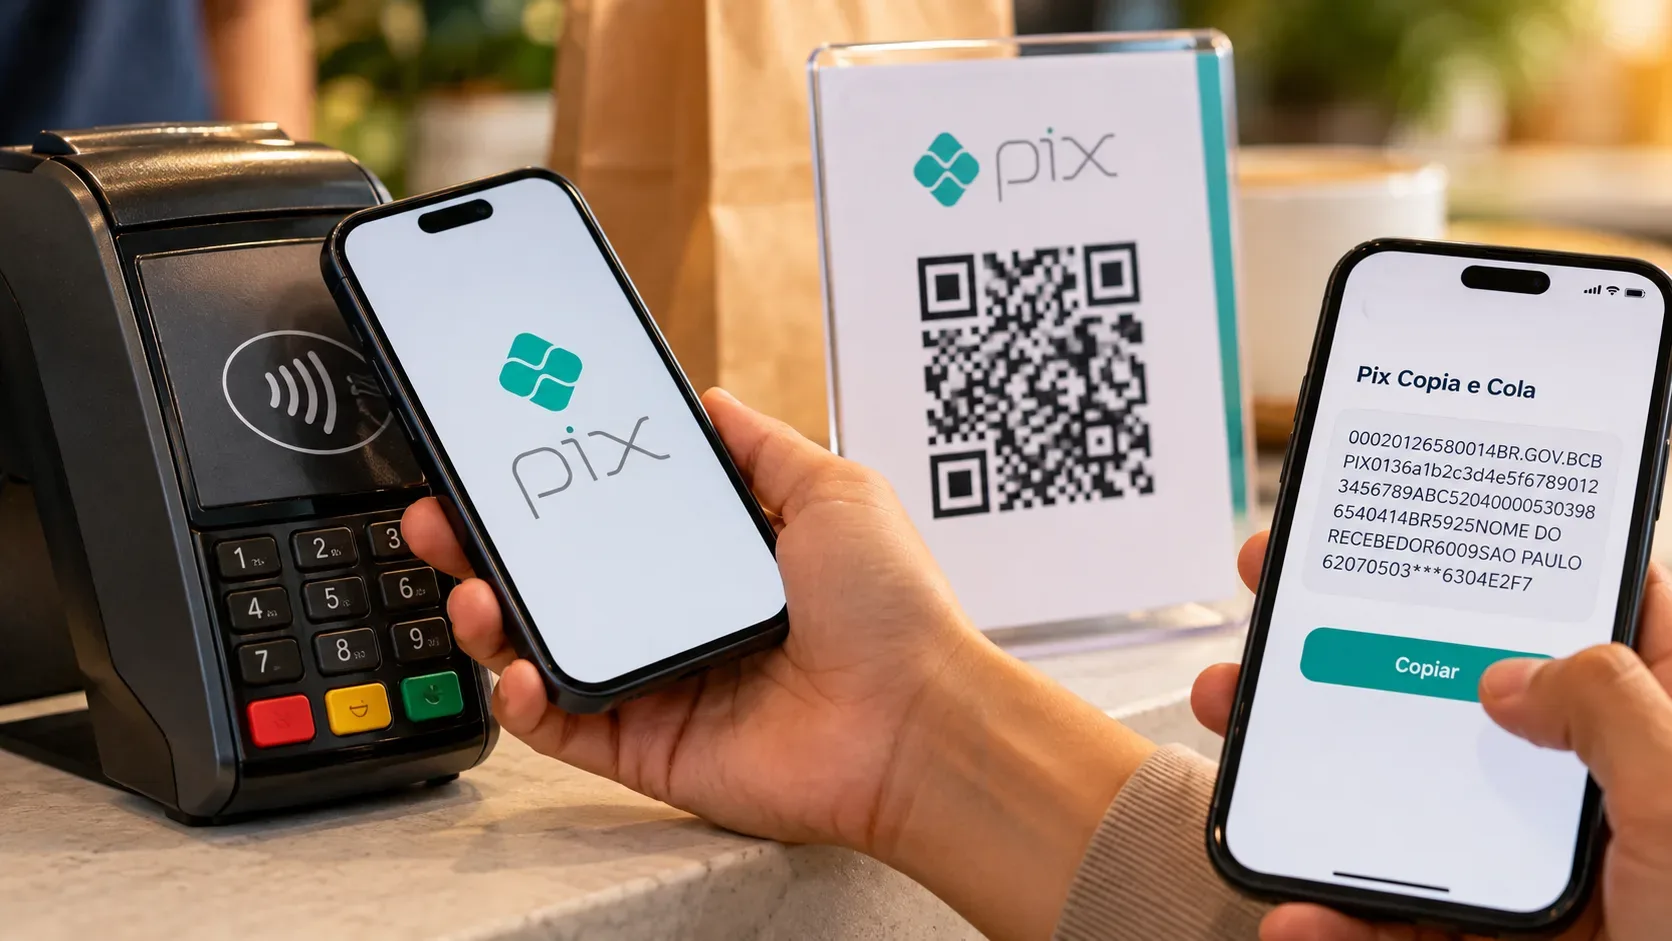
Na leitura por QR Code, a câmera captura o BR Code. No Pix Copia e Cola, a mesma informação é inserida como texto. O Manual de Padrões para Iniciação do Pix explica que o Copia e Cola deve reproduzir exatamente a sequência de caracteres que seria lida pelo leitor de QR Code. Essa alternativa existe, por exemplo, quando o código está na própria tela do celular e não pode ser escaneado pelo mesmo aparelho.
No Pix por aproximação, a captura ocorre por NFC. O dispositivo do recebedor transmite um conteúdo equivalente a um Pix Copia e Cola codificado para essa comunicação. Depois que o aplicativo obtém os dados, o fluxo segue o caminho do pagamento por QR Code, inclusive quanto à apresentação e confirmação dos dados. Por isso, aproximar não significa pular a conferência do recebedor ou do valor.
Pix por aproximação: há dois modelos de jornada
Pelo aplicativo do banco ou da instituição onde está a conta
Nesse modelo não existe uma etapa anterior de vinculação da conta. No momento do pagamento, o usuário abre o aplicativo, passa pela autenticação exigida pela instituição, aproxima o aparelho do terminal NFC, confere os dados e confirma. A autenticação pode usar os mecanismos de segurança do aplicativo e do dispositivo, como senha ou biometria, conforme a implementação da instituição.
Pela carteira digital
Para usar uma carteira digital compatível, a conta precisa ser vinculada antes. Essa vinculação usa a infraestrutura do Open Finance: o usuário é direcionado ao ambiente da instituição onde mantém a conta para autorizar a conexão. Depois de concluída essa etapa, a carteira pode iniciar pagamentos sem redirecionar o cliente ao aplicativo do banco a cada compra.
Isso reduz etapas, mas não transforma a carteira em uma autorização irrestrita para qualquer pagamento. Na transação, a carteira deve apresentar os dados relevantes, e a confirmação é protegida pela autenticação do dispositivo, como biometria ou senha. Para oferecer essa iniciação, a carteira precisa atuar como iniciadora de pagamento autorizada pelo Banco Central.
QR Code: a câmera inicia a leitura, mas a confirmação continua no app
O QR Code pode representar uma cobrança estática ou dinâmica. Em cobranças dinâmicas, o aplicativo do pagador usa a informação contida no código para buscar os dados da cobrança e realizar as validações previstas antes de apresentar a transação ao usuário. O fluxo oficial prevê que o pagador confira os dados e confirme a operação.
Na prática, isso significa que o desenho do QR Code, o local onde ele está impresso ou a mensagem em que foi recebido não substituem a tela de confirmação. Se o nome do recebedor ou o valor mostrado pelo aplicativo não corresponderem ao que era esperado, o mais seguro é não confirmar e solicitar uma nova cobrança ao recebedor.
Pix Copia e Cola: o mesmo conteúdo do QR, digitado por outra porta
O Pix Copia e Cola não é um segundo tipo de Pix. Ele é outra forma de fornecer ao aplicativo o conteúdo que estaria no QR Code. O recurso pode ser usado com QR Codes estáticos, dinâmicos e outros formatos previstos no padrão do Pix.
Do ponto de vista da conferência, a lógica é a mesma: colar o código não deve levar o usuário a confiar no texto recebido por mensagem, e-mail ou site. O que importa para a decisão de pagar são os dados que o aplicativo apresenta depois de interpretar o código. Se o recebedor ou o valor não fizerem sentido, a operação deve ser interrompida antes da confirmação.
Autenticação, autorização e confirmação não são a mesma coisa
Autenticação é a etapa usada para provar que quem está operando o aplicativo ou dispositivo é o usuário autorizado, por exemplo com senha, biometria, reconhecimento facial ou token. O Banco Central exige camadas de autenticação nas transações Pix.
Autorização da vinculação é uma etapa específica de jornadas como a carteira digital. Nela, o cliente permite que uma iniciadora autorizada se conecte à conta para iniciar pagamentos pelo Open Finance. Essa autorização é feita no ambiente da instituição detentora da conta e não é necessária na jornada comum de QR Code ou Copia e Cola dentro do próprio app do banco.
Confirmação do pagamento é a decisão sobre aquela transação concreta. É nesse momento que o usuário deve verificar recebedor, valor e outras informações apresentadas. A conveniência de uma jornada com menos telas não elimina essa responsabilidade de conferência.
O que muda nos limites do Pix por aproximação em 1º de outubro de 2026
Em 28 de setembro de 2026, ainda está em vigor o teto específico de R$ 500 por transação para Pix por aproximação, sem prejuízo de limites menores aplicáveis à conta ou definidos pelo usuário. Também é possível estabelecer limite diário específico.
A partir de 1º de outubro de 2026, entra em vigor a regra que elimina esse teto fixo de R$ 500. O Pix por aproximação e as transações da Jornada Sem Redirecionamento passam a seguir a lógica geral de gestão de limites do Pix. O usuário poderá solicitar aumento ou redução dos limites por transação e por dia nos canais da instituição, respeitadas as regras de segurança e os limites aplicáveis à conta.
A mudança de limite não altera a necessidade de autenticação, de exibição dos dados da cobrança nem das verificações de segurança da transação. Ela muda principalmente a regra que hoje impõe um valor máximo específico à iniciação por aproximação.
As três formas continuam sujeitas às camadas gerais de segurança do Pix
Além da autenticação, as instituições aplicam mecanismos de análise de risco e regras de uso de dispositivos. Para pessoas físicas, o Banco Central classifica as iniciações de transação como processos sensíveis e prevê restrições para operações feitas em dispositivos que não tenham sido previamente cadastrados. A página de segurança do Pix informa limite de R$ 200 por transação e R$ 1.000 por dia para transações feitas a partir de dispositivos não cadastrados.
Essas regras não tornam uma das três formas automaticamente segura em qualquer situação. A proteção depende de a cobrança ter origem confiável, de o aplicativo ou carteira ser legítimo, de a autenticação estar protegida e de o usuário conferir a tela final antes de confirmar.
Checklist simples antes de autorizar um Pix
- Use o aplicativo oficial da sua instituição ou uma carteira digital compatível e autorizada para iniciação de pagamentos.
- Antes de confirmar, leia o nome do recebedor e o valor exibidos pelo aplicativo, mesmo que o QR Code, o código Copia e Cola ou a maquininha pareçam legítimos.
- Se os dados mostrados forem diferentes do combinado, cancele a operação e peça uma nova cobrança em vez de tentar concluir por suposição.
- Proteja o aparelho com bloqueio de tela, biometria ou senha forte e mantenha os mecanismos de segurança do aplicativo habilitados.
- Ajuste os limites de Pix de acordo com seu uso. Para aproximação, lembre que a regra específica muda em 1º de outubro de 2026.
Então qual é a diferença de segurança?
QR Code e Copia e Cola usam essencialmente o mesmo conteúdo de cobrança, mudando apenas a forma de entrada dos dados. O Pix por aproximação troca a câmera ou a colagem pelo NFC e, quando usado em carteira digital, acrescenta uma vinculação prévia de conta via Open Finance. Depois que os dados chegam ao aplicativo, a lógica de segurança converge: autenticar o usuário, validar a transação, mostrar os dados relevantes e exigir a confirmação do pagamento.
Por isso, a principal mudança para o usuário é de jornada e conveniência, não a criação de um Pix com menos controles. A etapa decisiva continua sendo conferir o que o aplicativo ou a carteira mostra antes da confirmação.
Fontes e referências
- Banco Central: Pix por aproximação
- Banco Central: FAQ Pix por aproximação
- Banco Central: Manual de Padrões para Iniciação do Pix
- Banco Central: Segurança no Pix
- Banco Central: mudança nos limites do Pix por aproximação
- Banco Central: Instrução Normativa BCB nº 746, de 16 de junho de 2026
- Banco Central: Como fazer um Pix
- Banco Central: Pix Cobrança