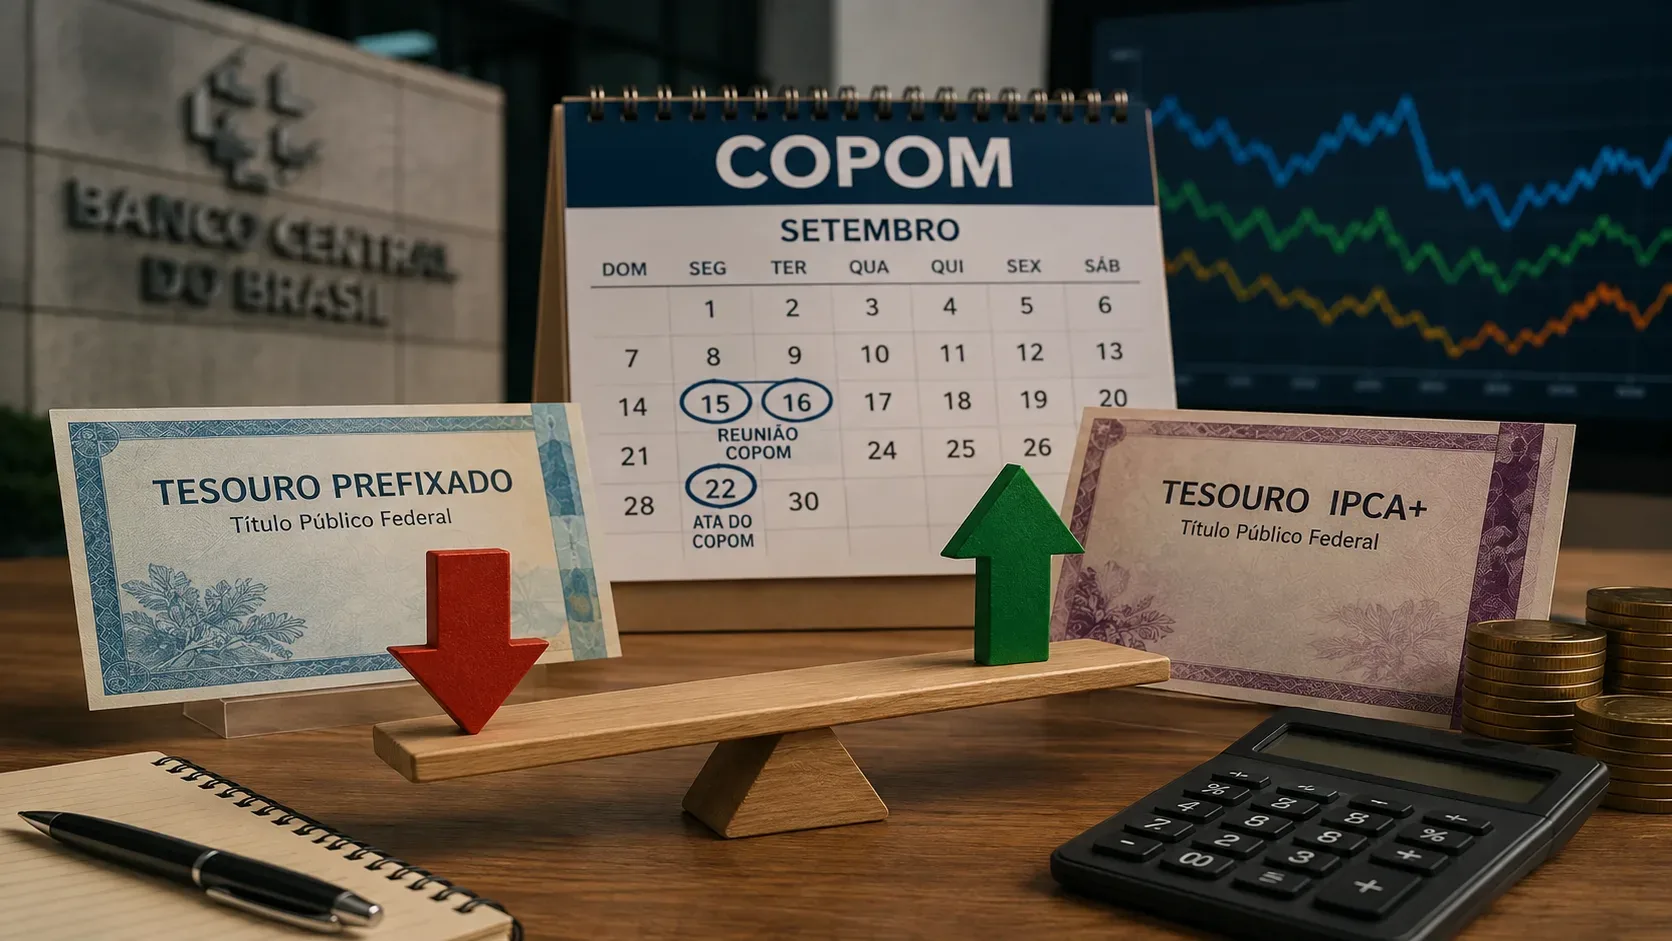
A reunião do Copom de setembro de 2026 está marcada para 15 e 16 de setembro, e a ata está prevista para 22 de setembro. Para quem tem Tesouro Prefixado ou Tesouro IPCA+, o ponto importante não é tentar adivinhar a decisão sobre a Selic, mas entender como a decisão e a comunicação do Banco Central podem alterar as taxas exigidas pelo mercado. É essa mudança de taxas que se traduz em oscilação de preço antes do vencimento.
A regra prática é simples: quando a taxa de mercado de um título sobe, seu preço tende a cair; quando a taxa cai, o preço tende a subir. O próprio Tesouro Direto explica essa relação inversa e informa que o saldo do investidor reflete preços de mercado. A intensidade do movimento, porém, depende do vencimento, do tipo de título e de qual trecho da curva de juros mudou.
O que acontece no calendário do Copom de setembro
Segundo o calendário oficial do Banco Central, o Copom se reúne em 15 e 16 de setembro de 2026, e a ata da reunião está programada para 22 de setembro. A decisão da segunda sessão pode provocar ajustes imediatos nas expectativas para a trajetória da Selic, mas o mercado também reage ao comunicado, às justificativas e à sinalização sobre os próximos passos.
Por isso, dois títulos podem se mover de forma diferente mesmo no mesmo dia. Um vencimento curto reage mais à visão para os juros dos próximos meses; um vencimento longo incorpora expectativas de inflação, crescimento, política fiscal, prêmio de risco e juros por vários anos. O Copom é uma peça relevante desse conjunto, não um botão que determina sozinho todos os preços.
A regra central da marcação a mercado
O Tesouro Direto informa que títulos resgatados antes do vencimento são recomprados a preço de mercado. O saldo no extrato também acompanha esse preço. Entre a compra e o vencimento, portanto, um Tesouro Prefixado ou IPCA+ pode valer mais ou menos do que o investidor pagou, mesmo sem mudança nas condições contratadas para quem leva o papel até o fim.
Essa é a marcação a mercado. Ela não altera retroativamente a taxa contratada; altera o valor atual de um fluxo futuro. Se novos títulos semelhantes passam a oferecer taxa maior, um título antigo com taxa menor precisa ficar mais barato para competir. Se as novas taxas caem, o título antigo com taxa mais alta fica relativamente mais valioso e seu preço sobe.
Cenários após a decisão: direção das taxas e efeito esperado no preço
| Cenário nas taxas de mercado | Tesouro Prefixado | Tesouro IPCA+ | Leitura correta |
|---|---|---|---|
| Taxas exigidas sobem | Preço tende a cair | Preço tende a cair se a taxa real exigida subir | Fluxos futuros são descontados por uma taxa maior |
| Taxas exigidas caem | Preço tende a subir | Preço tende a subir se a taxa real exigida cair | Fluxos contratados ficam mais valiosos em relação às novas taxas |
| Taxas mudam pouco | Preço pode oscilar pouco ou por outros fatores | Preço pode oscilar pouco ou reagir a mudanças na curva real e no IPCA projetado | A decisão pode já estar incorporada aos preços |
A tabela mostra direção, não magnitude. Uma alta da Selic decidida pelo Copom, por exemplo, não garante que todas as taxas de Prefixados e IPCA+ subirão na mesma proporção. Se o mercado já esperava a decisão, a reação pode ser pequena. Se a comunicação mudar a expectativa para reuniões futuras, alguns vencimentos podem reagir mais do que outros — e até em direção diferente da taxa básica do dia.
Por que o Tesouro Prefixado costuma reagir de forma tão visível
No Tesouro Prefixado sem cupons, o fluxo final é conhecido em termos nominais. O material oficial do Tesouro mostra que o preço tem relação inversa com a taxa: para um mesmo valor de vencimento, uma taxa de mercado maior implica preço presente menor, e vice-versa. O documento também ressalta que títulos de prazo mais longo tendem a apresentar maior volatilidade de preço.
Isso significa que, perto de um evento como o Copom, o investidor deve olhar menos para a frase “a Selic subiu ou caiu” e mais para a taxa de mercado do vencimento específico que possui. Um Prefixado longo pode ter uma oscilação relevante mesmo que a Selic fique estável, caso o mercado revise a trajetória de juros para os anos seguintes.
Para detalhes sobre a relação entre taxa, preço e convergência até o vencimento, consulte o material do Tesouro Prefixado.
No Tesouro IPCA+, a taxa real também sofre marcação a mercado
O Tesouro IPCA+ combina a variação do IPCA com uma taxa real contratada. Isso não significa que seu preço antes do vencimento só sobe com a inflação. Na precificação do título, o valor nominal atualizado pelo IPCA é combinado com uma cotação que depende da taxa real exigida pelo mercado. A metodologia oficial de cálculo do Tesouro IPCA+ explicita essa estrutura.
Na prática, se a taxa real de mercado de um IPCA+ sobe, o preço pode cair — inclusive em um período de inflação positiva. Se a taxa real cai, o preço pode subir. O IPCA continua sendo parte essencial da remuneração do título, mas não elimina a volatilidade de preço provocada pela marcação a mercado antes do vencimento.
Esse detalhe ajuda a evitar uma confusão comum: a decisão do Copom mexe diretamente na Selic, enquanto o IPCA+ é negociado a uma taxa real. A conexão existe por meio das expectativas e da curva de juros, mas não é uma equivalência de um para um.
Marcação a mercado não é a mesma coisa que carregamento até o vencimento
Para quem pretende vender antes do vencimento, a marcação a mercado é decisiva porque define o preço de recompra naquele momento. Para quem pretende manter o título até o vencimento, as oscilações intermediárias do extrato têm outra função: mostram quanto aquela posição vale hoje, mas não substituem as regras de remuneração contratadas para o vencimento.
No Prefixado, manter até o vencimento preserva a taxa nominal contratada, observadas as regras do título, impostos e custos aplicáveis. No IPCA+, o objetivo contratual é receber a variação do IPCA mais a taxa real pactuada, também sujeito às regras do papel, impostos e custos. A necessidade de vender antes da hora é justamente o ponto que transforma a oscilação de mercado em resultado de resgate.
Isso não torna a oscilação “irrelevante”. Ela mede o valor econômico atual da posição e importa para quem pode precisar de liquidez, rebalancear a carteira ou comparar alternativas antes do vencimento.
Um exemplo sem prever a decisão do Copom
Imagine um Prefixado já comprado. Se, depois do Copom, o mercado passar a exigir uma taxa maior para aquele mesmo vencimento, o preço do título existente tende a cair. Se a taxa exigida cair, o preço tende a subir. O mecanismo é o mesmo para um IPCA+, mas o foco é a taxa real negociada para aquele vencimento, além da atualização ligada ao IPCA.
Não é necessário supor se o Copom elevará, reduzirá ou manterá a Selic para entender o efeito. O que importa para a marcação a mercado é comparar as taxas que o mercado exigia antes do evento com as taxas que passa a exigir depois dele.
Como ler seu extrato depois do Copom
- Confira o vencimento exato do título. Prazos diferentes podem reagir de maneira distinta.
- Compare a taxa atual de mercado com a taxa da sua compra. O preço tende a se mover na direção oposta à taxa.
- No IPCA+, observe a taxa real. Não use apenas a inflação corrente para explicar a oscilação do saldo.
- Separe saldo de mercado de retorno no vencimento. O extrato mostra o valor da posição hoje; o carregamento segue as condições do título se ele for mantido até o fim.
- Evite atribuir todo movimento à Selic. Expectativas, prêmio de risco e outros fatores também mexem na curva de juros.
O ponto mais importante para setembro
A reunião de 15 e 16 de setembro pode ser um catalisador para as taxas de mercado, mas a leitura correta é sempre feita pela curva de juros e pelo vencimento do título. Para Prefixados, taxas nominais maiores tendem a significar preços menores. Para IPCA+, taxas reais maiores tendem a pressionar os preços, mesmo com correção pela inflação. Se as taxas caem, a lógica se inverte.
Essa relação explica por que um título público pode mostrar ganho ou perda no extrato antes do vencimento sem que o Tesouro tenha mudado o contrato original. É a marcação a mercado transformando novas expectativas em preço presente — uma dinâmica especialmente relevante em torno de decisões do Copom, mas válida em todos os dias de negociação.
Conteúdo educacional. Não constitui recomendação de compra, venda ou estratégia de investimento.