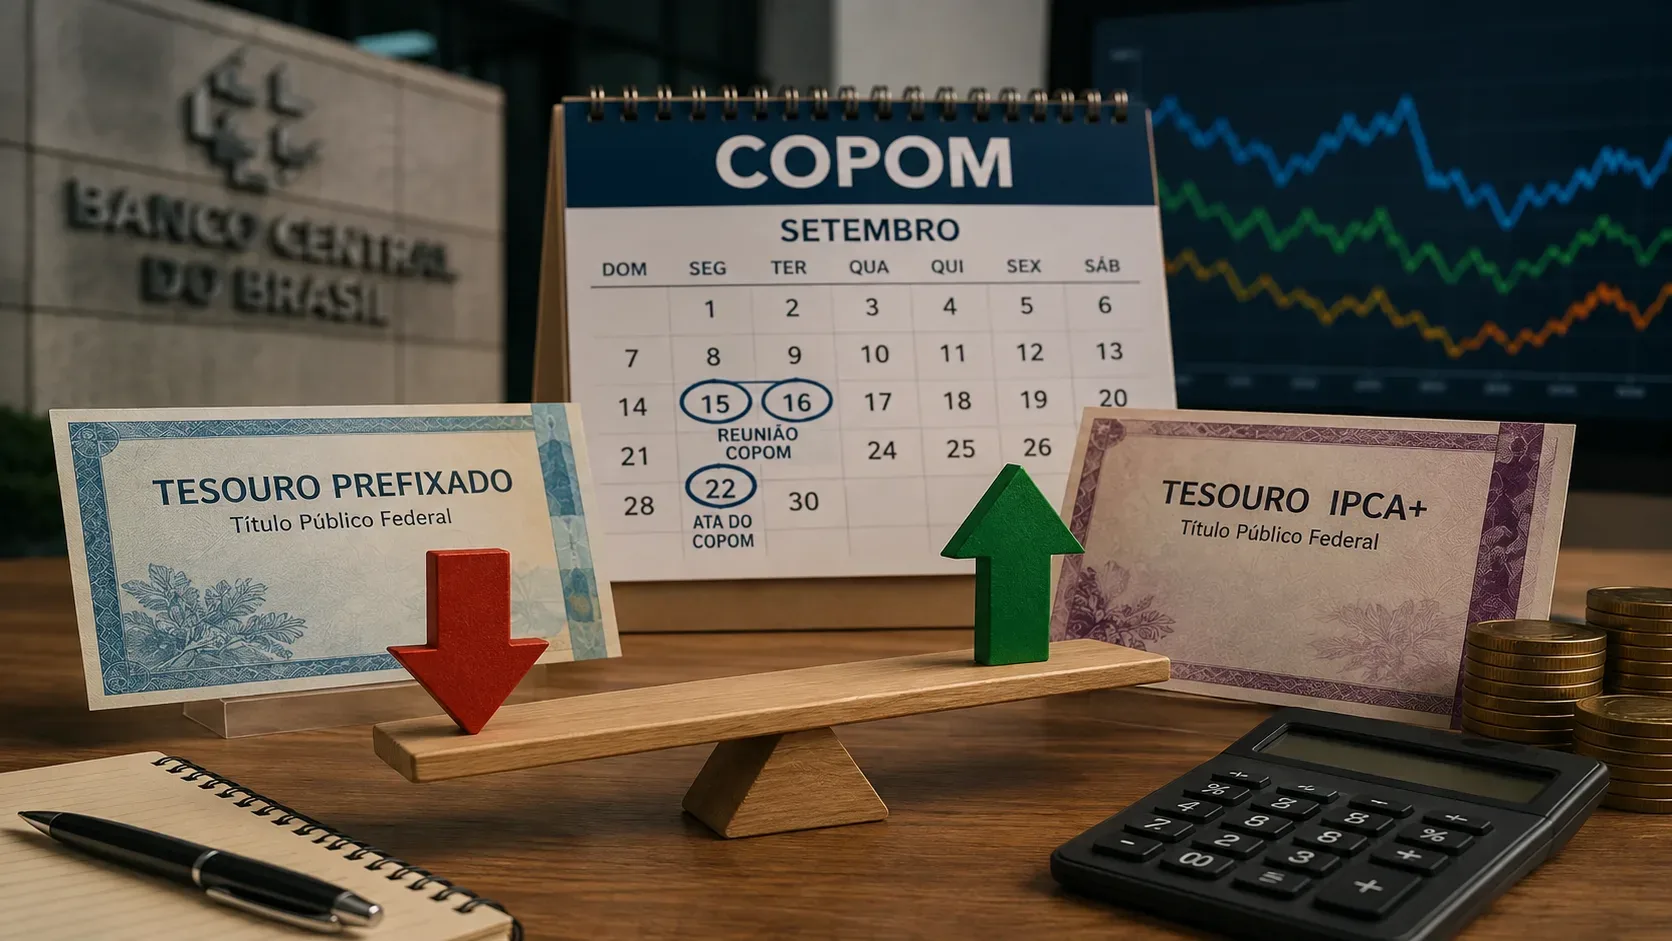
La reunión del Copom de septiembre de 2026 está programada para los días 15 y 16 de septiembre, y el acta está prevista para el 22 de septiembre. Para quien tiene Tesouro Prefixado o Tesouro IPCA+, lo importante no es intentar adivinar la decisión sobre la Selic, sino entender cómo la decisión y la comunicación del Banco Central pueden cambiar las tasas exigidas por el mercado. Esos cambios de tasas son los que se convierten en variaciones de precio antes del vencimiento.
La regla práctica es simple: cuando sube la tasa de mercado de un bono, su precio tiende a bajar; cuando la tasa baja, el precio tiende a subir. El propio Tesouro Direto explica esta relación inversa e informa que el saldo del inversor refleja precios de mercado. Sin embargo, la magnitud del movimiento depende del vencimiento, del tipo de bono y del tramo de la curva de tasas que haya cambiado.
Qué ocurre en el calendario del Copom de septiembre
Según el calendario oficial del Banco Central, el Copom se reúne el 15 y 16 de septiembre de 2026, y el acta de la reunión está programada para el 22 de septiembre. La decisión de la segunda sesión puede provocar ajustes inmediatos en las expectativas sobre la trayectoria de la Selic, pero el mercado también reacciona al comunicado, a las justificaciones y a las señales sobre los próximos pasos.
Por eso, dos bonos pueden moverse de forma distinta el mismo día. Un vencimiento corto reacciona más a la visión sobre las tasas de los próximos meses; un vencimiento largo incorpora expectativas de inflación, crecimiento, política fiscal, prima de riesgo y tasas durante varios años. El Copom es una pieza relevante de ese conjunto, no un interruptor que determina por sí solo todos los precios.
La regla central de la valoración a mercado
El Tesouro Direto informa que los bonos rescatados antes del vencimiento son recomprados a precio de mercado. El saldo mostrado en el extracto también sigue ese precio. Entre la compra y el vencimiento, por lo tanto, un Tesouro Prefixado o IPCA+ puede valer más o menos que el importe pagado, aunque no hayan cambiado las condiciones contractuales para quien mantenga el bono hasta el final.
Eso es la valoración a mercado. No modifica retroactivamente la tasa contratada; modifica el valor actual de un flujo futuro. Si nuevos bonos comparables empiezan a ofrecer una tasa mayor, un bono antiguo con tasa menor debe abaratarse para competir. Si las nuevas tasas bajan, el bono antiguo con una tasa más alta pasa a ser relativamente más valioso y su precio sube.
Escenarios después de la decisión: dirección de las tasas y efecto esperado en el precio
| Escenario en las tasas de mercado | Tesouro Prefixado | Tesouro IPCA+ | Lectura correcta |
|---|---|---|---|
| Suben las tasas exigidas | El precio tiende a bajar | El precio tiende a bajar si sube la tasa real exigida | Los flujos futuros se descuentan a una tasa mayor |
| Bajan las tasas exigidas | El precio tiende a subir | El precio tiende a subir si baja la tasa real exigida | Los flujos contratados se vuelven más valiosos frente a las nuevas tasas |
| Las tasas cambian poco | El precio puede moverse poco o por otros factores | El precio puede moverse poco o reaccionar a cambios en la curva real y en el IPCA proyectado | La decisión puede estar ya incorporada en los precios |
La tabla muestra dirección, no magnitud. Una subida de la Selic decidida por el Copom, por ejemplo, no garantiza que todas las tasas de Prefixado e IPCA+ suban en la misma proporción. Si el mercado ya esperaba la decisión, la reacción puede ser pequeña. Si la comunicación cambia la expectativa sobre futuras reuniones, algunos vencimientos pueden reaccionar más que otros e incluso moverse en una dirección distinta a la tasa de referencia del día.
Por qué el Tesouro Prefixado suele mostrar el efecto con tanta claridad
En un Tesouro Prefixado sin cupones, el flujo final es conocido en términos nominales. El material oficial del Tesouro muestra la relación inversa entre precio y tasa: para un mismo valor al vencimiento, una tasa de mercado mayor implica un precio presente menor, y viceversa. El documento también señala que los bonos de plazo más largo tienden a presentar una mayor volatilidad de precio.
En torno a un evento como el Copom, eso significa que el inversor debe mirar menos la frase “la Selic subió o bajó” y más la tasa de mercado del vencimiento específico que posee. Un Prefixado largo puede registrar una variación relevante aunque la Selic se mantenga estable, si el mercado revisa la trayectoria de tasas para los años siguientes.
Para más detalles sobre la relación entre tasa, precio y convergencia hasta el vencimiento, consulte el material oficial del Tesouro Prefixado.
En el Tesouro IPCA+, la tasa real también se valora a mercado
El Tesouro IPCA+ combina la variación del IPCA con una tasa real contratada. Eso no significa que su precio antes del vencimiento solo suba con la inflación. En la formación del precio, el principal actualizado por el IPCA se combina con una cotización que depende de la tasa real exigida por el mercado. La metodología oficial de cálculo del Tesouro IPCA+ explicita esta estructura.
En la práctica, si sube la tasa real de mercado de un IPCA+, el precio puede bajar, incluso durante un período de inflación positiva. Si la tasa real baja, el precio puede subir. El IPCA sigue siendo una parte esencial de la remuneración del bono, pero no elimina la volatilidad de precio provocada por la valoración a mercado antes del vencimiento.
Este punto ayuda a evitar una confusión frecuente: la decisión del Copom modifica directamente la Selic, mientras que el IPCA+ se negocia con una tasa real. La conexión existe a través de las expectativas y de la curva de tasas, pero no es una relación uno a uno.
La valoración a mercado no es lo mismo que mantener el bono hasta el vencimiento
Para quien planea vender antes del vencimiento, la valoración a mercado es decisiva porque determina el precio de recompra en ese momento. Para quien planea mantener el bono hasta el vencimiento, las variaciones intermedias del extracto cumplen otra función: muestran cuánto vale hoy la posición, pero no sustituyen las reglas contractuales del bono al vencimiento.
En el Prefixado, mantener hasta el vencimiento preserva la tasa nominal contratada, sujetándose a las reglas del bono, impuestos y costos aplicables. En el IPCA+, el objetivo contractual es recibir la variación del IPCA más la tasa real pactada, también sujeto a las reglas del bono, impuestos y costos. La necesidad de vender antes es justamente lo que convierte la variación de mercado en un resultado de rescate.
Eso no vuelve “irrelevante” la oscilación. Mide el valor económico actual de la posición y es importante para quien pueda necesitar liquidez, rebalancear la cartera o comparar alternativas antes del vencimiento.
Un ejemplo sin prever la decisión del Copom
Imagine un Prefixado ya comprado. Si, después del Copom, el mercado empieza a exigir una tasa mayor para ese mismo vencimiento, el precio del bono existente tiende a bajar. Si baja la tasa exigida, el precio tiende a subir. El mecanismo es similar para un IPCA+, pero el foco está en la tasa real negociada para ese vencimiento, además de la actualización vinculada al IPCA.
No es necesario suponer si el Copom subirá, reducirá o mantendrá la Selic para entender el efecto. Para la valoración a mercado, lo que importa es comparar las tasas que el mercado exigía antes del evento con las que pasa a exigir después.
Cómo leer su extracto después del Copom
- Compruebe el vencimiento exacto del bono. Distintos plazos pueden reaccionar de manera diferente.
- Compare la tasa actual de mercado con la tasa de su compra. El precio tiende a moverse en dirección opuesta.
- En el IPCA+, observe la tasa real. No use solo la inflación corriente para explicar la variación del saldo.
- Separe valor de mercado de retorno al vencimiento. El extracto muestra lo que vale hoy la posición; mantenerla sigue las condiciones del bono si se conserva hasta el final.
- No atribuya todo movimiento a la Selic. Expectativas, primas de riesgo y otros factores también mueven la curva de tasas.
El punto más importante para septiembre
La reunión del 15 y 16 de septiembre puede ser un catalizador para las tasas de mercado, pero la lectura correcta siempre parte de la curva de tasas y del vencimiento del bono. En Prefixado, tasas nominales más altas tienden a significar precios más bajos. En IPCA+, tasas reales más altas tienden a presionar los precios aunque el bono esté indexado a la inflación. Si las tasas bajan, la lógica se invierte.
Esta relación explica por qué un bono público puede mostrar ganancia o pérdida en el extracto antes del vencimiento aunque el Tesouro no haya cambiado el contrato original. La valoración a mercado transforma nuevas expectativas en precio presente, una dinámica especialmente visible alrededor de las decisiones del Copom, pero válida en todos los días de negociación.
Contenido educativo. No constituye una recomendación de compra, venta ni estrategia de inversión.