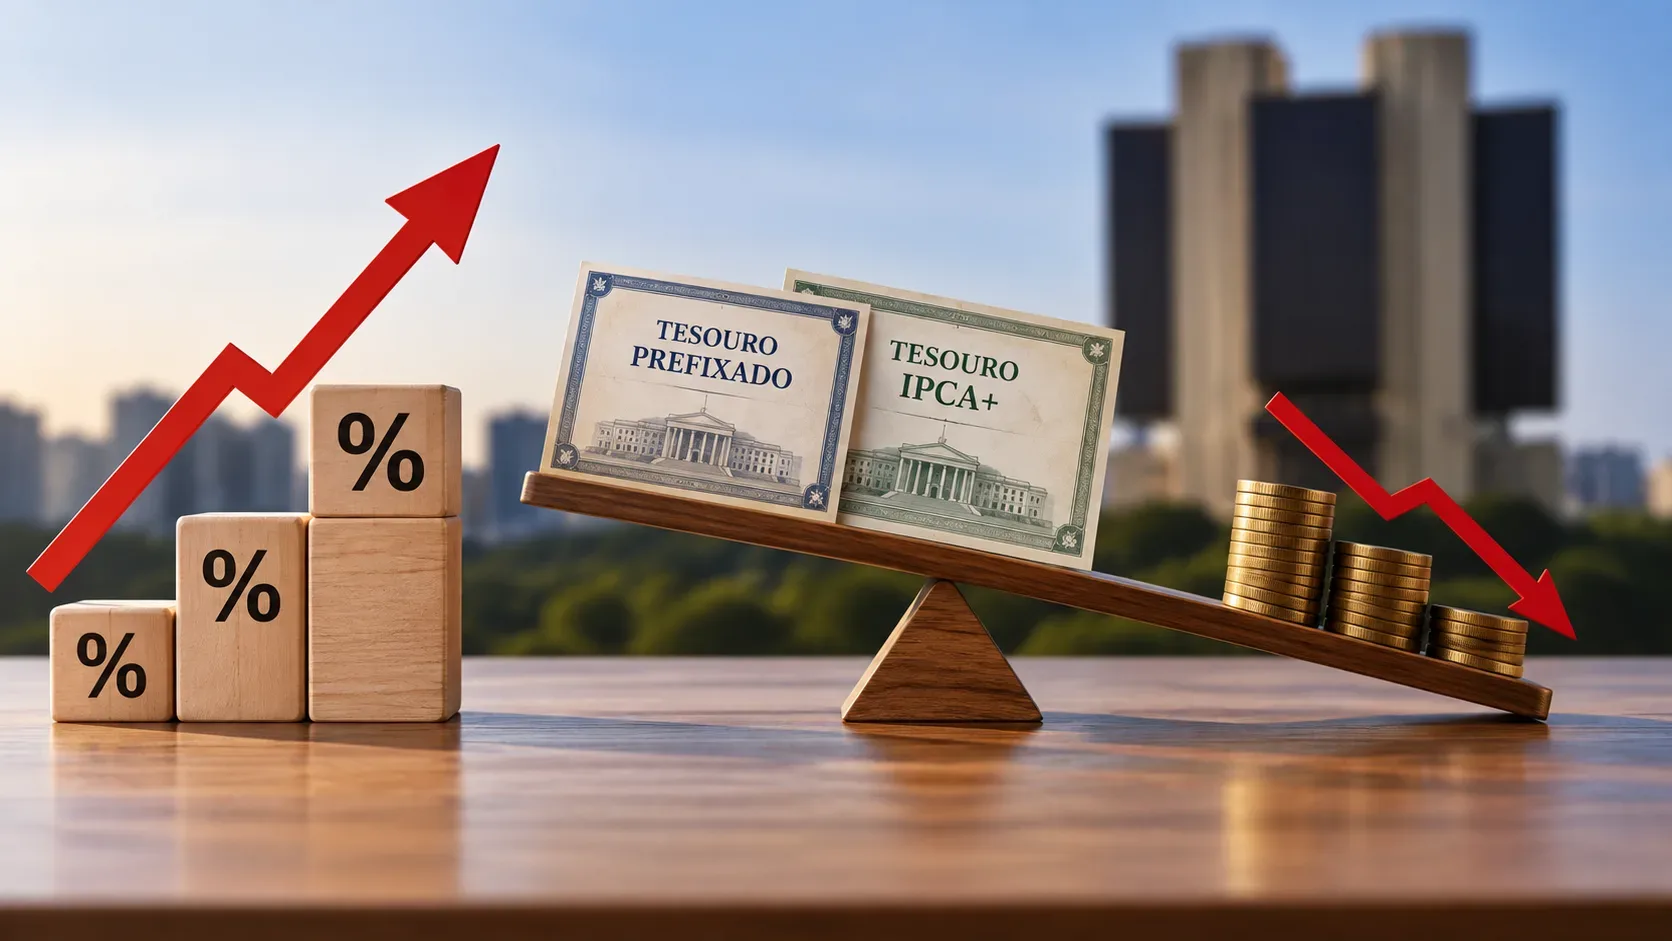
Quando a taxa exigida pelo mercado sobe, o preço de um título já emitido tende a cair porque o mesmo fluxo futuro precisa oferecer uma rentabilidade maior a quem o comprar naquele momento. Quando a taxa cai, ocorre o inverso: o fluxo antigo se torna relativamente mais atraente e seu preço sobe. Essa relação é o núcleo da marcação a mercado no Tesouro Prefixado e no Tesouro IPCA+.
Por que preço e taxa se movem em sentidos opostos?
Um título de renda fixa é, em essência, uma sequência de pagamentos futuros. Para descobrir quanto esses pagamentos valem hoje, o mercado os traz a valor presente usando uma taxa de desconto. Se essa taxa aumenta, o valor presente diminui; se a taxa diminui, o valor presente aumenta.
No Tesouro Prefixado sem juros semestrais, o raciocínio é especialmente visível. O material oficial do Tesouro Direto mostra que um título inteiro tem valor nominal de R$ 1.000 no vencimento e que seu preço pode ser expresso, de forma simplificada, como esse valor futuro descontado pela taxa e pelo prazo. O próprio Tesouro destaca que preço e taxa têm relação inversa e que um aumento da taxa de mercado em relação à taxa da compra provoca queda no preço. Veja o material de cálculo do Tesouro Prefixado.
O que a marcação a mercado muda no Tesouro Direto?
A marcação a mercado atualiza o valor do título conforme as condições correntes de negociação. Isso importa principalmente antes do vencimento: se o investidor quiser vender, o Tesouro Nacional recompra o papel pelo preço de mercado vigente, e a rentabilidade realizada pode ficar acima ou abaixo da taxa contratada originalmente.
As regras do programa explicam que os preços e taxas do Tesouro Direto se baseiam nas taxas negociadas no mercado secundário e que, entre a compra e o vencimento, os preços podem variar conforme as condições de mercado e as expectativas para os juros futuros. Consulte as regras e o regulamento do Tesouro Direto.
Isso também ajuda a separar dois conceitos: rentabilidade contratada até o vencimento e rentabilidade de uma venda antecipada. A primeira depende das regras do título e de carregá-lo até a data final; a segunda depende do preço pelo qual ele pode ser vendido no dia.
Tesouro Prefixado: um exemplo numérico simples
Para enxergar apenas o efeito da taxa, imagine um fluxo único de R$ 1.000 a receber daqui a dois anos e mantenha o prazo restante constante. Ignore, neste exemplo didático, convenção de dias úteis, spread de recompra, impostos e taxas.
| Taxa de mercado | Preço teórico aproximado | Leitura |
|---|---|---|
| 8% a.a. | R$ 857,34 | Taxa menor, preço maior |
| 10% a.a. | R$ 826,45 | Cenário de referência |
| 12% a.a. | R$ 797,19 | Taxa maior, preço menor |
A conta simplificada é: preço = 1.000 ÷ (1 + taxa)². O objetivo não é prever quanto um título específico vai valer, mas isolar a mecânica. Na prática, o Tesouro Prefixado usa a convenção de dias úteis sobre 252 dias por ano e os preços efetivos refletem as condições do mercado.
Tesouro IPCA+: a taxa que mexe no preço é a taxa real
No Tesouro IPCA+, a remuneração combina a variação do IPCA com uma taxa real contratada. O preço também depende de um valor nominal atualizado pela inflação, o VNA. No material técnico do Tesouro, o preço do IPCA+ sem cupom é formado pelo VNA projetado multiplicado por uma cotação; essa cotação, por sua vez, diminui quando a taxa real aumenta. Veja a metodologia oficial do Tesouro IPCA+.
Por isso, dizer apenas que “a Selic subiu” não é suficiente para calcular o movimento de um IPCA+. O que importa diretamente para a marcação é a taxa real de mercado exigida para aquele prazo, além da atualização do VNA. O Tesouro Nacional explica que, no mercado secundário, a NTN-B é negociada com base em sua taxa interna de retorno real, enquanto os prefixados usam como referência relevante a curva de juros nominal. Entenda a formação de preços no mercado secundário.
Linha do tempo: o que acontece quando a taxa sobe ou cai
- Compra: você adquire um Prefixado ou IPCA+ a uma taxa compatível com o mercado daquele dia.
- Depois, a taxa de mercado sobe: novos compradores passam a exigir retorno maior para o prazo restante. Para que o título antigo ofereça esse retorno a partir do preço de hoje, seu preço precisa cair.
- Se a taxa de mercado cai: o fluxo contratado anteriormente se torna relativamente mais valioso e o preço do título tende a subir.
- Com a passagem do tempo: o prazo restante diminui. Se o título for mantido até o vencimento, a oscilação de mercado deixa de determinar o valor de uma venda, porque não há venda antecipada a realizar.
Na vida real, taxa e tempo mudam simultaneamente. Por isso, o saldo pode não repetir exatamente o movimento de um exemplo de “taxa sobe, preço cai” isolado. A atualização pelo IPCA, a aproximação do vencimento, os fluxos de cupons quando existirem e mudanças na curva de juros atuam em conjunto.
Por que títulos mais longos costumam oscilar mais?
Quanto mais distante estiver um pagamento, maior é o efeito de mudar a taxa usada para trazê-lo a valor presente. Esse é o fundamento da duration, uma medida de sensibilidade do preço aos juros. Assim, dois títulos podem se mover na mesma direção diante de uma mudança de taxas, mas com intensidades diferentes.
Também há diferença entre títulos sem cupom e títulos com juros semestrais. Nos papéis com cupons, parte do dinheiro é recebida antes do vencimento, o que altera a sensibilidade. Por isso, um exemplo simples de fluxo único não deve ser aplicado mecanicamente a todas as séries do Tesouro.
Se eu levar até o vencimento, a queda do extrato vira prejuízo?
Não necessariamente. Para os títulos mantidos até o vencimento, o Tesouro Direto informa que a rentabilidade contratada no momento da compra é preservada segundo as regras do papel. No Prefixado, isso significa convergir para o valor nominal previsto no vencimento; no IPCA+, significa receber a atualização pelo IPCA combinada com a taxa real contratada, conforme a estrutura do título.
A marcação a mercado passa a ser uma perda ou ganho realizado quando há venda antecipada. Até lá, a oscilação mostra quanto o mercado pagaria pelo título naquele momento. O Tesouro Direto publica inclusive uma série de rentabilidade acumulada em caso de resgate antecipado, separando esse resultado da lógica de carregamento até o vencimento.
O que conferir antes de vender antecipadamente
- Taxa atual do mesmo título ou de prazo comparável: é ela que ajuda a explicar o preço de recompra.
- Prazo restante: quanto mais longo, maior tende a ser a sensibilidade a mudanças de taxa.
- Tipo de título: Prefixado reage à curva nominal; IPCA+ reage especialmente à taxa real e ao VNA.
- Existência de cupons: títulos com juros semestrais possuem vários fluxos e não se comportam como um fluxo único.
- Preço de venda, custos e tributação: o resultado líquido não é apenas a variação visual do preço bruto.
- Objetivo do investimento: vender por causa de uma oscilação temporária pode contrariar um planejamento feito para uma data futura.
Três erros de interpretação comuns
“Renda fixa não pode cair.” O fluxo pode ser definido, mas o preço de mercado antes do vencimento oscila.
“Se o Copom elevar a Selic, todo Prefixado ou IPCA+ cai automaticamente na mesma proporção.” Não. O preço responde à curva de juros relevante para cada prazo e, no IPCA+, à taxa real. A decisão do Copom influencia expectativas, mas não substitui a taxa de mercado usada na precificação.
“Uma queda no extrato significa que a taxa contratada desapareceu.” Também não. Para quem mantém o papel até o vencimento, o que importa é a regra de remuneração contratada; para quem vende antes, importa o preço de mercado do dia.
Em uma frase
A marcação a mercado transforma mudanças de taxa em mudanças de preço: taxa maior exige preço menor; taxa menor permite preço maior. No Tesouro Prefixado, isso aparece diretamente no desconto de um valor futuro fixo; no Tesouro IPCA+, a mesma lógica atua sobre a taxa real e a cotação, enquanto o VNA acompanha a inflação. Entender essa mecânica é o que permite olhar uma oscilação antes do vencimento sem confundi-la automaticamente com a rentabilidade contratada para o fim do prazo.