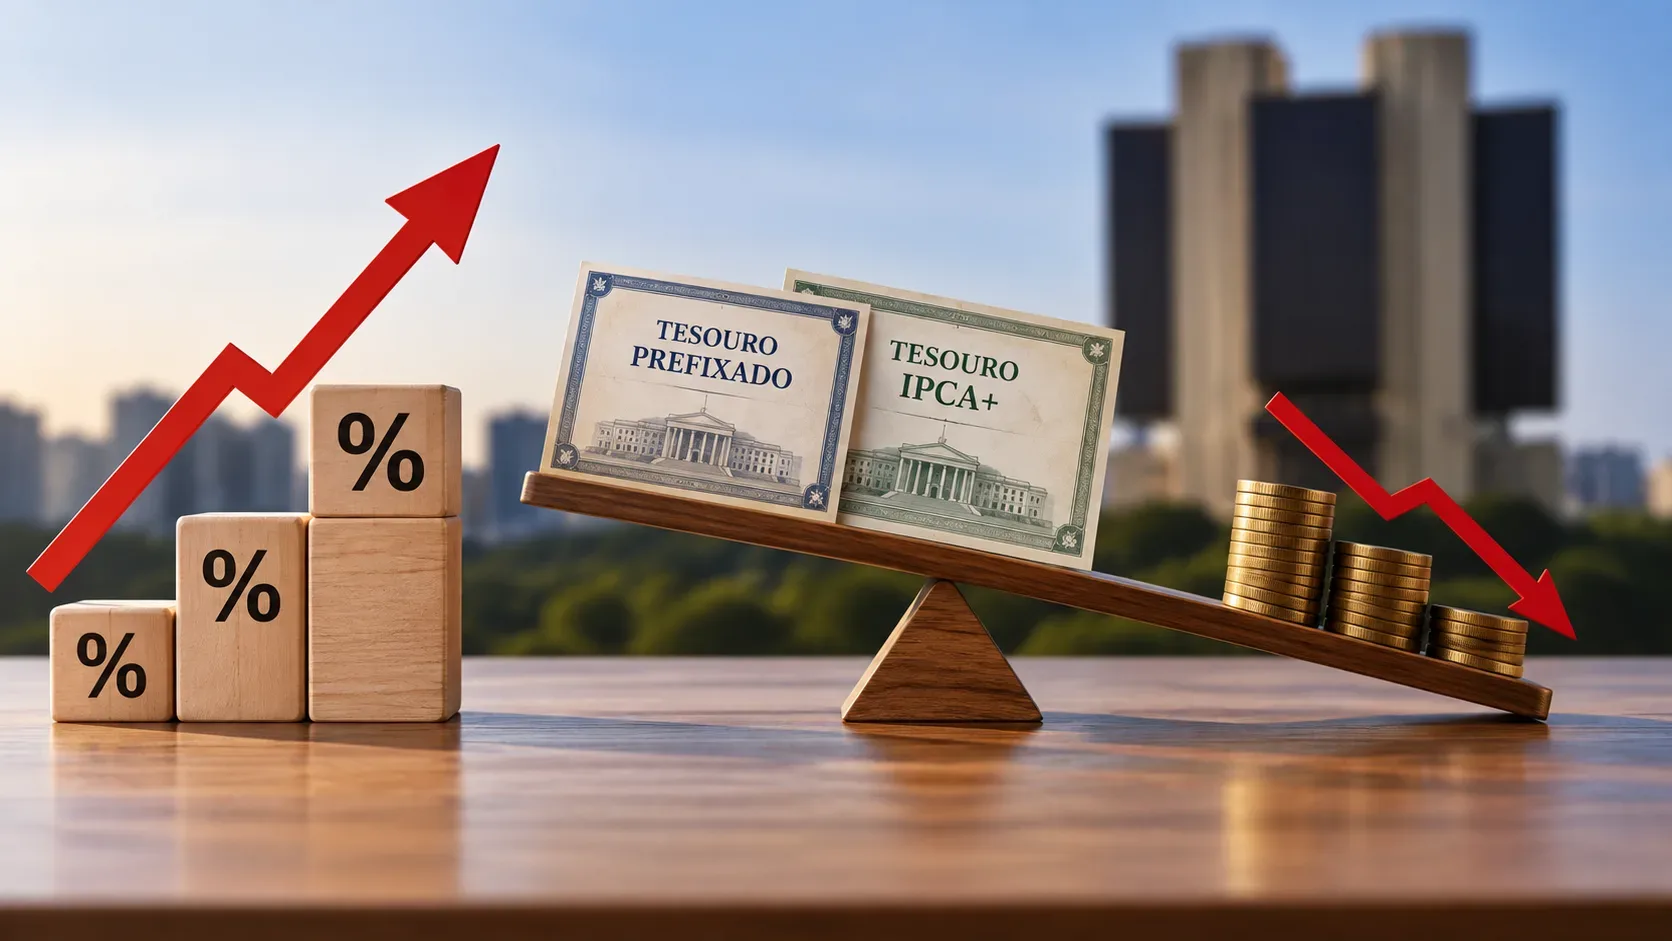
Cuando la tasa exigida por el mercado sube, el precio de un bono ya emitido tiende a caer porque el mismo flujo futuro debe ofrecer una rentabilidad mayor a quien lo compre en ese momento. Cuando la tasa baja, ocurre lo contrario: el flujo antiguo se vuelve relativamente más atractivo y su precio sube. Esta relación inversa es el núcleo de la valoración a mercado en el Tesouro Prefixado y el Tesouro IPCA+ de Brasil.
¿Por qué el precio y la tasa se mueven en sentidos opuestos?
Un título de renta fija es, en esencia, una secuencia de pagos futuros. Para saber cuánto valen hoy esos pagos, el mercado los trae a valor presente mediante una tasa de descuento. Si esa tasa aumenta, el valor presente disminuye; si la tasa baja, el valor presente aumenta.
En un Tesouro Prefixado sin intereses semestrales, el mecanismo se ve con especial claridad. El material oficial de Tesouro Direto indica que un título entero tiene un valor nominal de BRL 1.000 al vencimiento y que su precio puede expresarse, de forma simplificada, como ese valor futuro descontado por la tasa y el plazo restante. El propio Tesouro destaca la relación inversa entre precio y tasa y señala que un aumento de la tasa de mercado respecto de la tasa de compra provoca una caída del precio. Consulta el material de cálculo del Tesouro Prefixado.
¿Qué cambia la valoración a mercado en Tesouro Direto?
La valoración a mercado actualiza el valor del título según las condiciones actuales de negociación. Esto importa principalmente antes del vencimiento: si el inversor quiere vender, el Tesoro Nacional recompra el título al precio de mercado vigente, y la rentabilidad realizada puede quedar por encima o por debajo de la tasa contratada originalmente.
Las reglas del programa explican que los precios y tasas de Tesouro Direto se basan en las tasas negociadas en el mercado secundario y que, entre la compra y el vencimiento, los precios pueden variar según las condiciones de mercado y las expectativas sobre los tipos de interés futuros. Consulta las reglas y el reglamento de Tesouro Direto.
Esto también ayuda a separar dos conceptos: la rentabilidad contratada si se mantiene hasta el vencimiento y la rentabilidad de una venta anticipada. La primera depende de las reglas del título y de mantenerlo hasta su fecha final; la segunda depende del precio al que pueda venderse ese día.
Tesouro Prefixado: un ejemplo numérico sencillo
Para aislar el efecto de la tasa, imagina un único pago de BRL 1.000 que se recibirá dentro de dos años y mantén constante el plazo restante. En este ejemplo didáctico se ignoran la convención de días hábiles, el spread de recompra, los impuestos y las comisiones.
| Tasa de mercado | Precio teórico aproximado | Lectura |
|---|---|---|
| 8% anual | BRL 857,34 | Tasa menor, precio mayor |
| 10% anual | BRL 826,45 | Escenario de referencia |
| 12% anual | BRL 797,19 | Tasa mayor, precio menor |
El cálculo simplificado es: precio = 1.000 ÷ (1 + tasa)². El objetivo no es predecir cuánto valdrá un título específico, sino aislar el mecanismo. En la práctica, el Tesouro Prefixado utiliza una convención de 252 días hábiles por año y los precios efectivos reflejan las condiciones de mercado.
Tesouro IPCA+: la tasa que mueve el precio es la tasa real
El Tesouro IPCA+ combina la variación del índice de inflación IPCA con una tasa real contratada. Su precio también depende de un valor nominal actualizado por la inflación, conocido como VNA. En el material técnico de Tesouro Direto, el precio del IPCA+ sin cupón se forma con el VNA proyectado multiplicado por una cotización; esa cotización, a su vez, disminuye cuando aumenta la tasa real. Consulta la metodología oficial del Tesouro IPCA+.
Por eso, decir solamente que “subió la Selic” no basta para calcular el movimiento de un IPCA+. Lo que importa directamente para la valoración a mercado es la tasa real de mercado exigida para ese vencimiento, además de la actualización del VNA. El Tesoro Nacional explica que, en el mercado secundario, los bonos NTN-B ligados a la inflación se negocian a partir de su tasa interna de retorno real, mientras que los títulos prefijados utilizan como referencia relevante la curva nominal de tipos de interés. Entiende cómo se forman los precios en el mercado secundario.
Línea de tiempo: qué ocurre cuando la tasa sube o baja
- Compra: adquieres un Tesouro Prefixado o IPCA+ a una tasa compatible con el mercado de ese día.
- Después, la tasa de mercado sube: los nuevos compradores exigen una rentabilidad mayor para el plazo restante. Para que el título antiguo ofrezca esa rentabilidad desde el precio actual, su precio debe caer.
- Si la tasa de mercado baja: el flujo contratado anteriormente se vuelve relativamente más valioso y el precio del título tiende a subir.
- Con el paso del tiempo: el plazo restante se acorta. Si el título se mantiene hasta el vencimiento, las oscilaciones de mercado dejan de determinar el valor de una venta anticipada porque esa venta no se realiza.
En la realidad, la tasa y el tiempo cambian simultáneamente. Por eso, el saldo de una cuenta puede no reproducir exactamente un ejemplo aislado de “tasa sube, precio baja”. La actualización por el IPCA, la proximidad del vencimiento, los flujos de cupones cuando existan y los cambios en la curva de tipos actúan al mismo tiempo.
¿Por qué los títulos con vencimientos más largos suelen oscilar más?
Cuanto más lejano esté un pago, mayor es el efecto de cambiar la tasa usada para traerlo a valor presente. Este es el fundamento de la duration, una medida de sensibilidad del precio a los tipos de interés. Por eso, dos títulos pueden moverse en la misma dirección ante un cambio de tasas, pero con intensidades distintas.
También existe una diferencia entre estructuras sin cupón y títulos con pagos semestrales de intereses. Los bonos con cupón devuelven parte del dinero antes del vencimiento, lo que modifica su sensibilidad. Por ello, un ejemplo simple de un único flujo no debe aplicarse mecánicamente a todas las series del Tesoro.
Si mantengo el título hasta el vencimiento, ¿la caída del saldo se convierte en pérdida?
No necesariamente. Para los títulos mantenidos hasta el vencimiento, Tesouro Direto informa que la rentabilidad contratada en el momento de la compra se preserva de acuerdo con las reglas del papel. En el Tesouro Prefixado, esto significa converger hacia el importe nominal previsto al vencimiento; en el Tesouro IPCA+, significa recibir la actualización por el IPCA combinada con la tasa real contratada, según la estructura del título.
La valoración a mercado se convierte en una ganancia o pérdida realizada cuando hay una venta anticipada. Antes de eso, la oscilación muestra cuánto pagaría el mercado por el título en ese momento. Tesouro Direto publica incluso una serie de rentabilidad acumulada en caso de rescate anticipado, separando ese resultado de la lógica de mantener el título hasta el vencimiento.
Qué revisar antes de vender anticipadamente
- Tasa actual del mismo título o de un vencimiento comparable: ayuda a explicar el precio de recompra.
- Plazo restante: cuanto más largo sea, mayor tiende a ser la sensibilidad a los cambios de tasas.
- Tipo de título: el Prefixado reacciona a la curva nominal; el IPCA+ reacciona especialmente a la tasa real y al VNA.
- Estructura de cupones: los títulos con intereses semestrales tienen varios flujos y no se comportan como un único pago futuro.
- Precio de venta, costos e impuestos: el resultado neto no es solamente la variación visible del precio bruto.
- Objetivo de la inversión: vender por una oscilación temporal puede contradecir un plan pensado para una fecha futura.
Tres errores de interpretación frecuentes
“La renta fija no puede caer.” La regla de los flujos puede estar definida, pero el precio de mercado antes del vencimiento puede oscilar.
“Si el Copom sube la Selic, todos los Tesouro Prefixado o IPCA+ caen automáticamente en la misma proporción.” No. Los precios responden a la curva de tipos relevante para cada vencimiento y, en el IPCA+, a la tasa real. Las decisiones del Copom influyen en las expectativas, pero no sustituyen la tasa de mercado usada en la valoración.
“Una caída del saldo significa que desapareció la tasa contratada.” Tampoco. Para quien mantiene el título hasta el vencimiento, lo que importa es la regla de remuneración contratada; para quien vende antes, importa el precio de mercado del día de la venta.
En una frase
La valoración a mercado transforma los cambios de tasas en cambios de precio: una tasa mayor exige un precio menor; una tasa menor permite un precio mayor. En el Tesouro Prefixado, esto aparece directamente al descontar un valor futuro fijo; en el Tesouro IPCA+, la misma lógica actúa sobre la tasa real y la cotización mientras el VNA sigue la inflación. Entender este mecanismo permite interpretar una oscilación antes del vencimiento sin confundirla automáticamente con la rentabilidad contratada para el final del plazo.