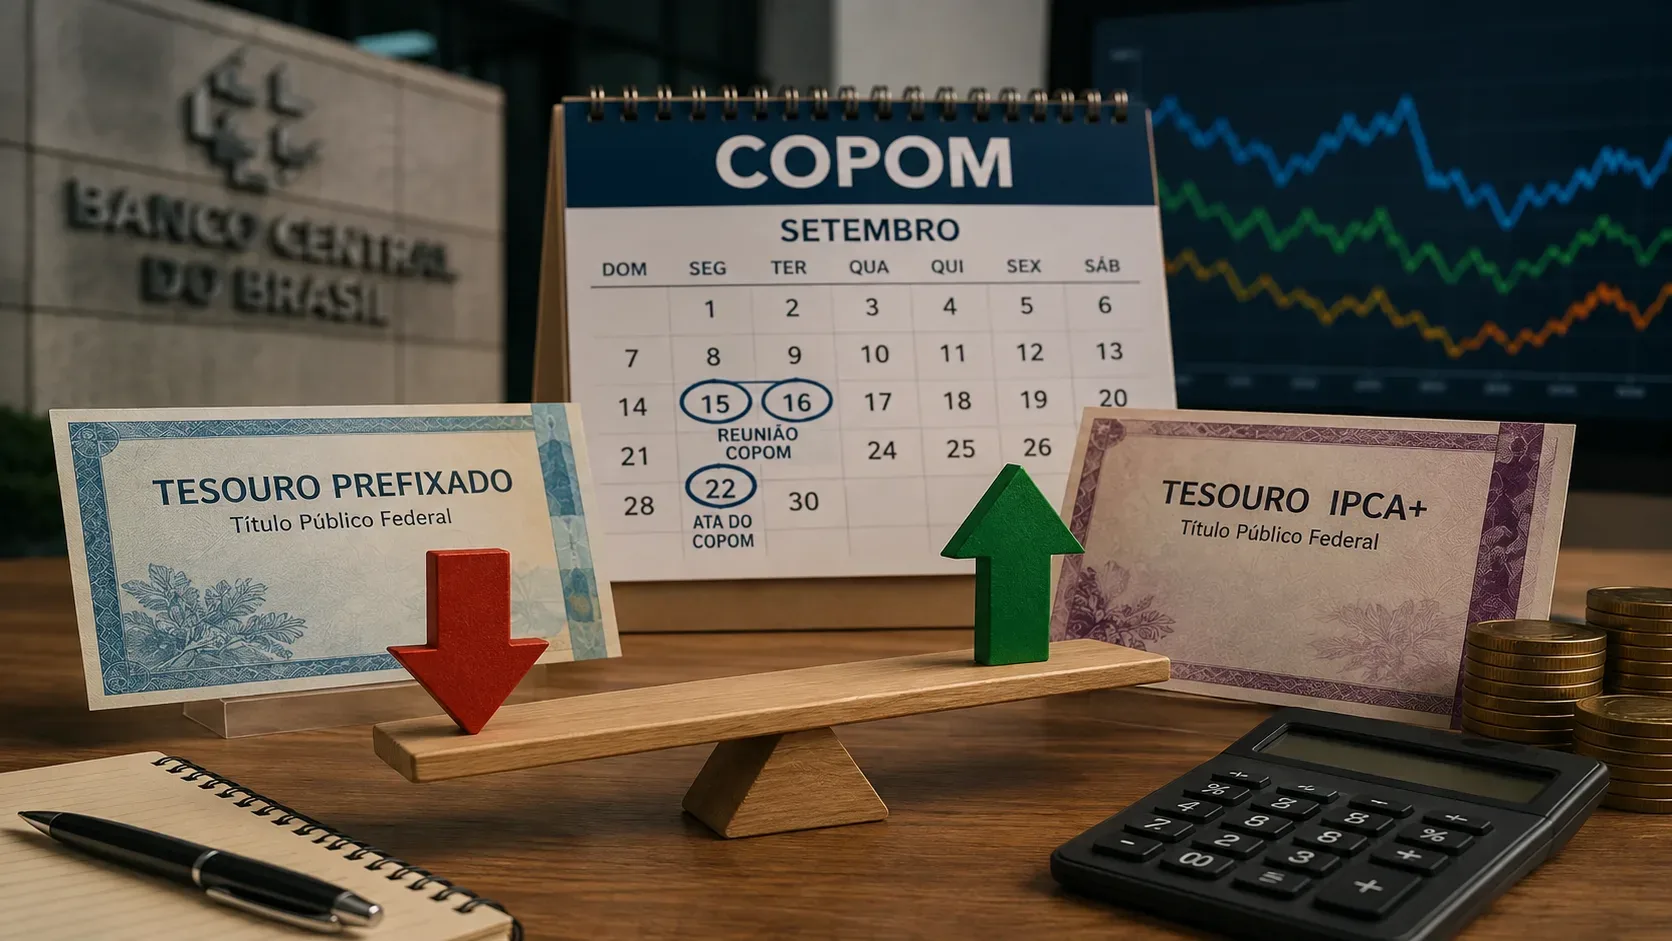
El Copom se reúne los días 15 y 16 de septiembre de 2026, pero los dos documentos más seguidos por el mercado no se publican al mismo tiempo. El 16/9, al final de la segunda sesión, el Banco Central de Brasil divulga el comunicado con la decisión de política monetaria y su mensaje inmediato. El 22/9 publica el acta de la misma reunión, con más espacio para explicar el diagnóstico, el balance de riesgos y la discusión sobre la conducción de la política monetaria. Son piezas complementarias, no versiones redundantes del mismo texto.
Línea de tiempo: qué ocurre entre el 15 y el 22 de septiembre
| Fecha | Etapa | Qué obtiene el lector |
|---|---|---|
| 15/9 | Primer día de la reunión | Presentaciones técnicas y análisis de coyuntura que fundamentan la decisión. No es el momento en que se divulga la nueva meta de la Selic. |
| 16/9 | Segundo día y comunicado | Decisión sobre la Selic, votos y mensaje público inmediato sobre escenario, inflación, riesgos y estrategia. |
| 22/9 | Publicación del acta | Más detalle sobre el razonamiento de la misma reunión: cómo el Comité evaluó los datos, qué riesgos pesaron y cómo discutió la conducción de la política monetaria. |
El calendario oficial del Copom confirma la reunión del 15–16/9 y la publicación del acta el 22/9. El propio Banco Central explica que la decisión se divulga el mismo día de la segunda sesión y que el acta llega después como parte del proceso de transparencia de la política monetaria.
Qué responde primero el comunicado del 16/9
El comunicado resuelve la pregunta más urgente: ¿qué decidió el Copom? Informa la nueva meta de la Selic —o su mantenimiento— y registra los votos de los miembros. Pero no se limita a una sola línea con la tasa.
En las reuniones recientes, el comunicado también ha presentado una visión condensada del entorno externo y doméstico, las expectativas y proyecciones de inflación, el balance de riesgos y el lenguaje sobre la estrategia futura. En la reunión anterior, del 4–5 de agosto, por ejemplo, el comunicado de la 280.ª reunión informó la reducción de la Selic al 14,00% anual y, en el mismo documento, describió los riesgos alcistas y bajistas para la inflación, las proyecciones del escenario de referencia y la postura cautelosa del Comité.
Por eso, al leer el comunicado de septiembre conviene separar cuatro bloques:
- decisión: cuál es la meta de la Selic y cómo fue la votación;
- diagnóstico: cómo resume el Comité la actividad, el mercado laboral, la inflación y el entorno externo;
- riesgos y proyecciones: qué factores pueden apartar la inflación de la trayectoria esperada y qué cifras del escenario de referencia se presentan;
- estrategia: qué condiciones dice el Copom que observará para calibrar los próximos pasos.
Este último bloque exige cuidado. Expresiones de cautela, firmeza, serenidad, grado adecuado de restricción o dependencia de nuevos datos no son una promesa mecánica sobre la siguiente reunión. Describen una estrategia condicionada a la evolución del escenario.
Qué añade el acta del 22/9
El acta no cambia retroactivamente la decisión del 16/9. Su valor está en hacer más visible cómo llegó el Comité a la decisión y cómo ponderó los elementos del escenario.
El acta de la 280.ª reunión, publicada el 11 de agosto, ilustra bien esa diferencia. Además de repetir puntos centrales del comunicado, fue organizada en secciones de actualización de la coyuntura, escenarios y análisis de riesgos, discusión sobre la conducción de la política monetaria y decisión. En ese espacio adicional, el Copom desarrolló su lectura sobre la desaceleración de la actividad, el mercado laboral, la política fiscal, las expectativas de inflación, la transmisión de la política monetaria y los choques de oferta.
En la práctica, el acta puede responder preguntas que el comunicado deja solo parcialmente abiertas, como:
- qué evidencias llevaron al Comité a considerar la actividad más fuerte o más débil;
- cómo entró el mercado laboral en la evaluación de las presiones inflacionarias;
- por qué un determinado riesgo recibió más atención;
- cómo ve el Comité la transmisión de los tipos de interés hacia la actividad y la inflación;
- qué significa, en el contexto de esa reunión, mantener una política monetaria restrictiva o recalibrar su grado de restricción.
Por qué el comunicado y el acta no “dicen lo mismo”
Los dos documentos nacen de la misma reunión, pero cumplen funciones diferentes. El comunicado debe ofrecer claridad inmediata sobre la decisión y el mensaje central del Comité. El acta tiene más espacio para registrar la secuencia del razonamiento.
Eso produce tres diferencias importantes:
- momento: el comunicado sale junto con la decisión; el acta se publica días después;
- granularidad: el comunicado sintetiza; el acta desarrolla argumentos y relaciones entre variables;
- uso para el lector: el comunicado responde “qué se decidió y cuál es el mensaje ahora”; el acta ayuda a responder “por qué ese mensaje tiene sentido dentro del diagnóstico del Comité”.
Algunos pasajes pueden ser muy parecidos o incluso reaparecer, sobre todo en la parte de la decisión. Eso no vuelve prescindible el acta. La ganancia informativa está en las secciones que explican la evaluación y la discusión que rodean la conclusión.
Qué buscar en cada documento
| Señal | En el comunicado | En el acta |
|---|---|---|
| Selic y votación | Información central e inmediata. | Se reafirma en el registro de la decisión. |
| Proyecciones de inflación | Pueden aparecer directamente en el escenario de referencia. | Ganan contexto sobre supuestos, interpretación y riesgos. |
| Balance de riesgos | Enumera los principales riesgos alcistas y bajistas. | Muestra cómo se discutieron esos riesgos y cómo se conectaron con el escenario. |
| Actividad y mercado laboral | Resumen del diagnóstico. | Mayor detalle sobre evidencias e interpretación. |
| Estrategia futura | Mensaje corto sobre cautela, restricción, ritmo o dependencia de datos. | Explicación más amplia de cómo el Comité está pensando la conducción de la política. |
Cómo interpretar el lenguaje sin convertir condiciones en pronósticos
Una lectura útil empieza por la jerarquía de las frases. La decisión es un hecho: la meta de la Selic y los votos son datos objetivos. Las frases sobre los próximos pasos, en cambio, suelen ser condicionales. Cuando el Copom dice que ajustará la conducción a la luz de nueva información, eso no equivale a anunciar por adelantado un recorte, mantenimiento o aumento en la siguiente reunión.
También es importante comparar el lenguaje con la reunión anterior. Una palabra aislada rara vez resuelve la interpretación. Lo que importa es saber si el Comité cambió la descripción del escenario, aumentó o redujo la preocupación por algún riesgo, modificó el horizonte relevante, revisó proyecciones o pasó a describir de otra forma la restricción monetaria.
En septiembre, por tanto, la ganancia está menos en buscar una “palabra secreta” y más en comparar bloques equivalentes del comunicado del 16/9 con el documento de agosto; después, el 22/9, verificar si el acta aclara el peso asignado a esos mismos elementos.
Qué significa esto para quien sigue la renta fija
Para la renta fija, la decisión sobre la Selic importa, pero no es el único dato capaz de mover las tasas de mercado. La curva de tipos incorpora expectativas para distintos períodos futuros. Por eso, el comunicado puede provocar una reacción inmediata no solo por el nivel de la tasa decidido, sino también por la combinación de proyecciones, riesgos y orientación del Comité.
El acta puede generar una nueva revalorización de las tasas incluso sin contener una nueva decisión. Eso ocurre cuando el mayor detalle lleva al mercado a revisar su interpretación sobre la duración de la restricción, la intensidad del proceso de desinflación, la fortaleza de la actividad o la sensibilidad del Copom a determinados riesgos. En bonos a tasa fija y vinculados a la inflación, los cambios en los rendimientos negociados para cada plazo afectan los precios de mercado; el efecto no depende únicamente de saber si la Selic subió, bajó o permaneció estable.
Por eso, una lectura disciplinada evita confundir la decisión actual con la trayectoria esperada. El primer dato viene del comunicado. La trayectoria es una inferencia de mercado construida a partir del conjunto de información y puede cambiar cuando el acta añade contexto.
Guía práctica para el 16 y el 22 de septiembre
- El 16/9, registra primero la decisión y la votación, sin interpretar antes de separar el hecho.
- Compara escenario, proyecciones, balance de riesgos y estrategia con el comunicado de agosto.
- Observa si el lenguaje cambió de manera sustantiva, y no solo por edición de estilo.
- El 22/9, busca en el acta la explicación de los cambios percibidos en el comunicado.
- Diferencia lo que el Banco Central escribió efectivamente de la reacción de analistas y precios de mercado.
Este método ayuda a entender por qué ambos documentos importan en momentos diferentes. El comunicado entrega la decisión y el mensaje público inmediato; el acta muestra la arquitectura del razonamiento que sustenta ese mensaje. Para quien sigue los tipos de interés y la renta fija, leerlos en secuencia es más informativo que tratar el acta como una mera repetición del comunicado.
Contenido de carácter informativo y educativo. No constituye recomendación de inversión ni pronóstico sobre la decisión del Copom.