Elegir entre Tesouro Selic y un CDB con liquidez diaria exige mirar más allá del porcentaje del CDI. Ambos pueden servir para dinero de corto plazo y fondo de emergencia, pero no ofrecen exactamente la misma combinación de acceso al dinero, riesgo de crédito, costos y rentabilidad.
Respuesta corta: no existe un ganador universal
Tesouro Selic suele tener más sentido cuando la prioridad es reducir la exposición a un banco específico y se aceptan las reglas de liquidación de Tesouro Direto. Un CDB con liquidez diaria puede ser más atractivo cuando ofrece una rentabilidad neta mejor, sus reglas de rescate encajan con la necesidad del inversor y el monto se mantiene dentro de los límites pertinentes de cobertura del FGC.
La clave es comparar rentabilidad neta, tiempo real para recibir el dinero, riesgo del emisor y costos. “100% del CDI” es solo una parte de la decisión.
| Criterio | Tesouro Selic | CDB con liquidez diaria |
|---|---|---|
| Referencia de rentabilidad | Sigue la tasa Selic, con el título valorado a precio de mercado | Suele pagar un porcentaje de la tasa DI/CDI, según el contrato |
| Quién debe el dinero | Tesoro Nacional de Brasil | Banco emisor |
| FGC | No está cubierto por el FGC | Es elegible cuando el producto y la institución cumplen las reglas del FGC |
| Liquidez | Recompra diaria por el Tesoro Nacional, con ventanas propias de liquidación | Depende de las condiciones del CDB y de los horarios del banco o de la plataforma |
| IR e IOF | Tabla regresiva de renta fija; IOF durante los primeros 30 días | Tabla regresiva de renta fija; IOF durante los primeros 30 días |
| Costos | Tasa de custodia B3 de 0,20% anual; Tesouro Selic está exento hasta BRL 10.000 por CPF y la tasa se cobra solo sobre el excedente | No existe una tasa de custodia B3 equivalente y estandarizada para todo CDB; hay que comprobar posibles costos y condiciones de la oferta |
1. Empieza por la diferencia más importante: quién es el emisor
Tesouro Selic
Tesouro Selic es un título público federal brasileño. En la práctica, su riesgo de crédito es el riesgo de que el Tesoro Nacional no cumpla su deuda. No está cubierto por el Fondo Garantidor de Créditos (FGC), porque no es un depósito bancario.
CDB con liquidez diaria
El CDB es una deuda emitida por una institución financiera. La propia B3 señala que el riesgo del CDB está directamente asociado a la solidez del banco emisor. Los CDB están entre los productos elegibles para la garantía ordinaria del FGC, siempre que se respeten las reglas del fondo.
Actualmente, el FGC informa una cobertura de hasta BRL 250.000 por CPF o CNPJ, por institución financiera o conglomerado, con un máximo de BRL 1 millón en pagos de garantía dentro de un período de cuatro años. Este límite debe considerarse cuando un inversor concentra varios productos cubiertos en el mismo conglomerado.
También es importante separar protección contra impago de liquidez inmediata. En una intervención o liquidación, el pago del FGC sigue un procedimiento propio; por lo tanto, tener la garantía no significa que el dinero vaya a estar disponible de forma instantánea cuando ocurra una emergencia.
2. “Liquidez diaria” no significa lo mismo en ambos productos
En Tesouro Selic hay recompra diaria, pero la liquidación tiene horarios
El Tesoro Nacional garantiza liquidez diaria a los títulos de Tesouro Direto. Según las reglas actuales, los rescates solicitados en días hábiles entre las 9:30 y las 13:00 quedan disponibles en la institución financiera a partir de las 13:00 del mismo día. Las solicitudes realizadas entre las 13:00 y las 18:00 quedan disponibles a partir de las 13:00 del siguiente día hábil. Las órdenes programadas por la noche, fines de semana o festivos siguen la apertura del siguiente día hábil. El momento en que el dinero llega a la cuenta final del cliente también depende del proceso de transferencia de la institución financiera.
Para un fondo de emergencia, esto significa que “liquidez diaria” no debe interpretarse como acceso 24/7 a dinero ya liquidado.
En el CDB, la liquidez es contractual
Un CDB puede ofrecerse con liquidez diaria, pero el vencimiento, la forma de rentabilidad y las condiciones de rescate se definen en la contratación. Por eso, dos CDB anunciados como “liquidez diaria” pueden tener horarios operativos, plazos de abono en cuenta, vencimientos y reglas diferentes.
Antes de invertir, conviene comprobar cuatro preguntas: ¿hay período de carencia? ¿el rescate puede solicitarse cualquier día hábil? ¿el dinero se abona el mismo día o después? ¿hay acceso fuera del horario bancario, en fines de semana o festivos?
3. Tesouro Selic también tiene precio de mercado
Es común tratar Tesouro Selic como si su saldo simplemente aumentara todos los días. En realidad, presenta menos oscilación de mercado que los títulos públicos a tasa fija o ligados a la inflación con vencimientos largos, pero una venta anticipada sigue realizándose al precio de mercado vigente en ese momento.
Esto no vuelve a Tesouro Selic inadecuado para el corto plazo; simplemente evita la idea equivocada de que su valor de rescate funciona exactamente como una cuenta bancaria con remuneración fija diaria. La sensibilidad de Tesouro Selic a los cambios de tasas suele ser baja frente a otros títulos del Tesoro, pero no es literalmente cero.
4. La tributación es casi la misma — y eso facilita la comparación
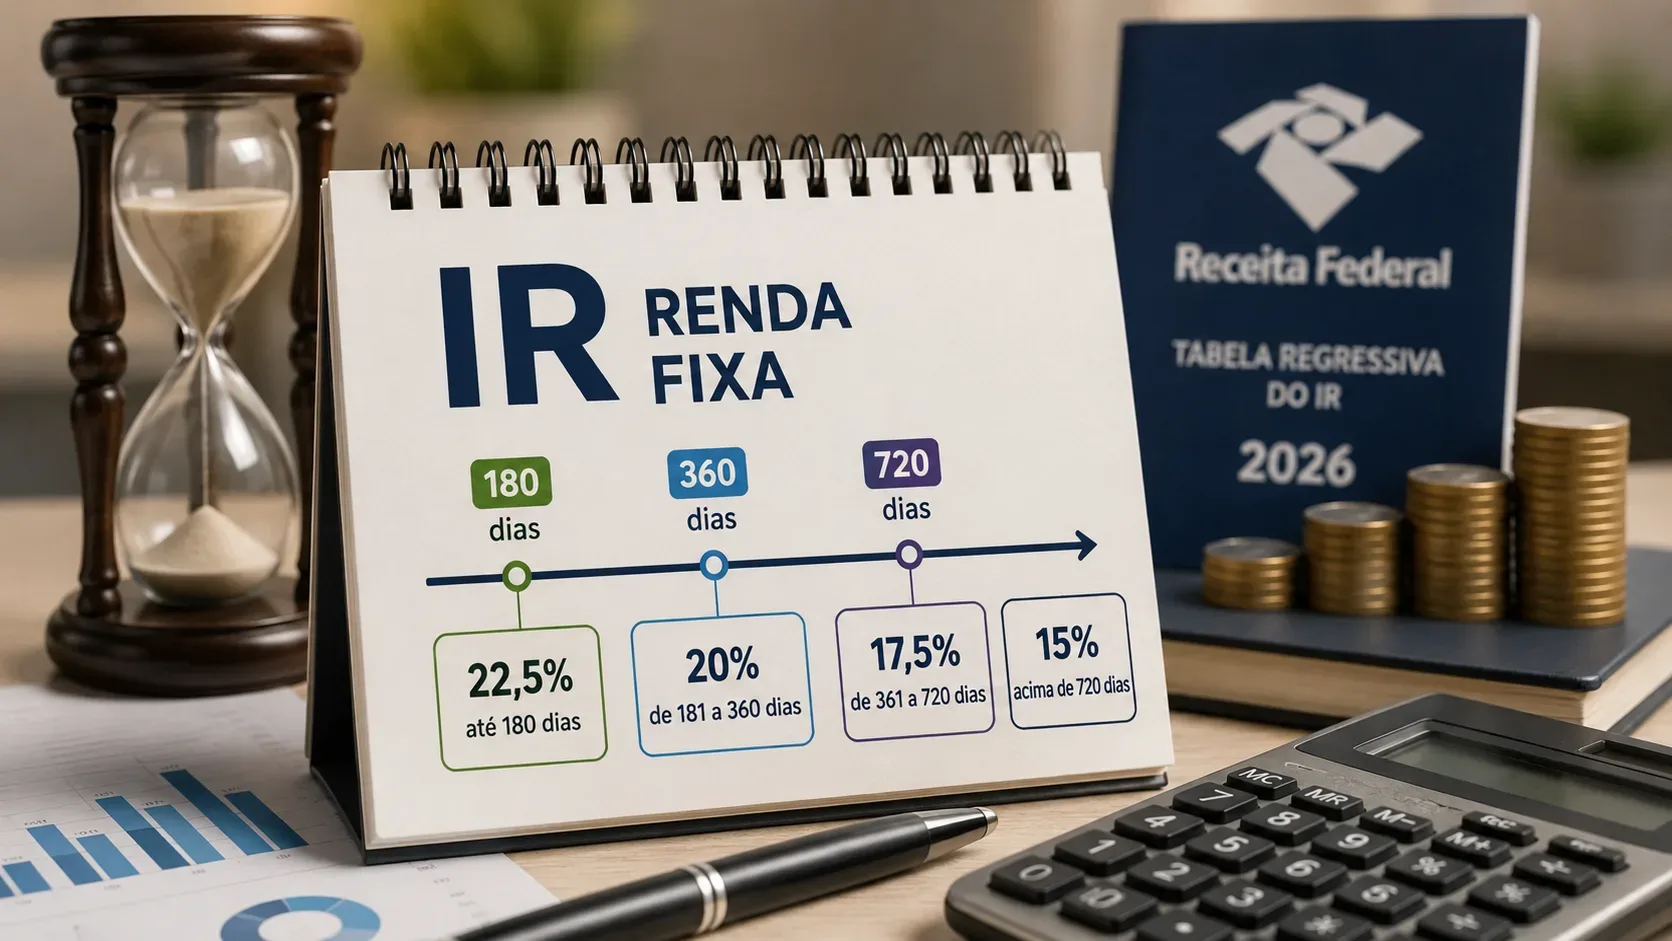
Para personas físicas, Tesouro Direto y CDB siguen las reglas brasileñas de tributación de renta fija. El Impuesto sobre la Renta se cobra sobre las ganancias con una tabla regresiva:
- 22,5% para inversiones de hasta 180 días;
- 20% de 181 a 360 días;
- 17,5% de 361 a 720 días;
- 15% después de 720 días.
Si el rescate se produce antes de 30 días, también puede aplicarse IOF sobre el rendimiento, según la tabla decreciente de ese impuesto.
Esta semejanza tiene una consecuencia práctica: si el plazo es exactamente el mismo, la decisión no debe basarse en la tabla del IR, sino en rentabilidad bruta efectiva, costos, riesgo y liquidez operativa. Los aportes hechos en fechas distintas tienen sus propios plazos de permanencia a efectos fiscales.
5. Tasas y costos pueden cambiar una pequeña ventaja de rentabilidad
B3 cobra una tasa de custodia del 0,20% anual sobre los títulos de Tesouro Direto. En Tesouro Selic, los saldos de hasta BRL 10.000 por CPF están exentos y la tasa se aplica solo al importe que supera ese umbral. La institución de custodia también puede cobrar una tarifa de servicio, aunque las políticas comerciales varían entre plataformas.
En el CDB no existe una tasa de custodia B3 equivalente y estandarizada que se cobre a todos los inversores. Aun así, la oferta debe revisarse para identificar posibles costos de plataforma, condiciones del emisor u otras reglas que afecten la rentabilidad neta o el acceso al dinero.
Cuando dos inversiones rinden de forma muy parecida, una pequeña diferencia de costos puede cambiar el resultado neto. Por eso, comparar solo “100% del CDI” con “Tesouro Selic” sin incluir tasas y plazo real puede llevar a una conclusión equivocada.
6. 100% del CDI no es lo mismo que 100% de la Selic
La tasa DI es calculada por B3 a partir de operaciones de depósitos interfinancieros a un día entre instituciones financieras. La Selic, a su vez, es la tasa básica de interés de Brasil y también refleja una tasa efectiva de operaciones a un día respaldadas por títulos públicos federales. Son referencias relacionadas del mercado de corto plazo, pero no son el mismo indicador.
Por eso, un CDB que paga 100% del CDI no debe compararse con Tesouro Selic como si ambos tuvieran exactamente la misma tasa bruta. Además de la diferencia entre las referencias, Tesouro Selic se valora a mercado y puede tener tasa de custodia; el CDB depende del porcentaje del CDI contratado y de las condiciones del emisor.
7. Cómo comparar sin hacer una previsión de tasas
Se puede construir una comparación útil mediante escenarios, sin intentar adivinar la Selic futura:
- Usa el mismo importe inicial y el mismo horizonte para ambos productos.
- Usa la tasa o estimación de rentabilidad que muestra la plataforma para Tesouro Selic y el porcentaje del CDI contratado para el CDB.
- Calcula la rentabilidad bruta del período.
- Resta IR, posible IOF y costos aplicables.
- Repite el ejercicio para un rescate anticipado, porque la opción que parece mejor a 12 meses puede no ser la mejor para una necesidad a 10 o 90 días.
El objetivo no es producir una previsión perfecta, sino comprobar si la ventaja de tasa del CDB sigue siendo relevante después de impuestos, costos y restricciones de liquidez.
8. Cuándo puede ganar atractivo cada opción
Tesouro Selic suele ganar puntos cuando
- quieres reducir la concentración de crédito en un banco específico;
- el monto que mantendrías en CDB superaría los límites de exposición al FGC que consideras adecuados;
- valoras la recompra diaria del Tesoro Nacional y aceptas sus ventanas de liquidación;
- la ventaja de rentabilidad neta del CDB es pequeña después de costos;
- prefieres un título público federal para una parte de tu liquidez de corto plazo.
El CDB con liquidez diaria suele ganar puntos cuando
- la tasa ofrecida es suficientemente mejor después de impuestos y costos;
- el banco ofrece una rutina de rescate más cómoda para tu uso;
- el importe se mantiene dentro de una exposición al emisor y unos límites del FGC que consideras aceptables;
- quieres concentrar los movimientos de dinero dentro de la misma cuenta bancaria;
- el vencimiento y las condiciones de renovación encajan con el horizonte del dinero.
9. Lista de comprobación antes de elegir
- Rentabilidad: ¿qué tasa efectiva se ofrece y cómo se calcula?
- Liquidez: ¿en qué horario puede solicitarse el rescate y cuándo queda utilizable el dinero?
- Plazo: ¿hay carencia, vencimiento corto o necesidad de reinvertir después?
- Riesgo: ¿quién es el emisor y cuánto de tu cartera ya está expuesto a él?
- FGC: ¿el CDB es elegible y la exposición total al conglomerado está dentro de los límites relevantes?
- Costos: ¿hay tasa de custodia, tarifa de la institución u otro cargo?
- Impuestos: ¿qué alícuota de IR se aplicará en la fecha probable de rescate y habrá IOF?
- Uso real: ¿necesitas acceso en horario bancario, el mismo día o también en fines de semana?
Para un fondo de emergencia, el mejor producto no es necesariamente el que muestra la tasa más alta. Es el que mantiene un equilibrio coherente entre seguridad de crédito, acceso al dinero, costo y rentabilidad neta para el tipo de emergencia que quieres cubrir.