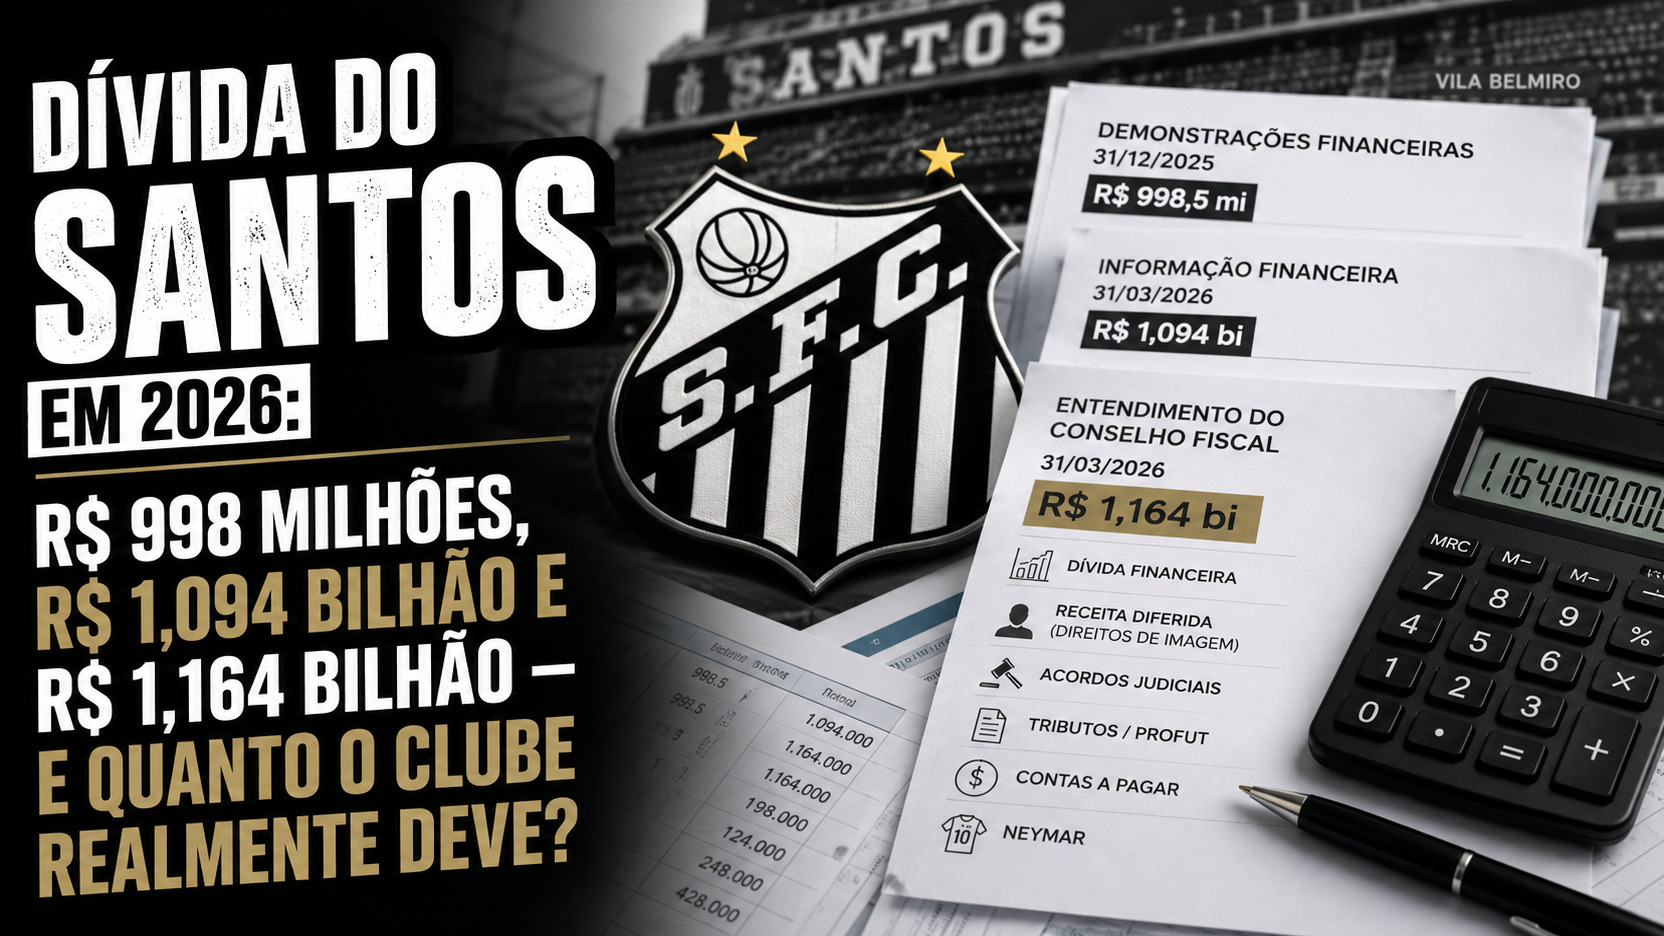
Os três números mais citados para a dívida do Santos em 2026 não medem exatamente a mesma coisa. R$ 998,5 milhões é o endividamento total calculado na data de 31 de dezembro de 2025, depois de excluir as receitas diferidas do passivo contábil. R$ 1,094 bilhão é o valor apresentado pelo balancete do clube em 31 de março de 2026, também sem as receitas diferidas. Já R$ 1,164 bilhão é o valor que o Conselho Fiscal entende que deveria ter sido reconhecido na mesma data de março, principalmente por uma divergência sobre a forma de contabilizar a confissão de dívida relacionada aos direitos de imagem de Neymar.
Isso significa que R$ 998,5 milhões não concorre com os dois números de março: ele é a fotografia do fim de 2025. A discussão relevante em 2026 está entre R$ 1,094 bilhão, que corresponde ao balancete fornecido pela administração ao Conselho Fiscal, e R$ 1,164 bilhão, que representa o entendimento ajustado do próprio Conselho Fiscal.
Até 15 de agosto de 2026, data de corte desta apuração, o Portal da Transparência do Santos ainda listava o relatório do primeiro trimestre como o documento fiscal trimestral mais recente de 2026. Houve renegociação e pagamento posterior de parte da obrigação com a NR Sports, mas isso não produz sozinho um novo total consolidado da dívida: outras rubricas do passivo também podem ter mudado desde março. Por isso, a resposta auditável para os três números desta pauta precisa manter a data-base de 31 de março.
A resposta curta: quanto o Santos devia na data-base de março de 2026
Se a pergunta for quanto constava nos registros do clube em 31 de março de 2026, a resposta é R$ 1.094.039.000, excluídas as receitas diferidas. Se a pergunta for qual valor o Conselho Fiscal considerava mais adequado reconhecer naquela mesma data, a resposta é R$ 1.163.739.000.
A diferença entre os dois números é de R$ 69,7 milhões. Portanto, o número de R$ 1,164 bilhão não é uma soma nova feita por veículos de imprensa e também não deve ser adicionado aos R$ 1,094 bilhão. Ele é uma leitura alternativa do mesmo fechamento trimestral.
Para uma descrição estritamente contábil do balancete, R$ 1,094 bilhão é o número de referência. Para uma leitura mais conservadora do risco financeiro, é possível usar R$ 1,164 bilhão, mas sempre atribuindo o valor ao entendimento do Conselho Fiscal. Chamar qualquer um deles de "a dívida real" sem explicar o critério apaga justamente a controvérsia que separa os dois.
De onde saem os R$ 998,5 milhões de dezembro de 2025
As Demonstrações Financeiras de 2025 mostram um passivo circulante de R$ 470,741 milhões e um passivo não circulante de R$ 761,218 milhões. Somados, esses dois blocos chegam a R$ 1,231959 bilhão de passivo contábil.
Esse total, porém, inclui R$ 233,458 milhões classificados como receita diferida ou obrigações de performance. O próprio documento do Santos faz uma reconciliação específica do endividamento e retira essa parcela porque ela não representa, segundo a nota explicativa, uma obrigação que necessariamente exigirá desembolso futuro em dinheiro. Ao subtrair R$ 233,458 milhões de R$ 1,231959 bilhão, chega-se a R$ 998,501 milhões.
É daí que nasce o valor de aproximadamente R$ 998,5 milhões divulgado como dívida no encerramento de 2025. Portanto, ele não é o total bruto do lado do passivo do balanço. É o endividamento líquido das receitas diferidas, conforme a metodologia apresentada pelo próprio clube nas demonstrações auditadas.
Receita diferida explica parte da confusão
Receita diferida é dinheiro ou direito contratual recebido ou garantido antes de o clube cumprir toda a obrigação correspondente. No balanço de 2025, o Santos registrou R$ 233,458 milhões nessa rubrica. A maior parcela, R$ 173,811 milhões, estava relacionada ao Campeonato Brasileiro, incluindo contratos de transmissão para temporadas futuras. Havia ainda R$ 39,182 milhões de patrocínios a apropriar, além de valores de licenciamento, franquias, publicidade e outras operações.
Contabilmente, essas receitas ficam no passivo porque o clube ainda precisa entregar a performance contratada. Isso não significa, contudo, que sejam equivalentes a uma dívida bancária ou a uma conta que precise ser paga em dinheiro. O próprio balanço explica que esses valores serão reconhecidos como receita conforme a prestação dos serviços e que, nessa lógica, não representam saída futura de recursos.
Por isso, dizer que o Santos tinha R$ 1,232 bilhão de "dívida" em 31 de dezembro de 2025 mistura obrigações de naturezas diferentes. O passivo contábil bruto era de R$ 1,231959 bilhão, mas a medida de endividamento usada pelo clube, depois de retirar as receitas diferidas, era de R$ 998,501 milhões.
O que compunha os R$ 998,5 milhões no fim de 2025
A dívida não estava concentrada em uma única instituição financeira. O maior bloco era o de contas a pagar, com R$ 300,091 milhões entre curto e longo prazo. Essa rubrica reunia compromissos ligados ao futebol e à operação, incluindo valores de aquisição de atletas, luvas, intermediações e outros pagamentos contratuais.
Os acordos judiciais somavam R$ 201,272 milhões. As obrigações tributárias parceladas chegavam a R$ 155,551 milhões, enquanto os parcelamentos vinculados ao Profut somavam mais R$ 92,954 milhões. A provisão para demandas judiciais era de R$ 59,367 milhões.
Os empréstimos e antecipações de recebíveis totalizavam R$ 94,338 milhões. Nesse grupo apareciam operações com instituições financeiras e antecipações vinculadas a receitas futuras. É importante notar que esse valor é muito menor que os R$ 998,5 milhões porque a dívida total do clube, no sentido usado pela demonstração, vai muito além de empréstimos bancários.
Também compunham o endividamento R$ 37,706 milhões de obrigações trabalhistas, R$ 25,970 milhões de direitos de imagem de atletas, R$ 15,219 milhões de obrigações tributárias correntes, R$ 10,348 milhões de débitos com terceiros e R$ 5,685 milhões com fornecedores.
Somados sem incluir as receitas diferidas, esses grupos formam os R$ 998,501 milhões. Isso é importante para evitar um erro comum: pegar, por exemplo, os R$ 300 milhões de contas a pagar, os R$ 201 milhões de acordos judiciais ou os R$ 93 milhões do Profut e adicioná-los novamente aos R$ 998,5 milhões. Eles já estão dentro do total.
Dívida operacional, dívida histórica e dívida bancária não são sinônimos
O relatório de 2025 ainda separa o endividamento em R$ 690,629 milhões de dívida operacional e R$ 307,872 milhões de dívida histórica. A primeira reúne compromissos ligados à continuidade das atividades, como salários, fornecedores, direitos de imagem, luvas, tributos correntes e outros pagamentos do dia a dia. A segunda concentra principalmente parcelamentos tributários e provisões de demandas judiciais de exercícios anteriores.
Essa divisão ajuda a entender por que a expressão "dívida financeira" pode causar ruído. Se o termo for usado em sentido estrito para empréstimos e antecipações de recebíveis, o saldo de dezembro era R$ 94,338 milhões. Se for usado em sentido amplo para todas as obrigações pecuniárias consideradas no endividamento do clube, o número chega aos R$ 998,501 milhões.
O cuidado editorial, portanto, é dizer exatamente qual conceito está sendo usado. "Passivo contábil", "empréstimos", "endividamento operacional" e "endividamento total líquido de receitas diferidas" não são quatro nomes para a mesma conta.
Como o número passou de R$ 998,5 milhões para R$ 1,094 bilhão
O balancete de 31 de março de 2026 levou o endividamento, já sem receitas diferidas, para R$ 1.094.039.000. A alta em relação aos R$ 998,501 milhões de dezembro foi de R$ 95,538 milhões, aproximadamente 9,6% em apenas três meses.
O relatório do Conselho Fiscal apontou dois movimentos relevantes dentro desse crescimento. As obrigações trabalhistas passaram de R$ 37,706 milhões para R$ 68,810 milhões, aumento de pouco mais de R$ 31 milhões. Os direitos de imagem passaram de R$ 25,970 milhões para R$ 50,867 milhões, alta de quase R$ 25 milhões.
Esses dois grupos, sozinhos, aumentaram cerca de R$ 56 milhões no trimestre. O Conselho Fiscal relacionou a elevação à contratação de atletas e à valorização do elenco. Ao mesmo tempo, a provisão para demandas judiciais recuou de aproximadamente R$ 59,4 milhões para R$ 43,2 milhões. Isso mostra por que não é correto explicar a variação total olhando apenas uma rubrica: algumas obrigações crescem enquanto outras diminuem.
O primeiro trimestre também terminou com déficit contábil de R$ 50,586 milhões. Esse déficit não deve ser simplesmente somado ao estoque da dívida, porque resultado e passivo são conceitos diferentes. Parte das despesas pode gerar pagamentos, provisões, amortizações ou outras movimentações contábeis. Para medir o estoque de obrigações, o ponto de partida continua sendo o balanço ou o balancete na data-base.
Por que o Conselho Fiscal chega a R$ 1,164 bilhão
A divergência de R$ 69,7 milhões entre R$ 1,094 bilhão e R$ 1,164 bilhão nasce do tratamento de obrigações de direitos de imagem formalizadas por instrumento de confissão de dívida. O relatório oficial do Conselho Fiscal não identifica o credor pelo nome nessa nota; a cobertura jornalística que teve acesso aos contratos relaciona a discussão à repactuação dos direitos de imagem de Neymar com a NR Sports, em um compromisso de R$ 90,5 milhões.
A Administração manteve o reconhecimento dos valores como direitos de imagem a pagar, com base na ITG 2003 e no Manual de Contabilidade para Entidades Esportivas. O Conselho Fiscal adotou entendimento diferente: depois da formalização da confissão de dívida, a obrigação passaria a constituir passivo exigível e deveria ser registrada integralmente, distribuída entre curto e longo prazo, conforme a leitura do órgão sobre a estrutura conceitual e a NBC TG 26.
É essa diferença de tratamento que leva o Conselho Fiscal a afirmar que o passivo, excluídas as receitas diferidas, deveria ser R$ 1.163.739.000 em 31 de março de 2026. O ajuste sugerido é exatamente R$ 69,7 milhões acima dos R$ 1.094.039.000 do balancete.
Não é seguro concluir, apenas a partir desses números públicos, que os R$ 69,7 milhões correspondem a uma simples subtração do acordo de R$ 90,5 milhões por parcelas pagas. A reconciliação contábil depende do que já estava reconhecido, do que foi liquidado e do critério de competência adotado. O ponto comprovado pelo relatório é mais simples: Administração e Conselho Fiscal divergiram sobre quanto do compromisso deveria aparecer no passivo em 31 de março.
Depois dessa data, a obrigação com a NR Sports voltou a ser renegociada e o Santos informou em julho um pagamento de cerca de R$ 11 milhões. Esses fatos são relevantes para o saldo específico com a empresa, mas não autorizam subtrair R$ 11 milhões dos R$ 1,094 bilhão ou dos R$ 1,164 bilhão e chamar o resultado de dívida atual. Para isso seria necessário um novo fechamento consolidado de todas as rubricas.
Então qual é o número mais correto para publicar
Para a data de 31 de dezembro de 2025, o valor auditado de referência para o endividamento líquido de receitas diferidas é R$ 998,501 milhões. O passivo contábil bruto nessa mesma data era R$ 1,231959 bilhão, mas incluía R$ 233,458 milhões de receitas diferidas.
Para 31 de março de 2026, o balancete entregue pela administração ao Conselho Fiscal apontava R$ 1.094.039.000, também com exclusão das receitas diferidas. Esse é o número que corresponde ao registro apresentado pelo clube para o trimestre.
O Conselho Fiscal, porém, entendeu que o valor deveria ser R$ 1.163.739.000, por causa do tratamento da confissão de dívida relacionada à NR Sports e a Neymar. Assim, se o objetivo for informar o número contabilizado pelo clube, use R$ 1,094 bilhão. Se o objetivo for apresentar a visão prudencial do órgão fiscalizador, use R$ 1,164 bilhão e deixe claro que se trata do entendimento do Conselho Fiscal.
A formulação mais fiel é dizer que, em 31 de março de 2026, a dívida do Santos superava R$ 1 bilhão: o balancete indicava R$ 1,094 bilhão, enquanto o Conselho Fiscal defendia o reconhecimento de R$ 1,164 bilhão. Essa frase preserva a divergência em vez de fingir que ela não existe.
Como ler os próximos balanços sem cair em dupla contagem
Primeiro confira a data-base
R$ 998,5 milhões é dezembro de 2025. R$ 1,094 bilhão e R$ 1,164 bilhão são março de 2026. Comparar os três como se fossem estimativas simultâneas transforma uma evolução temporal em aparente contradição.
Depois veja se as receitas diferidas foram excluídas
No fim de 2025, o passivo bruto era R$ 1,232 bilhão, mas R$ 233,458 milhões eram obrigações de performance. O Santos retirou esse bloco para chegar ao endividamento de R$ 998,5 milhões. Em março de 2026, os R$ 1,094 bilhão também foram apresentados com exclusão das receitas diferidas.
Verifique como o acordo com Neymar foi reconhecido
A diferença central do primeiro trimestre está no momento de reconhecimento da confissão de dívida. Enquanto a contabilidade do clube registrava a obrigação gradualmente, o Conselho Fiscal entendia que o compromisso deveria ser reconhecido integralmente no passivo. Sem identificar qual critério foi usado, duas matérias podem publicar números diferentes e ambas estarem reproduzindo documentos distintos.
Não some componentes que já estão dentro do total
Direitos de imagem, acordos judiciais, Profut, obrigações tributárias, contas a pagar, empréstimos e obrigações trabalhistas são componentes do endividamento. Somá-los novamente ao valor consolidado cria dupla contagem.
Não trate déficit como sinônimo de nova dívida
O déficit de um período mede resultado contábil. A dívida mede um estoque de obrigações em determinada data. Um resultado negativo pode pressionar caixa e patrimônio, mas não deve ser adicionado mecanicamente ao passivo divulgado.
O que os números dizem sobre a situação financeira
Independentemente da escolha entre R$ 1,094 bilhão e R$ 1,164 bilhão, o quadro mostra que o Santos entrou em 2026 com um volume elevado e diversificado de obrigações. O problema não está apenas em bancos. Há compromissos com clubes e intermediários, acordos judiciais, tributos parcelados, Profut, folha, direitos de imagem e outras contas operacionais.
O balanço auditado de 2025 também mostrava patrimônio líquido negativo de R$ 609,367 milhões e um déficit anual de R$ 79,396 milhões. O Conselho Fiscal, embora tenha recomendado a aprovação das contas de 2025, registrou preocupação com o crescimento do passivo de longo prazo, a elevação de obrigações tributárias e trabalhistas e a necessidade de controlar custos e novas dívidas.
No primeiro trimestre de 2026, o endividamento continuou crescendo e a discussão sobre Neymar adicionou uma camada contábil importante. A pergunta, por isso, não deveria ser apenas "qual é a dívida?", mas "qual dívida, em qual data e segundo qual critério?".
O número mais conservador exige atribuição
Se for necessário resumir a situação em uma única frase, a leitura mais segura é esta: em 31 de março de 2026, o Santos registrava R$ 1,094 bilhão de endividamento excluindo receitas diferidas, mas o Conselho Fiscal entendia que o valor deveria ser R$ 1,164 bilhão após ajustar o reconhecimento da obrigação ligada à NR Sports e a Neymar.
R$ 998,5 milhões continua correto para 31 de dezembro de 2025. R$ 1,094 bilhão continua correto como número do balancete de março. R$ 1,164 bilhão continua correto como entendimento do Conselho Fiscal para a mesma data. A diferença entre eles deixa de parecer contradição quando a data-base, as receitas diferidas e o tratamento do acordo de Neymar são colocados na mesma ponte contábil.