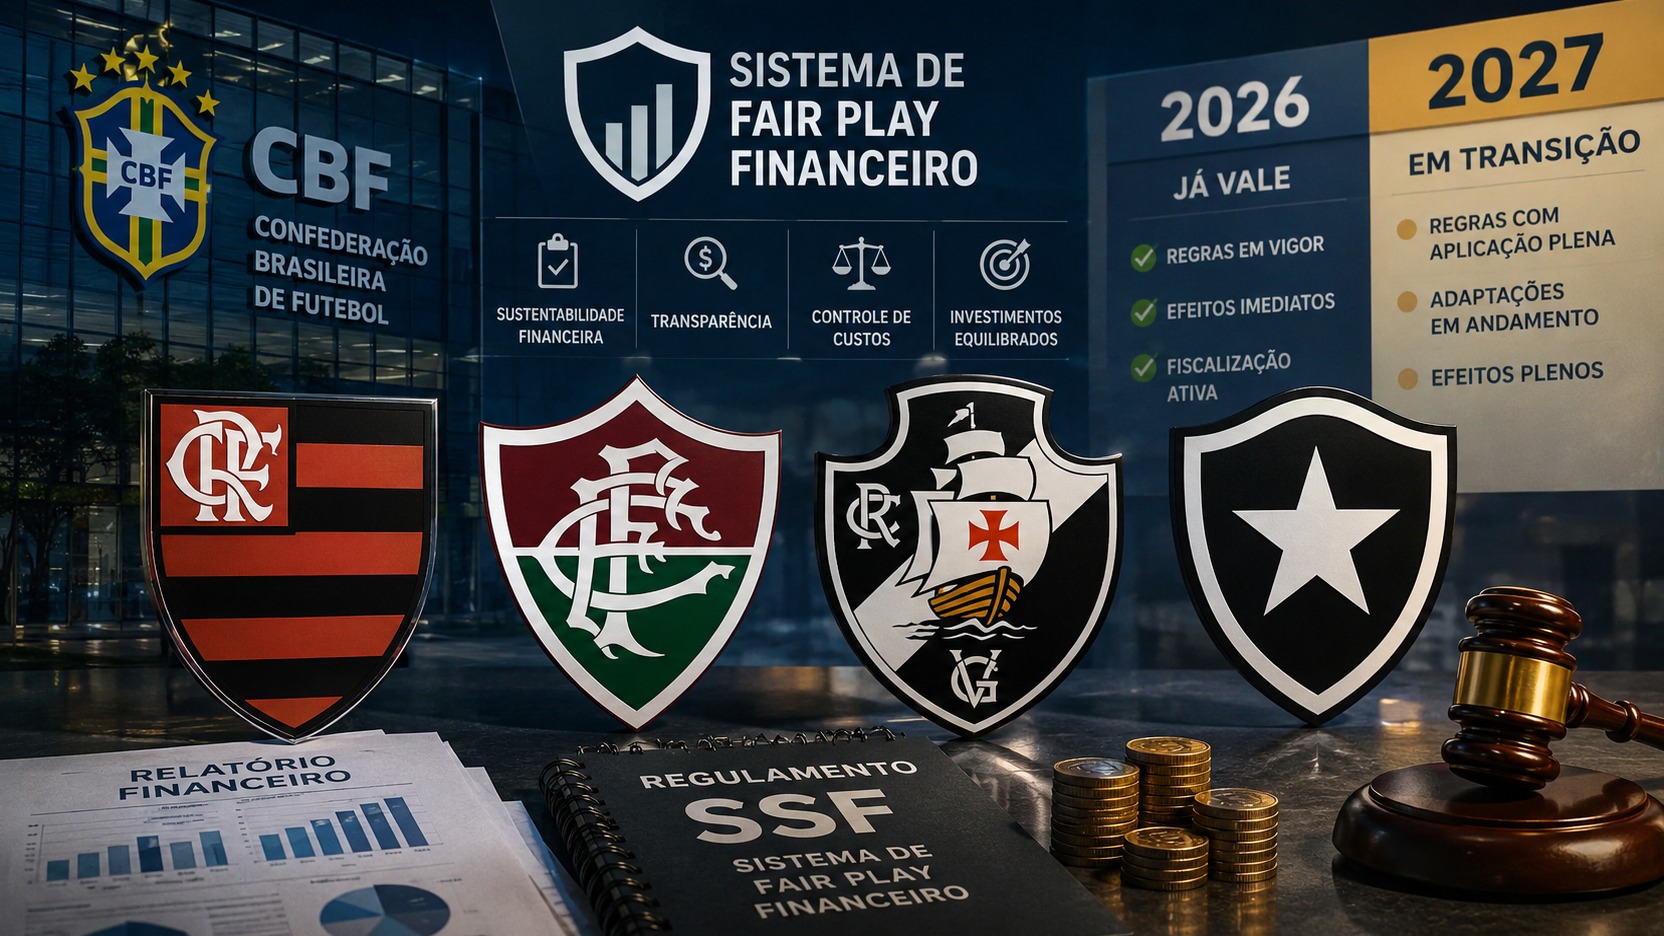
O fair play financeiro da CBF já está funcionando em 2026, mas não funciona como um único teste que coloca cada clube na coluna de "aprovado" ou "reprovado". O Sistema de Sustentabilidade Financeira, o SSF, combina obrigações que já têm efeito imediato com indicadores que ainda atravessam uma fase de adaptação. Essa diferença de calendário é a chave para entender por que Flamengo, Fluminense, Vasco e Botafogo aparecem em notícias tão distintas sob o mesmo regulamento.
Desde 1º de janeiro de 2026, clubes das Séries A e B estão sujeitos ao sistema e à fiscalização da Agência Nacional de Regulação e Sustentabilidade do Futebol, a ANRESF. A parte mais imediata é a solvência: obrigações assumidas a partir de 1º de janeiro de 2026 já entram em eficácia plena, enquanto compromissos anteriores ganharam um período de adaptação até 30 de novembro de 2026. Ao mesmo tempo, demonstrações financeiras, informações societárias, declarações periódicas de adimplemento e orçamento passaram a obedecer a um calendário regulatório próprio.
Já os grandes índices estruturais - equilíbrio operacional, custo com o elenco e endividamento de curto prazo - não devem ser lidos em 2026 como se seus limites definitivos já fossem uma régua instantânea. Há exercícios financeiros de referência, datas de entrega no ano seguinte e etapas progressivas de transição. Por isso, uma advertência recebida agora pode provar que o rito regulatório está valendo sem significar que o clube foi reprovado em todos os eixos do SSF.
A primeira chave: há mais de um relógio no SSF
Para acompanhar o fair play sem misturar regras, é útil separar três datas. A primeira é a data em que a obrigação financeira nasceu. Isso é decisivo na solvência, porque dívidas assumidas antes de 2026 recebem tratamento transitório até 30 de novembro, enquanto compromissos novos já podem acionar o conjunto de sanções previsto pelo regulamento em caso de inadimplemento.
A segunda data é o exercício financeiro analisado. Quando a ANRESF fala, por exemplo, em custo do elenco do exercício de 2026, está falando do que aconteceu entre janeiro e dezembro de 2026. A terceira é a data do reporte e da análise: as demonstrações de um exercício são entregues no ano seguinte, em regra até 30 de abril. Assim, parte do que acontece financeiramente em 2026 só será formalmente calculada e reportada em 2027.
Esse desenho explica uma confusão frequente. Dizer que uma regra "só vale em 2027" pode ser impreciso. Em vários casos, o comportamento já é medido em 2026, mas a conta chega à ANRESF em 2027. Em outros, 2026 e 2027 são anos de transição e a aplicação plena do limite estrutural fica ainda mais adiante.
O que já vale de verdade em 2026
Solvência de obrigações novas
O pilar de solvência é o exemplo mais claro de regra que já produz efeito. A ANRESF exige registro dos instrumentos contratuais e acompanha pagamentos a outros clubes, empregados e poder público. Os clubes também apresentam declarações de adimplemento em três momentos do ano: 31 de março, 31 de julho e 30 de novembro, com datas de corte próprias.
Para obrigações assumidas antes de 1º de janeiro de 2026, o sistema concedeu adaptação até 30 de novembro de 2026 e limitou, nesse intervalo, a consequência dessas dívidas antigas à advertência. Para obrigações assumidas desde 1º de janeiro, a página oficial de solvência da ANRESF é explícita: a eficácia já é plena. Portanto, uma parcela de transferência contratada em 2026 não está esperando 2027 para entrar no radar.
A própria ANRESF publica transações da janela de 2026 que já estão monitoradas. Entre elas aparecem operações envolvendo os quatro grandes do Rio. Isso não significa irregularidade; significa apenas que os compromissos registrados nessas negociações já pertencem ao universo de controle do novo sistema.
Reportes, auditoria e transparência
O calendário regulatório também está funcionando agora. A ANRESF fixou entregas de solvência em março, julho e novembro, demonstrações financeiras completas e dados de controle societário em abril e orçamento para o exercício seguinte em dezembro. As demonstrações devem vir acompanhadas de auditoria independente.
Essa parte do SSF não é uma promessa para o futuro. O caso do Fluminense mostrou isso de forma concreta: em junho, a ANRESF advertiu o clube porque a documentação financeira de 2025 havia sido apresentada sem a assinatura de auditor independente. O Fluminense informou depois que regularizou a pendência, com a versão final assinada enviada em 29 de maio. A ocorrência é importante porque mostra uma consequência regulatória real em 2026, mas de natureza documental e de transparência - não uma reprovação global da saúde financeira tricolor.
Regras especiais para recuperação judicial
Existe ainda um bloco que ganhou vigência específica em 30 de abril de 2026: o tratamento de eventos de insolvência. O regulamento considera situações como o deferimento de recuperação judicial e prevê travas próprias para reduzir o risco de uma reestruturação financeira virar vantagem competitiva.
Segundo a ANRESF, quando o evento é caracterizado, o clube fica sujeito a um teto histórico de gastos mensais com as chamadas Pessoas Relevantes, baseado na média dos seis meses
anteriores, e a uma lógica de mercado "zero a zero" nas janelas: o gasto em novas contratações deve ficar limitado ao que foi arrecadado com vendas no período. Além disso, o clube precisa negociar um acordo de reestruturação com a Agência. Essas regras são diferentes dos índices gerais de custo de elenco e dívida de curto prazo; elas formam um regime especial ligado à insolvência.
O que ainda está em transição
Equilíbrio operacional
O SSF procura fazer com que o clube mantenha uma operação sustentável, comparando receitas e despesas relevantes e permitindo a dedução de investimentos considerados estruturantes, como base, futebol feminino, infraestrutura, projetos sociais e esportes olímpicos e paralímpicos. Se houver déficit não coberto por contribuições patrimoniais, a análise pode avançar para um resultado agregado de três exercícios.
Para clubes da Série A, a CBF apresentou como tolerância o maior valor entre R$ 30 milhões e 2,5% das receitas relevantes no período agregado. Mas a própria apresentação oficial do sistema colocou 2026 e 2027 dentro de uma transição e indicou vigência plena em 2028, com valores referentes a 2027. Logo, não é correto pegar uma estimativa de déficit de Flamengo, Fluminense, Vasco ou Botafogo em agosto de 2026 e declarar, só por isso, que o clube "estourou o fair play" no sentido definitivo desse pilar.
Custo com o elenco
O controle de custos mede a relação entre gastos com o elenco principal e a capacidade de receita ajustada. Entram no numerador salários, direitos de imagem, encargos, amortizações de atletas e custos de intermediários. No denominador entram receitas operacionais, contribuições patrimoniais válidas e uma medida ajustada do resultado de transferências.
O ponto relevante para 2026 é que existe um soft landing. A página atual da ANRESF informa limite transitório de 90% para o exercício de 2026, com entrega em abril de 2027, e 80% para o exercício de 2027, entregue em abril de 2028. Ao mesmo tempo, essa mesma página contém uma formulação que chama 70% para a Série A e 80% para a Série B de regra permanente "a partir de 2027", o que não encaixa perfeitamente na própria sequência mostrada logo acima.
A apresentação oficial da CBF feita no lançamento do SSF é mais linear: tratou 2026 e 2027 como transição, indicou 80% para as Séries A e B na etapa reportada em 2028 e o limite final de 70% na Série A e 80% na Série B na etapa seguinte. Para uma leitura editorial segura, a conclusão principal é esta: 70% não deve ser usado como um teste definitivo de 2026. O exercício de 2026 já importa, mas será reportado em 2027 dentro de uma faixa transitória.
Endividamento de curto prazo
O objetivo final do indicador é limitar as obrigações líquidas de curto prazo em relação às receitas. A CBF anunciou teto estrutural de 45%, mas também previu uma escada de adaptação. Na apresentação oficial de novembro de 2025, a entidade informou transição até 2027, seguida de 60% em 2028, 50% em 2029 e 45% a partir de 2030.
A página explicativa atual da ANRESF traz linguagem que não é inteiramente consistente com esse cronograma, inclusive ao dizer em um trecho que o limite de 45% seria plenamente exigido em 2029. Por isso, para comparar clubes hoje, o mais seguro é não transformar a meta final de 45% em um veredito de 2026. O dado de endividamento continua relevante para
gestão e monitoramento, mas o calendário de enquadramento é progressivo.
Flamengo: o SSF já alcança operações e também virou instrumento de cobrança
O Flamengo está submetido às mesmas obrigações gerais de solvência, registro, transparência e reporte dos demais clubes da Série A. A lista pública de transferências monitoradas pela ANRESF em 2026 inclui operações de entrada e saída do clube, reforçando que compromissos firmados nesta temporada já estão dentro do sistema.
O fato público mais recente, porém, colocou o Flamengo no papel de provocador da Agência. Em 18 de agosto, o clube notificou a ANRESF e pediu análise da situação econômico-financeira do Vasco. A manifestação rubro-negra argumenta que a combinação entre dificuldades financeiras, busca por financiamento emergencial e atuação no mercado deveria ser examinada à luz das regras do SSF e do equilíbrio competitivo.
Esse movimento não transforma a alegação do Flamengo em decisão regulatória. A ANRESF precisa analisar os fatos e aplicar o rito próprio. Também não autoriza concluir, por contraste, que o Flamengo recebeu um selo geral de aprovação. O que o episódio demonstra é que o sistema já criou uma via institucional para disputas e questionamentos financeiros entre participantes do campeonato.
Fluminense: uma advertência documental mostra que o rito não ficou no papel
Entre os quatro clubes, o Fluminense oferece o exemplo mais simples de uma consequência já materializada em 2026. A advertência relacionada à ausência da assinatura de auditor independente no balanço de 2025 mostrou que o novo padrão de entrega documental está sendo cobrado pela Agência.
O clube informou ter corrigido a pendência e enviado a versão final assinada em 29 de maio. O significado regulatório é específico: houve um problema na forma exigida para a prestação das demonstrações financeiras e uma determinação para regularização. Não é correto usar essa advertência para afirmar que o Fluminense fracassou no equilíbrio operacional, no limite de custo de elenco ou no endividamento de curto prazo.
Ao mesmo tempo, o Tricolor também aparece nas transferências de 2026 listadas pela ANRESF, o que o coloca, como os demais, sob o regime de solvência aplicável aos compromissos novos.
Vasco: recuperação judicial e estrutura societária colocam regras de 2026 no centro do caso
O Vasco exige mais cuidado porque há camadas diferentes de controle ocorrendo ao mesmo tempo. O clube está em recuperação judicial, situação que aproxima o caso das regras especiais de insolvência em vigor desde 30 de abril. Isso significa que a discussão não pode ser reduzida ao futuro limite geral de 70% de custo de elenco ou a uma porcentagem isolada de endividamento.
Além disso, a ANRESF já entrou na análise da possível venda da SAF. Em 5 de agosto, o Vasco respondeu a pedido de informações da Agência sobre a operação com Marcos Lamacchia e defendeu que o negócio não viola o SSF. O ponto em discussão envolve também regras de controle e influência significativa em mais de um clube, desenhadas para prevenir conflitos de
interesse e problemas de multipropriedade. Até então, o negócio ainda estava em análise, sem decisão final publicada sobre o mérito.
Em 18 de agosto, o Flamengo adicionou outro vetor ao caso ao pedir que a Agência avaliasse a situação econômico-financeira do rival. Essa provocação precisa ser separada do processo já existente sobre a estrutura societária e, principalmente, de decisões da Justiça no processo de recuperação judicial. ANRESF e Judiciário podem olhar para fatos relacionados, mas exercem competências diferentes.
Por isso, a pergunta "o Vasco pode contratar?" não é respondida por uma única porcentagem do SSF. Em 2026, o que pesa de forma mais imediata é o regime de solvência das obrigações novas, as obrigações de reporte e, por causa da recuperação judicial, as travas especiais de insolvência previstas pelo regulamento. Os limites estruturais de equilíbrio, custo e endividamento continuam sujeitos ao calendário de transição.
Botafogo: solvência, documentos e recuperação judicial já produziram efeitos concretos
No Botafogo, a atuação da ANRESF foi ainda mais visível no primeiro semestre. Em 15 de maio, o clube foi notificado por não ter enviado, dentro do prazo então aplicável, informações sobre dívidas contraídas em 2026. A Agência abriu espaço para manifestação antes de uma decisão final, reforçando que o procedimento não deve ser confundido automaticamente com uma sanção definitiva.
No início de junho, veio outra advertência relacionada à apresentação de documentos pedidos pela ANRESF. A decisão noticiada previa prazo final de dez dias e possibilidade de multa de R$ 100 mil, além de multa diária de R$ 20 mil, caso a ordem não fosse cumprida. Entre os documentos requisitados estavam informações sobre operações financeiras examinadas pela Agência.
Há ainda um divisor importante: em 15 de maio, a Justiça deferiu o processamento da recuperação judicial da SAF do Botafogo. Como as regras especiais do SSF para eventos de insolvência estavam em vigor desde 30 de abril, esse fato coloca o clube dentro de um regime regulatório que já existe em 2026, com travas próprias de folha, transferências e reestruturação.
Também é importante não misturar sistemas. Eventuais transfer bans impostos pela FIFA decorrem de regras e processos internacionais distintos. Uma restrição da FIFA não é, por si só, uma punição da ANRESF, embora uma mesma obrigação financeira possa ter efeitos em mais de uma esfera dependendo do caso.
O quadro dos quatro sem criar um ranking artificial
A comparação correta não é perguntar qual dos quatro "passou no fair play". Flamengo, Fluminense, Vasco e Botafogo estão todos submetidos ao SSF em 2026, mas a incidência pública já observada é diferente.
No Flamengo, as regras gerais e o monitoramento de compromissos novos já se aplicam, e o clube usou a ANRESF como canal para questionar o Vasco. No Fluminense, uma obrigação de transparência e auditoria já gerou advertência e regularização. No Vasco, recuperação judicial, financiamento, solvência e análise de estrutura societária fazem o SSF aparecer de modo mais complexo. No Botafogo, houve procedimentos por documentação e solvência, além do impacto regulatório de uma recuperação judicial deferida após a entrada em vigor das regras
especiais de insolvência.
Nada disso permite concluir, com os dados públicos disponíveis até 25 de agosto de 2026, que um clube está integralmente "aprovado" ou "reprovado" nos quatro pilares. Uma advertência pode ser pontual; uma investigação pode terminar sem sanção; uma ausência de decisão pública não funciona como certificado de conformidade.
O que realmente muda quando 2027 chegar
A virada para 2027 é importante por dois motivos. Primeiro, acaba a proteção transitória concedida às obrigações antigas no pilar de solvência: o prazo de adaptação para compromissos anteriores a 2026 termina em 30 de novembro de 2026. Em 2027, portanto, essa distinção perde o efeito protetivo que existia durante boa parte do primeiro ano do sistema.
Segundo, 2027 é o ano em que os números do exercício de 2026 chegam formalmente à ANRESF nas demonstrações anuais. Isso torna visíveis cálculos que foram produzidos ao longo de 2026, especialmente nos indicadores de sustentabilidade, custo e endividamento. Mas "chegar em 2027" não significa que todos os limites definitivos passam a valer naquele instante.
No equilíbrio operacional, a CBF indicou vigência plena em 2028 com valores referentes a 2027. No custo do elenco, há uma transição por exercícios e reportes, e a própria documentação explicativa atual exige leitura cuidadosa por conter formulações que não são perfeitamente uniformes. No endividamento de curto prazo, a apresentação oficial da CBF desenhou uma escada que continua depois de 2027.
Portanto, o salto de 2026 para 2027 aumenta o peso dos dados e encerra algumas carências, mas não transforma o SSF inteiro em uma única régua definitiva.
Como acompanhar os próximos casos sem cair em conclusões erradas
Sempre que surgir uma notícia de fair play financeiro, a primeira pergunta deve ser qual regra está sendo aplicada. É solvência por dívida vencida? Falha de documentação? Recuperação judicial? Controle societário? Custo do elenco? Equilíbrio operacional? Endividamento de curto prazo? Cada resposta leva a um calendário e a consequências diferentes.
A segunda pergunta é qual é a data relevante. Uma obrigação contratada em fevereiro de 2026 tem tratamento diferente de uma dívida herdada de 2025. Um gasto feito em 2026 pode ser apurado no exercício atual, entregue em abril de 2027 e ainda estar dentro de uma faixa de transição. Uma recuperação judicial deferida depois de 30 de abril de 2026 já aciona regras especiais próprias.
É essa separação que torna a comparação entre Flamengo, Fluminense, Vasco e Botafogo mais útil do que um placar de "cumpriu" ou "não cumpriu". Em 2026, o fair play da CBF já tem dentes em áreas específicas, especialmente solvência, obrigações de informação e eventos de insolvência. Ao mesmo tempo, os grandes limites estruturais ainda estão sendo introduzidos em etapas. A leitura mais precisa é acompanhar qual eixo foi acionado, em que data e com qual fase de vigência antes de transformar um caso isolado em diagnóstico sobre toda a situação financeira de um clube.