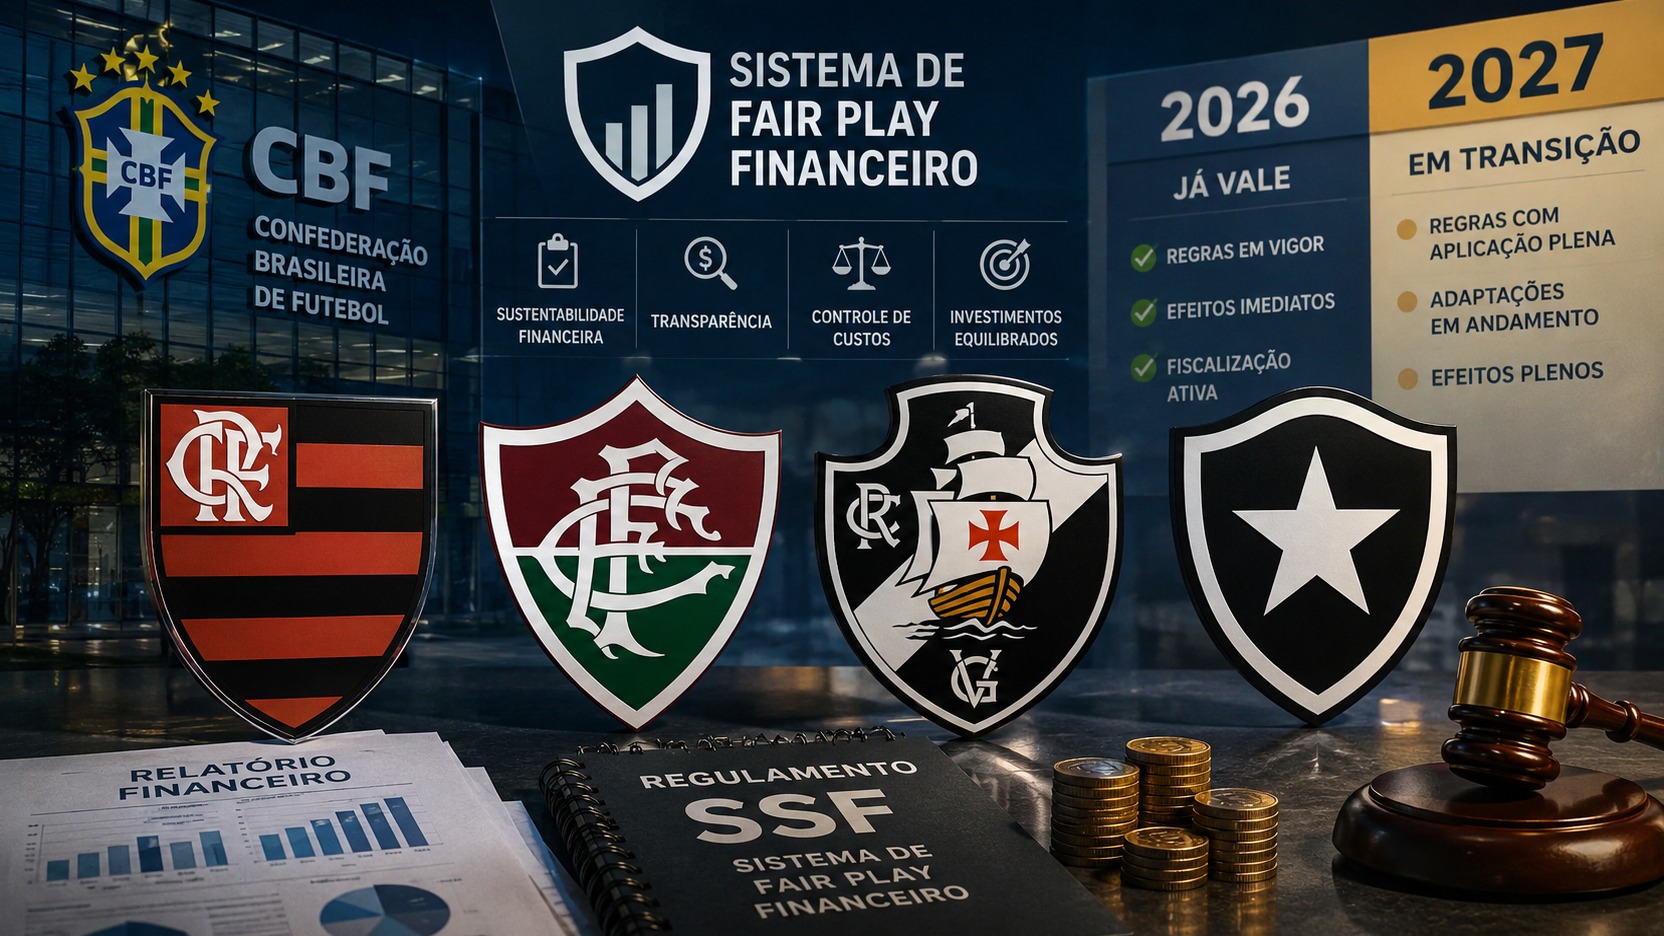
El fair play financiero de la CBF ya está funcionando en 2026, pero no funciona como una única prueba que coloca a cada club en la columna de “aprobado” o “reprobado”. El Sistema de Sostenibilidad Financiera, el SSF, combina obligaciones que ya tienen efecto inmediato con indicadores que todavía atraviesan una fase de adaptación. Esta diferencia de calendario es la clave para entender por qué Flamengo, Fluminense, Vasco y Botafogo aparecen en noticias tan distintas bajo el mismo reglamento.
Desde el 1 de enero de 2026, los clubes de las Series A y B están sujetos al sistema y a la fiscalización de la Agencia Nacional de Regulación y Sostenibilidad del Fútbol, la ANRESF. La parte más inmediata es la solvencia: las obligaciones asumidas a partir del 1 de enero de 2026 ya entran en plena eficacia, mientras que los compromisos anteriores recibieron un período de adaptación hasta el 30 de noviembre de 2026. Al mismo tiempo, los estados financieros, la información societaria, las declaraciones periódicas de cumplimiento y el presupuesto pasaron a obedecer un calendario regulatorio propio.
Los grandes índices estructurales - equilibrio operativo, costo de la plantilla y endeudamiento a corto plazo - no deben leerse en 2026 como si sus límites definitivos ya fueran una vara instantánea de aprobación o rechazo. Hay ejercicios financieros de referencia, fechas de entrega en el año siguiente y etapas progresivas de transición. Por eso, una advertencia recibida ahora puede demostrar que el procedimiento regulatorio está vigente sin significar que el club haya reprobado en todos los ejes del SSF.
La primera clave: hay más de un reloj en el SSF
Para seguir el fair play sin mezclar reglas, conviene separar tres fechas. La primera es la fecha en que nació la obligación financiera. Esto es decisivo en solvencia, porque las deudas asumidas antes de 2026 reciben tratamiento transitorio hasta el 30 de noviembre, mientras que los compromisos nuevos ya pueden activar el conjunto de sanciones previsto por el reglamento en caso de incumplimiento.
La segunda fecha es el ejercicio financiero analizado. Cuando la ANRESF habla, por ejemplo, del costo de la plantilla del ejercicio de 2026, se refiere a lo ocurrido entre enero y diciembre de 2026. La tercera es la fecha del reporte y del análisis: los estados de un ejercicio se entregan al año siguiente, por regla general hasta el 30 de abril. Así, parte de lo que sucede financieramente en 2026 solo será calculado y reportado formalmente en 2027.
Este diseño explica una confusión frecuente. Decir que una regla “solo vale en 2027” puede ser impreciso. En varios casos, el comportamiento ya se mide en 2026, pero el cálculo llega a la ANRESF en 2027. En otros, 2026 y 2027 son años de transición y la aplicación plena del límite estructural queda todavía más adelante.
Lo que ya se aplica de verdad en 2026
Solvencia de obligaciones nuevas
El pilar de solvencia es el ejemplo más claro de una regla que ya produce efectos. La ANRESF exige el registro de los instrumentos contractuales y acompaña pagos a otros clubes, empleados y autoridades públicas. Los clubes también presentan declaraciones de cumplimiento en tres momentos del año: 31 de marzo, 31 de julio y 30 de noviembre, con fechas de corte propias.
Para obligaciones asumidas antes del 1 de enero de 2026, el sistema concedió adaptación hasta el 30 de noviembre de 2026 y limitó, durante ese intervalo, la consecuencia de esas deudas antiguas a una advertencia. Para las obligaciones asumidas desde el 1 de enero, la página oficial de solvencia de la ANRESF es explícita: la eficacia ya es plena. Por lo tanto, una cuota de una transferencia contratada en 2026 no está esperando a 2027 para entrar en el radar.
La propia ANRESF publica operaciones de la ventana de transferencias de 2026 que ya están siendo monitoreadas. Entre ellas aparecen transacciones que involucran a los cuatro grandes de Río. Esto no significa irregularidad; significa únicamente que los compromisos registrados en esas negociaciones ya pertenecen al universo de control del nuevo sistema.
Reportes, auditoría y transparencia
El calendario regulatorio también está funcionando ahora. La ANRESF fijó entregas de solvencia en marzo, julio y noviembre, estados financieros completos y datos de control societario en abril, y presupuesto para el ejercicio siguiente en diciembre. Los estados deben venir acompañados de auditoría independiente.
Esta parte del SSF no es una promesa para el futuro. El caso de Fluminense lo mostró de forma concreta: en junio, la ANRESF advirtió al club porque la documentación financiera de 2025 había sido presentada sin la firma de un auditor independiente. Fluminense informó después que regularizó la situación, con la versión final firmada enviada el 29 de mayo. El episodio es importante porque muestra una consecuencia regulatoria real en 2026, pero de naturaleza documental y de transparencia - no una reprobación global de la salud financiera tricolor.
Reglas especiales para la recuperación judicial
Existe además un bloque de reglas que entró en vigor específicamente el 30 de abril de 2026: el tratamiento de eventos de insolvencia. El reglamento contempla situaciones como la admisión de una recuperación judicial y prevé restricciones propias para reducir el riesgo de que una reestructuración financiera se convierta en una ventaja competitiva.
Según la ANRESF, cuando se caracteriza el evento, el club queda sujeto a un tope histórico de gastos mensuales con las llamadas Personas Relevantes, basado en el promedio de los seis meses anteriores, y a una lógica de mercado “cero a cero” en las ventanas: el gasto en nuevos fichajes debe quedar limitado a lo recaudado con ventas durante el período. Además, el club debe negociar un acuerdo de reestructuración con la Agencia. Estas reglas son diferentes de los índices generales de costo de plantilla y deuda de corto plazo; forman un régimen especial ligado a la insolvencia.
Lo que todavía está en transición
Equilibrio operativo
El SSF busca que el club mantenga una operación sostenible, comparando ingresos y gastos relevantes y permitiendo la deducción de inversiones consideradas estructurantes, como categorías de formación, fútbol femenino, infraestructura, proyectos sociales y deportes olímpicos y paralímpicos. Si existe un déficit no cubierto por aportes patrimoniales, el análisis puede avanzar hacia un resultado agregado de tres ejercicios.
Para los clubes de la Serie A, la CBF presentó como tolerancia el mayor valor entre R$ 30 millones y el 2,5% de los ingresos relevantes en el período agregado. Pero la propia presentación oficial del sistema colocó 2026 y 2027 dentro de una transición e indicó plena vigencia en 2028, con valores referentes a 2027. Por eso, no es correcto tomar una estimación de déficit de Flamengo, Fluminense, Vasco o Botafogo en agosto de 2026 y declarar, solo por eso, que el club “rompió el fair play” en el sentido definitivo de este pilar.
Costo de la plantilla
El control de costos mide la relación entre el gasto con la plantilla principal y la capacidad de ingresos ajustada. En el numerador entran salarios, derechos de imagen, cargas, amortizaciones de jugadores y costos de intermediarios. En el denominador entran ingresos operativos, aportes patrimoniales válidos y una medida ajustada del resultado de transferencias.
El punto relevante para 2026 es que existe un soft landing. La página actual de la ANRESF informa un límite transitorio del 90% para el ejercicio de 2026, con entrega en abril de 2027, y del 80% para el ejercicio de 2027, entregado en abril de 2028. Al mismo tiempo, esa misma página contiene una formulación que llama al 70% para la Serie A y al 80% para la Serie B regla permanente “a partir de 2027”, lo que no encaja perfectamente con la propia secuencia mostrada justo arriba.
La presentación oficial de la CBF realizada en el lanzamiento del SSF es más lineal: trató 2026 y 2027 como transición, indicó el 80% para las Series A y B en la etapa reportada en 2028 y el límite final del 70% en la Serie A y del 80% en la Serie B en la etapa siguiente. Para una lectura editorial prudente, la conclusión principal es esta: el 70% no debe utilizarse como una prueba definitiva de 2026. El ejercicio de 2026 ya importa, pero será reportado en 2027 dentro de una franja transitoria.
Endeudamiento a corto plazo
El objetivo final del indicador es limitar las obligaciones netas de corto plazo en relación con los ingresos. La CBF anunció un techo estructural del 45%, pero también previó una escalera de adaptación. En la presentación oficial de noviembre de 2025, la entidad informó una transición hasta 2027, seguida del 60% en 2028, el 50% en 2029 y el 45% a partir de 2030.
La página explicativa actual de la ANRESF utiliza un lenguaje que no es totalmente consistente con ese cronograma, incluso al decir en un pasaje que el límite del 45% sería plenamente exigido en 2029. Por eso, para comparar clubes hoy, lo más seguro es no convertir la meta final del 45% en un veredicto de 2026. El dato de endeudamiento sigue siendo relevante para la gestión y el monitoreo, pero el calendario de adecuación es progresivo.
Flamengo: el SSF ya alcanza operaciones y también se convirtió en un instrumento de reclamación
Flamengo está sometido a las mismas obligaciones generales de solvencia, registro, transparencia y reporte que los demás clubes de la Serie A. La lista pública de transferencias monitoreadas por la ANRESF en 2026 incluye operaciones de entrada y salida del club, reforzando que los compromisos firmados esta temporada ya están dentro del sistema.
El hecho público más reciente, sin embargo, colocó a Flamengo en el papel de quien provocó la actuación de la Agencia. El 18 de agosto, el club notificó a la ANRESF y pidió un análisis de la situación económico-financiera de Vasco. La manifestación rubro-negra sostiene que la combinación entre dificultades financieras, búsqueda de financiación de emergencia y actividad en el mercado debería examinarse a la luz de las reglas del SSF y del equilibrio competitivo.
Ese movimiento no convierte la alegación de Flamengo en una decisión regulatoria. La ANRESF debe analizar los hechos y aplicar su propio procedimiento. Tampoco autoriza a concluir, por contraste, que Flamengo haya recibido un sello general de aprobación. Lo que el episodio demuestra es que el sistema ya creó una vía institucional para disputas y cuestionamientos financieros entre participantes del campeonato.
Fluminense: una advertencia documental muestra que el procedimiento no quedó en el papel
Entre los cuatro clubes, Fluminense ofrece el ejemplo más simple de una consecuencia ya materializada en 2026. La advertencia relacionada con la ausencia de la firma de un auditor independiente en los estados financieros de 2025 mostró que la Agencia está exigiendo el nuevo estándar de entrega documental.
El club informó que corrigió la situación y envió la versión final firmada el 29 de mayo. El significado regulatorio es específico: hubo un problema en la forma exigida para la presentación de los estados financieros y una orden de regularización. No es correcto utilizar esa advertencia para afirmar que Fluminense fracasó en el equilibrio operativo, en el límite de costo de la plantilla o en el endeudamiento a corto plazo.
Al mismo tiempo, el Tricolor también aparece en las transferencias de 2026 listadas por la ANRESF, lo que lo coloca, como a los demás, bajo el régimen de solvencia aplicable a los compromisos nuevos.
Vasco: la recuperación judicial y la estructura societaria colocan las reglas de 2026 en el centro del caso
Vasco exige más cuidado porque hay diferentes capas de control ocurriendo al mismo tiempo. El club está en recuperación judicial, situación que acerca el caso a las reglas especiales de insolvencia vigentes desde el 30 de abril. Esto significa que la discusión no puede reducirse al futuro límite general del 70% de costo de la plantilla ni a un porcentaje aislado de
endeudamiento.
Además, la ANRESF ya entró en el análisis de la posible venta de la SAF. El 5 de agosto, Vasco respondió a una solicitud de información de la Agencia sobre la operación con Marcos Lamacchia y defendió que el negocio no viola el SSF. El punto en discusión también involucra reglas de control e influencia significativa en más de un club, diseñadas para prevenir conflictos de interés y problemas de multipropiedad. Hasta entonces, el negocio seguía en análisis, sin una decisión final publicada sobre el fondo.
El 18 de agosto, Flamengo añadió otro vector al caso al pedir que la Agencia evaluara la situación económico-financiera de su rival. Esa petición debe separarse del proceso ya existente sobre la estructura societaria y, sobre todo, de las decisiones de la Justicia en el proceso de recuperación judicial. La ANRESF y el Poder Judicial pueden examinar hechos relacionados, pero ejercen competencias diferentes.
Por eso, la pregunta “¿Vasco puede fichar?” no se responde con un único porcentaje del SSF. En 2026, lo que pesa de forma más inmediata es el régimen de solvencia de las obligaciones nuevas, las obligaciones de reporte y, debido a la recuperación judicial, las restricciones especiales de insolvencia previstas por el reglamento. Los límites estructurales de equilibrio, costo y endeudamiento continúan sujetos al calendario de transición.
Botafogo: solvencia, documentos y recuperación judicial ya produjeron efectos concretos
En Botafogo, la actuación de la ANRESF fue todavía más visible en el primer semestre. El 15 de mayo, el club fue notificado por no haber enviado, dentro del plazo entonces aplicable, información sobre deudas contraídas en 2026. La Agencia abrió espacio para una manifestación antes de una decisión final, reforzando que el procedimiento no debe confundirse automáticamente con una sanción definitiva.
A comienzos de junio llegó otra advertencia relacionada con la presentación de documentos solicitados por la ANRESF. La decisión informada preveía un plazo final de diez días y la posibilidad de una multa de R$ 100 mil, además de una multa diaria de R$ 20 mil, si la orden no se cumplía. Entre los documentos requeridos había información sobre operaciones financieras examinadas por la Agencia.
Hay además un divisor importante: el 15 de mayo, la Justicia admitió el procesamiento de la recuperación judicial de la SAF de Botafogo. Como las reglas especiales del SSF para eventos de insolvencia estaban vigentes desde el 30 de abril, este hecho coloca al club dentro de un régimen regulatorio que ya existe en 2026, con restricciones propias sobre masa salarial, transferencias y reestructuración.
También es importante no mezclar sistemas. Eventuales transfer bans impuestos por la FIFA derivan de reglas y procesos internacionales distintos. Una restricción de la FIFA no es, por sí sola, una sanción de la ANRESF, aunque una misma obligación financiera pueda tener efectos en más de una esfera dependiendo del caso.
El panorama de los cuatro sin crear un ranking artificial
La comparación correcta no es preguntar cuál de los cuatro “aprobó el fair play”. Flamengo, Fluminense, Vasco y Botafogo están todos sometidos al SSF en 2026, pero la incidencia pública observada hasta ahora es diferente.
En Flamengo, las reglas generales y el monitoreo de compromisos nuevos ya se aplican, y el club utilizó la ANRESF como canal para cuestionar a Vasco. En Fluminense, una obligación de transparencia y auditoría ya generó una advertencia y posterior regularización. En Vasco, recuperación judicial, financiación, solvencia y análisis de la estructura societaria hacen que el SSF aparezca de forma más compleja. En Botafogo, hubo procedimientos por documentación y solvencia, además del impacto regulatorio de una recuperación judicial admitida después de la entrada en vigor de las reglas especiales de insolvencia.
Nada de esto permite concluir, con los datos públicos disponibles hasta el 25 de agosto de 2026, que un club esté integralmente “aprobado” o “reprobado” en los cuatro pilares. Una advertencia puede ser puntual; una investigación puede terminar sin sanción; y la ausencia de una decisión pública no funciona como certificado de conformidad.
Lo que realmente cambia cuando llegue 2027
El paso a 2027 es importante por dos motivos. Primero, termina la protección transitoria concedida a las obligaciones antiguas en el pilar de solvencia: el plazo de adaptación para compromisos anteriores a 2026 vence el 30 de noviembre de 2026. En 2027, por lo tanto, esa distinción pierde el efecto protector que tuvo durante buena parte del primer año del sistema.
Segundo, 2027 es el año en que los números del ejercicio de 2026 llegan formalmente a la ANRESF en los estados anuales. Esto hace visibles cálculos producidos a lo largo de 2026, especialmente en los indicadores de sostenibilidad, costo y endeudamiento. Pero “llegar en 2027” no significa que todos los límites definitivos comiencen a aplicarse en ese instante.
En equilibrio operativo, la CBF indicó plena vigencia en 2028 con valores referentes a 2027. En costo de la plantilla, hay una transición por ejercicios y reportes, y la propia documentación explicativa actual exige una lectura cuidadosa porque contiene formulaciones que no son perfectamente uniformes. En endeudamiento a corto plazo, la presentación oficial de la CBF dibujó una escalera que continúa después de 2027.
Por lo tanto, el salto de 2026 a 2027 aumenta el peso de los datos y termina algunos períodos de gracia, pero no convierte todo el SSF en una única vara definitiva.
Cómo seguir los próximos casos sin caer en conclusiones equivocadas
Siempre que aparezca una noticia de fair play financiero, la primera pregunta debe ser qué regla se está aplicando. ¿Es solvencia por una deuda vencida? ¿Falla de documentación? ¿Recuperación judicial? ¿Control societario? ¿Costo de la plantilla? ¿Equilibrio operativo? ¿Endeudamiento a corto plazo? Cada respuesta lleva a un calendario y a consecuencias diferentes.
La segunda pregunta es cuál es la fecha relevante. Una obligación contratada en febrero de 2026 recibe un tratamiento diferente de una deuda heredada de 2025. Un gasto realizado en 2026 puede ser medido en el ejercicio actual, entregado en abril de 2027 y seguir dentro de una franja de transición. Una recuperación judicial admitida después del 30 de abril de 2026 ya activa reglas especiales propias.
Es esta separación la que hace que la comparación entre Flamengo, Fluminense, Vasco y Botafogo sea más útil que un marcador de “cumplió” o “no cumplió”. En 2026, el fair play de la CBF ya tiene dientes en áreas específicas, especialmente solvencia, obligaciones de información y eventos de insolvencia. Al mismo tiempo, los grandes límites estructurales
todavía se están introduciendo por etapas. La lectura más precisa es seguir qué eje fue activado, en qué fecha y con qué fase de vigencia antes de convertir un caso aislado en un diagnóstico sobre toda la situación financiera de un club.