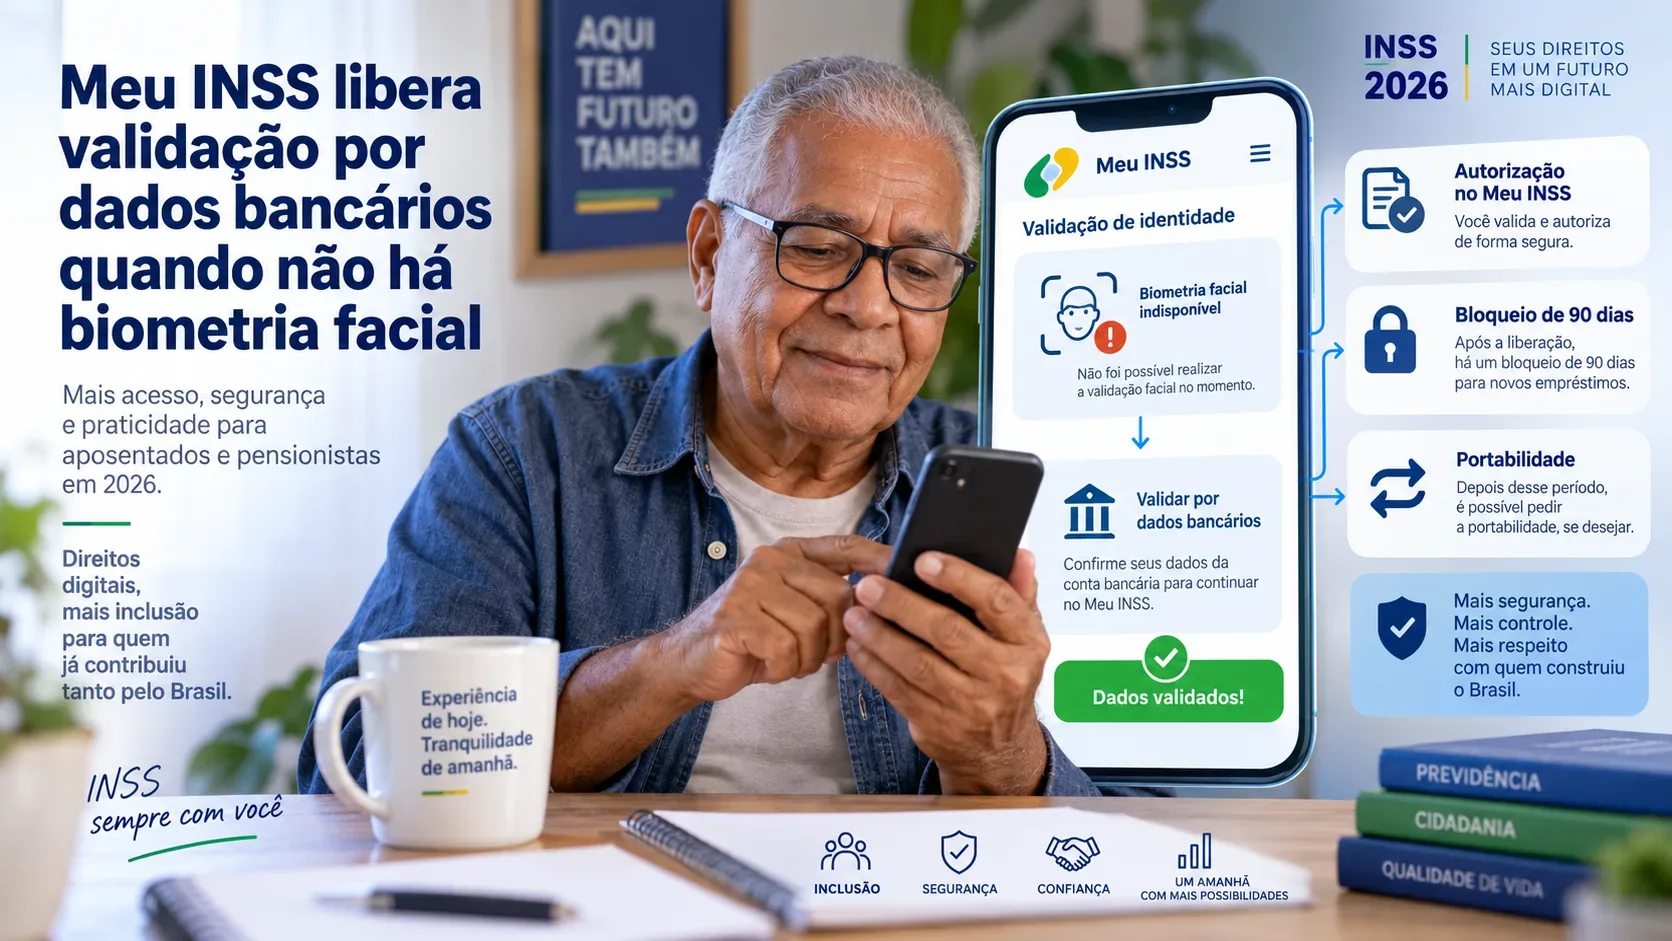
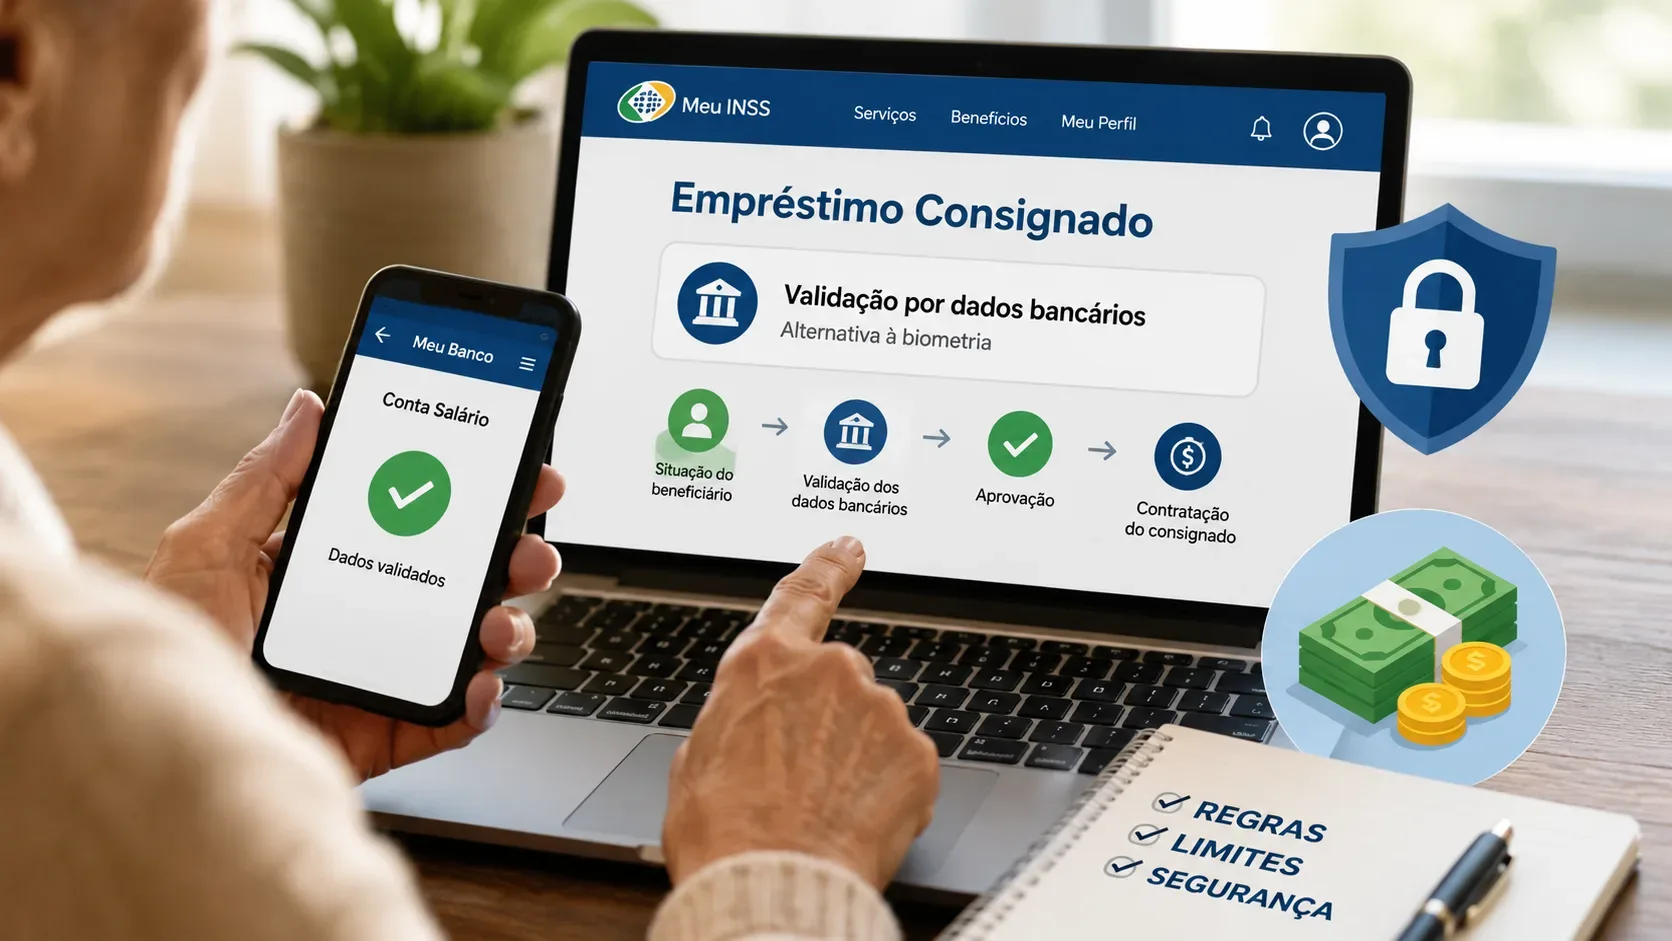
Resposta curta: a validação por dados bancários não virou uma substituição geral da biometria no consignado do INSS. Pela regra anunciada em agosto de 2026, a Dataprev primeiro verifica se existe biometria disponível nas bases governamentais. Se encontrar, a biometria continua sendo o caminho de autorização. Somente quando a biometria não é localizada o sistema pode liberar o acesso pelo Gov.br com validação de dados bancários para que o titular autorize a operação.
A mudança decorre da Instrução Normativa PRES/INSS nº 213, de 17 de agosto de 2026. Ela resolve um bloqueio específico: a falta de cadastro biométrico não deve, por si só, impedir o beneficiário de autorizar uma operação. Isso não significa aprovação automática do crédito, nem elimina as demais condições do consignado.
Quando a validação por dados bancários pode ser usada
- A Dataprev procura biometria disponível. Esse continua sendo o primeiro mecanismo de autenticação.
- Se a biometria for encontrada, a autorização segue pelo reconhecimento biométrico.
- Se a biometria não for encontrada, o Gov.br pode oferecer a validação por dados bancários como alternativa de autenticação.
- O benefício precisa estar apto ao consignado. A alternativa de autenticação não destrava, sozinha, um benefício bloqueado.
- A contratação exige autorização expressa do titular. Validar a identidade não equivale a aceitar qualquer proposta de crédito.
Fluxo prático por situação do beneficiário
| Situação | O que acontece na prática |
|---|---|
| Há biometria disponível nas bases do governo | A biometria permanece como primeira opção para autorizar a operação. |
| Não há biometria localizada | O sistema pode liberar o login no Gov.br com validação por dados bancários para a autorização. |
| Benefício está bloqueado para consignado | A validação bancária não resolve o bloqueio; é preciso cumprir as regras de desbloqueio. |
| Benefício está desbloqueado, mas não há margem disponível | A autenticação pode funcionar, mas a operação não deve ser concluída sem margem. |
| Benefício está desbloqueado, há margem e a autenticação foi concluída | A contratação ainda depende da manifestação expressa do titular e dos procedimentos da instituição financeira e do INSS. |
O que a nova regra não muda
- Não transforma a validação bancária em opção livre para quem já tem biometria disponível.
- Não autoriza banco ou correspondente a contratar em nome do beneficiário sem consentimento expresso.
- Não elimina o bloqueio inicial do benefício nem cria margem consignável.
- Não garante aprovação de proposta, valor específico ou taxa de juros.
- Não dispensa contrato e documentação exigidos para averbação da operação.
Em outras palavras, a novidade é um caminho alternativo de autenticação para quem não tem biometria localizada. Ela não é um atalho para ignorar as demais proteções do processo.
Benefício bloqueado: a regra dos 90 dias continua relevante
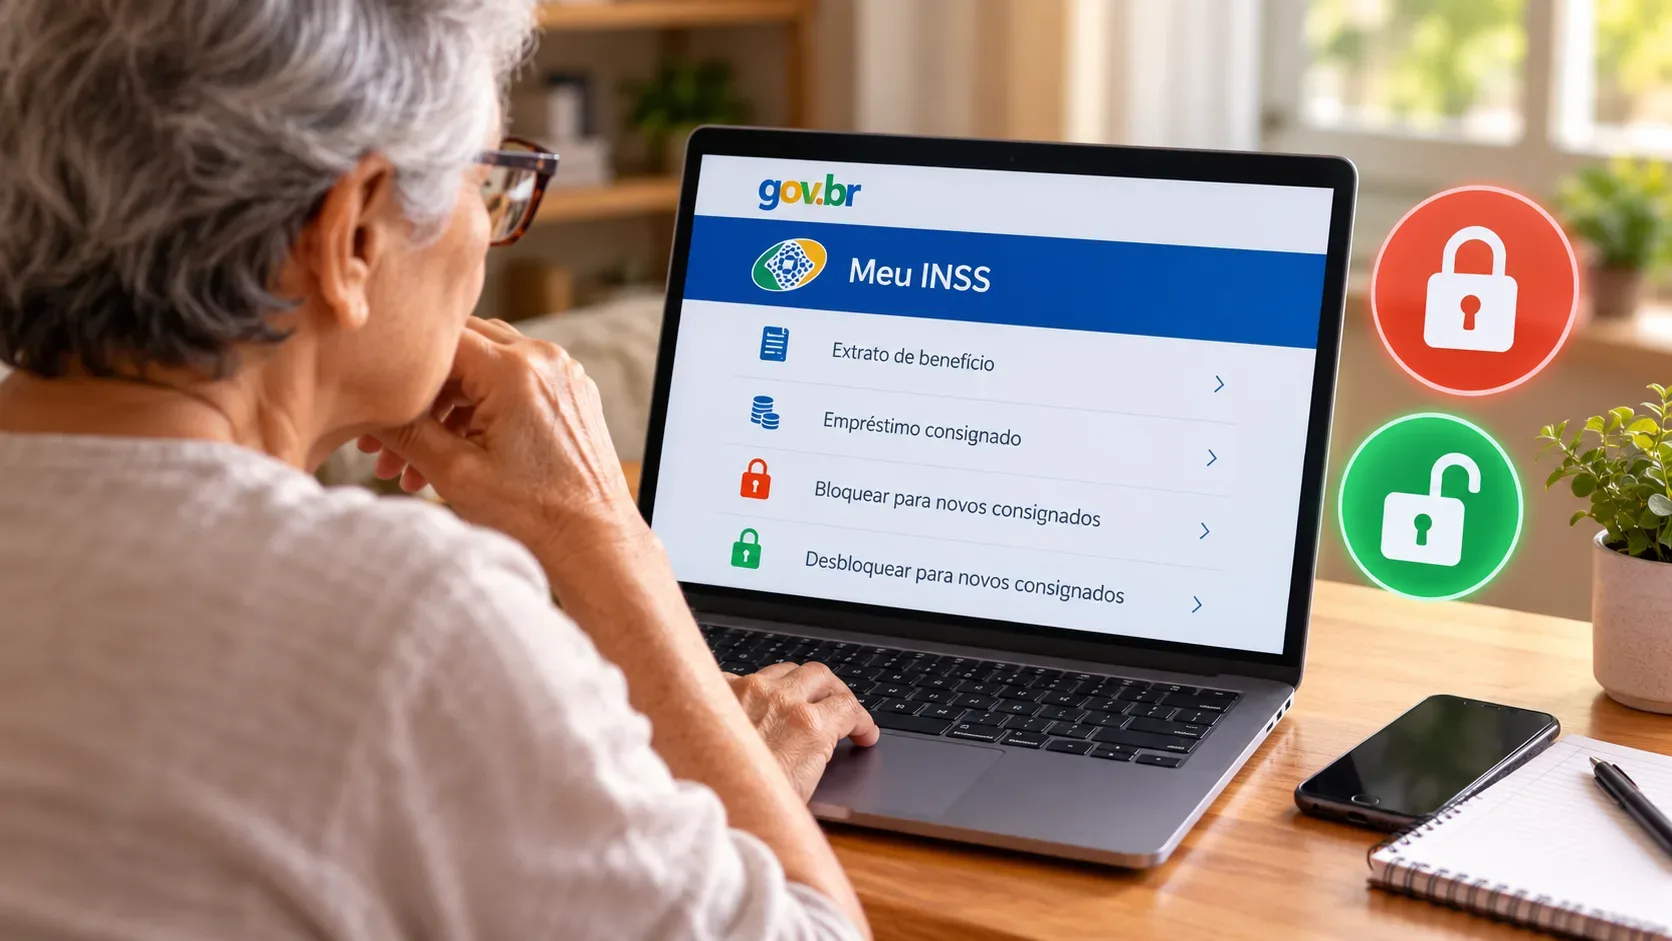
Segundo o INSS, em regra o benefício recém-concedido permanece bloqueado para empréstimo consignado nos primeiros 90 dias. Depois desse período, o titular pode solicitar o desbloqueio pelo Meu INSS. A mesma referência de 90 dias deve ser observada quando houver transferência de localidade do benefício, conforme a orientação divulgada pelo instituto.
Por isso, a pessoa sem biometria pode ter acesso ao novo método de validação e, ainda assim, não conseguir contratar naquele momento se o benefício continuar bloqueado. São etapas diferentes: autenticar a identidade e ter o benefício liberado para consignado.
Contrato, documentos, depósito e portabilidade
A IN nº 213 também veio acompanhada de ajustes operacionais que ajudam a entender os limites da contratação:
- o contrato pode ter, no máximo, 108 parcelas mensais e sucessivas;
- a instituição financeira deve encaminhar ao INSS os documentos e informações exigidos, como contrato, documento oficial com foto, CPF e autorização do desconto;
- o banco deve enviar os comprovantes de depósito em até sete dias úteis após a contratação; se a documentação exigida não for encaminhada no prazo, o INSS informou que pode interromper descontos e reter o repasse ao banco até a regularização;
- na portabilidade, o beneficiário também autoriza o procedimento pelo Meu INSS — por biometria ou, se não houver cadastro biométrico localizado, por validação de dados bancários — e deve assinar o termo de autorização de portabilidade;
- a instituição envolvida na confirmação da portabilidade tem prazo de até 20 dias; sem confirmação no prazo, a operação é cancelada, segundo o INSS.
Atenção: a referência de 40% da notícia de agosto ficou desatualizada
A notícia do INSS publicada em 24 de agosto de 2026 dizia que a margem consignável era de até 40% com base na Medida Provisória nº 1.355/2026. Porém, o Congresso Nacional registra que essa MP perdeu eficácia em 31 de agosto de 2026. Portanto, em 3 de setembro de 2026, aquele percentual de 40% não deve ser repetido como se fosse uma referência legal atual sem nova conferência.
Antes da MP, a regulamentação do INSS trazia uma estrutura diferente para aposentadorias e pensões elegíveis, e benefícios como o BPC têm regras próprias. Como a perda de eficácia da MP ocorreu poucos dias depois da notícia do INSS, o caminho mais seguro para uma nova contratação é verificar a margem efetivamente mostrada no Meu INSS/Dataprev e a regulamentação vigente no momento da operação, em vez de usar o percentual da notícia de 24 de agosto de forma automática.
O que conferir antes de autorizar uma proposta
- se o benefício está desbloqueado para consignado;
- se a autenticação oferecida é biométrica ou, por ausência de biometria localizada, por dados bancários;
- a margem que o sistema informa para aquele benefício;
- valor liberado, valor e quantidade de parcelas, custo efetivo total e total a pagar apresentados pela instituição;
- se os dados da instituição e do contrato correspondem à proposta que o titular realmente solicitou;
- se a autorização está sendo feita diretamente pelo titular, sem compartilhar senha, código de acesso ou confirmação com terceiros.
Esta explicação é informativa e não recomenda a contratação de crédito. A decisão deve considerar o impacto do desconto mensal na renda do benefício e as condições concretas do contrato.