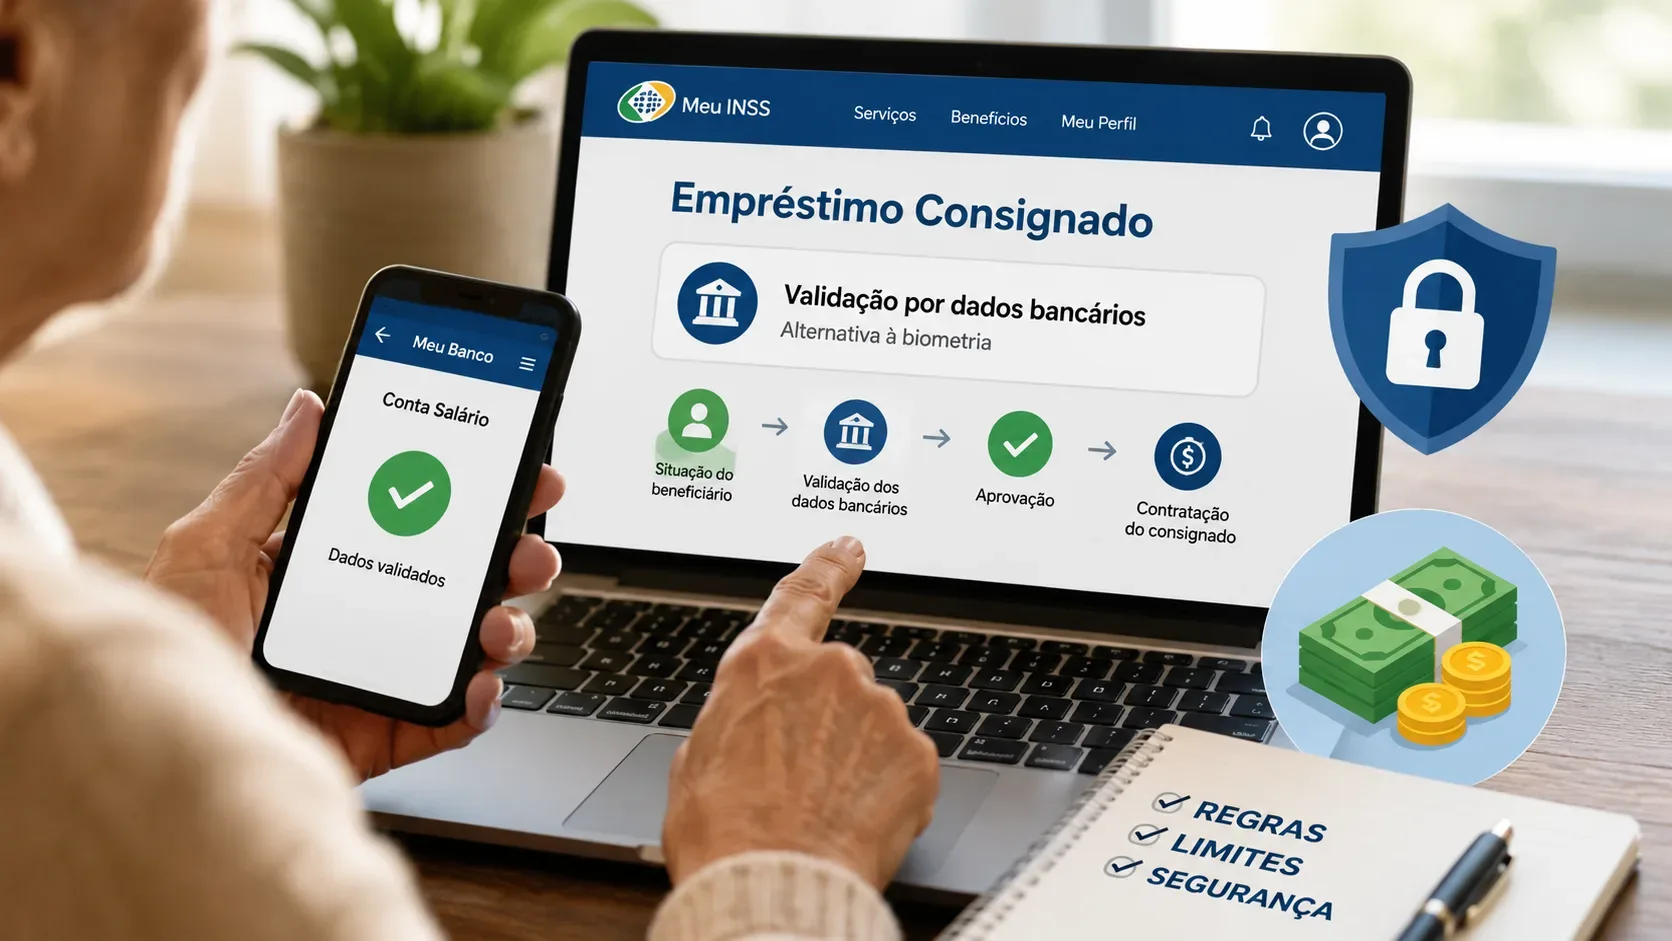
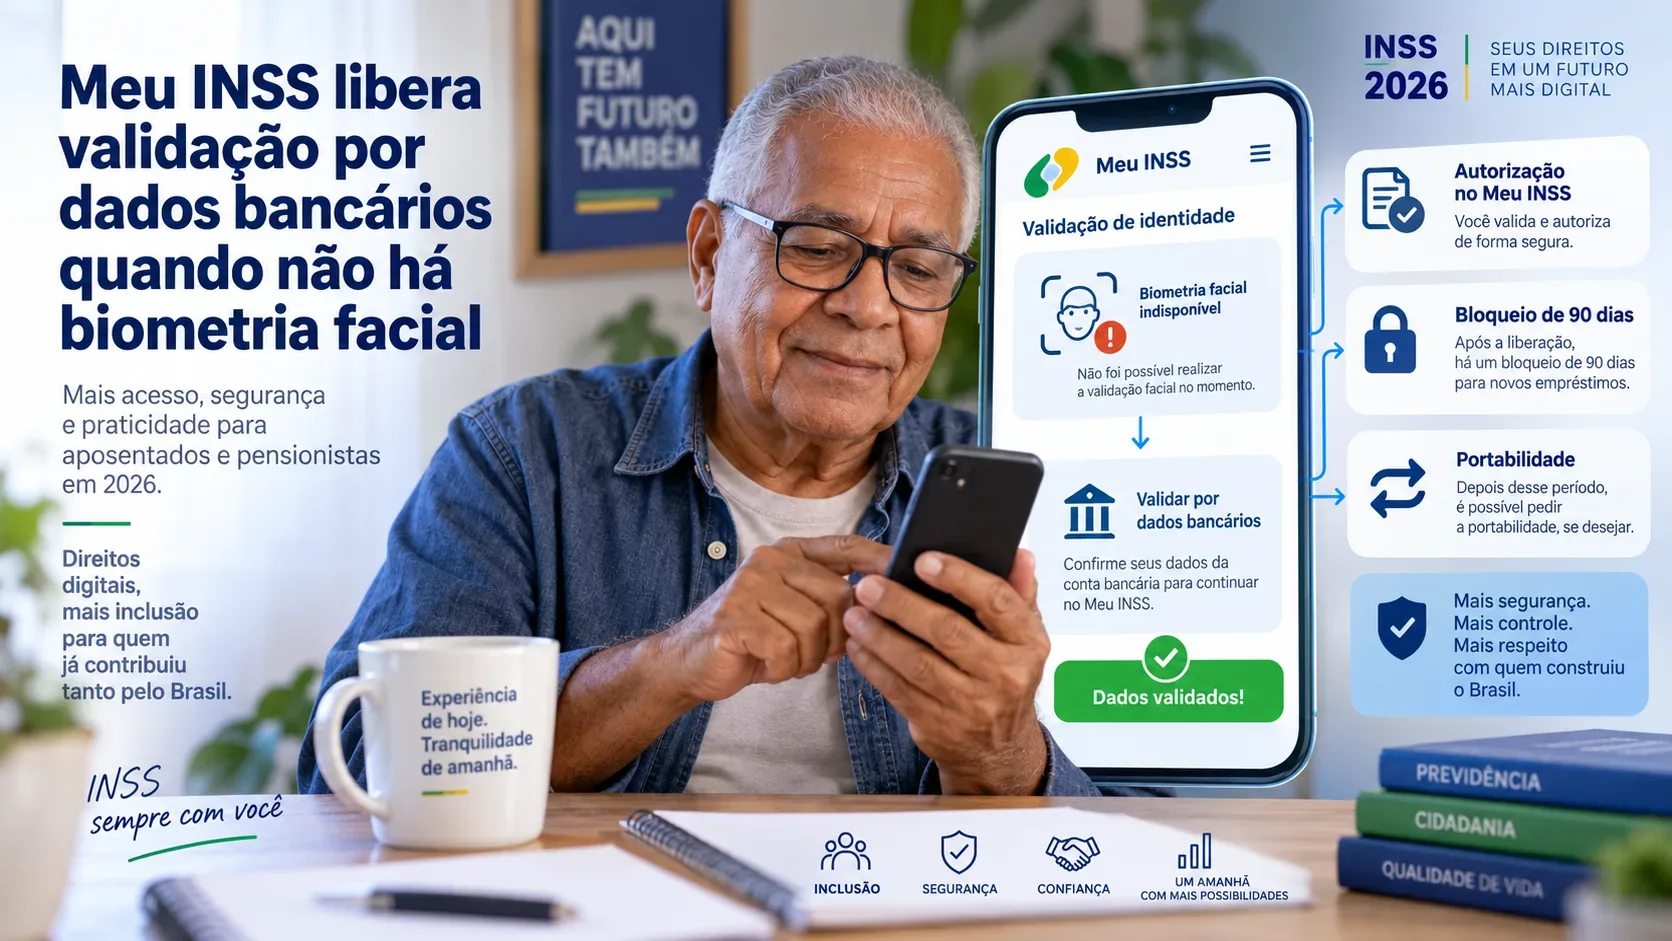
A validação por dados bancários não virou uma opção livre para qualquer contratação de consignado. Desde a Instrução Normativa PRES/INSS nº 213, de 17 de agosto de 2026, ela funciona como rota alternativa quando a Dataprev não localiza biometria do beneficiário nas bases governamentais. Se houver biometria disponível, a validação biométrica continua sendo a primeira via apresentada pelo Meu INSS.
Na prática, o ponto decisivo é a existência — ou não — de cadastro biométrico encontrado pelo sistema. A ausência de biometria não elimina as outras exigências: o benefício precisa estar em situação que permita o desbloqueio, a autorização do titular continua obrigatória e regras específicas permanecem para novas contratações e portabilidade. Este texto considera as regras verificadas em 10 de setembro de 2026.
Quem pode usar a validação por dados bancários
A regra foi criada para beneficiários do INSS que precisam autorizar uma operação de crédito consignado, mas não têm biometria localizada nas bases consultadas pelo governo. O INSS explica que a Dataprev verifica primeiro se existe cadastro biométrico disponível. Somente quando essa busca não encontra biometria o sistema libera o acesso via Gov.br com validação por dados bancários.
Isso significa que “não consegui concluir o reconhecimento facial” e “não existe biometria localizada nas bases governamentais” não são necessariamente a mesma situação. A norma descreve a segunda hipótese. A liberação da alternativa depende da verificação feita pelo sistema, e não de uma escolha manual do usuário para pular a biometria.
Em que etapa a alternativa aparece no Meu INSS
O fluxo pode ser entendido como uma decisão automática de autenticação dentro da autorização da operação:
- o beneficiário acessa o Meu INSS para realizar o procedimento relacionado ao consignado;
- a Dataprev verifica se há biometria disponível nas bases governamentais;
- se a biometria é localizada, ela permanece como a primeira forma de validação;
- se nenhuma biometria é localizada, o sistema pode liberar o login Gov.br com validação por dados bancários;
- depois da autenticação, ainda é necessária a autorização expressa do titular para a operação.
A mudança, portanto, resolve um bloqueio de autenticação para quem não possui biometria encontrada pelo governo. Ela não transforma dados bancários em autorização automática para contratar crédito e não permite que o banco dispense o consentimento do beneficiário.
Biometria encontrada ou não encontrada: o que muda
| Situação verificada pelo sistema | Rota de validação | O que continua obrigatório |
|---|---|---|
| Biometria localizada | A biometria continua como primeira opção | Autorização pessoal e expressa do titular |
| Biometria não localizada | O Meu INSS pode liberar Gov.br com validação por dados bancários | Autorização pessoal e expressa do titular e demais requisitos do consignado |
A Lei nº 8.213/1991, em sua versão consolidada, exige autorização prévia, pessoal e específica para desbloquear o benefício para descontos de crédito consignado. A mesma legislação veda contratação ou desbloqueio por procuração ou por central telefônica.
O bloqueio de 90 dias continua valendo
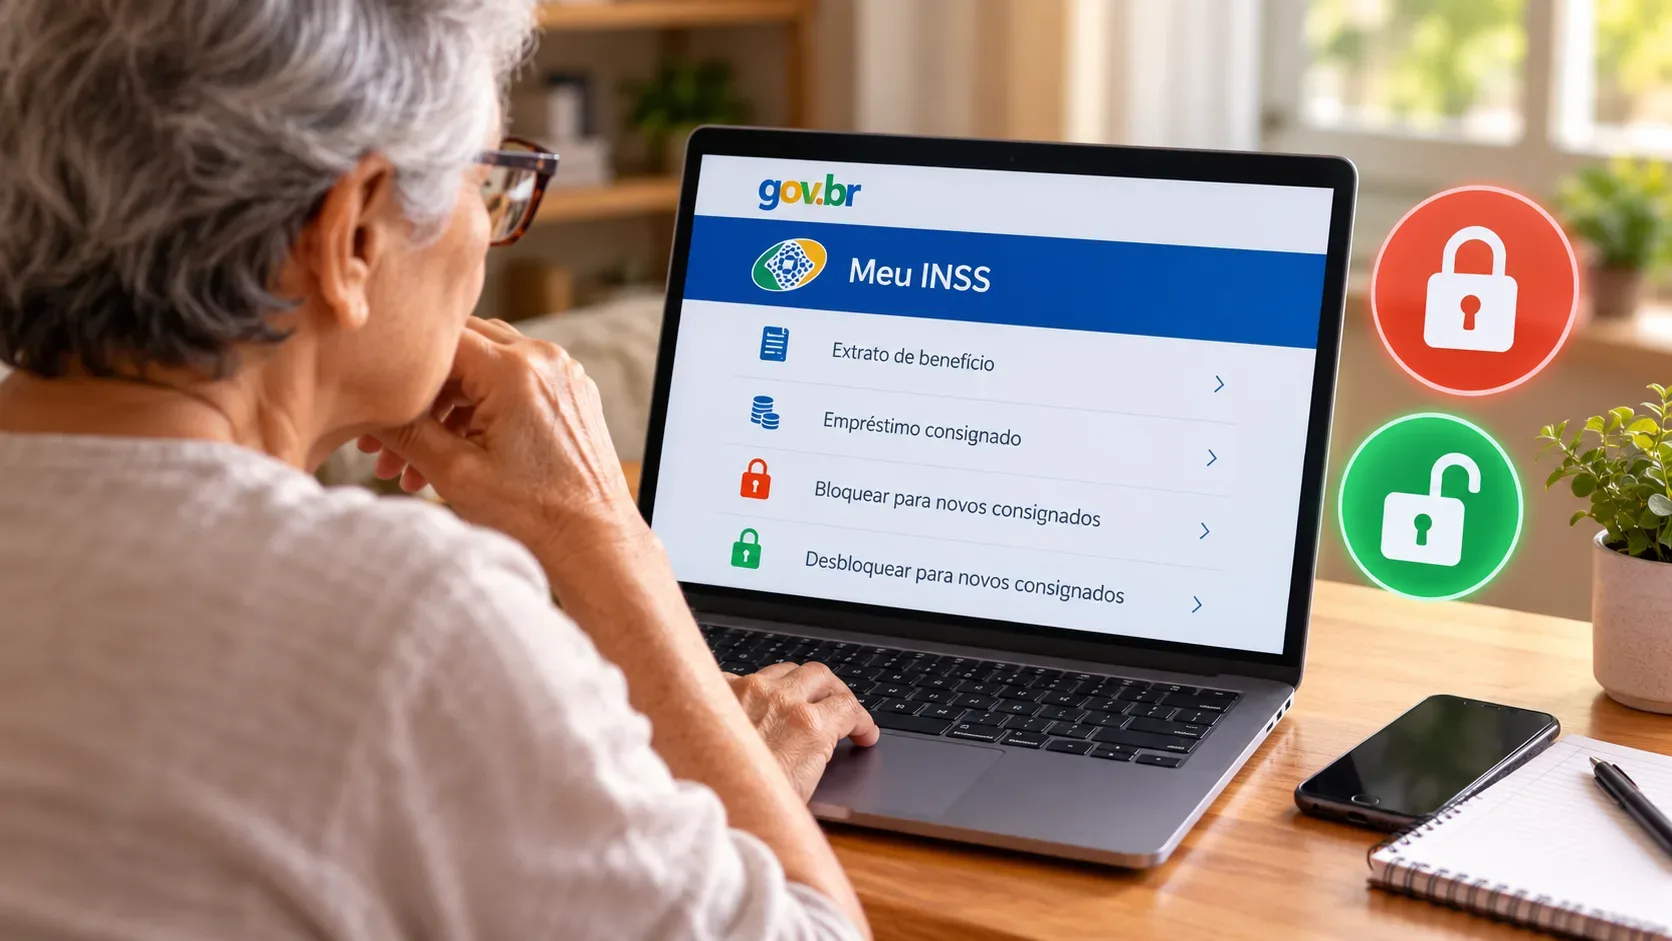
A autenticação bancária não remove o bloqueio inicial do benefício. Segundo o INSS, em regra, benefício recém-concedido fica bloqueado para consignado nos primeiros 90 dias. Depois desse período, o titular pode solicitar o desbloqueio no Meu INSS. A regra de 90 dias também deve ser observada em caso de transferência de localidade do benefício.
Há ainda outra regra que não deve ser confundida com esses 90 dias: a legislação passou a prever que, após cada contratação de crédito consignado, o benefício é novamente bloqueado para novas operações, sendo necessário novo procedimento de desbloqueio. Esse rebloqueio posterior a uma contratação não significa, por si só, um novo prazo de carência de 90 dias.
O que a validação bancária não elimina
Mesmo quando o Meu INSS libera a autenticação por dados bancários, a instituição financeira continua sujeita aos controles documentais da operação. Conforme as regras divulgadas pelo INSS, o banco deve encaminhar informações e documentos como contrato, documento oficial de identificação com foto, CPF e a autorização do desconto no benefício.
O INSS também informa que a instituição deve enviar os comprovantes do depósito do empréstimo em até sete dias úteis após a contratação. Se as informações exigidas não forem encaminhadas no prazo, o instituto pode interromper os descontos e reter o repasse ao banco até a regularização.
A norma divulgada em agosto também estabeleceu prazo contratual de até 108 parcelas mensais e sucessivas. Essa regra operacional é distinta da margem consignável, cujo fundamento legal teve mudança posterior no fim de agosto.
Atenção: a margem citada em agosto mudou de base legal
A notícia do INSS publicada em 24 de agosto, e atualizada em 25 de agosto, mencionava margem consignável de até 40% com fundamento na Medida Provisória nº 1.355/2026. Porém, o Congresso Nacional registra que a MP perdeu eficácia em 31 de agosto de 2026.
Em 10 de setembro de 2026, a Lei nº 10.820/2003 compilada voltou a mostrar, para aposentadorias e pensões do RGPS, limite global de 45% do benefício: 35% destinados exclusivamente a empréstimos, financiamentos e arrendamentos mercantis, 5% ao cartão de crédito consignado e 5% ao cartão consignado de benefício. Para o BPC, a própria lei traz limites específicos. Por isso, o número de 40% da notícia de agosto não deve ser tratado como a regra vigente sem conferir a legislação atual.
Como fica a portabilidade sem biometria
A alternativa de validação por dados bancários também alcança a autorização da portabilidade quando não há biometria localizada. O beneficiário solicita a portabilidade à instituição de destino e autoriza o procedimento pelo Meu INSS. Se houver biometria, ela é usada; na ausência de cadastro biométrico encontrado, pode ser usada a validação por dados bancários.
Além da autenticação, é necessário assinar o Termo de Autorização de Portabilidade. A instituição de origem tem até 20 dias para confirmar a operação; se a confirmação não ocorrer no prazo, a portabilidade é cancelada.
O que conferir antes de concluir a autorização
- se a tela realmente informa que não foi localizada biometria e oferece a rota bancária;
- se o benefício já pode ser desbloqueado, especialmente quando é recente ou houve transferência de localidade;
- se os dados da operação exibida correspondem ao contrato que o titular pretende autorizar;
- se uma portabilidade está acompanhada do termo específico exigido;
- se a margem disponível está sendo calculada de acordo com a regra legal vigente, e não apenas com referência desatualizada à MP nº 1.355/2026.
A principal mudança de 2026 é, portanto, restrita e objetiva: quando a Dataprev não encontra biometria nas bases governamentais, o Meu INSS pode oferecer validação por dados bancários como alternativa de autenticação. Os bloqueios, a necessidade de consentimento pessoal e os controles da operação continuam existindo.
Fontes consultadas
- INSS — Beneficiários sem biometria poderão usar validação de dados bancários
- INSS — Instruções Normativas de 2026, incluindo a IN PRES/INSS nº 213
- Planalto — Lei nº 8.213/1991 consolidada
- Planalto — Lei nº 10.820/2003 compilada
- Congresso Nacional — situação da MP nº 1.355/2026
- Agência Brasil — repercussão das novas regras de autenticação