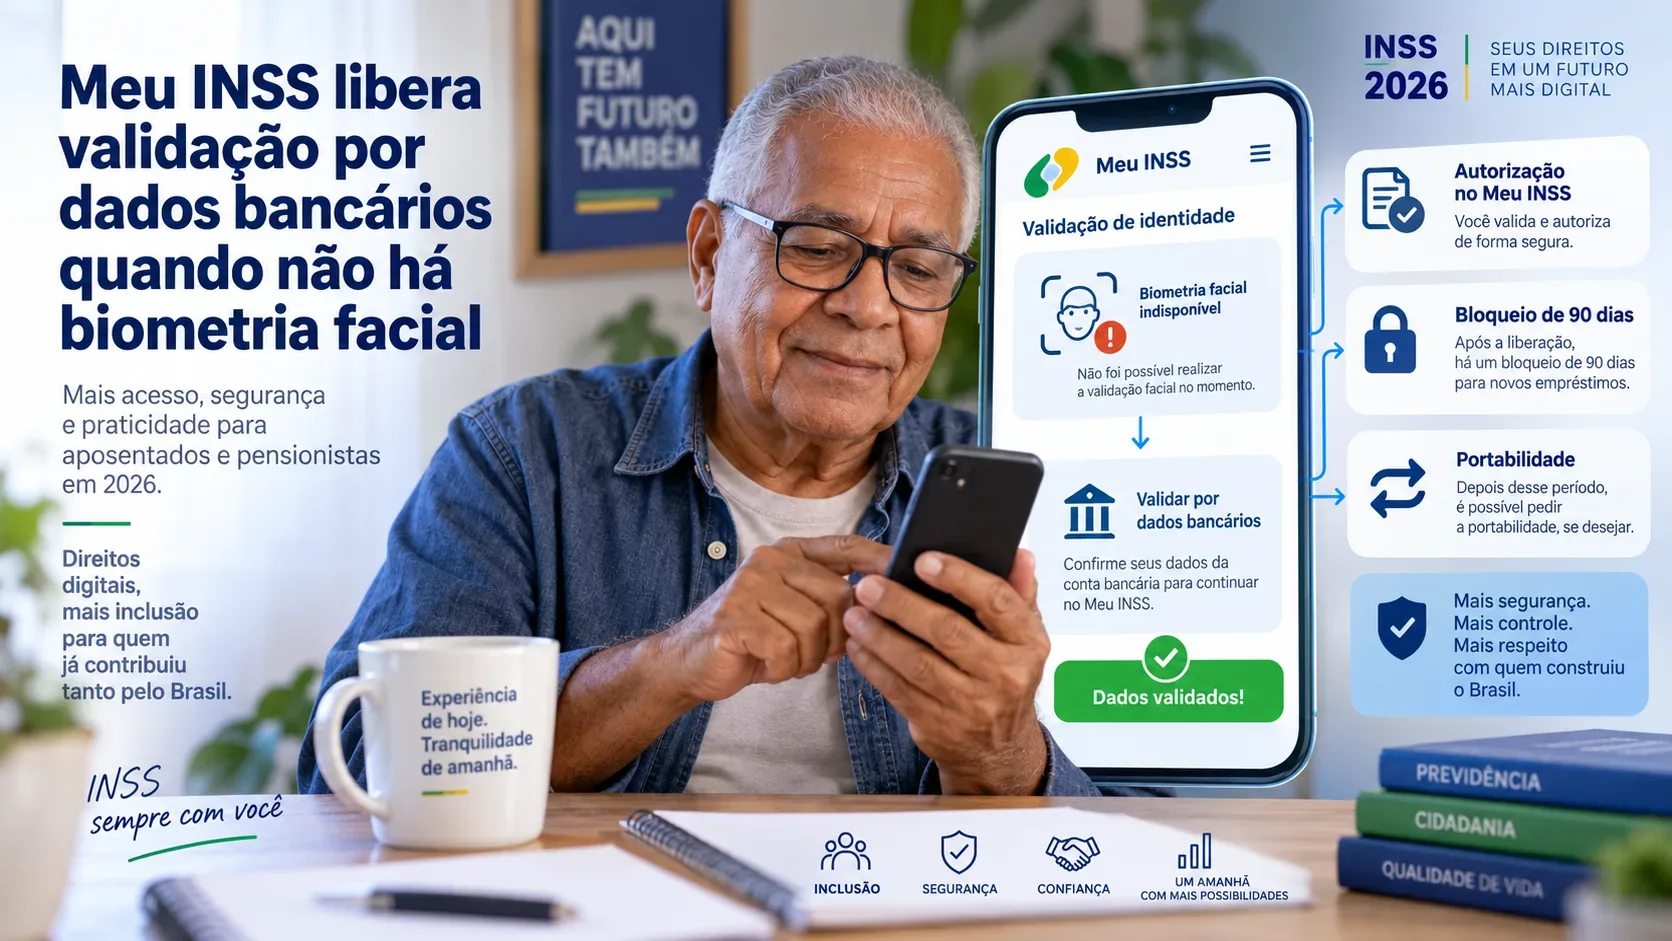
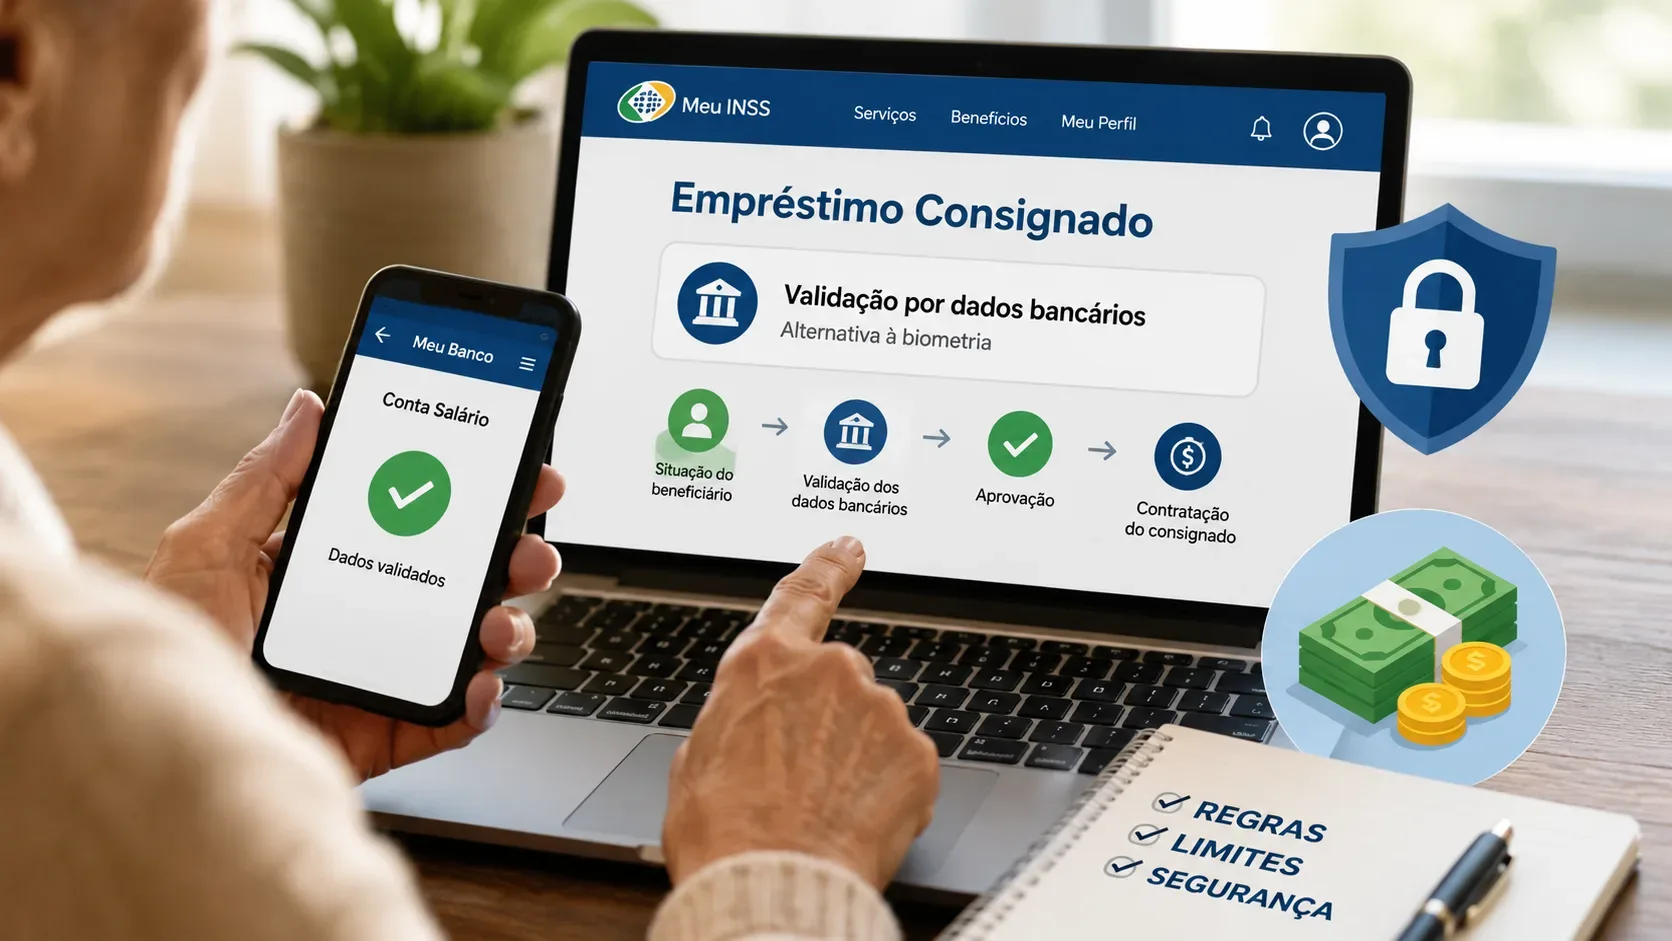
Respuesta corta: la validación mediante datos bancarios no se convirtió en un reemplazo general de la biometría en el crédito consignado del INSS. Según la regla anunciada en agosto de 2026, Dataprev primero verifica si existe biometría disponible en las bases gubernamentales. Si la encuentra, la biometría sigue siendo la vía de autorización. Solo cuando no se localiza un registro biométrico el sistema puede habilitar el acceso por Gov.br con validación de datos bancarios para que el titular autorice la operación.
El cambio deriva de la Instrucción Normativa PRES/INSS nº 213, de 17 de agosto de 2026. Resuelve un obstáculo específico: la ausencia de un registro biométrico no debe, por sí sola, impedir que el beneficiario autorice una operación. Esto no implica una aprobación automática del crédito ni elimina las demás condiciones del consignado.
Cuándo puede usarse la validación mediante datos bancarios
- Dataprev busca biometría disponible. Este sigue siendo el primer mecanismo de autenticación.
- Si se encuentra biometría, la autorización continúa mediante reconocimiento biométrico.
- Si no se encuentra biometría, Gov.br puede ofrecer la validación con datos bancarios como método alternativo de autenticación.
- El beneficio debe estar habilitado para el consignado. El método alternativo de autenticación no desbloquea, por sí solo, un beneficio bloqueado.
- La operación exige autorización expresa del titular. Validar la identidad no equivale a aceptar cualquier oferta de crédito.
Flujo práctico según la situación del beneficiario
| Situación | Resultado práctico |
|---|---|
| Hay biometría disponible en las bases del gobierno | La biometría sigue siendo la primera opción para autorizar la operación. |
| No se localiza un registro biométrico | El sistema puede habilitar el inicio de sesión en Gov.br con validación de datos bancarios para la autorización. |
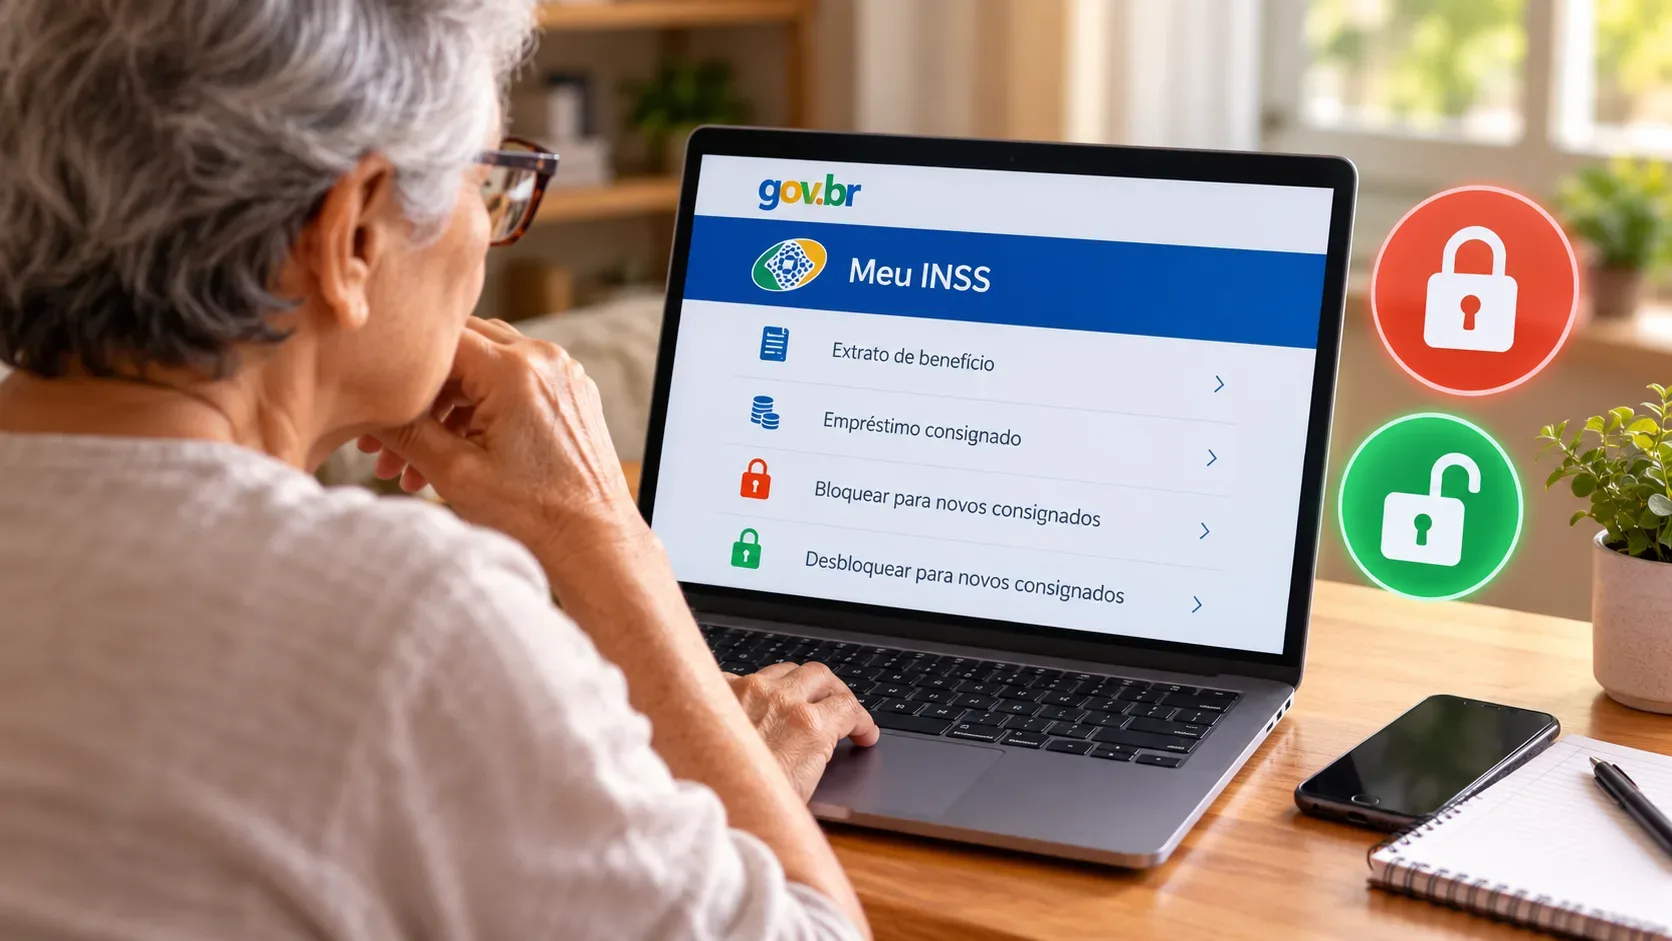
| El beneficio está bloqueado para consignado | La validación bancaria no resuelve el bloqueo; deben cumplirse las reglas de desbloqueo. |
| El beneficio está desbloqueado, pero no hay margen disponible | La autenticación puede funcionar, pero la operación no debe concluirse sin margen. |
| El beneficio está desbloqueado, hay margen y la autenticación se completó | La contratación todavía depende del consentimiento expreso del titular y de los procedimientos de la institución financiera y del INSS. |
Lo que la nueva regla no cambia
- No convierte la validación bancaria en una alternativa de libre elección para quienes ya tienen biometría disponible.
- No permite que un banco o corresponsal contrate en nombre del beneficiario sin consentimiento expreso.
- No elimina el bloqueo inicial del beneficio ni crea margen consignable.
- No garantiza la aprobación, un monto específico o una tasa de interés.
- No dispensa el contrato ni la documentación exigida para registrar la operación.
En otras palabras, la novedad es una vía alternativa de autenticación para quienes no tienen biometría localizada. No es un atajo para ignorar las demás protecciones del proceso.
Beneficio bloqueado: la regla de 90 días sigue siendo relevante
Según el INSS, como regla general un beneficio recién concedido permanece bloqueado para crédito consignado durante los primeros 90 días. Después de ese período, el titular puede solicitar el desbloqueo en Meu INSS. El instituto también informa que la misma referencia de 90 días debe observarse cuando se transfiere la localidad de pago del beneficio.
Por eso, una persona sin biometría puede acceder al nuevo método de validación y aun así no conseguir contratar en ese momento si el beneficio sigue bloqueado. Son etapas distintas: autenticar la identidad y tener el beneficio habilitado para consignado.
Plazo del contrato, documentos, depósito y portabilidad
La Instrucción Normativa nº 213 también llegó con ajustes operativos que ayudan a definir los límites del proceso:
- el contrato puede tener como máximo 108 cuotas mensuales y sucesivas;
- la institución financiera debe enviar al INSS los documentos y la información exigidos, como contrato, documento oficial con foto, CPF y autorización del descuento;
- el banco debe enviar los comprobantes de depósito en un plazo de siete días hábiles después de la contratación; si la información exigida no se presenta a tiempo, el INSS informó que puede interrumpir los descuentos y retener los pagos al banco hasta que se regularice la situación;
- en la portabilidad, el beneficiario también autoriza el procedimiento por Meu INSS — mediante biometría o, cuando no se encuentre registro biométrico, mediante validación de datos bancarios — y debe firmar el término de autorización de portabilidad;
- la institución involucrada en la confirmación de la portabilidad dispone de hasta 20 días; si no hay confirmación dentro del plazo, el INSS informa que la operación se cancela.
Atención: la referencia del 40% en la noticia de agosto quedó desactualizada
La noticia del INSS publicada el 24 de agosto de 2026 señalaba que el margen consignable era de hasta el 40%, con base en la Medida Provisional nº 1.355/2026. Sin embargo, el Congreso Nacional registra que esa medida perdió eficacia el 31 de agosto de 2026. Por lo tanto, al 3 de septiembre de 2026, ese 40% no debe repetirse como referencia legal vigente sin una nueva comprobación.
Antes de la medida provisional, la regulación del INSS utilizaba una estructura diferente para jubilaciones y pensiones elegibles, mientras que beneficios como el BPC tienen límites propios. Como la medida perdió eficacia pocos días después de la noticia del INSS, para una nueva operación es más seguro verificar el margen efectivamente mostrado por Meu INSS/Dataprev y la normativa vigente en ese momento, en lugar de aplicar automáticamente el porcentaje citado el 24 de agosto.
Qué revisar antes de autorizar una oferta
- si el beneficio está desbloqueado para consignado;
- si la autenticación ofrecida es biométrica o, debido a la ausencia de biometría localizada, mediante datos bancarios;
- el margen que el sistema muestra para ese beneficio;
- el monto liberado, valor y número de cuotas, costo efectivo total y total a pagar informados por la institución;
- si los datos de la institución y del contrato coinciden con la oferta que el titular realmente solicitó;
- si la autorización la realiza directamente el titular, sin compartir contraseñas, códigos de acceso o confirmaciones con terceros.
Esta explicación es informativa y no recomienda contratar crédito. La decisión debe considerar el impacto del descuento mensual sobre los ingresos del beneficio y las condiciones concretas del contrato.