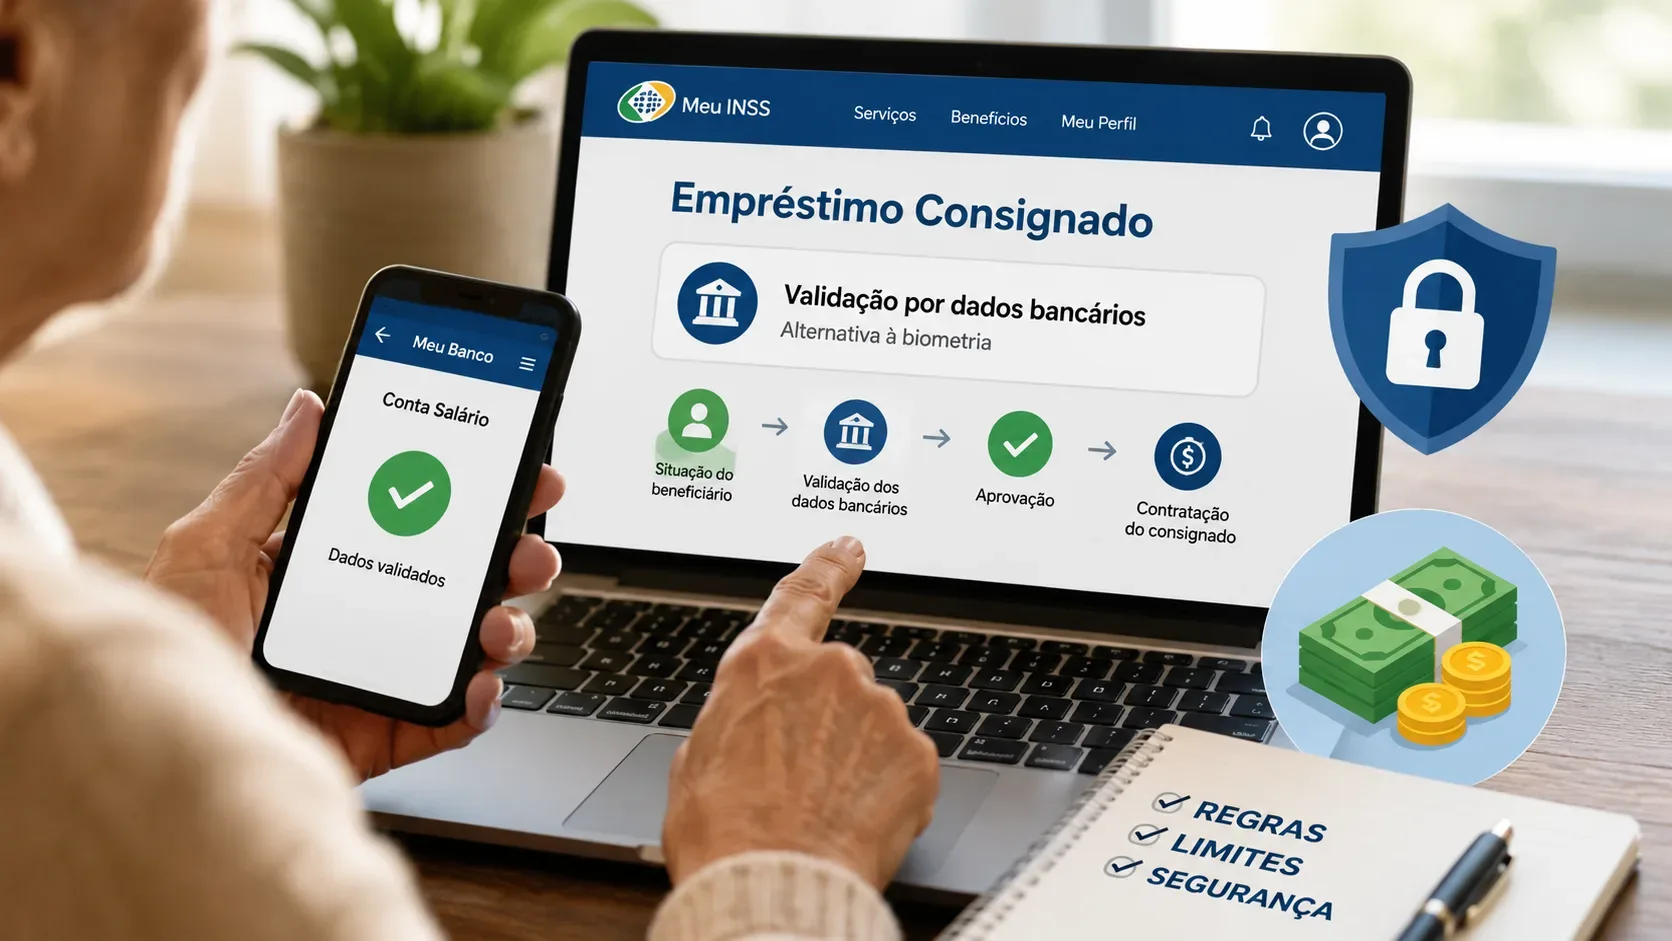
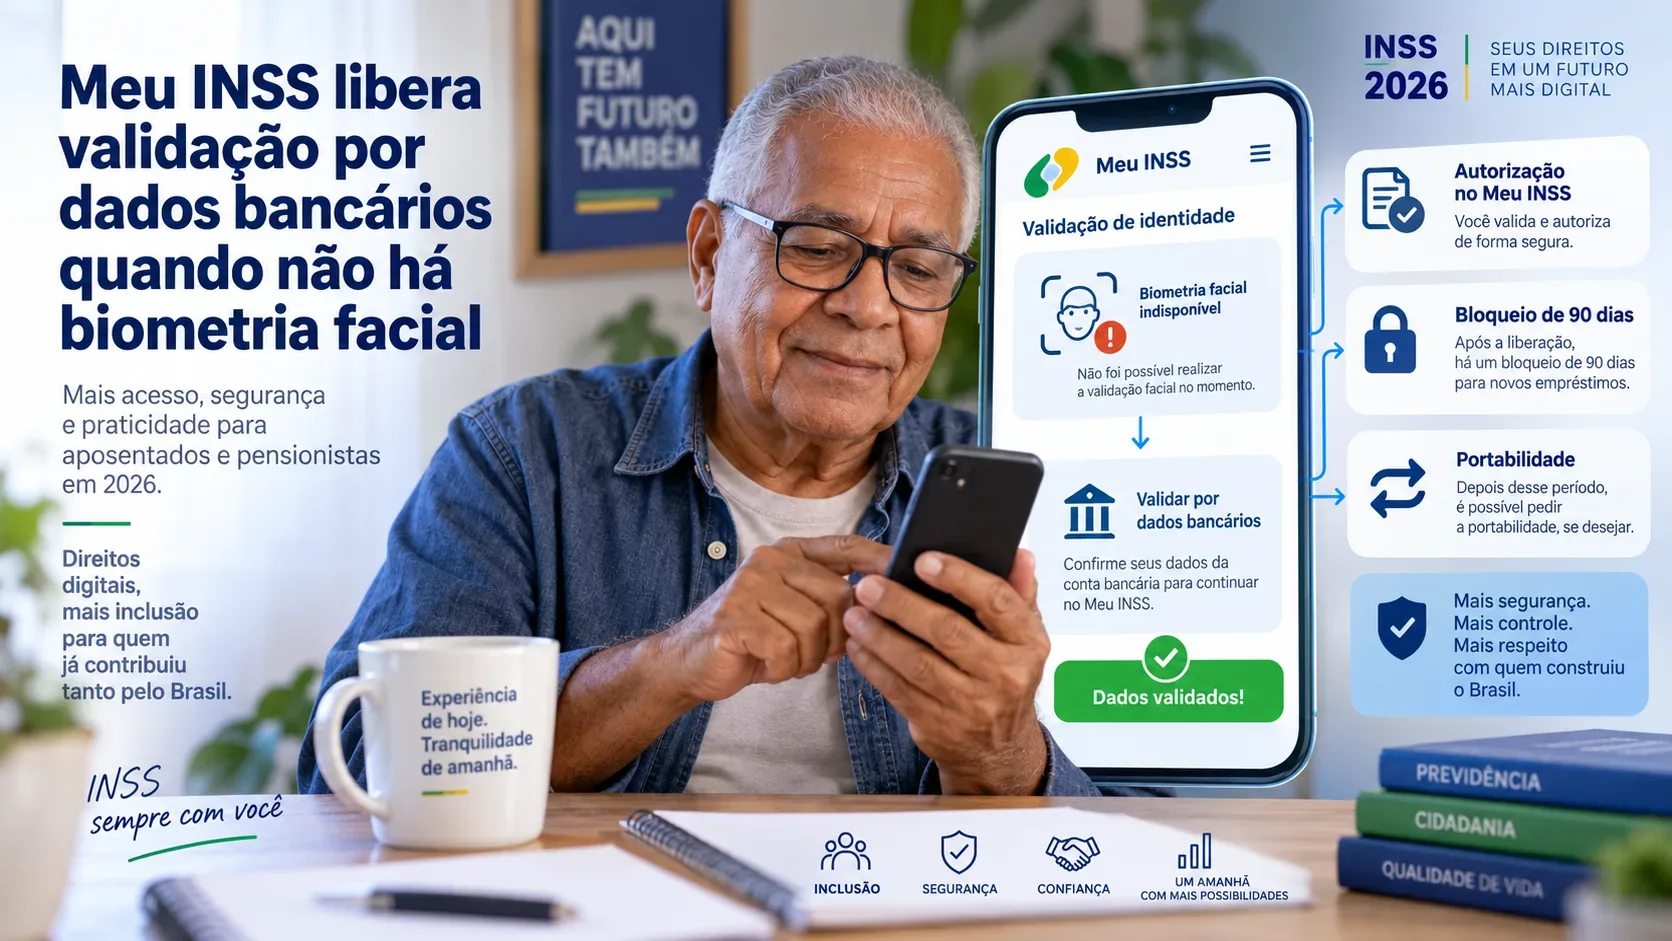
La validación mediante datos bancarios no se convirtió en una opción que pueda elegirse libremente para cualquier operación de crédito consignado del INSS. Desde la Instrucción Normativa PRES/INSS nº 213, del 17 de agosto de 2026, funciona como una vía alternativa cuando Dataprev no localiza la biometría del beneficiario en las bases gubernamentales. Si hay biometría disponible, la validación biométrica sigue siendo la primera vía presentada por Meu INSS.
En la práctica, el punto decisivo es si el sistema encuentra o no un registro biométrico. La ausencia de biometría no elimina los demás requisitos: el beneficio debe estar en una situación que permita el desbloqueo, la autorización del titular sigue siendo obligatoria y continúan existiendo reglas específicas para nuevas operaciones y portabilidad. Este artículo considera las reglas verificadas el 10 de septiembre de 2026.
Quién puede usar la validación mediante datos bancarios
La regla fue creada para beneficiarios del INSS que necesitan autorizar una operación de crédito consignado, pero no tienen biometría localizada en las bases consultadas por el gobierno. El INSS explica que Dataprev primero verifica si existe un registro biométrico disponible. Solo cuando esa búsqueda no encuentra biometría, el sistema libera el acceso por Gov.br con validación mediante datos bancarios.
Esto significa que “no pude completar el reconocimiento facial” y “no existe biometría localizada en las bases gubernamentales” no son necesariamente la misma situación. La norma describe el segundo caso. La alternativa se libera según la verificación del sistema, no por una elección manual del usuario para saltarse la biometría.
En qué etapa aparece la alternativa en Meu INSS
El flujo puede entenderse como una decisión automática de autenticación dentro de la autorización de la operación:
- el beneficiario accede a Meu INSS para realizar el procedimiento relacionado con el crédito consignado;
- Dataprev verifica si hay biometría disponible en las bases gubernamentales;
- si se localiza biometría, esta sigue siendo el primer método de validación;
- si no se localiza biometría, el sistema puede liberar el acceso Gov.br con validación mediante datos bancarios;
- después de la autenticación, sigue siendo necesaria la autorización expresa del titular.
El cambio, por tanto, resuelve una barrera de autenticación para quienes no tienen biometría encontrada por el gobierno. No convierte los datos bancarios en una autorización automática para contratar crédito ni permite que el banco prescinda del consentimiento del beneficiario.
Biometría localizada o no localizada: qué cambia
| Situación verificada por el sistema | Vía de validación | Qué sigue siendo obligatorio |
|---|---|---|
| Biometría localizada | La biometría sigue siendo la primera opción | Autorización personal y expresa del titular |
| Biometría no localizada | Meu INSS puede liberar Gov.br con validación mediante datos bancarios | Autorización personal y expresa del titular y los demás requisitos del consignado |
La versión consolidada de la Ley nº 8.213/1991 exige autorización previa, personal y específica para desbloquear el beneficio para descuentos de crédito consignado. La misma legislación prohíbe contratar o desbloquear crédito consignado mediante poder o central telefónica.
El bloqueo de 90 días sigue vigente
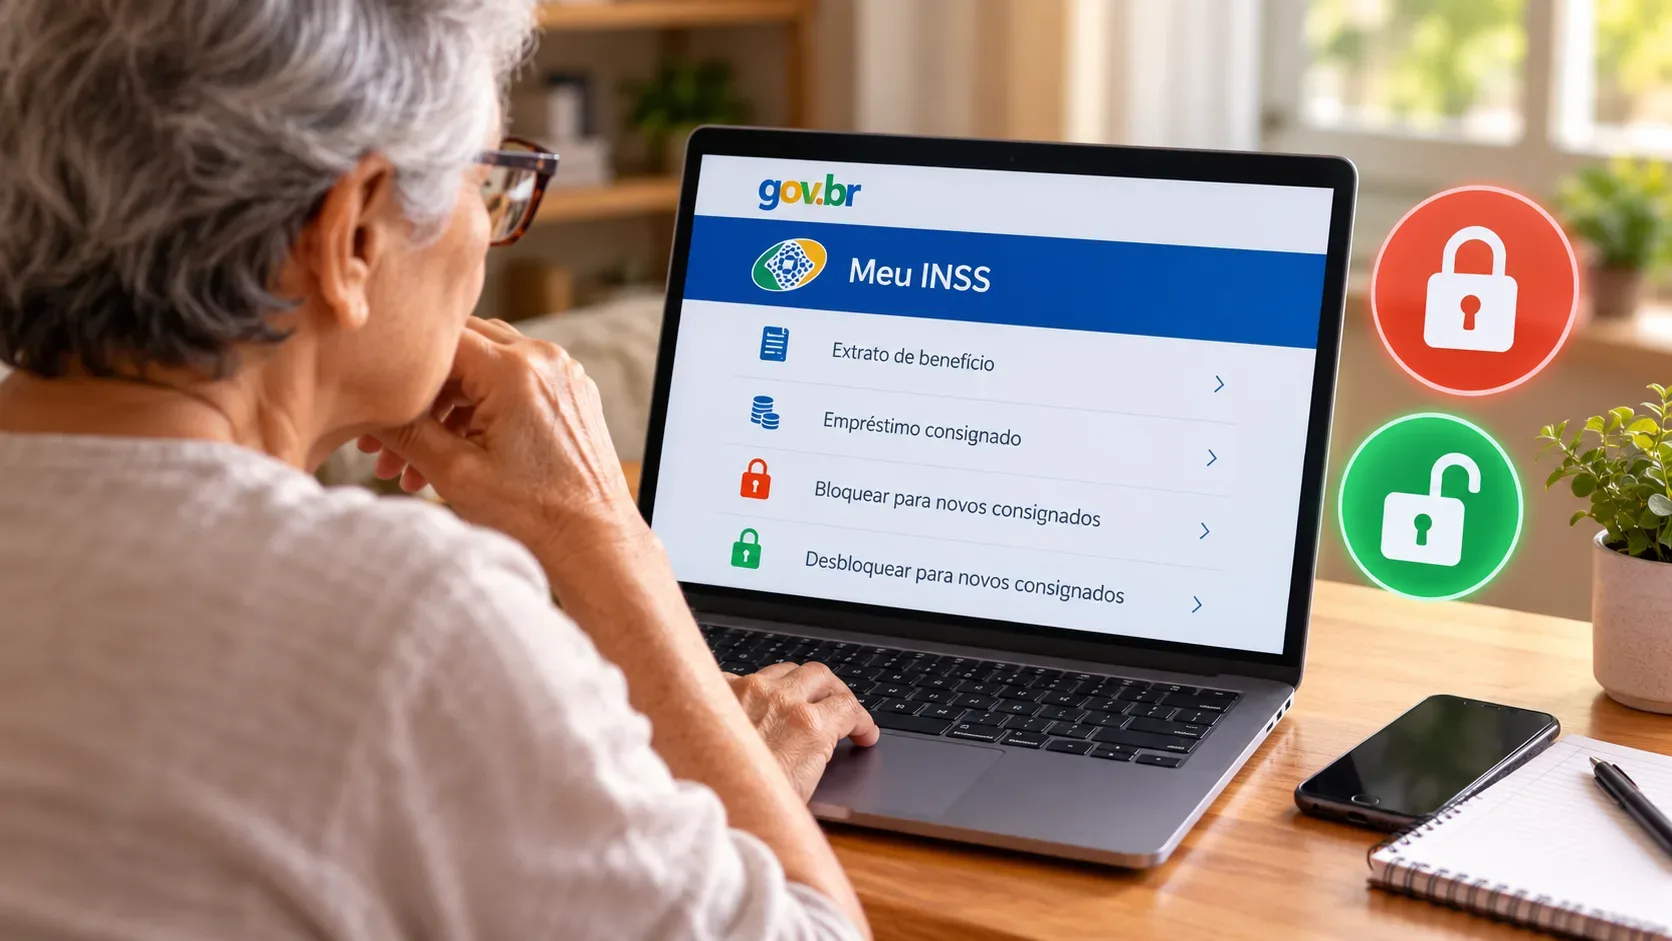
La autenticación bancaria no elimina el bloqueo inicial del beneficio. Según el INSS, por regla general, un beneficio recién concedido permanece bloqueado para consignado durante los primeros 90 días. Después de ese período, el titular puede solicitar el desbloqueo en Meu INSS. La regla de 90 días también debe observarse cuando se transfiere la localidad de pago del beneficio.
Existe además otra regla que no debe confundirse con esos 90 días: la legislación ahora prevé que, después de cada contratación de crédito consignado, el beneficio vuelva a quedar bloqueado para nuevas operaciones, por lo que se requiere un nuevo procedimiento de desbloqueo. Ese nuevo bloqueo posterior a una contratación no significa, por sí solo, otro período de espera de 90 días.
Qué no elimina la validación bancaria
Incluso cuando Meu INSS libera la autenticación mediante datos bancarios, la institución financiera continúa sujeta a los controles documentales de la operación. Según las reglas divulgadas por el INSS, el banco debe enviar información y documentos como el contrato, un documento oficial de identidad con foto, CPF y la autorización del descuento en el beneficio.
El INSS también informa que la institución debe enviar los comprobantes del depósito del préstamo en un plazo de hasta siete días hábiles después de la contratación. Si la información exigida no se envía a tiempo, el instituto puede interrumpir los descuentos y retener el giro al banco hasta que se regularice la situación.
La norma divulgada en agosto también estableció un plazo contractual máximo de 108 cuotas mensuales y sucesivas. Esa regla operativa es distinta del margen consignable, cuya base legal cambió posteriormente, a finales de agosto.
Atención: el margen citado en agosto cambió de base legal
La noticia del INSS publicada el 24 de agosto y actualizada el 25 de agosto mencionaba un margen consignable de hasta el 40%, con fundamento en la Medida Provisional nº 1.355/2026. Sin embargo, el Congreso Nacional registra que la medida provisional perdió eficacia el 31 de agosto de 2026.
El 10 de septiembre de 2026, la versión compilada de la Ley nº 10.820/2003 volvió a mostrar, para jubilaciones y pensiones del RGPS, un límite global del 45% del beneficio: 35% destinado exclusivamente a préstamos, financiaciones y arrendamientos mercantiles, 5% a tarjeta de crédito consignada y 5% a tarjeta consignada de beneficio. El BPC tiene límites específicos en la propia ley. Por eso, el 40% citado en la noticia de agosto no debe tratarse como regla vigente sin consultar la legislación actual.
Cómo funciona la portabilidad sin biometría
La alternativa de validación mediante datos bancarios también alcanza la autorización de portabilidad cuando no se localiza biometría. El beneficiario solicita la portabilidad a la institución de destino y autoriza el procedimiento en Meu INSS. Si hay biometría, se utiliza; si no se encuentra registro biométrico, puede utilizarse la validación mediante datos bancarios.
Además de la autenticación, es necesario firmar el Término de Autorización de Portabilidad. La institución de origen tiene hasta 20 días para confirmar la operación; si la confirmación no se produce dentro del plazo, la portabilidad se cancela.
Qué revisar antes de concluir la autorización
- si la pantalla realmente informa que no se localizó biometría y ofrece la vía bancaria;
- si el beneficio ya puede desbloquearse, especialmente cuando es reciente o hubo transferencia de la localidad de pago;
- si los datos de la operación mostrada corresponden al contrato que el titular pretende autorizar;
- si una portabilidad está acompañada del término específico de autorización exigido;
- si el margen disponible se calcula según la regla legal vigente y no solo con una referencia desactualizada a la Medida Provisional nº 1.355/2026.
El principal cambio de 2026 es, por tanto, limitado y objetivo: cuando Dataprev no encuentra biometría en las bases gubernamentales, Meu INSS puede ofrecer la validación mediante datos bancarios como vía alternativa de autenticación. Los bloqueos, el consentimiento personal y los controles de la operación siguen existiendo.
Fuentes consultadas
- INSS — Beneficiarios sin biometría podrán usar validación mediante datos bancarios
- INSS — Instrucciones Normativas de 2026, incluida la PRES/INSS nº 213
- Planalto — Ley nº 8.213/1991 consolidada
- Planalto — Ley nº 10.820/2003 compilada
- Congreso Nacional — situación de la Medida Provisional nº 1.355/2026
- Agência Brasil — cobertura de las nuevas reglas de autenticación