O período de graça é o intervalo em que a pessoa pode continuar com a qualidade de segurado do Regime Geral de Previdência Social mesmo sem recolher contribuições. Para quem deixou uma atividade que gerava filiação obrigatória ao INSS, a referência mais comum é de 12 meses. Esse prazo pode chegar a 24 meses quando há mais de 120 contribuições mensais sem uma interrupção que tenha causado perda da qualidade de segurado, e pode receber mais 12 meses quando a situação de desemprego é comprovada nas condições administrativas do INSS. Em uma combinação válida, portanto, o período pode alcançar 36 meses.
Esses números são pontos de partida, não uma data final automática. A categoria do segurado, a última competência válida, a existência de benefício recém-cessado, o histórico contributivo e a prova de desemprego mudam a análise. Além disso, a perda formal da qualidade de segurado ocorre em data posterior ao simples encerramento da quantidade de meses do período de graça. Por isso, a pergunta correta não é apenas “quantos meses eu tenho?”, mas “qual regra se aplica ao meu caso e a partir de quando o prazo deve ser contado?”.
O que significa manter a qualidade de segurado
Qualidade de segurado é a condição que mantém a pessoa vinculada à proteção previdenciária do RGPS. Enquanto há filiação e contribuições regulares, essa condição é mantida normalmente. Quando as contribuições ou a atividade cessam, a legislação preserva a qualidade por determinados períodos, chamados de período de graça.
Durante esse intervalo, o segurado conserva os direitos inerentes a essa qualidade. Isso não significa que qualquer benefício será concedido automaticamente. Cada benefício continua sujeito aos próprios requisitos, como carência, incapacidade, dependência ou ocorrência do fato gerador. A Lei nº 8.213/1991, art. 15, e a Instrução Normativa PRES/INSS nº 128/2022, atualizada em 21 de maio de 2026, disciplinam a manutenção e a perda da qualidade de segurado.
Quanto dura o período de graça em cada situação
| Situação | Prazo básico de manutenção da qualidade | Observação principal |
|---|---|---|
| Segurado obrigatório que deixa atividade remunerada abrangida pelo RGPS ou cessa contribuições | Até 12 meses | Pode haver prorrogação para 24 ou 36 meses se os requisitos adicionais forem cumpridos. |
| Segurado facultativo que deixa de contribuir | Até 6 meses | A regra de 6 meses é própria do facultativo. Há uma proteção específica para quem era segurado obrigatório e passou a facultativo durante um período de graça anterior, se a condição anterior for mais vantajosa. |
| Segurado após cessação de benefício por incapacidade ou salário-maternidade | Até 12 meses | O prazo começa após a cessação do benefício, conforme as regras de contagem da norma do INSS. |
| Pessoa acometida por doença de segregação compulsória | Até 12 meses após cessar a segregação | Hipótese específica prevista na legislação. |
| Segurado detido ou recluso | Até 12 meses após o livramento | A pessoa deve ter qualidade de segurado antes da prisão para que a proteção previdenciária seja analisada nessa condição. |
| Segurado incorporado às Forças Armadas para prestar serviço militar | Até 3 meses após o licenciamento | Prazo específico previsto no art. 15 da Lei nº 8.213/1991. |
| Segurado em gozo de benefício que mantém qualidade de segurado | Sem limite de prazo enquanto durar o benefício | A lei exclui o auxílio-acidente dessa regra. A regulamentação do INSS também trata o auxílio-suplementar como exceção. |
A página oficial do INSS sobre qualidade de segurado resume essas hipóteses e destaca os prazos de 6, 12, 24 e 36 meses conforme o caso.
Quando os 12 meses podem virar 24 meses
O prazo de 12 meses do segurado obrigatório é acrescido de outros 12 meses quando o segurado já tiver pago mais de 120 contribuições mensais sem uma interrupção que tenha causado perda da qualidade de segurado. A redação legal usa “mais de 120”, portanto o histórico precisa ultrapassar 120 contribuições para essa prorrogação específica.
A norma administrativa atual acrescenta uma nuance importante: depois de utilizada essa prorrogação, ela somente volta a ser devida em outra oportunidade quando o segurado completar 120 novas contribuições mensais sem perda da qualidade de segurado. Isso evita tratar a prorrogação como um bônus permanente que se reaplica automaticamente em qualquer novo intervalo sem contribuições.
Quando o prazo pode chegar a 36 meses
Além da prorrogação ligada ao histórico contributivo, o segurado desempregado pode ter mais 12 meses. Na regra administrativa vigente do INSS, a situação de desemprego deve ser comprovada por registro no Sistema Nacional de Emprego, o SINE, ou pelo recebimento de seguro-desemprego dentro do período de manutenção da qualidade, desde que não existam informações que descaracterizem essa condição.
Assim, um segurado obrigatório com direito ao prazo básico de 12 meses pode chegar a 24 meses pela comprovação de desemprego. Se também preencher a condição de mais de 120 contribuições mensais sem perda da qualidade de segurado, as duas prorrogações podem se combinar e o período pode alcançar 36 meses.
A Instrução Normativa atual também afirma expressamente que o contribuinte individual pode ter a prorrogação por desemprego. A análise, porém, depende da comprovação da situação e da inexistência de fatos incompatíveis, como novo exercício de atividade remunerada. O início de atividade remunerada, ou o recebimento de benefício por incapacidade ou salário-maternidade, pode cessar a prorrogação baseada no desemprego.
Facultativo: por que o prazo normal é de 6 meses
O segurado facultativo é quem se filia ao RGPS sem exercer atividade que gere filiação obrigatória, desde que cumpra as condições legais para essa categoria. Ao parar de contribuir como facultativo, o prazo básico de manutenção da qualidade é de até 6 meses.
Há uma regra importante para transições. Se um segurado obrigatório já estava dentro de um período de graça de 12, 24 ou 36 meses e, nesse intervalo, passou a contribuir como facultativo, ao deixar de pagar nessa nova categoria ele pode usufruir o período de graça da condição anterior quando ela for mais vantajosa. Portanto, não é correto olhar apenas a última categoria registrada sem reconstruir a sequência de vínculos e contribuições.
O que acontece quando um benefício acaba
Enquanto a pessoa recebe benefício previdenciário que mantém a qualidade de segurado, a manutenção ocorre sem limite de prazo enquanto durar o benefício. A exceção legal mais conhecida é o auxílio-acidente. Quando cessa benefício por incapacidade ou salário-maternidade, a regulamentação do INSS prevê período de até 12 meses de manutenção da qualidade, sujeito às mesmas regras de contagem aplicáveis.
Esse ponto é especialmente importante para quem acabou de receber alta de auxílio por incapacidade temporária, teve cessada aposentadoria por incapacidade permanente ou encerrou salário-maternidade. O marco para o período de graça pode ser a cessação do benefício, e não a última contribuição feita antes de ele começar.
Como o INSS conta o prazo na prática
A Instrução Normativa PRES/INSS nº 128 estabelece que, nas hipóteses previstas, o período de manutenção é contado a partir do primeiro dia do mês seguinte ao evento que inicia a contagem. Para quem deixa de contribuir, a norma considera a última competência cujo salário de contribuição seja igual ou superior ao limite mínimo exigido, ressalvados os ajustes admitidos, como complementação ou agrupamento quando cabíveis.
Isso significa que não basta pegar a data do último pagamento e adicionar 12, 24 ou 36 meses no calendário. A própria legislação define que a perda da qualidade ocorrerá no dia seguinte ao término do prazo fixado para recolhimento da contribuição referente ao mês imediatamente posterior ao final do período de manutenção. Em termos práticos, existe uma etapa de vencimento contributivo entre o encerramento dos meses de graça e a data formal de perda.
Por essa razão, cálculos feitos apenas por contagem de dias podem apontar uma data errada. Para situações próximas da data limite, especialmente quando há pedido de benefício ou ocorrência de incapacidade, morte ou outro fato gerador, vale conferir o marco exato no CNIS e na regra administrativa vigente.
Quatro exemplos para identificar a regra correta
1. Empregado que parou de trabalhar e não tem prorrogação comprovada
Se a pessoa deixou uma atividade que a enquadrava como segurado obrigatório e não preenche condição adicional, a referência básica é de até 12 meses. A data exata de perda deve ser apurada pela regra de contagem do INSS, não apenas somando 12 meses ao último dia trabalhado.
2. Segurado obrigatório com mais de 120 contribuições sem perda da qualidade
Se houve mais de 120 contribuições mensais sem uma interrupção que tenha causado perda da qualidade de segurado, o prazo de 12 meses pode receber mais 12 meses e chegar a 24 meses.
3. Segurado que também comprova desemprego
Se, além do histórico contributivo necessário para os 24 meses, o segurado comprovar desemprego nas condições aceitas pelo INSS, pode haver acréscimo de mais 12 meses, alcançando 36 meses. Se ele não tiver a prorrogação das mais de 120 contribuições, mas comprovar desemprego, o prazo pode passar de 12 para 24 meses.
4. Facultativo que simplesmente deixou de recolher
Para quem estava apenas na condição de segurado facultativo, o prazo básico é de até 6 meses. Antes de concluir que esse é o prazo final, porém, deve-se verificar se a pessoa veio de uma condição anterior de segurado obrigatório cujo período de graça ainda possa ser aproveitado por ser mais vantajoso.
Perder a qualidade apaga as contribuições anteriores?
Não. A perda da qualidade de segurado não apaga o histórico de contribuições registrado no sistema. Ela afeta a proteção que depende da manutenção dessa qualidade e pode alterar requisitos de determinados benefícios. A própria regulamentação ressalva situações em que a perda da qualidade não prejudica aposentadorias para as quais os demais requisitos já tenham sido preenchidos, além de hipóteses específicas relacionadas à pensão por morte.
Também é importante separar qualidade de segurado de carência. Qualidade é a condição de proteção previdenciária em determinado momento. Carência é a quantidade mínima de contribuições exigida para certos benefícios. Uma pessoa pode ter muitas contribuições antigas e, ainda assim, estar sem qualidade de segurado para um benefício que a exija. Da mesma forma, a perda da qualidade não transforma todo o histórico contributivo em zero.
O que conferir no CNIS antes de calcular seu período de graça
- a categoria em que você estava filiado antes de parar de contribuir;
- a data de encerramento do último vínculo ou a última competência contributiva válida;
- se houve benefício por incapacidade ou salário-maternidade e qual foi a data de cessação;
- se existem mais de 120 contribuições mensais sem uma interrupção que tenha provocado perda da qualidade;
- se existe situação de desemprego e documentação compatível com a regra administrativa vigente;
- se houve novo vínculo, atividade remunerada ou contribuição facultativa durante o período;
- se há competências abaixo do mínimo que dependem de ajuste para produzir os efeitos previdenciários esperados.
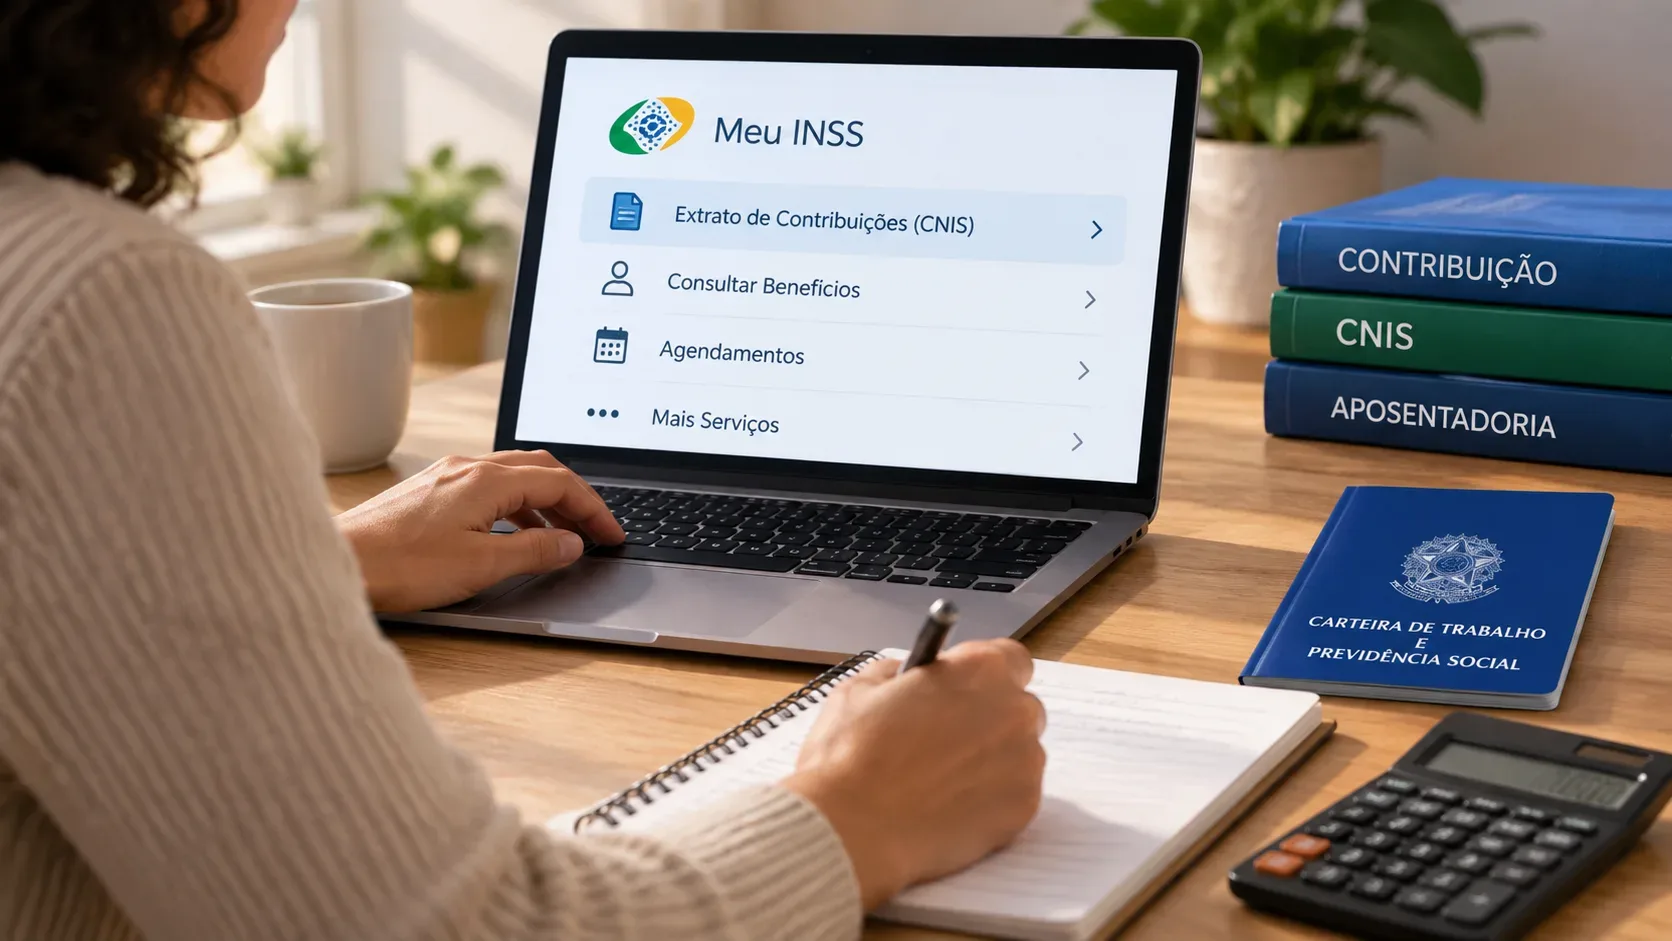
O serviço oficial Emitir Extrato de Contribuição (CNIS) permite consultar vínculos, remunerações e contribuições. O CNIS é o ponto de partida para reconstruir a linha do tempo, mas divergências cadastrais ou situações especiais podem exigir documentação adicional.
Regra prática para não confundir 12, 24 e 36 meses
Use uma sequência de perguntas. Primeiro, identifique se você era segurado obrigatório ou facultativo. Segundo, descubra qual evento iniciou a contagem: fim da atividade, cessação das contribuições ou cessação de um benefício. Terceiro, verifique se o prazo básico é de 12 ou 6 meses. Quarto, no caso do segurado obrigatório, veja se existem mais de 120 contribuições sem perda da qualidade. Quinto, verifique se há desemprego comprovado nas condições aceitas pelo INSS. Só depois calcule a data formal de perda conforme a regra de vencimento contributivo.
Em resumo, 12 meses é a referência mais comum para quem deixa uma atividade obrigatória, 24 meses podem decorrer de uma das prorrogações previstas e 36 meses exigem a combinação das condições cabíveis. Para o facultativo, a referência básica é de 6 meses. O prazo exato depende da cronologia concreta do segurado, por isso um cálculo confiável precisa combinar categoria, CNIS, histórico de contribuições, benefícios cessados e eventuais prorrogações.