El período de gracia es el intervalo durante el cual una persona puede conservar la condición de asegurado del Régimen General de Previsión Social de Brasil, RGPS, incluso sin efectuar aportes. Para quien deja una actividad que generaba afiliación obligatoria al INSS, la referencia más común es de 12 meses. Este plazo puede llegar a 24 meses cuando existen más de 120 aportes mensuales sin una interrupción que haya causado la pérdida de la condición de asegurado, y puede recibir otros 12 meses cuando el desempleo se acredita conforme a las reglas administrativas del INSS. Si ambas prórrogas se aplican válidamente, el período puede alcanzar 36 meses.
Esos números son puntos de partida, no fechas finales automáticas. La categoría del asegurado, la última competencia válida, la existencia de un beneficio recién terminado, el historial contributivo y la prueba de desempleo modifican el análisis. Además, la pérdida formal de la condición de asegurado ocurre después del simple cierre de la cantidad de meses del período de gracia. Por eso, la pregunta correcta no es solo “¿cuántos meses tengo?”, sino “¿qué regla se aplica a mi caso y desde qué fecha debe contarse el plazo?”.
Qué significa mantener la condición de asegurado
La condición de asegurado es la situación que mantiene a la persona vinculada a la protección previsional del RGPS. Mientras exista afiliación válida y aportes regulares, esa condición se mantiene normalmente. Cuando cesan los aportes o la actividad cubierta, la legislación preserva la condición durante determinados períodos, conocidos como período de gracia.
Durante ese intervalo, el asegurado conserva los derechos vinculados a esa condición. Esto no significa que cualquier prestación se conceda automáticamente. Cada prestación sigue sujeta a sus propios requisitos, como carencia, incapacidad, dependencia o la ocurrencia del hecho generador. La Ley nº 8.213/1991, artículo 15, y la Instrucción Normativa PRES/INSS nº 128/2022, actualizada el 21 de mayo de 2026, regulan el mantenimiento y la pérdida de la condición de asegurado.
Cuánto dura el período de gracia en cada situación
| Situación | Plazo básico de mantenimiento | Observación principal |
|---|---|---|
| Asegurado obligatorio que deja una actividad remunerada cubierta por el RGPS o deja de aportar | Hasta 12 meses | Puede haber prórroga hasta 24 o 36 meses si se cumplen los requisitos adicionales. |
| Asegurado facultativo que deja de aportar | Hasta 6 meses | La regla de seis meses es propia del facultativo. Existe una protección específica para quien antes era asegurado obligatorio y pasó a facultativo durante un período de gracia anterior, si la condición anterior resulta más favorable. |
| Asegurado después del cese de una prestación por incapacidad o del salario-maternidad | Hasta 12 meses | El plazo comienza después del cese de la prestación, conforme a las reglas de cómputo del INSS. |
| Persona afectada por enfermedad de aislamiento obligatorio | Hasta 12 meses después de terminar el aislamiento | Hipótesis específica prevista por la legislación. |
| Asegurado detenido o recluido | Hasta 12 meses después de la liberación | La persona debe haber tenido condición de asegurado antes de la prisión para que la protección pueda analizarse por esta vía. |
| Asegurado incorporado a las Fuerzas Armadas para prestar servicio militar | Hasta 3 meses después del licenciamiento | Plazo específico previsto por el artículo 15 de la Ley nº 8.213/1991. |
| Asegurado que recibe una prestación que conserva la condición de asegurado | Sin límite de plazo mientras dure la prestación | La ley excluye el auxilio por accidente de esta regla. La reglamentación del INSS también trata el antiguo auxilio suplementario como excepción. |
La página oficial del INSS sobre la condición de asegurado resume estas hipótesis y destaca los plazos de 6, 12, 24 y 36 meses según el caso.
Cuándo los 12 meses pueden convertirse en 24 meses
El plazo de 12 meses del asegurado obligatorio recibe otros 12 meses cuando el asegurado ya ha pagado más de 120 aportes mensuales sin una interrupción que haya provocado la pérdida de la condición de asegurado. La redacción legal utiliza “más de 120”, por lo que el historial debe superar 120 aportes mensuales para esta prórroga específica.
La regla administrativa vigente añade un matiz importante: después de utilizar esta prórroga, solo vuelve a corresponder en otra oportunidad cuando el asegurado completa 120 nuevos aportes mensuales sin perder la condición de asegurado. Esto evita considerar la prórroga como un beneficio permanente que se aplica automáticamente a cualquier nuevo intervalo sin aportes.
Cuándo el plazo puede llegar a 36 meses
Además de la prórroga vinculada al historial contributivo, el asegurado desempleado puede recibir otros 12 meses. Según la regla administrativa vigente del INSS, el desempleo debe acreditarse mediante registro en el Sistema Nacional de Empleo, SINE, o mediante la percepción del seguro de desempleo durante el período en que todavía se mantiene la condición de asegurado, siempre que no existan datos que contradigan esa situación.
Así, un asegurado obligatorio con el plazo básico de 12 meses puede llegar a 24 meses mediante la prórroga por desempleo. Si también cumple la condición de más de 120 aportes mensuales sin pérdida de la condición de asegurado, las dos prórrogas pueden combinarse y el período puede alcanzar 36 meses.
La Instrucción Normativa vigente también afirma expresamente que el contribuyente individual puede tener derecho a la prórroga por desempleo. El análisis, sin embargo, depende de la prueba de esa situación y de la ausencia de hechos incompatibles, como el inicio de una nueva actividad remunerada. El comienzo de actividad remunerada, o la percepción de una prestación por incapacidad o salario-maternidad, puede hacer cesar la prórroga basada en el desempleo.
Facultativo: por qué el plazo normal es de 6 meses
El asegurado facultativo es quien se afilia al RGPS sin ejercer una actividad que genere afiliación obligatoria, siempre que cumpla las condiciones legales de esa categoría. Cuando deja de aportar como facultativo, el plazo básico de mantenimiento de la condición de asegurado es de hasta 6 meses.
Existe una regla importante para las transiciones. Si un asegurado obligatorio ya estaba dentro de un período de gracia de 12, 24 o 36 meses y, durante ese intervalo, comenzó a aportar como facultativo, al dejar de pagar en la nueva categoría puede aprovechar el período de gracia de la condición anterior cuando sea más favorable. Por eso, no es correcto observar únicamente la última categoría registrada sin reconstruir la secuencia de vínculos y aportes.
Qué ocurre cuando termina una prestación
Mientras la persona recibe una prestación previsional que conserva la condición de asegurado, el mantenimiento se produce sin límite de plazo mientras dure la prestación. La excepción legal más conocida es el auxilio por accidente. Cuando cesa una prestación por incapacidad o el salario-maternidad, la reglamentación del INSS prevé hasta 12 meses de mantenimiento de la condición, sujeto a las reglas de cómputo aplicables.
Este punto es especialmente importante para quien acaba de recibir el alta de una prestación por incapacidad temporal, ha tenido el cese de una jubilación por incapacidad permanente o ha terminado el salario-maternidad. El punto de partida del período de gracia puede ser el cese de la prestación y no el último aporte efectuado antes de que comenzara.
Cómo cuenta el INSS el plazo en la práctica
La Instrucción Normativa PRES/INSS nº 128 establece que, en las hipótesis aplicables, el período de mantenimiento se cuenta desde el primer día del mes siguiente al hecho que inicia el cómputo. Cuando cesan los aportes, la norma considera la última competencia cuyo salario de contribución sea igual o superior al mínimo exigido, sin perjuicio de los ajustes permitidos, como complementación o agrupación cuando correspondan.
Esto significa que no basta con tomar la fecha del último pago y sumar 12, 24 o 36 meses. La propia legislación establece que la pérdida de la condición de asegurado ocurre al día siguiente de terminar el plazo fijado para pagar el aporte correspondiente al mes inmediatamente posterior al final del período de mantenimiento. En términos prácticos, existe una etapa de vencimiento contributivo entre el cierre de los meses de gracia y la fecha formal de pérdida.
Por esa razón, un cálculo basado solo en contar días puede indicar una fecha incorrecta. En situaciones próximas al límite, especialmente cuando existe una solicitud de prestación o se produce un hecho generador como incapacidad o fallecimiento, conviene comprobar el hito exacto en el CNIS y en la regla administrativa vigente.
Cuatro ejemplos para identificar la regla correcta
1. Empleado que dejó de trabajar y no tiene una prórroga acreditada
Si la persona deja una actividad que la encuadraba como asegurado obligatorio y no cumple una condición adicional, la referencia básica es de hasta 12 meses. La fecha exacta de pérdida debe calcularse con la regla del INSS y no simplemente sumando 12 meses al último día trabajado.
2. Asegurado obligatorio con más de 120 aportes sin pérdida de la condición
Si hubo más de 120 aportes mensuales sin una interrupción que haya causado la pérdida de la condición de asegurado, el plazo de 12 meses puede recibir otros 12 meses y llegar a 24 meses.
3. Asegurado que además acredita desempleo
Si, además del historial contributivo necesario para los 24 meses, el asegurado acredita desempleo conforme a las condiciones aceptadas por el INSS, pueden añadirse otros 12 meses y alcanzarse 36 meses. Si no cumple la prórroga basada en más de 120 aportes, pero sí acredita desempleo, el plazo puede pasar de 12 a 24 meses.
4. Facultativo que simplemente dejó de aportar
Para quien se encontraba únicamente en la categoría de asegurado facultativo, el plazo básico es de hasta 6 meses. Antes de concluir que ese es el plazo final, debe comprobarse si la persona procedía de una condición anterior de asegurado obligatorio cuyo período de gracia todavía pueda aprovecharse por ser más favorable.
¿Perder la condición de asegurado borra los aportes anteriores?
No. La pérdida de la condición de asegurado no borra el historial de aportes registrado en el sistema. Afecta la protección que depende de mantener esa condición y puede modificar los requisitos de determinadas prestaciones. La propia reglamentación del INSS preserva situaciones en las que la pérdida de la condición no perjudica jubilaciones para las cuales ya se habían cumplido los demás requisitos, además de hipótesis específicas relacionadas con la pensión por fallecimiento.
También es importante distinguir condición de asegurado de carencia. La condición de asegurado es la situación de protección previsional en un momento determinado. La carencia es la cantidad mínima de aportes exigida para ciertas prestaciones. Una persona puede tener muchos aportes antiguos y, aun así, no tener condición de asegurado para una prestación que la exija. Del mismo modo, perder la condición no convierte en cero todo el historial contributivo.
Qué revisar en el CNIS antes de calcular el período de gracia
- la categoría en la que estaba afiliado antes de dejar de aportar;
- la fecha de fin del último vínculo o la última competencia contributiva válida;
- si hubo una prestación por incapacidad o salario-maternidad y cuál fue la fecha de cese;
- si existen más de 120 aportes mensuales sin una interrupción que haya provocado pérdida de la condición;
- si existe desempleo y documentación compatible con la regla administrativa vigente;
- si hubo un nuevo vínculo, actividad remunerada o aporte facultativo durante el período;
- si existen competencias por debajo del mínimo que necesitan un ajuste para producir los efectos previsionales esperados.
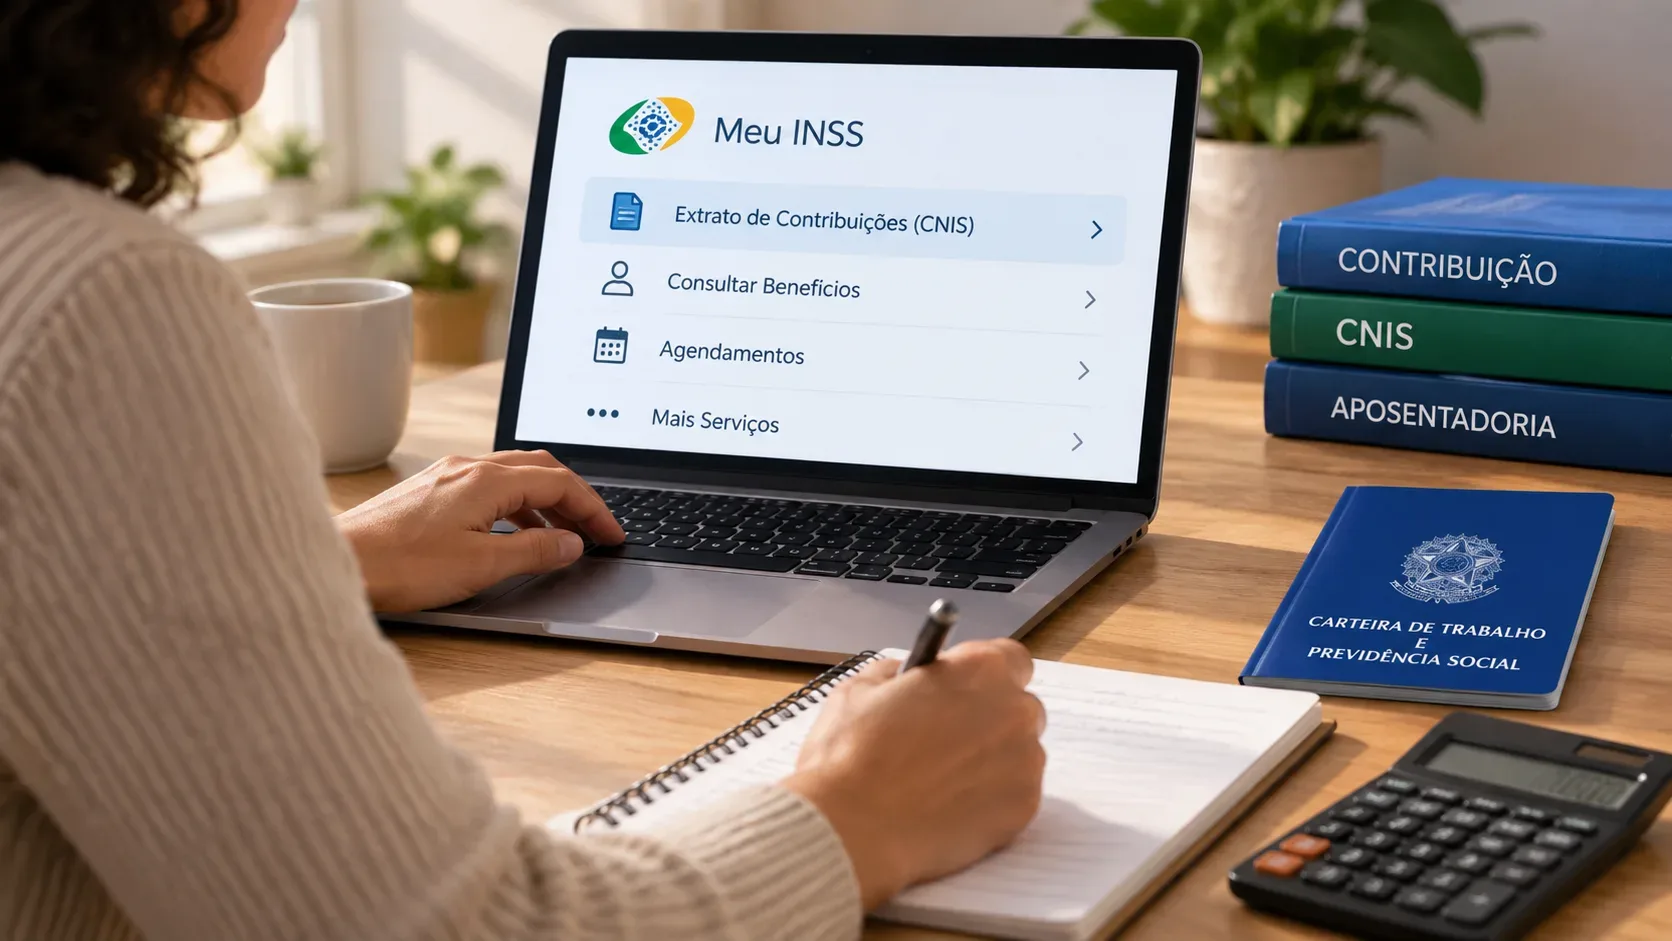
El servicio oficial Emitir Extracto de Contribución, CNIS permite consultar vínculos, remuneraciones y aportes previsionales. El CNIS es el punto de partida para reconstruir la cronología, pero las divergencias de registro o las situaciones especiales pueden exigir documentación adicional.
Secuencia práctica para no confundir 12, 24 y 36 meses
Utilice una secuencia de preguntas. Primero, identifique si era asegurado obligatorio o facultativo. Segundo, determine qué hecho inició el cómputo: fin de la actividad, cese de los aportes o cese de una prestación. Tercero, compruebe si el plazo básico es de 12 o 6 meses. Cuarto, en el caso del asegurado obligatorio, verifique si existen más de 120 aportes sin pérdida de la condición. Quinto, compruebe si el desempleo está acreditado según las reglas del INSS. Solo después calcule la fecha formal de pérdida conforme a la regla de vencimiento contributivo.
En resumen, 12 meses es la referencia más común para quien deja una actividad de afiliación obligatoria, 24 meses pueden resultar de una de las prórrogas previstas y 36 meses exigen la combinación de las condiciones aplicables. Para el facultativo, la referencia básica es de 6 meses. El plazo exacto depende de la cronología concreta del asegurado, por lo que un cálculo fiable debe combinar categoría, CNIS, historial de aportes, prestaciones terminadas y eventuales prórrogas.