Calcular a renda familiar para o Benefício de Prestação Continuada, o BPC, exige mais do que somar o dinheiro de quem mora na mesma casa. A regra usa um grupo familiar específico, definido para o benefício, e também determina quais rendimentos entram, quais são desconsiderados e quais gastos contínuos podem ser deduzidos em situações previstas.
Em 2026, o salário mínimo nacional é de R$ 1.621,00. Assim, um quarto do salário mínimo corresponde a R$ 405,25 por pessoa. O critério de renda do BPC considera a renda mensal familiar por pessoa igual ou inferior a esse limite, sem dispensar os demais requisitos do benefício. O valor do salário mínimo de 2026 foi fixado pelo Decreto nº 12.797/2025.
O cálculo começa pelo grupo familiar do BPC, não por todos os moradores
A primeira pergunta não é quanto a casa recebe, mas quem pertence ao grupo familiar legal do BPC. Segundo a orientação do Ministério do Desenvolvimento e Assistência Social, entram no grupo, desde que morem sob o mesmo teto:
- o requerente do BPC;
- o cônjuge ou companheiro;
- os pais e, na ausência deles, a madrasta ou o padrasto;
- os irmãos solteiros;
- os filhos e enteados solteiros;
- os menores tutelados.
Esse conceito é mais restrito do que a ideia comum de família ou de domicílio. Avós, tios, primos, amigos, irmãos casados e filhos casados não entram no grupo familiar do BPC apenas porque residem no mesmo endereço. Se uma pessoa não integra o grupo legal, ela também não entra no divisor usado para calcular a renda por pessoa.
A página oficial do MDS sobre cálculo da renda por pessoa reforça que nem todos os moradores da mesma casa são considerados família para o BPC.
Como calcular a renda por pessoa em 2026
Depois de definir quem integra o grupo familiar, o cálculo básico tem duas etapas:
- somar os rendimentos mensais que devem ser considerados para os membros desse grupo;
- dividir o total pelo número de integrantes do grupo familiar do BPC.
Em fórmula simples: renda per capita = renda familiar considerada ÷ número de integrantes do grupo familiar.
Em 2026, o resultado deve ser comparado com R$ 405,25, que corresponde a um quarto do salário mínimo de R$ 1.621,00. Esse parâmetro deve ser atualizado quando o salário mínimo mudar.
Quais rendimentos entram na conta
A regra parte da soma dos rendimentos recebidos mensalmente pelos integrantes do grupo familiar. Na prática, entram os valores que não estejam expressamente excluídos pela legislação ou pela regulamentação aplicável.
Entre os exemplos relevantes estão salários, rendimentos de atividade informal declarados no Cadastro Único, benefícios e rendas que não estejam na lista de exclusões e, na regra atual, o Bolsa Família. O MDS também orienta que o requerente informe no CadÚnico benefícios da Seguridade Social ou de regimes federal, estadual ou municipal, inclusive seguro-desemprego.
Uma mudança importante para 2026 é o tratamento do Bolsa Família. O MDS informou em setembro de 2026 que, após a Lei nº 15.077/2024, o valor pago pelo Programa Bolsa Família passou a contar como renda na análise do BPC. A família pode continuar recebendo o Bolsa Família enquanto o INSS analisa o pedido, mas o valor do programa entra na aferição da renda. A orientação está na página Beneficiários do Bolsa Família podem solicitar o BPC sem cancelar o programa.
Quais valores não entram na renda familiar do BPC
A regulamentação atual lista rendimentos que devem ser desconsiderados. Entre eles estão:
- bolsas de estágio supervisionado;
- rendimentos de contrato de aprendizagem;
- valores recebidos como auxílio financeiro temporário ou indenização por danos decorrentes de rompimento e colapso de barragens;
- outro BPC recebido por pessoa idosa ou pessoa com deficiência do mesmo grupo familiar;
- benefício previdenciário de até um salário mínimo concedido a pessoa com deficiência ou a pessoa idosa acima de 65 anos, observadas as regras aplicáveis;
- o valor do auxílio-inclusão e a remuneração do beneficiário do auxílio-inclusão, nas situações previstas para manutenção do BPC de outro integrante do mesmo grupo familiar.
Se um integrante receber mais de um benefício previdenciário de até um salário mínimo que se enquadre na regra de exclusão, a orientação do MDS informa que apenas um deles pode ser desconsiderado para o cálculo. A relação atualizada aparece na página oficial do BPC do MDS e no regulamento compilado do Decreto nº 6.214/2007.
Gastos de saúde dedutíveis não são a mesma coisa que renda excluída
Há uma diferença importante entre não contar determinado rendimento e deduzir uma despesa. A orientação conjunta do MDS e do INSS permite deduzir da renda familiar gastos contínuos e comprovados com tratamentos de saúde, medicamentos, fraldas e alimentos especiais quando esses itens não forem disponibilizados gratuitamente pelo SUS, ou quando o serviço necessário não for ofertado pelo SUAS.
Essas deduções dependem de comprovação e de análise no processo. Por isso, não é seguro simplesmente subtrair qualquer gasto doméstico ou de saúde da renda. A família deve apresentar a documentação exigida e informar a situação no requerimento. O MDS resumiu essa regra na atualização publicada em 2025 e revisada em 2026 sobre as regras do BPC e apuração da renda.
Exemplos de domicílios diferentes
| Situação | Quem entra no grupo do BPC | Renda considerada | Renda por pessoa |
|---|---|---|---|
| Idoso de 67 anos mora com a esposa e com um filho casado que recebe salário. | Requerente e esposa. O filho casado não entra apenas por morar na casa. | Se o casal não tiver renda considerada, o salário do filho casado fica fora do cálculo porque ele não integra o grupo do BPC. | R$ 0,00 ÷ 2 = R$ 0,00. |
| Pessoa com deficiência mora com a mãe, um irmão solteiro e a avó. A mãe recebe R$ 900,00 e o irmão tem renda informal de R$ 600,00. | Requerente, mãe e irmão solteiro. A avó não integra o grupo legal do BPC. | R$ 1.500,00. | R$ 1.500,00 ÷ 3 = R$ 500,00. Em 2026, fica acima de R$ 405,25. |
| Idoso de 66 anos mora com a esposa de 68 anos, aposentada com um salário mínimo, e uma filha solteira sem renda. | Requerente, esposa e filha solteira. | A aposentadoria de até um salário mínimo da esposa idosa pode ser desconsiderada pela regra específica. | Se não houver outra renda considerada, R$ 0,00 ÷ 3 = R$ 0,00. |
| Pessoa com deficiência mora com a mãe, que recebe R$ 900,00, e um irmão solteiro aprendiz, que recebe R$ 700,00. A família também recebe R$ 300,00 de Bolsa Família. | Requerente, mãe e irmão solteiro. | R$ 900,00 de salário + R$ 300,00 de Bolsa Família. A renda do contrato de aprendizagem é desconsiderada. | R$ 1.200,00 ÷ 3 = R$ 400,00. Em 2026, fica dentro do limite de R$ 405,25. |
| Pessoa com deficiência mora com a mãe, que recebe R$ 1.500,00, e um irmão solteiro sem renda. Há R$ 400,00 mensais de despesa contínua de saúde que se enquadra na dedução e foi comprovada. | Requerente, mãe e irmão solteiro. | R$ 1.500,00 menos R$ 400,00 de dedução aceita = R$ 1.100,00. | R$ 1.100,00 ÷ 3 = R$ 366,67. |
Os exemplos servem para mostrar o método. A decisão real depende dos dados do CadÚnico, das bases oficiais consultadas pelo INSS, da documentação apresentada e das demais condições do BPC.
Residência, grupo familiar e Cadastro Único são conceitos relacionados, mas não idênticos
É comum confundir três perguntas diferentes: quem mora no endereço, quem aparece como família no CadÚnico e quem compõe o grupo familiar usado no cálculo do BPC. O CadÚnico tem sua própria lógica de composição familiar, enquanto o BPC aplica a lista legal específica para a renda per capita.
Por isso, não basta copiar o número de moradores da casa para o cálculo. Primeiro identifique as relações de parentesco e o estado civil que importam para a regra do BPC. Depois verifique quais rendimentos pertencem aos integrantes que efetivamente entram no grupo.
Erros comuns que alteram o resultado
- dividir a renda pelo total de moradores, mesmo quando parte deles não integra o grupo familiar do BPC;
- ignorar renda informal de integrante que faz parte do grupo;
- desconsiderar Bolsa Família com base em orientação antiga, embora a regra informada pelo MDS em 2026 seja de inclusão;
- contar como renda um BPC recebido por outro integrante quando a regra determina sua exclusão;
- excluir qualquer aposentadoria de um salário mínimo sem verificar a idade ou a condição da pessoa que a recebe;
- abater despesas de saúde sem comprovação ou fora das hipóteses aceitas;
- usar valor antigo do salário mínimo para definir o limite de um quarto.
Checklist para fazer a conta antes do requerimento ou da revisão
- Liste todas as pessoas que moram no domicílio.
- Marque quais delas pertencem ao grupo familiar legal do BPC.
- Registre a renda mensal de cada integrante desse grupo.
- Separe os rendimentos que a regra manda desconsiderar.
- Verifique se há deduções de saúde contínuas que podem ser comprovadas.
- Some apenas a renda que efetivamente deve ser considerada.
- Divida pelo número de integrantes do grupo familiar do BPC.
- Compare o resultado com o limite vigente. Em 2026, R$ 405,25.
- Confira se o CadÚnico está atualizado e se endereço, composição familiar e rendas estão corretos.
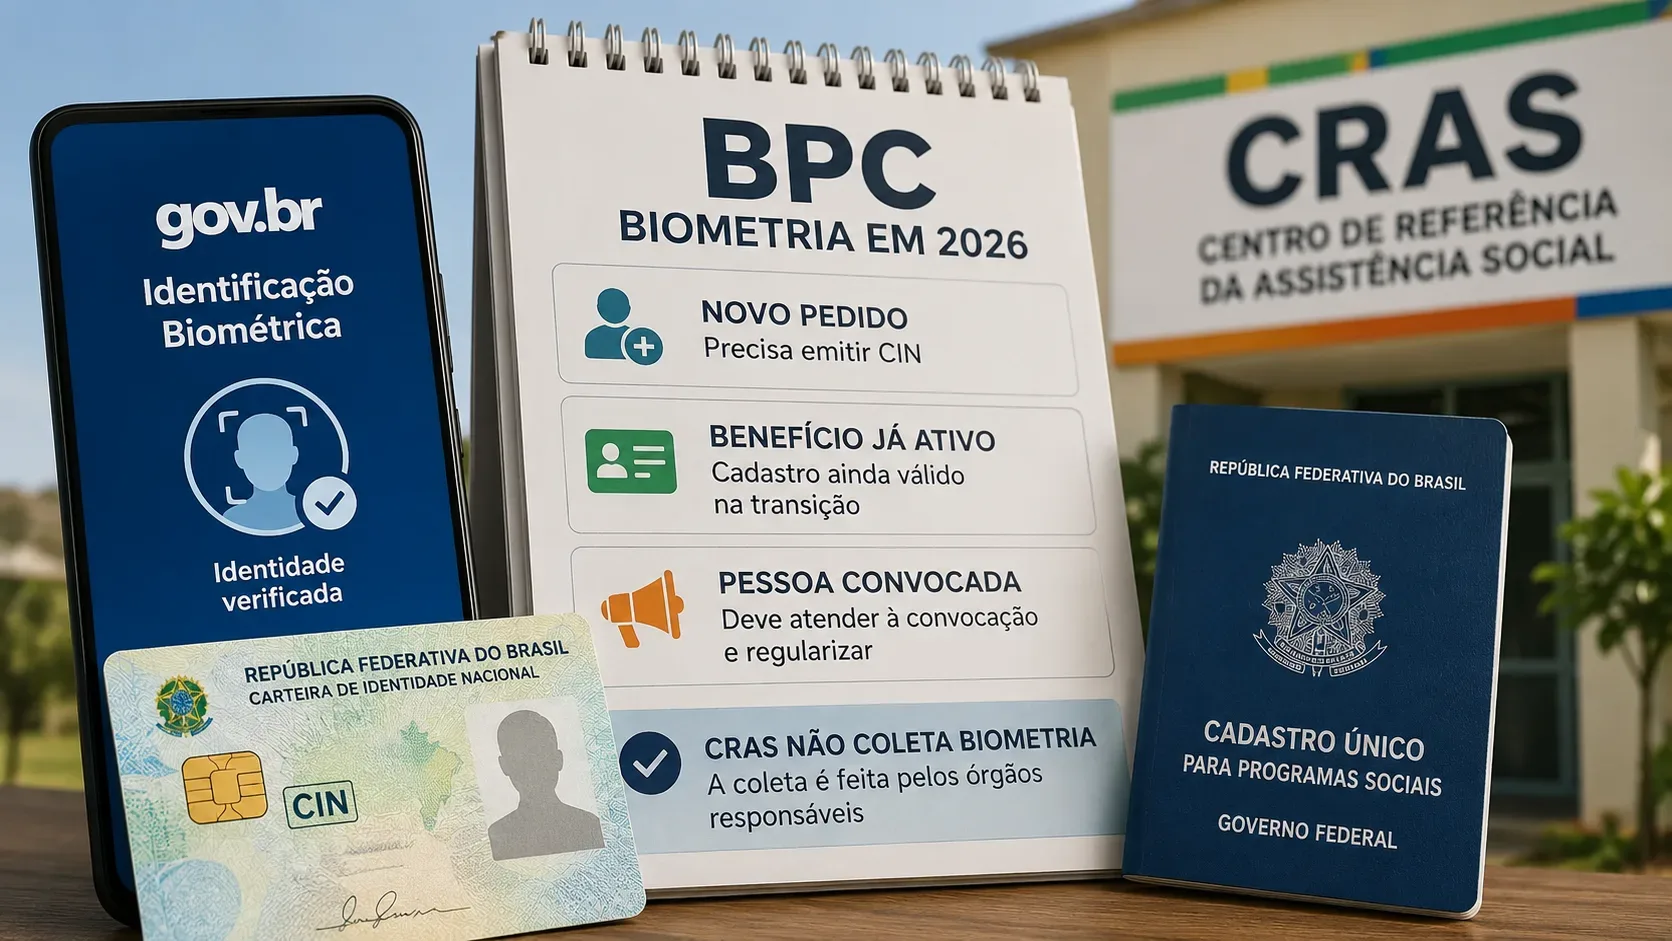
O MDS orienta a atualização do CadÚnico sempre que houver mudança de endereço ou de composição familiar. A inscrição e a atualização cadastral também fazem parte dos requisitos operacionais do BPC. Em caso de dúvida sobre quem entra no grupo ou sobre a documentação de uma dedução, o CRAS pode orientar a família, e o requerimento é analisado pelo INSS.
Em resumo
Para calcular a renda familiar do BPC corretamente, separe três etapas: primeiro, defina o grupo familiar legal; depois, identifique quais rendimentos entram e quais são desconsiderados; por fim, aplique as deduções permitidas e comprovadas antes de dividir a renda pelo número de integrantes. Em 2026, a referência de um quarto do salário mínimo é R$ 405,25 por pessoa. O resultado da conta é um dos critérios do benefício e não substitui a análise dos demais requisitos.