Calcular la renta familiar para el Benefício de Prestação Continuada, conocido como BPC, exige más que sumar el dinero recibido por todas las personas que viven en la misma vivienda. La regla utiliza un grupo familiar específico, definido para el beneficio, y también determina qué ingresos se incluyen, cuáles se excluyen y qué gastos continuos pueden deducirse en los casos previstos.
En 2026, el salario mínimo nacional de Brasil es de R$ 1.621,00. Por lo tanto, una cuarta parte del salario mínimo equivale a R$ 405,25 por persona. El criterio de renta del BPC considera una renta familiar mensual por persona igual o inferior a ese límite, sin eliminar los demás requisitos del beneficio. El salario mínimo de 2026 fue fijado por el Decreto nº 12.797/2025.
El cálculo empieza por el grupo familiar del BPC, no por todos los residentes
La primera pregunta no es cuánto dinero recibe la vivienda, sino quién pertenece al grupo familiar legal utilizado por el BPC. Según la orientación del Ministerio de Desarrollo y Asistencia Social de Brasil, forman parte del grupo, siempre que vivan bajo el mismo techo:
- la persona que solicita el BPC;
- el cónyuge o la pareja;
- los padres y, en ausencia de ellos, la madrastra o el padrastro;
- los hermanos solteros;
- los hijos e hijastros solteros;
- los menores bajo tutela.
Este concepto es más restringido que la idea cotidiana de familia o de hogar. Abuelos, tíos, primos, amigos, hermanos casados e hijos casados no pasan a formar parte del grupo familiar del BPC solo por vivir en la misma dirección. Si una persona no integra el grupo legal, tampoco se incluye en el número por el que se divide la renta familiar.
La página oficial del MDS sobre cómo calcular la renta por persona destaca que no todos los residentes de la misma vivienda son considerados familia para el BPC.
Cómo calcular la renta por persona en 2026
Después de definir quién forma parte del grupo familiar, el cálculo básico tiene dos pasos:
- sumar los ingresos mensuales que deben considerarse para los integrantes de ese grupo;
- dividir el total por el número de integrantes del grupo familiar del BPC.
En una fórmula simple: renta por persona = renta familiar computable ÷ número de integrantes del grupo familiar.
En 2026, el resultado se compara con R$ 405,25, que corresponde a una cuarta parte del salario mínimo de R$ 1.621,00. Este valor de referencia debe actualizarse cuando cambie el salario mínimo.
Qué ingresos se incluyen
La regla parte de la suma de los ingresos recibidos mensualmente por los integrantes del grupo familiar. En la práctica, se incluyen los valores que no estén expresamente excluidos por la ley o por la reglamentación aplicable.
Entre los ejemplos relevantes están los salarios, los ingresos de trabajo informal declarados en el Cadastro Único, los beneficios y otras rentas que no estén en la lista de exclusiones y, según la regla actual, el Bolsa Família. El MDS también orienta que la persona solicitante informe en el CadÚnico beneficios de la Seguridad Social o de regímenes federales, estatales o municipales, incluido el seguro de desempleo.
Un cambio importante para 2026 se refiere al Bolsa Família. En septiembre de 2026, el MDS informó que, después de la Ley nº 15.077/2024, el valor pagado por el Programa Bolsa Família pasó a contar como renta en el análisis del BPC. La familia puede seguir recibiendo Bolsa Família mientras el INSS analiza la solicitud, pero el valor del programa entra en la comprobación de renta. El procedimiento actual se explica en la página del MDS Beneficiários do Bolsa Família podem solicitar o BPC sem cancelar o programa.
Qué valores no se incluyen en la renta familiar del BPC
La reglamentación actual enumera ingresos que deben excluirse. Entre ellos se encuentran:
- becas de prácticas supervisadas;
- ingresos derivados de contratos de aprendizaje;
- valores recibidos como ayuda financiera temporal o indemnización por daños derivados de roturas y colapsos de presas;
- otro BPC recibido por una persona mayor o una persona con discapacidad del mismo grupo familiar;
- un beneficio previsional de hasta un salario mínimo concedido a una persona con discapacidad o a una persona mayor de 65 años, de acuerdo con las reglas aplicables;
- el valor del auxílio-inclusão y la remuneración de la persona que lo recibe en las situaciones previstas para mantener el BPC de otro integrante del mismo grupo familiar.
Si un integrante recibe más de un beneficio previsional de hasta un salario mínimo que encaje en la regla de exclusión, la orientación del MDS indica que solo uno puede excluirse del cálculo. La lista actual aparece en la página oficial del BPC del MDS y en la reglamentación consolidada del Decreto nº 6.214/2007.
Los gastos de salud deducibles no son lo mismo que los ingresos excluidos
Existe una diferencia importante entre no contar un determinado ingreso y deducir un gasto. La orientación conjunta del MDS y del INSS permite deducir de la renta familiar gastos continuos y comprobados con tratamientos de salud, medicamentos, pañales y alimentos especiales cuando esos bienes no sean proporcionados gratuitamente por el SUS, o cuando el servicio necesario no sea ofrecido por el SUAS.
Estas deducciones dependen de la documentación y del análisis del caso. Por eso, no es correcto restar cualquier gasto doméstico o de salud de la renta. La familia debe presentar los documentos exigidos e informar la situación en la solicitud. El MDS resumió esta regla en la actualización publicada en 2025 y revisada en 2026 sobre las reglas del BPC y la comprobación de renta.
Ejemplos de hogares diferentes
| Situación | Quién integra el grupo familiar del BPC | Renta considerada | Renta por persona |
|---|---|---|---|
| Una persona de 67 años vive con su esposa y con un hijo casado que recibe salario. | La persona solicitante y su esposa. El hijo casado no entra en el grupo solo por vivir en la vivienda. | Si la pareja no tiene renta computable, el salario del hijo casado queda fuera porque él no integra el grupo familiar del BPC. | R$ 0,00 ÷ 2 = R$ 0,00. |
| Una persona con discapacidad vive con su madre, un hermano soltero y su abuela. La madre recibe R$ 900,00 y el hermano tiene R$ 600,00 de ingresos informales. | La persona solicitante, la madre y el hermano soltero. La abuela no integra el grupo familiar legal del BPC. | R$ 1.500,00. | R$ 1.500,00 ÷ 3 = R$ 500,00. En 2026, supera R$ 405,25. |
| Una persona de 66 años vive con su esposa de 68 años, jubilada con un salario mínimo, y una hija soltera sin ingresos. | La persona solicitante, la esposa y la hija soltera. | El beneficio previsional de hasta un salario mínimo de la esposa mayor puede excluirse según la regla específica. | Si no existe otra renta computable, R$ 0,00 ÷ 3 = R$ 0,00. |
| Una persona con discapacidad vive con su madre, que recibe R$ 900,00, y un hermano soltero aprendiz, que recibe R$ 700,00. La familia también recibe R$ 300,00 de Bolsa Família. | La persona solicitante, la madre y el hermano soltero. | R$ 900,00 de salario + R$ 300,00 de Bolsa Família. El ingreso del contrato de aprendizaje se excluye. | R$ 1.200,00 ÷ 3 = R$ 400,00. En 2026, queda dentro del límite de R$ 405,25. |
| Una persona con discapacidad vive con su madre, que recibe R$ 1.500,00, y un hermano soltero sin ingresos. Hay R$ 400,00 mensuales de gasto continuo de salud que cumple los requisitos para deducción y está documentado. | La persona solicitante, la madre y el hermano soltero. | R$ 1.500,00 menos una deducción aceptada de R$ 400,00 = R$ 1.100,00. | R$ 1.100,00 ÷ 3 = R$ 366,67. |
Los ejemplos muestran el método. La decisión real depende de los datos del CadÚnico, de las bases oficiales consultadas por el INSS, de la documentación presentada y de los demás requisitos del BPC.
Residencia, grupo familiar y Cadastro Único son conceptos relacionados, pero no idénticos
Es frecuente confundir tres preguntas diferentes: quién vive en la dirección, quién aparece como familia en el CadÚnico y quién forma parte del grupo familiar utilizado para calcular la renta del BPC. El CadÚnico tiene su propia lógica de composición familiar, mientras que el BPC aplica una lista legal específica para la renta por persona.
Por eso, no basta con copiar el número de residentes de la vivienda. Primero hay que identificar las relaciones de parentesco y el estado civil que importan para la regla del BPC. Después, hay que verificar qué ingresos pertenecen a las personas que realmente integran el grupo familiar del beneficio.
Errores comunes que cambian el resultado
- dividir la renta por el total de residentes aunque algunos no formen parte del grupo familiar del BPC;
- ignorar ingresos informales de una persona que sí integra el grupo;
- excluir Bolsa Família basándose en orientaciones antiguas, aunque el MDS informó en 2026 que debe incluirse;
- contar como renta otro BPC recibido por un integrante cuando la regla exige excluirlo;
- excluir cualquier jubilación de un salario mínimo sin comprobar la edad o la condición de discapacidad de quien la recibe;
- deducir gastos de salud sin documentación o fuera de los casos aceptados;
- usar un salario mínimo antiguo para definir el límite de una cuarta parte.
Lista de comprobación antes de solicitar o revisar el beneficio
- Enumera a todas las personas que viven en la vivienda.
- Marca cuáles pertenecen al grupo familiar legal del BPC.
- Registra la renta mensual de cada integrante de ese grupo.
- Separa los ingresos que la regla exige excluir.
- Comprueba si existen gastos continuos de salud que puedan documentarse para una deducción.
- Suma únicamente la renta que realmente debe contarse.
- Divide el total por el número de integrantes del grupo familiar del BPC.
- Compara el resultado con el límite vigente. En 2026, R$ 405,25.
- Comprueba que el CadÚnico esté actualizado y que la dirección, la composición familiar y los ingresos sean correctos.
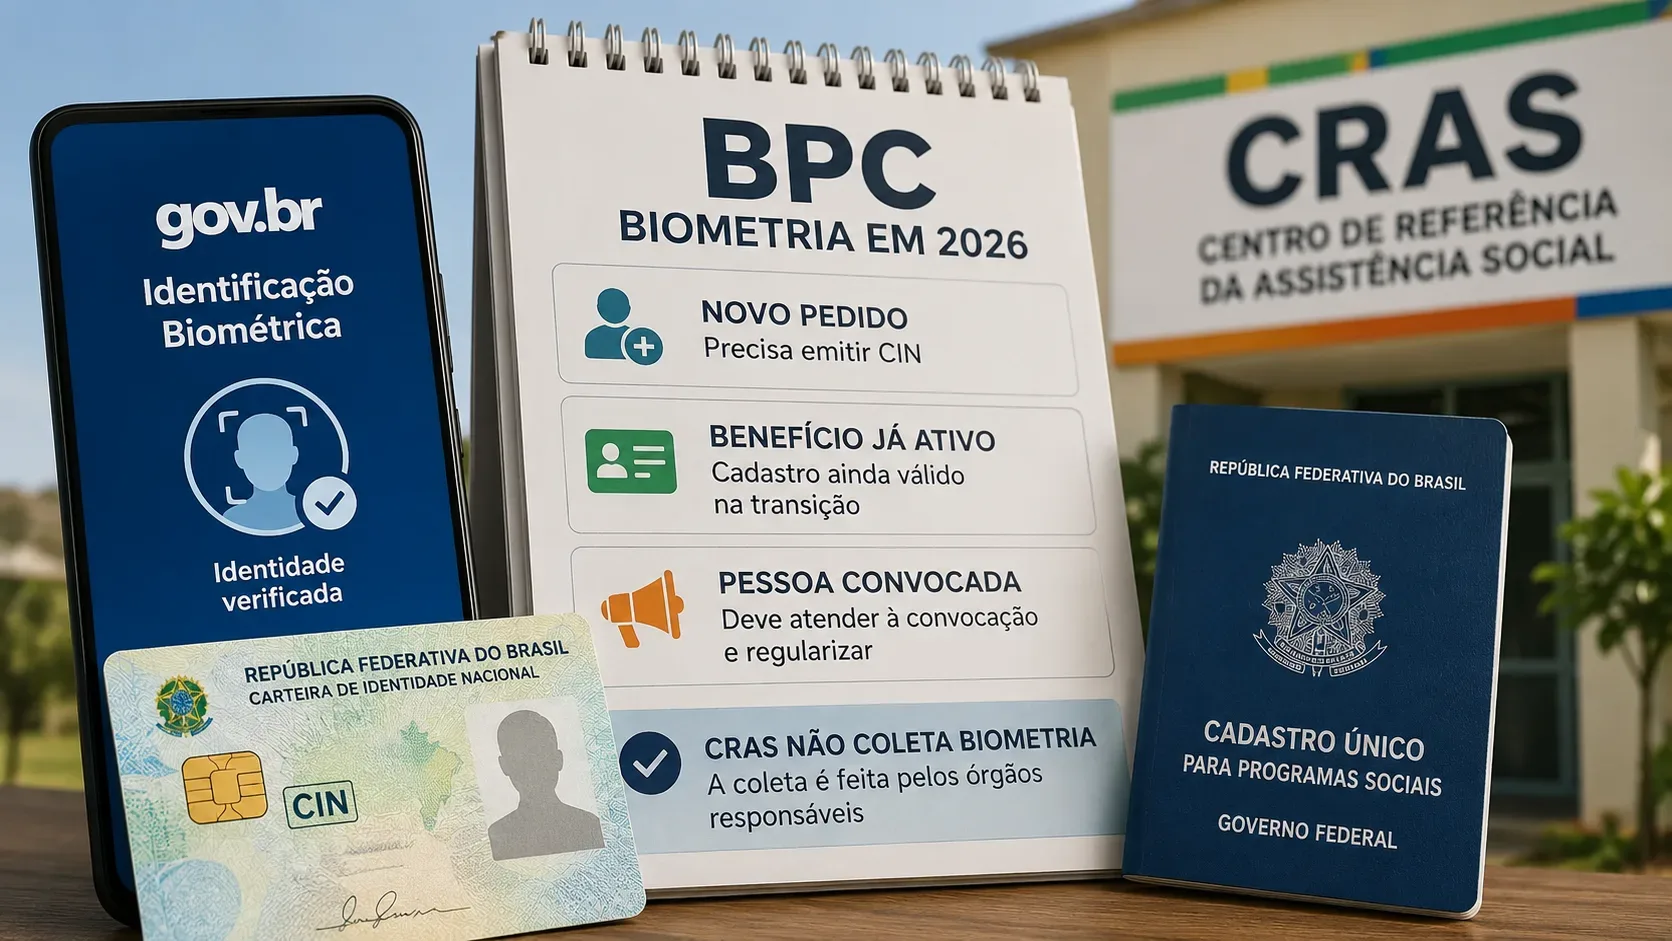
El MDS recomienda actualizar el CadÚnico siempre que cambie la dirección o la composición familiar. La inscripción y la actualización también forman parte de los requisitos operativos del BPC. Si existen dudas sobre quién integra el grupo o sobre la documentación necesaria para una deducción, el CRAS puede orientar a la familia, mientras que el INSS analiza la solicitud.
En resumen
Para calcular correctamente la renta familiar del BPC, conviene separar el proceso en tres etapas: primero, definir el grupo familiar legal; después, identificar qué ingresos se incluyen y cuáles se excluyen; por último, aplicar las deducciones permitidas y comprobadas antes de dividir la renta por el número de integrantes. En 2026, una cuarta parte del salario mínimo equivale a R$ 405,25 por persona. El cálculo de renta es uno de los criterios del beneficio y no sustituye la evaluación de los demás requisitos del BPC.