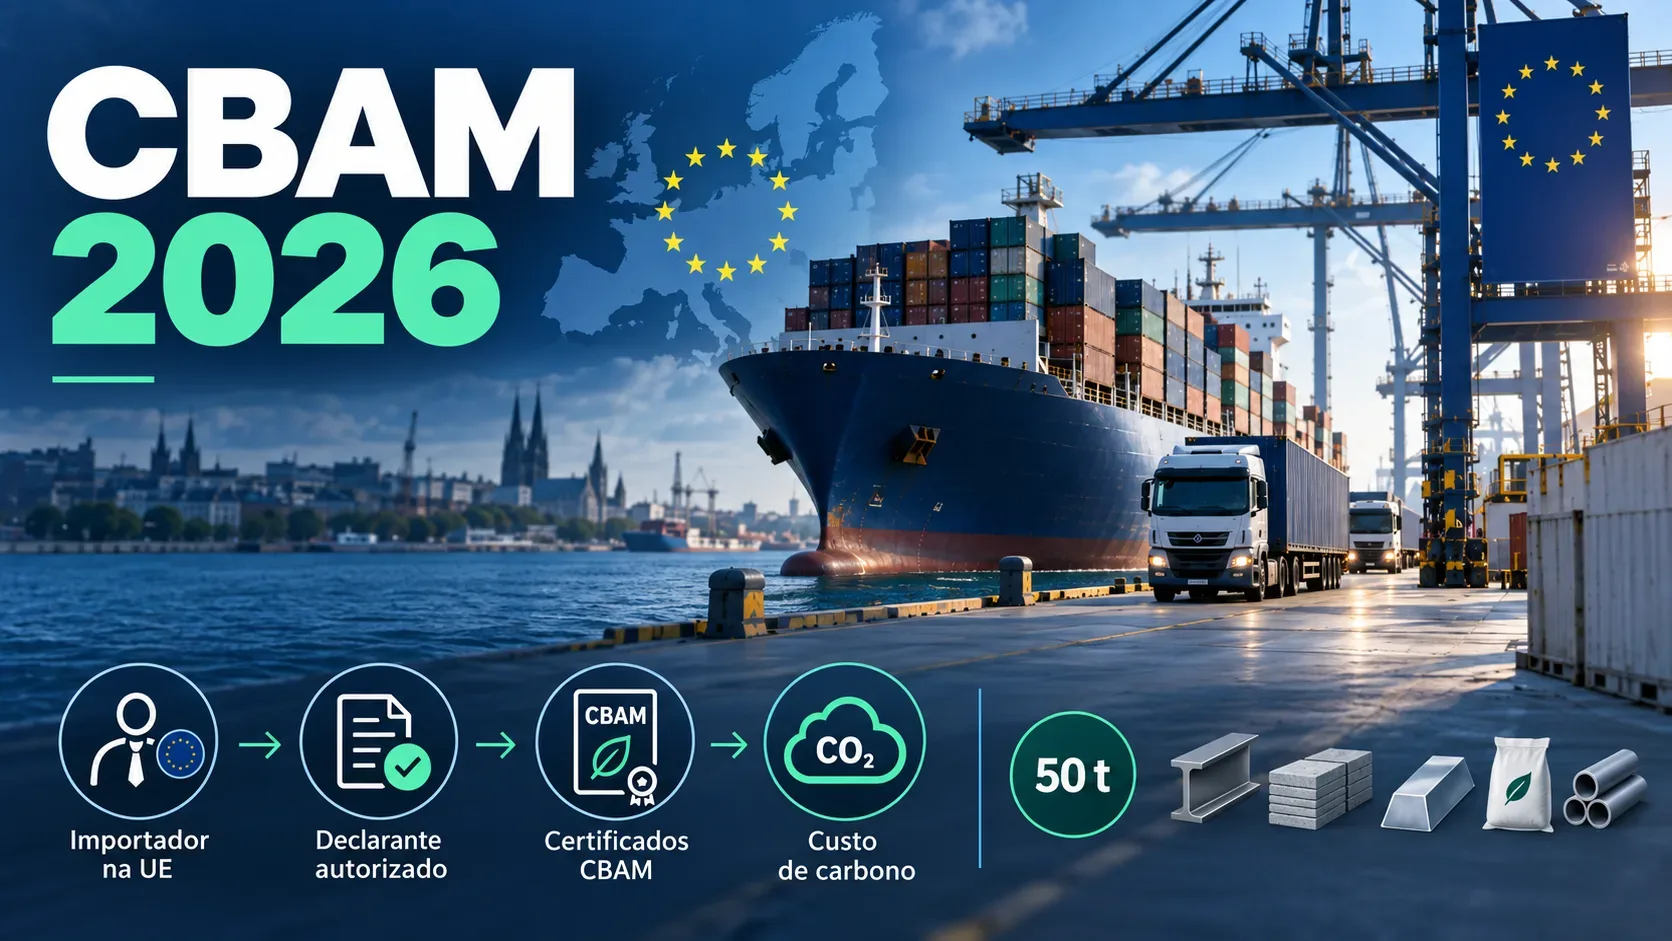
Desde 1º de janeiro de 2026, o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia (CBAM, na sigla em inglês) entrou em seu regime definitivo. A mudança central é que o mecanismo deixou de ser apenas um sistema de reporte: para as importações cobertas, a obrigação passa a combinar autorização, declaração das emissões incorporadas e entrega de certificados vinculados ao preço do carbono no EU ETS. A responsabilidade jurídica principal está do lado do importador na UE ou, em situações específicas, de seu representante aduaneiro indireto — não do exportador estrangeiro como tal.
O que mudou com o regime definitivo em 2026
O CBAM foi criado para aproximar o custo de carbono aplicado a certos bens importados daquele enfrentado por produtores europeus sob o Sistema de Comércio de Emissões da UE (EU ETS). A Comissão Europeia informa que o regime definitivo começou em 1º de janeiro de 2026. A partir daí, os operadores sujeitos às regras precisam estar enquadrados corretamente como declarantes CBAM autorizados e acompanhar emissões incorporadas, certificados e eventuais deduções por preço de carbono já pago no país de origem.
O ponto mais importante para quem negocia com a Europa é separar três perguntas: quem responde perante a UE, quando o limite de 50 toneladas afasta ou aciona as obrigações e como o preço do carbono se transforma em custo financeiro.
Quem precisa de autorização na União Europeia
O Regulamento CBAM consolidado estabelece que um importador estabelecido em um Estado-Membro deve solicitar o status de declarante CBAM autorizado antes de importar bens abrangidos quando espera ultrapassar o limiar aplicável. Um representante aduaneiro indireto também pode assumir esse papel nas condições previstas pela legislação aduaneira.
| Situação | Quem assume a posição CBAM |
|---|---|
| Importador estabelecido na UE | Em regra, o próprio importador solicita a autorização quando espera ficar sujeito às obrigações. |
| Importador estabelecido na UE com representante aduaneiro indireto | O representante pode atuar como declarante CBAM autorizado se for designado e aceitar esse papel. |
| Importador não estabelecido em um Estado-Membro | O representante aduaneiro indireto deve obter o status de declarante CBAM autorizado. |
A autorização é tratada no Registro CBAM e se conecta ao despacho aduaneiro. Isso é diferente de uma simples cláusula comercial entre comprador e vendedor: quem figura como declarante autorizado permanece responsável pelo cumprimento das obrigações perante a UE, mesmo que use informações fornecidas por terceiros.
Como funciona o limiar de 50 toneladas
A reforma de 2025 introduziu uma isenção de minimis baseada em massa. O limiar inicial é de 50 toneladas de massa líquida por importador e por ano civil. A regra soma cumulativamente os bens abrangidos pelos códigos NC aplicáveis nos setores de cimento, ferro e aço, alumínio e fertilizantes.
- Até 50 toneladas no ano: se a massa líquida cumulativa não exceder o limiar, o importador pode ficar isento das obrigações CBAM daquele ano, declarando a isenção na declaração aduaneira.
- Acima de 50 toneladas: ao ultrapassar o limiar, as obrigações passam a alcançar todas as emissões incorporadas em todos os bens abrangidos importados naquele ano, inclusive os volumes anteriores ao momento em que o limite foi superado.
- Agregação: não se trata de 50 toneladas por remessa, por código NC ou por fornecedor; a lógica é cumulativa por importador e ano civil.
- Eletricidade e hidrogênio: a própria regra de isenção por massa não se aplica a essas importações.
Esse detalhe evita uma interpretação comum, mas errada: importar 49 toneladas em uma operação e mais 2 toneladas depois não deixa as primeiras 49 fora do regime. Se o total anual ultrapassar 50 toneladas, o enquadramento passa a considerar o conjunto das importações daquele ano.
Quais bens entram no CBAM
A Comissão Europeia organiza o mecanismo em seis grandes setores: cimento, ferro e aço, alumínio, fertilizantes, eletricidade e hidrogênio. Isso não significa que todo produto comercialmente associado a esses setores esteja automaticamente coberto. O enquadramento depende dos códigos da Nomenclatura Combinada (NC) listados no Anexo I do regulamento e pode alcançar determinados precursores e produtos específicos.
Para uma operação real, portanto, o primeiro teste não é o nome genérico do produto, mas o código NC usado na importação. A página oficial de setores do CBAM reúne materiais específicos por setor.
Onde o custo de carbono entra
O custo financeiro não é uma tarifa aduaneira fixa por tonelada de mercadoria. Ele nasce da relação entre as emissões incorporadas atribuídas ao bem e o número de certificados CBAM que o declarante deve entregar, depois dos ajustes previstos nas regras. Cada certificado corresponde a uma tonelada de CO2 equivalente.
De forma simplificada, o fluxo é: importação do bem coberto → apuração das emissões incorporadas → aplicação dos ajustes regulatórios pertinentes → determinação do número de certificados a entregar → valoração dos certificados pelo preço ligado ao EU ETS.
O regulamento também prevê um ajuste para refletir a parcela de licenças gratuitas que ainda é concedida a instalações europeias sob o EU ETS. Isso é relevante porque o CBAM é introduzido gradualmente enquanto essa alocação gratuita é retirada. Portanto, emissões incorporadas não equivalem automaticamente, em uma relação de um para um, ao custo final bruto sem ajustes.
Preço dos certificados em 2026
Para as emissões associadas às importações de 2026, a Comissão calcula preços trimestrais com base na média ponderada dos preços de liquidação dos leilões de licenças do EU ETS. A página oficial de preços dos certificados CBAM publicou € 75,36 para o primeiro trimestre de 2026 e € 75,28 para o segundo. Em 12 de setembro de 2026, o preço do terceiro trimestre ainda não havia sido publicado; a data indicada pela Comissão é 5 de outubro de 2026.
Embora os preços referentes a 2026 sejam calculados ao longo do próprio ano, a compra de certificados para cobrir as importações de 2026 começa em fevereiro de 2027, conforme o cronograma do regime definitivo.
Preço de carbono pago fora da UE pode reduzir a obrigação
Se o declarante conseguir provar que um preço de carbono foi efetivamente pago no país de origem durante a produção dos bens importados, o montante correspondente pode ser deduzido nos termos do regulamento. O objetivo é evitar cobrar novamente uma parcela de carbono que já tenha sido precificada por um mecanismo elegível no país terceiro.
Isso não significa que qualquer tributo ambiental, meta climática ou custo interno do produtor seja automaticamente aceito. A dedução depende de documentação e dos critérios previstos nas regras do CBAM.
Cronologia prática: importações de 2026 e acerto em 2027
- 1º de janeiro de 2026: começa o regime definitivo.
- Durante 2026: o importador acompanha o enquadramento dos bens, o limiar de 50 toneladas quando aplicável e os dados de emissões incorporadas. A autorização precisa estar tratada quando o operador espera ultrapassar o limiar ou quando a regra específica assim exige.
- Ao longo de 2026: a Comissão publica os preços trimestrais dos certificados correspondentes às emissões das importações daquele trimestre.
- A partir de fevereiro de 2027: passa a ser possível comprar os certificados destinados a cobrir as importações de 2026.
- Até 30 de setembro de 2027: o declarante autorizado apresenta a primeira declaração anual CBAM, referente a 2026, e entrega o número correspondente de certificados.
O que isso significa para quem exporta à UE — e o que não significa
O exportador de um país terceiro normalmente não é, apenas por vender à Europa, o sujeito que solicita a autorização CBAM ou entrega certificados no Registro da UE. A obrigação regulatória recai sobre o importador europeu ou sobre o representante aduaneiro indireto que assuma a posição de declarante autorizado.
Isso, porém, não torna o exportador irrelevante. Na prática, compradores europeus tendem a exigir dados sobre a instalação, o processo produtivo e as emissões incorporadas. Quando valores reais são usados, há requisitos de verificação; a Comissão publicou materiais específicos sobre verificação de emissões CBAM.
| Para o exportador fora da UE | Leitura correta |
|---|---|
| Autorização CBAM | Em regra, não é uma licença de exportação que o fabricante estrangeiro obtém; a autorização pertence ao declarante responsável na UE. |
| Dados de emissões | Podem se tornar uma exigência comercial importante do cliente europeu, porque alimentam a declaração do importador. |
| Custo dos certificados | A obrigação legal de adquirir e entregar certificados é do declarante, mas contratos, preços e poder de barganha podem redistribuir economicamente esse custo na cadeia. |
| 50 toneladas | O limiar é medido por importador na UE e por ano, não pelo volume anual de um exportador somando todos os seus clientes. |
Checklist para uma operação em 2026
- Confirmar se o código NC da mercadoria está no escopo do Anexo I.
- Identificar quem será o importador e, quando houver, o representante aduaneiro indireto.
- Verificar se a isenção de 50 toneladas é aplicável ao setor e acompanhar a massa líquida acumulada por importador no ano.
- Se houver expectativa de superar o limiar, tratar a autorização antes que isso comprometa o desembaraço.
- Definir com o fornecedor como serão obtidos e, quando necessário, verificados os dados de emissões incorporadas.
- Mapear eventual preço de carbono já pago no país de origem e a documentação necessária para dedução.
- Usar os preços oficiais dos certificados, e não estimativas não oficiais, para projeções financeiras.
Em resumo
Em 2026, o CBAM já é um regime definitivo, mas o custo financeiro das importações daquele ano é liquidado por meio de certificados comprados a partir de 2027. O limiar de 50 toneladas simplifica a vida de pequenos importadores de cimento, ferro e aço, alumínio e fertilizantes, porém é cumulativo e deixa de proteger o importador quando o total anual é ultrapassado. Ele não vale para eletricidade e hidrogênio. Para empresas fora da UE, o ponto central é entender que a responsabilidade formal é do lado europeu, enquanto a qualidade dos dados de emissões e a negociação sobre custos podem afetar diretamente a relação comercial.
Fontes principais: Comissão Europeia — regime definitivo do CBAM; Regulamento (UE) 2023/956, versão consolidada; Regulamento (UE) 2025/2083, simplificação do CBAM; preços oficiais dos certificados.