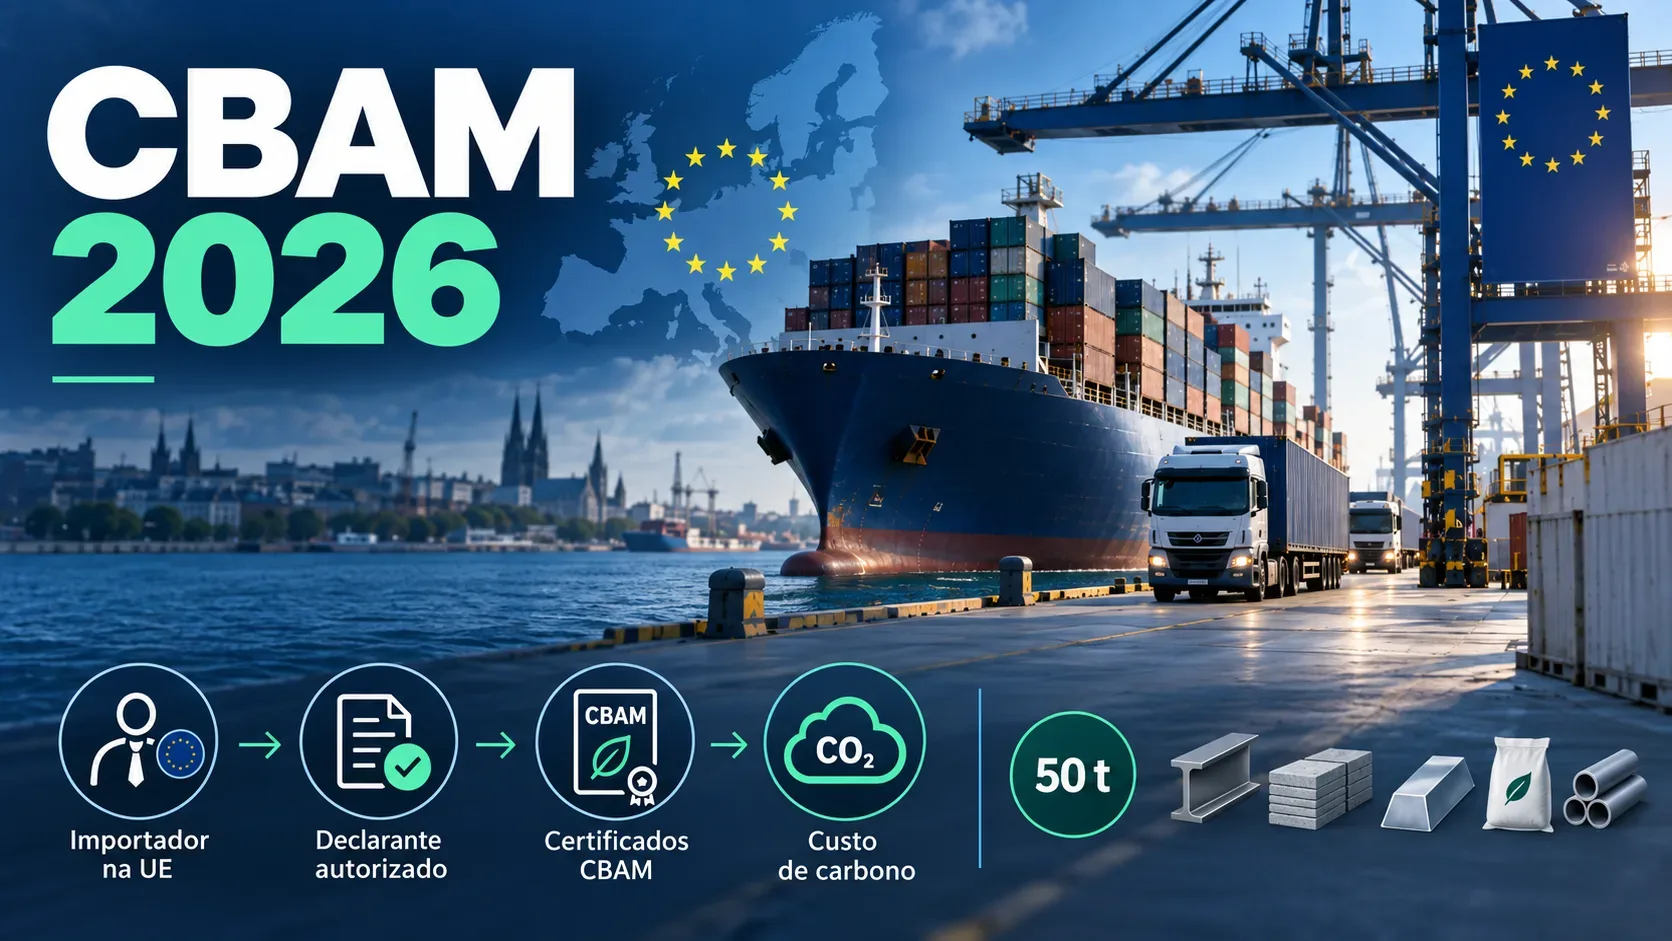
Desde el 1 de enero de 2026, el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea (CBAM, por sus siglas en inglés) funciona bajo su régimen definitivo. El cambio central es que el mecanismo ya no es solo un sistema de información: para las importaciones cubiertas, el cumplimiento combina autorización, declaración de las emisiones incorporadas y entrega de certificados vinculados al precio del carbono en el EU ETS. La principal responsabilidad jurídica recae en el importador de la UE o, en situaciones específicas, en su representante aduanero indirecto, no en el exportador extranjero por el mero hecho de vender a la Unión.
Qué cambió con el régimen definitivo en 2026
El CBAM fue creado para acercar el coste del carbono aplicado a determinados bienes importados al que afrontan los productores europeos bajo el Régimen de Comercio de Derechos de Emisión de la UE (EU ETS). La Comisión Europea indica que el régimen definitivo comenzó el 1 de enero de 2026. Desde entonces, los operadores sujetos a las reglas deben estar correctamente encuadrados como declarantes autorizados CBAM y controlar las emisiones incorporadas, los certificados y cualquier deducción por un precio del carbono ya pagado en el país de origen.
Para las empresas que comercian con Europa, conviene separar tres preguntas: quién responde ante la UE, cuándo el umbral de 50 toneladas elimina o activa las obligaciones y cómo el precio del carbono se convierte en un coste financiero.
Quién necesita autorización en la Unión Europea
El Reglamento CBAM consolidado establece que un importador establecido en un Estado miembro debe solicitar el estatuto de declarante autorizado CBAM antes de importar bienes cubiertos cuando prevé superar el umbral aplicable. Un representante aduanero indirecto también puede asumir ese papel en las condiciones previstas por la normativa aduanera.
| Situación | Quién asume la posición CBAM |
|---|---|
| Importador establecido en la UE | Por regla general, el propio importador solicita la autorización cuando prevé quedar sujeto a las obligaciones. |
| Importador establecido en la UE con representante aduanero indirecto | El representante puede actuar como declarante autorizado CBAM si es designado y acepta ese papel. |
| Importador no establecido en un Estado miembro | El representante aduanero indirecto debe obtener el estatuto de declarante autorizado CBAM. |
La autorización se gestiona en el Registro CBAM y está conectada con el despacho aduanero. Es algo distinto de una simple cláusula comercial entre comprador y vendedor: el declarante autorizado sigue siendo responsable del cumplimiento ante la UE aunque utilice información suministrada por terceros.
Cómo funciona el umbral de 50 toneladas
La reforma de 2025 introdujo una exención de minimis basada en masa. El umbral inicial es de 50 toneladas de masa neta por importador y por año natural. La regla agrega de forma acumulativa los bienes cubiertos bajo los códigos NC correspondientes de los sectores de cemento, hierro y acero, aluminio y fertilizantes.
- Hasta 50 toneladas en el año: si la masa neta acumulada no supera el umbral, el importador puede quedar exento de las obligaciones CBAM de ese año, declarando la exención en la declaración aduanera.
- Por encima de 50 toneladas: una vez superado el umbral, las obligaciones se aplican a todas las emisiones incorporadas en todos los bienes cubiertos importados durante ese año natural, incluidos los volúmenes importados antes de superar el límite.
- Agregación: no son 50 toneladas por envío, por código NC o por proveedor; el cálculo es acumulativo por importador y año natural.
- Electricidad e hidrógeno: la exención basada en masa no se aplica a esas importaciones.
Este detalle evita una interpretación frecuente pero incorrecta: importar 49 toneladas en una operación y otras 2 después no mantiene las primeras 49 fuera del régimen. Si el total anual supera 50 toneladas, las importaciones de ese año se consideran en conjunto.
Qué bienes están cubiertos por el CBAM
La Comisión Europea agrupa el CBAM en seis grandes sectores: cemento, hierro y acero, aluminio, fertilizantes, electricidad e hidrógeno. Eso no significa que todos los productos comercialmente asociados con esos sectores estén cubiertos de forma automática. El alcance depende de los códigos de la Nomenclatura Combinada (NC) incluidos en el Anexo I del reglamento y puede abarcar determinados precursores y productos específicos.
Por tanto, en una operación real, la primera comprobación no es el nombre genérico del producto, sino el código NC utilizado en la importación. La página oficial de sectores del CBAM reúne recursos específicos por sector.
Dónde entra el coste del carbono
El coste financiero no es un arancel aduanero fijo por tonelada de mercancía. Surge de la relación entre las emisiones incorporadas atribuidas al bien y el número de certificados CBAM que el declarante debe entregar después de los ajustes regulatorios aplicables. Cada certificado corresponde a una tonelada de CO2 equivalente.
De forma simplificada, el flujo es: importación de un bien cubierto → determinación de las emisiones incorporadas → aplicación de los ajustes regulatorios pertinentes → cálculo del número de certificados que deben entregarse → valoración de esos certificados con el precio vinculado al EU ETS.
El reglamento también prevé un ajuste que refleja la parte de derechos gratuitos que todavía se asigna a instalaciones de la UE dentro del EU ETS. Esto importa porque el CBAM se introduce gradualmente mientras esa asignación gratuita se retira. Por tanto, las emisiones incorporadas no se traducen automáticamente, uno a uno, en el coste financiero bruto final sin ajustes.
Precio de los certificados en 2026
Para las emisiones asociadas a las importaciones de 2026, la Comisión calcula precios trimestrales a partir de la media ponderada de los precios de adjudicación de las subastas de derechos del EU ETS. La página oficial de precios de los certificados CBAM publicó 75,36 € para el primer trimestre de 2026 y 75,28 € para el segundo. A 12 de septiembre de 2026, el precio del tercer trimestre todavía no se había publicado; la Comisión indica el 5 de octubre de 2026 como fecha de publicación.
Aunque los precios de referencia de 2026 se calculan durante el propio año, la compra de certificados para cubrir las importaciones de 2026 comienza en febrero de 2027 según el calendario del régimen definitivo.
Un precio del carbono pagado fuera de la UE puede reducir la obligación
Si el declarante puede demostrar que se pagó efectivamente un precio del carbono en el país de origen durante la producción de los bienes importados, el importe correspondiente puede deducirse conforme al reglamento. El objetivo es evitar cobrar de nuevo una parte del carbono que ya haya sido objeto de precio mediante un mecanismo elegible en el tercer país.
Esto no significa que cualquier impuesto ambiental, objetivo climático o coste interno del productor se acepte automáticamente. La deducción depende de la documentación y de los criterios previstos en las reglas del CBAM.
Cronología práctica: importaciones de 2026 y ajuste en 2027
- 1 de enero de 2026: comienza el régimen definitivo.
- Durante 2026: el importador controla el alcance de los productos, el umbral de 50 toneladas cuando corresponda y los datos de emisiones incorporadas. La autorización debe gestionarse cuando el operador prevé superar el umbral o cuando una regla específica así lo exige.
- A lo largo de 2026: la Comisión publica los precios trimestrales de los certificados correspondientes a las emisiones de las importaciones de cada trimestre.
- Desde febrero de 2027: pueden comprarse los certificados destinados a cubrir las importaciones de 2026.
- Hasta el 30 de septiembre de 2027: el declarante autorizado presenta la primera declaración anual CBAM, correspondiente a 2026, y entrega el número correspondiente de certificados.
Qué significa esto para quien exporta a la UE — y qué no significa
Un exportador de un tercer país normalmente no es la parte que solicita la autorización CBAM ni la que entrega certificados en el Registro de la UE por el simple hecho de vender a Europa. La obligación regulatoria recae en el importador europeo o en el representante aduanero indirecto que asuma la posición de declarante autorizado.
Eso no vuelve irrelevante al exportador. En la práctica, los compradores europeos probablemente exigirán información sobre la instalación, el proceso productivo y las emisiones incorporadas. Cuando se utilizan valores reales, se aplican requisitos de verificación; la Comisión ha publicado materiales específicos sobre verificación de emisiones CBAM.
| Para el exportador fuera de la UE | Interpretación correcta |
|---|---|
| Autorización CBAM | Por regla general, no es una licencia de exportación que obtenga el fabricante extranjero; la autorización pertenece al declarante responsable en la UE. |
| Datos de emisiones | Pueden convertirse en una exigencia comercial importante del cliente europeo porque alimentan la declaración del importador. |
| Coste de los certificados | La obligación legal de adquirir y entregar certificados corresponde al declarante, pero los contratos, los precios y el poder de negociación pueden redistribuir económicamente ese coste a lo largo de la cadena. |
| 50 toneladas | El umbral se mide por importador en la UE y por año natural, no sumando todas las ventas de un exportador a todos sus clientes. |
Lista de comprobación para una operación en 2026
- Confirmar si el código NC de la mercancía está dentro del alcance del Anexo I.
- Identificar quién será el importador y, cuando corresponda, el representante aduanero indirecto.
- Comprobar si la exención de 50 toneladas se aplica al sector y seguir la masa neta acumulada por importador durante el año.
- Si se prevé superar el umbral, gestionar la autorización antes de que pueda afectar al despacho aduanero.
- Acordar con el proveedor cómo se obtendrán y, cuando sea necesario, verificarán los datos de emisiones incorporadas.
- Identificar cualquier precio del carbono ya pagado en el país de origen y la documentación necesaria para solicitar la deducción.
- Usar los precios oficiales de los certificados, y no estimaciones no oficiales, en las proyecciones financieras.
En resumen
En 2026, el CBAM ya está en su régimen definitivo, pero la liquidación financiera de las importaciones de ese año se realiza mediante certificados comprados a partir de 2027. El umbral de 50 toneladas simplifica el cumplimiento para importadores más pequeños de cemento, hierro y acero, aluminio y fertilizantes, pero es acumulativo y deja de proteger al importador cuando se supera el total anual. No se aplica a electricidad ni a hidrógeno. Para empresas fuera de la UE, la distinción clave es que la responsabilidad formal está del lado europeo, mientras que la calidad de los datos de emisiones y la negociación sobre costes pueden afectar directamente a la relación comercial.
Fuentes principales: Comisión Europea — régimen definitivo del CBAM; Reglamento (UE) 2023/956, versión consolidada; Reglamento (UE) 2025/2083 sobre simplificación del CBAM; precios oficiales de los certificados.