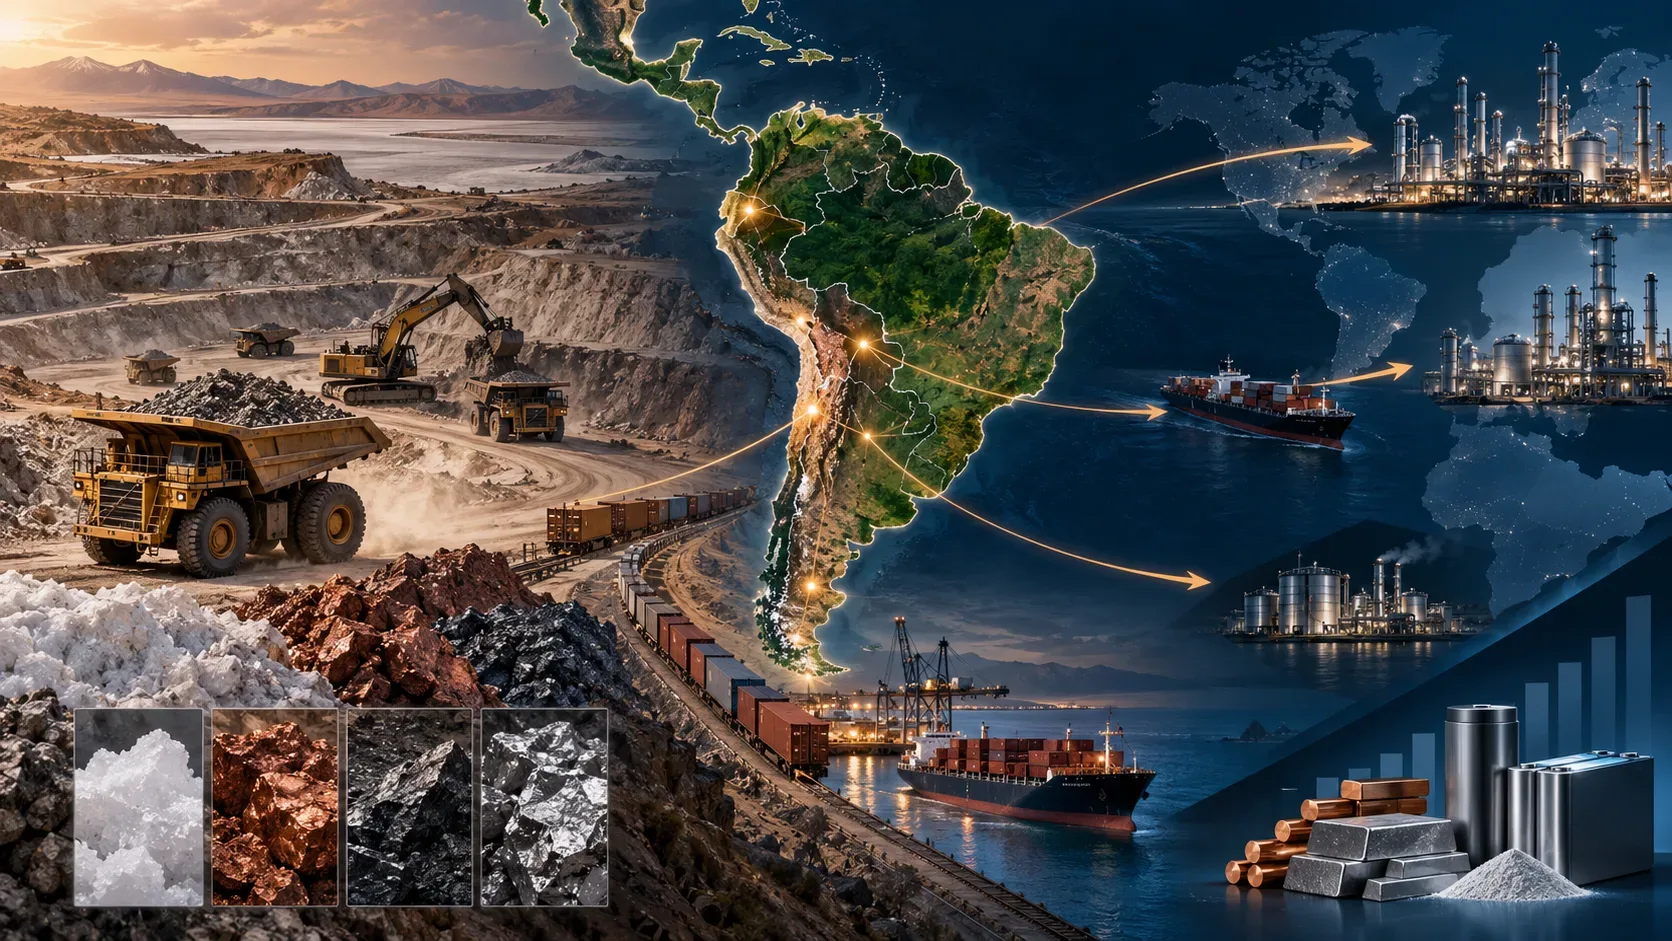
A América Latina e o Caribe já ocupam uma posição central no mapa dos minerais críticos, mas ter reservas e minas não significa, por si só, capturar a maior parcela do valor econômico da cadeia. O ponto decisivo está no meio do caminho: transformar concentrados e minérios em materiais refinados, produtos químicos de grau industrial ou de bateria e, depois, em componentes que abastecem redes elétricas, baterias, ímãs, semicondutores e outras indústrias.
O Global Critical Minerals Outlook 2026 da IEA mostra essa diferença de forma direta. Em 2025, a região refinou, em média, apenas cerca de 20% dos principais minerais energéticos que extraiu, excluindo o lítio, que já tem integração maior entre extração e processamento químico em parte da região. Isso ajuda a explicar por que uma área rica em cobre, lítio e outros minerais pode continuar exportando grande parte do valor potencial para países que dominam as etapas intermediárias e finais.
O tamanho da oportunidade: mineração forte, refino bem menor
A vantagem mineral da região é real. Segundo a IEA, América Latina e Caribe respondiam em 2025 por cerca de 40% da produção mundial de cobre em mina e por aproximadamente um quarto da oferta global de lítio, além de terem peso relevante em estanho, zinco, molibdênio, nióbio e rênio. A região também possui recursos importantes de prata, grafite e terras raras.
| Indicador | Leitura para a cadeia regional |
|---|---|
| Cobre | Cerca de 40% da produção global em mina em 2025, segundo a IEA. |
| Lítio | Aproximadamente 25% da oferta global, com produção regional projetada pela IEA para crescer quase 50% até o fim da década. |
| Refino de minerais energéticos | Em média, cerca de 20% do volume extraído na região era refinado localmente em 2025, excluindo lítio. |
| Valor econômico em 2035 | No pipeline de projetos do caso-base da IEA, a região poderia capturar cerca de US$ 185 bilhões, mas apenas um quinto viria do refino. |
| Cenário analítico de maior refino local | Se todo o lítio, níquel, cobalto, grafite e terras raras minerados e dois terços do cobre fossem refinados localmente, o benefício econômico poderia chegar a cerca de US$ 220 bilhões em 2035. |
Esses números não dizem que todo minério deva ser processado integralmente dentro do país onde é extraído. O cenário de US$ 220 bilhões é um exercício analítico da IEA, não uma previsão de que essa configuração ocorrerá. Ele serve para medir quanto valor adicional pode permanecer na região quando mais elos de processamento são competitivos localmente.
Onde o valor escapa da cadeia
A perda de valor não acontece em um único ponto. Ela pode começar quando o minério ou concentrado sai do país sem etapas adicionais de transformação e continuar quando tecnologias, equipamentos, insumos especializados e serviços de engenharia são importados. A CEPAL alerta que uma mineração com encadeamentos produtivos locais fracos pode reforçar a especialização primária e limitar emprego e valor agregado.
Também é importante lembrar que “refino” não significa a mesma coisa para todos os minerais. No cobre, a cadeia envolve concentração, fundição e refino. No lítio, a etapa relevante pode ser a conversão em carbonato ou hidróxido de alta pureza. No grafite, purificação e esferonização são críticas para aplicações em baterias. Em terras raras, separação, produção de metais e fabricação de ímãs exigem competências ainda mais especializadas. Por isso, capturar valor não é apenas instalar uma fábrica genérica: cada cadeia exige tecnologia, escala, fornecedores e clientes específicos.
Por que abrir uma refinaria é mais difícil do que abrir uma mina
Mineração e refino dependem de capacidades diferentes. Uma jazida competitiva pode justificar uma mina, mas uma planta de processamento precisa de alimentação estável por muitos anos, energia e água em condições adequadas, logística, mão de obra especializada, reagentes, equipamentos, controle de qualidade e contratos que deem previsibilidade à demanda.
- Financiamento: plantas de refino são intensivas em capital e enfrentam risco de preço, tecnologia e ramp-up. A IEA observa que, fora dos fornecedores dominantes, custos de capital e operação podem ser significativamente maiores.
- Infraestrutura: eletricidade confiável, água, portos, ferrovias, estradas e, em alguns casos, gás ou reagentes industriais são pré-condições para competir.
- Tecnologia e equipamentos: processos químicos, metalúrgicos e de alta pureza dependem de know-how acumulado, fornecedores especializados e propriedade intelectual.
- Escala e mercado: uma planta precisa de volume suficiente de matéria-prima e compradores capazes de absorver a produção por muitos anos.
- Regulação e licenciamento: incerteza regulatória aumenta o custo de capital; ao mesmo tempo, acelerar licenças sem governança ambiental e social pode destruir a legitimidade do projeto.
- Talentos: metalurgia, química, automação, manutenção, geologia, gestão de resíduos e segurança exigem formação técnica que não surge automaticamente com a descoberta de uma jazida.
O gargalo não é apenas industrial: é também ambiental, social e regulatório
Adicionar processamento dentro da região pode elevar renda, emprego qualificado e receitas fiscais, mas também concentra novas pressões sobre energia, água, emissões, resíduos e infraestrutura. A IEA inclui gestão ambiental, engajamento com comunidades e previsibilidade regulatória entre os desafios centrais para a expansão da cadeia latino-americana.
Isso muda a pergunta de política pública. O objetivo não deveria ser “refinar a qualquer custo”, e sim identificar quais etapas geram valor durável sem transferir riscos desproporcionais para territórios e comunidades. Projetos competitivos precisam incorporar padrões ambientais e sociais, transparência, consulta e mecanismos de repartição de benefícios. A declaração conjunta de bancos multilaterais de desenvolvimento de 2026 sobre cadeias de minerais críticos também enfatiza infraestrutura de qualidade, governança e padrões ambientais e sociais como parte do investimento em processamento e manufatura.
Por que a concentração global do refino aumenta a urgência
O problema da região é também uma questão de segurança econômica. O resumo executivo do Outlook 2026 mostra que a concentração do refino mundial permaneceu muito alta em 2025. China domina o refino de vários minerais energéticos, enquanto a Indonésia se tornou o principal centro de níquel. Entre 2023 e 2025, os fornecedores dominantes responderam por mais de três quartos do crescimento da oferta refinada dos principais minerais analisados.
Para a América Latina, isso cria dois incentivos. O primeiro é econômico: processar mais localmente pode reter margens, empregos e capacidade tecnológica. O segundo é estratégico: novos polos de refino podem diversificar cadeias globais excessivamente concentradas. Mas a diversificação só é resiliente quando a nova capacidade é tecnicamente competente, financeiramente sustentável e ambientalmente aceitável.
Onde a região pode capturar mais valor
A estratégia mais robusta tende a combinar vários elos, em vez de apostar apenas em grandes refinarias. Países podem desenvolver fornecedores de máquinas e serviços, laboratórios, manutenção, software industrial, logística, reciclagem, materiais intermediários e formação técnica. Em alguns minerais, o melhor salto pode ser o refino; em outros, pode ser uma etapa química específica ou um cluster de fornecedores.
A integração regional também pode reduzir barreiras de escala. A própria IEA aponta oportunidades em infraestrutura compartilhada, transferência de tecnologia, formação de competências e integração entre países. Isso é especialmente relevante quando uma planta precisa de matéria-prima de mais de um mercado, corredores logísticos comuns ou acesso a eletricidade de baixo carbono.
O que observar até 2035
O indicador mais útil não será apenas quantas toneladas a região extrai, mas quanto dessa produção avança para etapas de maior valor e com que qualidade institucional. Uma leitura prática exige acompanhar a participação regional no refino de cada mineral, novos projetos de fundição e conversão química, contratos de longo prazo, infraestrutura, formação de fornecedores, emissões, uso de água, conflitos territoriais e capacidade de reciclagem.
A conclusão é que abundância geológica e captura de valor são coisas diferentes. A América Latina pode continuar sendo indispensável para a oferta mundial de minerais críticos e, ainda assim, permanecer dependente de processamento externo. A oportunidade está em transformar parte dessa vantagem de recursos em competência industrial — escolhendo etapas nas quais haja escala, energia, tecnologia, financiamento e licença social para competir, sem tratar industrialização e sustentabilidade como objetivos opostos.