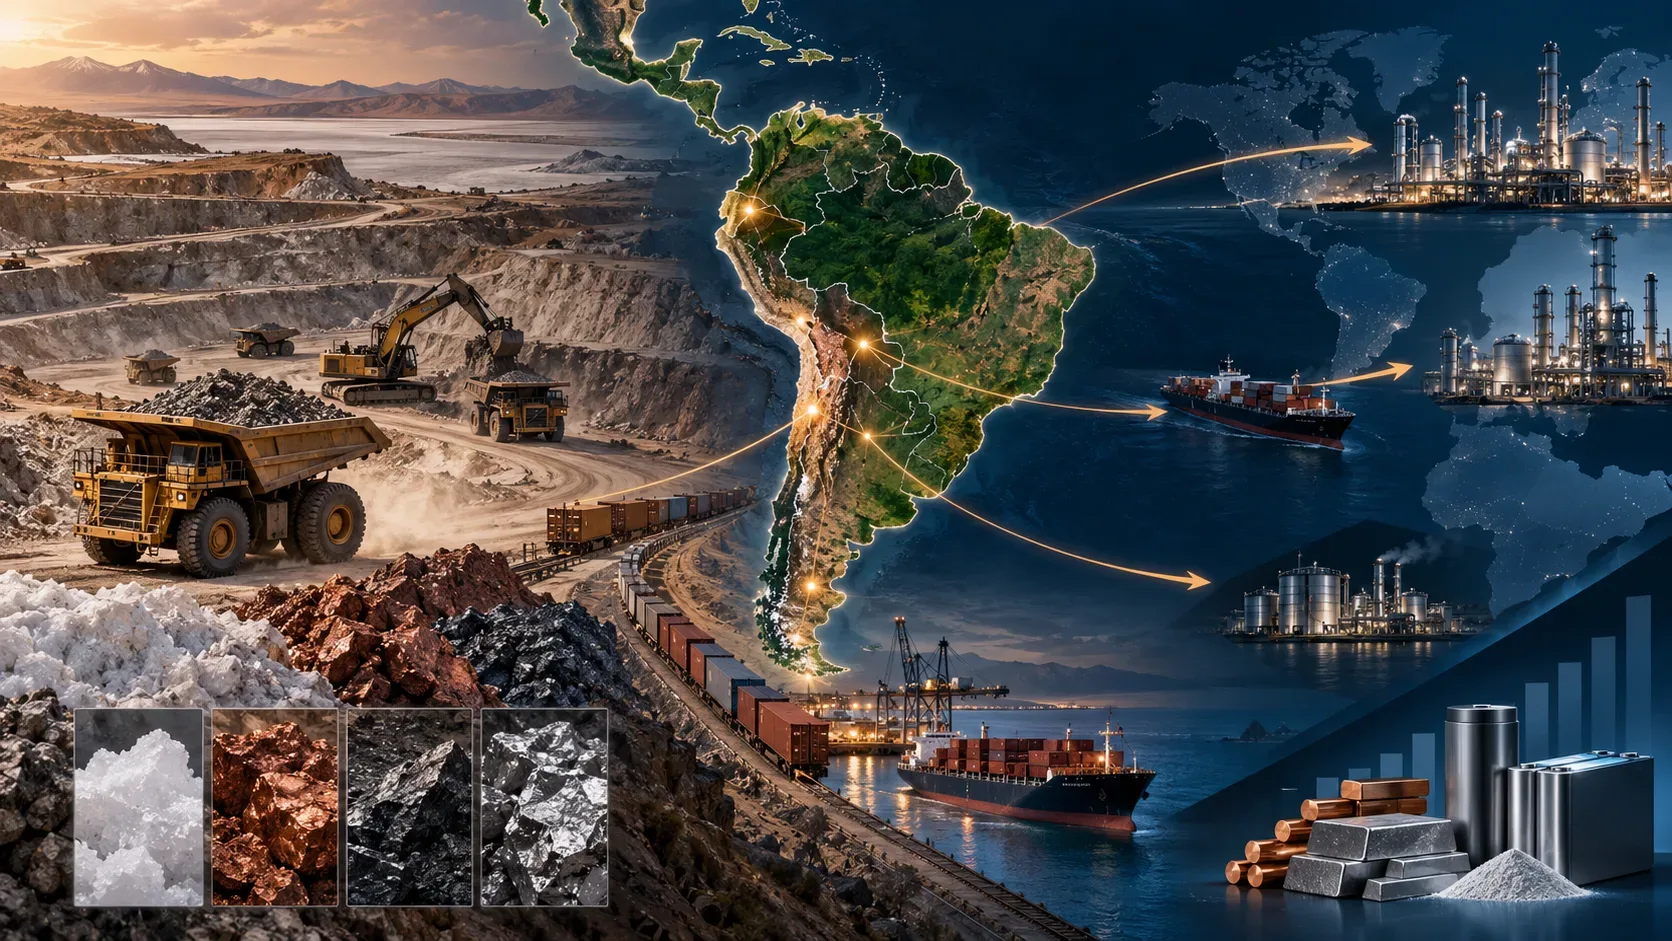
América Latina y el Caribe ya ocupan una posición central en el mapa de los minerales críticos, pero tener reservas y minas no significa, por sí solo, capturar la mayor parte del valor económico de la cadena. El punto decisivo está en el medio: transformar minerales y concentrados en materiales refinados y productos químicos de grado industrial o de batería, y luego en componentes utilizados en redes eléctricas, baterías, imanes, semiconductores y otras industrias.
El Global Critical Minerals Outlook 2026 de la IEA muestra esta brecha con claridad. En 2025, la región refinó, en promedio, solo alrededor del 20% de los principales minerales energéticos que extrajo, excluyendo el litio, donde partes de la región ya presentan una mayor integración entre extracción y procesamiento químico. Esto ayuda a explicar por qué una zona rica en cobre, litio y otros minerales puede seguir exportando una gran parte de su valor potencial hacia países que dominan las etapas intermedias y finales.
El tamaño de la oportunidad: minería fuerte, mucho menos refinación
La ventaja mineral de la región es real. Según la IEA, América Latina y el Caribe representaron en 2025 cerca del 40% de la producción mundial de cobre de mina y aproximadamente una cuarta parte de la oferta global de litio, además de tener un papel importante en estaño, zinc, molibdeno, niobio y renio. La región también posee recursos significativos de plata, grafito y tierras raras.
| Indicador | Qué significa para la cadena regional |
|---|---|
| Cobre | Cerca del 40% de la producción mundial de mina en 2025, según la IEA. |
| Litio | Aproximadamente el 25% de la oferta global, con una producción regional que la IEA proyecta crecerá casi un 50% hacia el final de la década. |
| Refinación de minerales energéticos | En promedio, alrededor del 20% del volumen extraído en la región se refinaba localmente en 2025, excluyendo el litio. |
| Valor económico en 2035 | En la cartera de proyectos del caso base de la IEA, la región podría capturar unos USD 185.000 millones, pero solo una quinta parte provendría de la refinación. |
| Caso analítico con mayor refinación local | Si todo el litio, níquel, cobalto, grafito y tierras raras extraídos y dos tercios del cobre se refinaran localmente, el beneficio económico podría alcanzar unos USD 220.000 millones en 2035. |
Estas cifras no significan que todos los minerales deban procesarse por completo en el país donde se extraen. El caso de USD 220.000 millones es un ejercicio analítico de la IEA, no una previsión de que esa configuración vaya a ocurrir. Su objetivo es mostrar cuánto valor adicional podría permanecer en la región cuando más etapas de procesamiento sean competitivas localmente.
Dónde se escapa el valor de la cadena
La pérdida de valor no ocurre en un solo punto. Puede comenzar cuando el mineral o concentrado sale de un país sin una transformación adicional y continuar cuando se importan tecnología, equipos, insumos especializados y servicios de ingeniería. La CEPAL advierte que una minería con encadenamientos productivos locales débiles puede reforzar la especialización primaria y limitar el empleo y el valor agregado.
También es importante recordar que “refinación” no significa lo mismo para todos los minerales. En el cobre, la cadena incluye concentración, fundición y refinación. En el litio, la etapa relevante puede ser la conversión en carbonato o hidróxido de alta pureza. En el grafito, la purificación y la esferonización son críticas para las aplicaciones en baterías. En tierras raras, la separación, la producción de metales y la fabricación de imanes exigen capacidades aún más especializadas. Por eso, capturar valor no consiste simplemente en construir una fábrica genérica: cada cadena necesita tecnología, escala, proveedores y clientes específicos.
Por qué abrir una refinería es más difícil que abrir una mina
La minería y la refinación dependen de capacidades diferentes. Un yacimiento competitivo puede justificar una mina, pero una planta de procesamiento necesita un suministro estable de materia prima durante muchos años, energía y agua adecuadas, logística, mano de obra especializada, reactivos, equipos, control de calidad y contratos que den previsibilidad a la demanda.
- Financiación: las plantas de refinación son intensivas en capital y afrontan riesgos de precio, tecnología y puesta en marcha. La IEA señala que, fuera de los proveedores dominantes, los costos de capital y operación pueden ser considerablemente más altos.
- Infraestructura: electricidad confiable, agua, puertos, ferrocarriles, carreteras y, en algunos casos, gas o reactivos industriales son condiciones previas para competir.
- Tecnología y equipos: los procesos químicos, metalúrgicos y de alta pureza dependen de conocimiento acumulado, proveedores especializados y propiedad intelectual.
- Escala y mercado: una planta necesita suficiente materia prima y compradores capaces de absorber su producción durante muchos años.
- Regulación y permisos: la incertidumbre regulatoria eleva el costo de capital; al mismo tiempo, acelerar permisos sin gobernanza ambiental y social puede debilitar la legitimidad del proyecto.
- Talento: metalurgia, química, automatización, mantenimiento, geología, gestión de residuos y seguridad requieren formación técnica que no aparece automáticamente cuando se descubre un yacimiento.
El cuello de botella no es solo industrial: también es ambiental, social y regulatorio
Agregar capacidad de procesamiento dentro de la región puede aumentar ingresos, empleo calificado y recaudación fiscal, pero también puede sumar presión sobre energía, agua, emisiones, residuos e infraestructura. La IEA incluye la gestión ambiental, la relación con las comunidades y la previsibilidad regulatoria entre los desafíos centrales para ampliar la cadena de valor latinoamericana.
Esto cambia la pregunta de política pública. El objetivo no debería ser “refinar a cualquier costo”, sino identificar qué etapas crean valor duradero sin trasladar riesgos desproporcionados a territorios y comunidades. Los proyectos competitivos necesitan estándares ambientales y sociales, transparencia, consulta y mecanismos para compartir beneficios. La declaración conjunta de bancos multilaterales de desarrollo de 2026 sobre cadenas de minerales críticos también destaca la infraestructura de calidad, la gobernanza y los estándares ambientales y sociales como parte de la inversión en procesamiento y manufactura.
Por qué la concentración mundial de la refinación aumenta la urgencia
El desafío de la región también es una cuestión de seguridad económica. El resumen ejecutivo del Outlook 2026 muestra que la refinación mundial siguió muy concentrada en 2025. China domina la refinación de varios minerales energéticos, mientras Indonesia se ha convertido en el principal centro de níquel. Entre 2023 y 2025, los proveedores dominantes representaron más de tres cuartas partes del crecimiento de la oferta refinada de los principales minerales analizados.
Para América Latina, esto crea dos incentivos. El primero es económico: procesar más localmente puede retener márgenes, empleos y capacidad tecnológica. El segundo es estratégico: nuevos polos de refinación pueden diversificar cadenas globales demasiado concentradas. Pero la diversificación solo es resiliente cuando la nueva capacidad es técnicamente competente, financieramente sostenible y ambientalmente aceptable.
Dónde puede la región capturar más valor
La estrategia más sólida probablemente combine varios eslabones en lugar de apostar únicamente por grandes refinerías. Los países pueden desarrollar proveedores de maquinaria y servicios, laboratorios, mantenimiento, software industrial, logística, reciclaje, materiales intermedios y formación técnica. En algunos minerales, el mejor salto puede ser la refinación; en otros, una etapa química específica o un clúster de proveedores.
La integración regional también puede reducir barreras de escala. La propia IEA señala oportunidades en infraestructura compartida, transferencia tecnológica, desarrollo de capacidades e integración entre países. Esto es especialmente relevante cuando una planta necesita materia prima de más de un mercado, corredores logísticos comunes o acceso a electricidad de bajas emisiones.
Qué observar hasta 2035
El indicador más útil no será solo cuántas toneladas extrae la región, sino cuánto de esa producción avanza hacia etapas de mayor valor y con qué calidad institucional. Una lectura práctica exige seguir la participación regional en la refinación de cada mineral, nuevos proyectos de fundición y conversión química, contratos de largo plazo, infraestructura, desarrollo de proveedores, emisiones, uso de agua, conflictos territoriales y capacidad de reciclaje.
La conclusión es que abundancia geológica y captura de valor son cosas diferentes. América Latina puede seguir siendo indispensable para la oferta mundial de minerales críticos y, al mismo tiempo, depender del procesamiento en el exterior. La oportunidad consiste en convertir parte de la ventaja de recursos en capacidad industrial — eligiendo etapas en las que escala, energía, tecnología, financiación y licencia social permitan competir, sin tratar industrialización y sostenibilidad como objetivos opuestos.