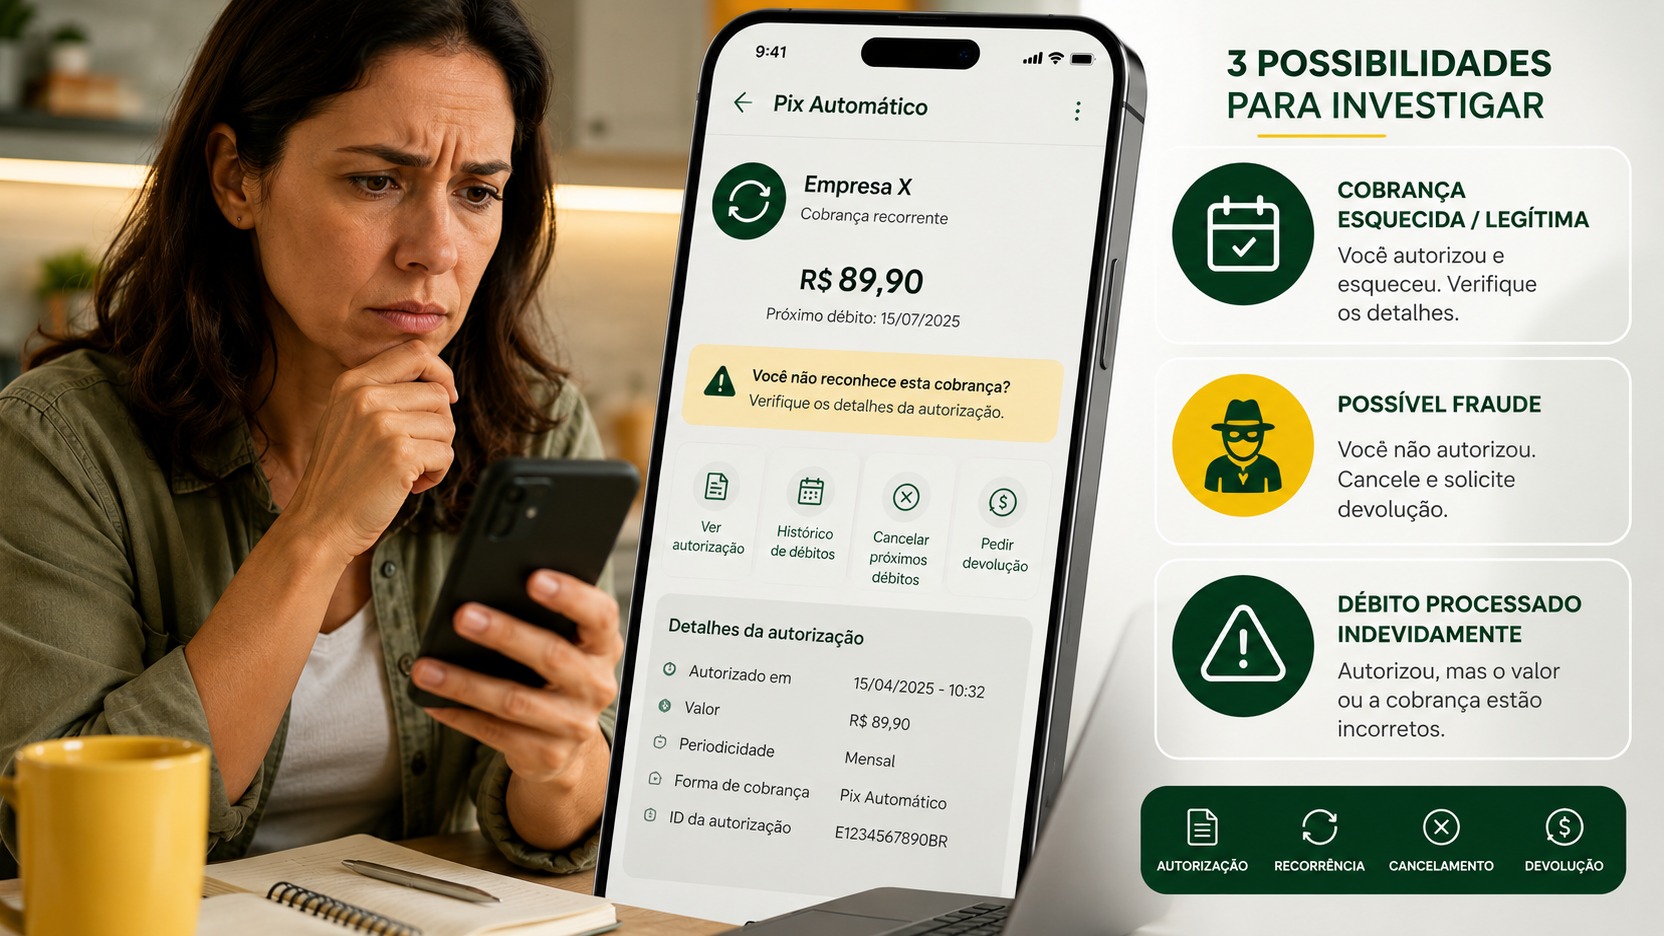
Um débito de Pix Automático que você não reconhece não deve ser tratado como fraude antes de olhar a autorização. No desenho do Banco Central, a instituição que mantém sua conta só deve agendar e liquidar a cobrança quando ela estiver compatível com uma autorização vigente. Depois que o dinheiro já saiu, o diagnóstico importa porque o caminho de devolução muda.
Na prática, há três cenários principais: você autorizou e esqueceu; houve fraude; ou o pagamento foi processado pelo banco pagador sem uma autorização válida, depois de um cancelamento ou em desacordo com os parâmetros autorizados. O primeiro passo é descobrir em qual deles o seu caso se encaixa.
Primeiro, abra a autorização antes de contestar
O Banco Central exige que o ambiente de Pix Automático do aplicativo permita consultar e gerenciar autorizações pendentes, autorizações ativas, pagamentos agendados e o histórico de autorizações. O nome exato dos botões pode variar entre instituições, mas essas funções devem existir no app da conta pagadora.
Abra a autorização ligada ao débito e compare as informações com o que foi cobrado. Procure o nome e o CNPJ do recebedor, o objeto ou identificador da cobrança, a periodicidade, a vigência, a data prevista do primeiro pagamento e, quando aplicável, o valor fixo ou o valor máximo definido por você. Depois, confira o histórico e os pagamentos agendados para saber se ainda há novas cobranças previstas.
Se o nome exibido no extrato não for familiar, compare o CNPJ e o objeto da cobrança com contratos, faturas, e-mails ou recibos que você já tenha. O objetivo não é provar fraude pelo nome que apareceu na tela, mas reconstruir de onde veio a autorização.
A autorização pode ter surgido junto de um Pix comum
Uma fonte de confusão é a forma de adesão. Em uma das jornadas previstas pelo Banco Central, um QR Code reúne o primeiro pagamento imediato e a autorização para cobranças recorrentes futuras. O primeiro pagamento aparece como um Pix normal no extrato, enquanto a autorização do Pix Automático passa a valer para as cobranças seguintes. Nessa jornada, a tela de confirmação deve deixar claro, inclusive com confirmação específica, que haverá pagamentos recorrentes futuros.
Em outra jornada, a pessoa paga ou agenda uma cobrança e só depois recebe a oferta para ativar o Pix Automático. Por isso, o histórico de autorizações é mais confiável para reconstruir o que aconteceu do que tentar lembrar apenas do primeiro débito.
Os três cenários e o caminho de devolução
Cenário 1: a autorização existe e a cobrança bate com o que foi autorizado
Se você encontra uma autorização ativa ou histórica e os dados da cobrança correspondem ao recebedor, à periodicidade e aos limites que foram autorizados, pode ser uma cobrança legítima que foi esquecida. Nesse caso, cancelar a autorização interrompe a recorrência para o futuro, mas não transforma automaticamente um pagamento já liquidado em fraude nem desfaz o débito anterior.
Se você não deseja mais o serviço, cancele a autorização para evitar novas cobranças e trate com a empresa recebedora eventual cancelamento contratual ou pedido de estorno. O Mecanismo Especial de Devolução não foi criado para resolver simples desacordo comercial ou arrependimento de uma cobrança que estava corretamente autorizada.
Cenário 2: há indícios de fraude
Se você não reconhece a autorização, não reconhece o recebedor e há sinais de que terceiros obtiveram ou usaram seus dados para criar a cobrança, o caminho é contestar a transação junto ao seu banco como possível fraude e solicitar a devolução pelo Mecanismo Especial de Devolução, o MED.
O Banco Central informa que o pedido de devolução via MED pode ser feito em até 80 dias contados da data do Pix. No caso de fraude em Pix Automático, a análise envolve as instituições participantes e a devolução depende das regras do MED e da existência de recursos que possam ser recuperados. O processo completo pode levar até 11 dias. Portanto, o prazo de 11 dias não é uma promessa de reembolso integral: é o prazo máximo informado para o fluxo, sujeito às condições do mecanismo.
Ao comunicar fraude, faça isso pelo canal de contestação do próprio banco o quanto antes. O Banco Central também recomenda registrar boletim de ocorrência quando a pessoa foi vítima de golpe ou crime, especialmente quando houver engenharia social, invasão de conta ou uso indevido de credenciais.
Cenário 3: o banco pagador processou um Pix Automático que não deveria ter saído
Esse é o ponto que mais costuma ser confundido com fraude. O regulamento do Pix Automático prevê um tratamento específico quando o problema está no processamento da instituição que mantém a conta pagadora.
Entram nesse grupo situações como inexistência de autorização vigente, cobrança incompatível com os parâmetros da autorização ou falha operacional do banco pagador, por exemplo quando uma ordem é enviada apesar de um cancelamento que já deveria impedir o débito. Nessas hipóteses, a
instituição pagadora deve devolver o valor total ao cliente usando recursos próprios em até 24 horas após o pedido de devolução.
A diferença prática é grande. Na fraude, a recuperação depende do fluxo do MED e das condições de rastreamento e bloqueio dos recursos. No erro específico do banco pagador em Pix Automático, o reembolso de até 24 horas não depende de haver saldo disponível na conta do recebedor; o banco pagador pode depois buscar o próprio ressarcimento no sistema.
Como cancelar os próximos débitos
Se você quer encerrar toda a recorrência, procure a autorização ativa no menu Pix Automático e cancele a autorização. Para o usuário pagador, o cancelamento é imediato e encerra a recorrência associada, impedindo novas instruções de cobrança. Os pagamentos já agendados para datas futuras também devem ser cancelados, com uma exceção importante: um débito programado para o próprio dia do cancelamento pode ser mantido.
Isso significa que cancelar hoje não garante que uma cobrança prevista para hoje deixará de ocorrer. Se ainda houver um pagamento específico agendado para outro dia, o usuário também pode cancelá-lo diretamente no ambiente do Pix Automático até as 23h59 do dia anterior à liquidação.
Por segurança, depois de cancelar, confira novamente a lista de autorizações ativas e a tela de pagamentos agendados. Guarde o comprovante ou a captura da confirmação de cancelamento, principalmente se já havia uma cobrança futura visível.
O que registrar antes de falar com o banco
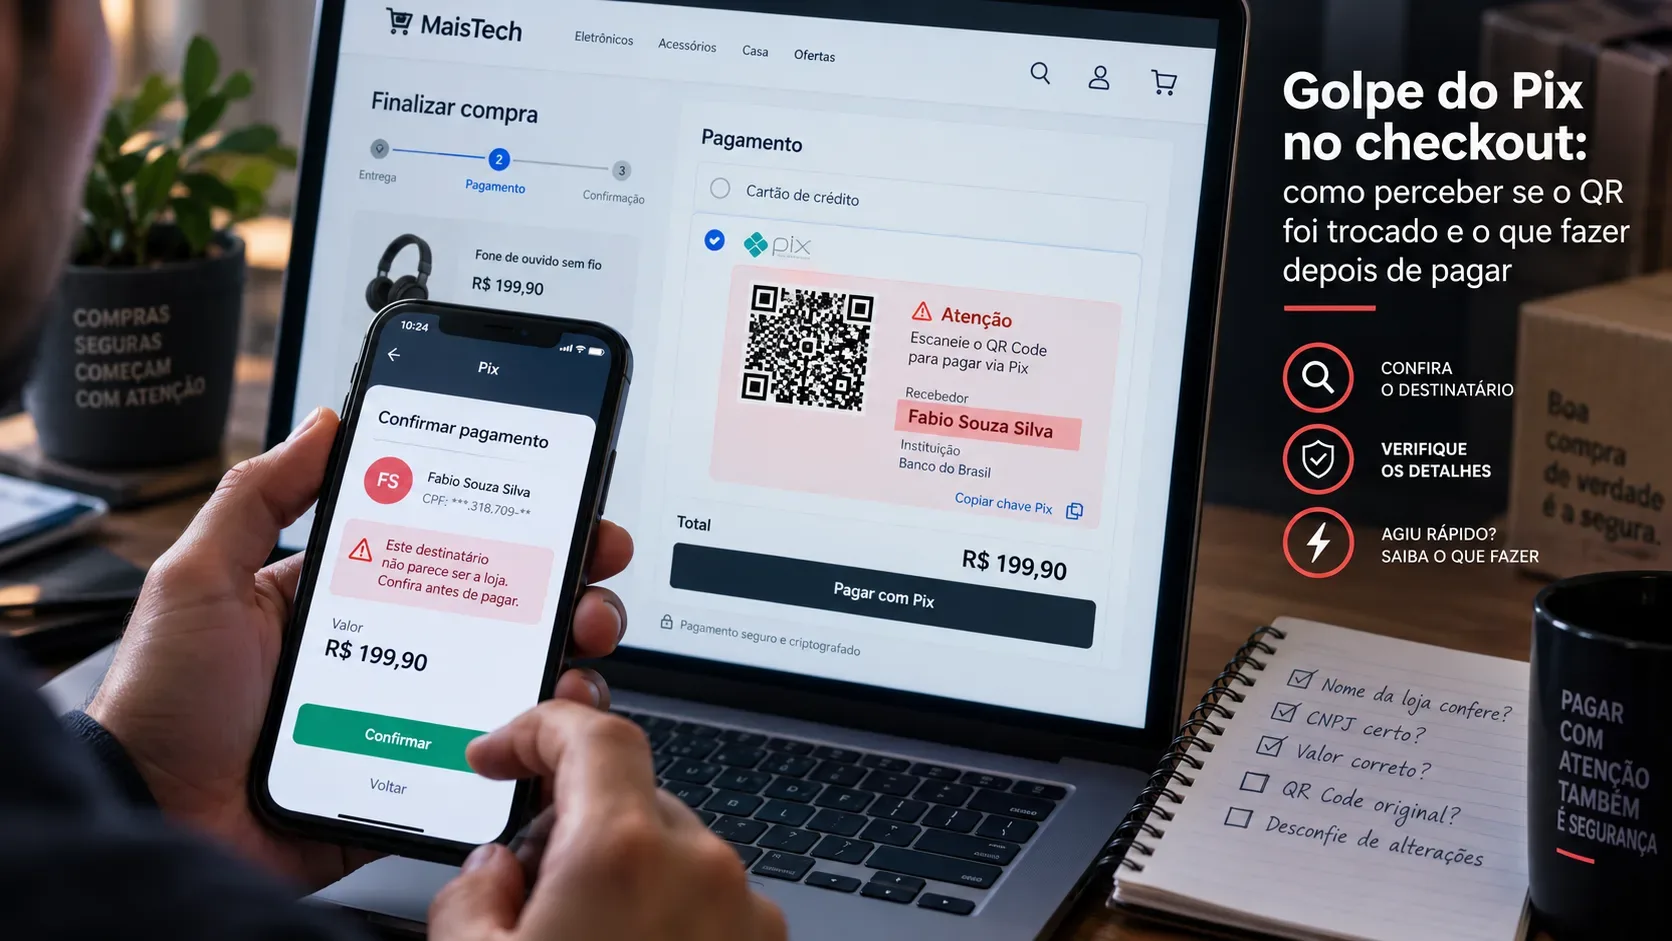
Antes da contestação, reúna o comprovante do Pix Automático já liquidado, a tela da autorização ativa ou do histórico de autorizações, o nome e o CNPJ do recebedor, a data, o horário e o valor do débito, o identificador da autorização ou recorrência quando o app mostrar essa informação, os pagamentos ainda agendados e a confirmação de eventual cancelamento.
Esses dados ajudam a transformar a frase genérica “não reconheço essa cobrança” em uma descrição objetiva do problema. Se não existe autorização vigente, diga isso. Se a autorização foi cancelada antes do débito, informe a data e o horário do cancelamento. Se o valor ou o recebedor divergem do que estava autorizado, mostre a diferença.
No atendimento, peça e guarde o número de protocolo. Também vale perguntar qual enquadramento a instituição está usando para a devolução: fundada suspeita de fraude, tratada pelo MED, ou erro do prestador de serviços de pagamento do usuário pagador no Pix Automático. A distinção determina o fluxo e o prazo esperado.
Quando o prazo é de 24 horas e quando pode chegar a 11 dias
O prazo de até 24 horas vale para os casos específicos de erro do banco pagador no Pix Automático, como débito sem autorização vigente, cobrança em desacordo com a autorização ou falha operacional que permitiu uma ordem indevida. A contagem começa após a solicitação de devolução feita pelo usuário.
O prazo que pode chegar a 11 dias está ligado ao tratamento de fraude pelo MED. Nesse caminho, o dinheiro pode ser bloqueado e rastreado conforme as regras do mecanismo, mas a devolução depende do resultado da análise e dos recursos recuperáveis. São fluxos diferentes; por isso, não é
correto aplicar o prazo de 24 horas a qualquer Pix Automático não reconhecido nem aceitar automaticamente que todo caso seja tratado como fraude.
Também não deixe o pedido para depois. O Banco Central informa prazo de até 80 dias da data da transação para solicitar devolução via MED.
Se o banco não resolver ou classificar o caso de forma errada
Se as próprias telas do aplicativo mostram que não havia autorização vigente, que a autorização tinha sido cancelada ou que a cobrança violou os parâmetros autorizados, apresente esse material e peça reavaliação do enquadramento. A regra específica de Pix Automático para erro do banco pagador é diferente do fluxo de fraude.
Se a resposta continuar insatisfatória, use os canais formais da instituição, incluindo SAC e ouvidoria quando cabível. O Banco Central orienta que situações não resolvidas também podem ser levadas aos canais de reclamação do BC e, conforme a natureza do problema, ao Procon ou ao Poder Judiciário. Esses canais não substituem a contestação inicial no banco, que deve ser feita o mais cedo possível.
A resposta curta para quem viu o dinheiro sair
Abra primeiro o menu Pix Automático e confira a autorização, o histórico e os pagamentos agendados. Se a autorização for legítima e a cobrança estiver correta, cancele a recorrência para o futuro e trate eventual estorno com o recebedor. Se houver fraude, conteste pelo banco e acione o MED. Se o débito saiu sem autorização vigente, após cancelamento ou em desacordo com os parâmetros autorizados, peça que o banco trate o caso como erro do pagador no Pix Automático, hipótese em que o Banco Central prevê reembolso total em até 24 horas após a solicitação.
As regras descritas aqui consideram a documentação do Banco Central para o Pix Automático atualizada em agosto de 2026. Como telas e nomes de menus podem variar entre bancos, procure as funções equivalentes de autorizações, pagamentos agendados, histórico e contestação dentro da área Pix Automático do seu aplicativo.