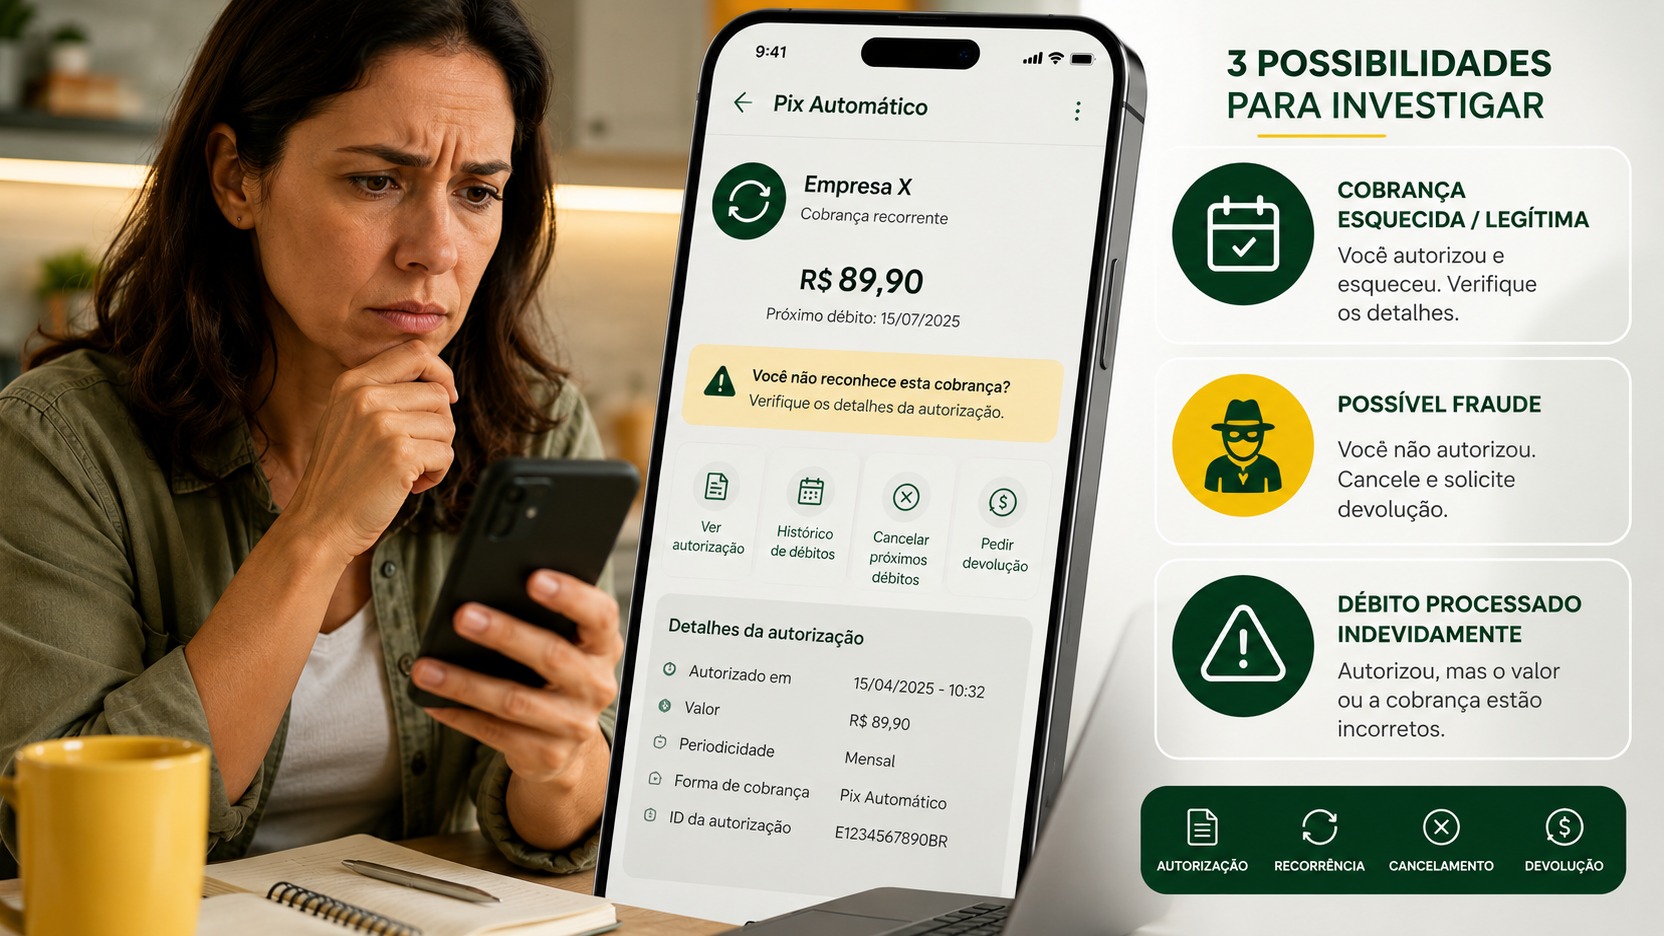
Un débito de Pix Automático que usted no reconoce no debe tratarse como fraude antes de revisar la autorización. En el diseño del Banco Central de Brasil, la institución que mantiene su cuenta solo debe programar y liquidar el cobro cuando sea compatible con una autorización vigente. Después de que el dinero ya salió, el diagnóstico importa porque cambia la vía de devolución.
En la práctica, hay tres escenarios principales: usted autorizó el cobro y lo olvidó; hubo fraude; o el pago fue procesado por el banco pagador sin una autorización válida, después de una cancelación o en desacuerdo con los parámetros autorizados. El primer paso es descubrir en cuál de ellos encaja su caso.
Primero, abra la autorización antes de impugnar el cobro
El Banco Central de Brasil exige que el entorno de Pix Automático de la aplicación permita consultar y gestionar autorizaciones pendientes, autorizaciones activas, pagos programados y el historial de autorizaciones. El nombre exacto de los botones puede variar entre instituciones, pero esas funciones deben existir en la aplicación de la cuenta pagadora.
Abra la autorización vinculada al débito y compare la información con lo que se cobró. Busque el nombre y el CNPJ del receptor, el objeto o identificador del cobro, la periodicidad, la vigencia, la fecha prevista del primer pago y, cuando corresponda, el valor fijo o el valor máximo definido por usted. Después, revise el historial y los pagos programados para saber si todavía hay nuevos cobros previstos.
Si el nombre mostrado en el extracto no le resulta familiar, compare el CNPJ y el objeto del cobro con contratos, facturas, correos electrónicos o recibos que ya tenga. El objetivo no es probar fraude por el nombre que apareció en la pantalla, sino reconstruir de dónde surgió la autorización.
La autorización puede haber surgido junto con un Pix común
Una fuente de confusión es la forma de adhesión. En una de las experiencias previstas por el Banco Central de Brasil, un código QR reúne el primer pago inmediato y la autorización para futuros cobros recurrentes. El primer pago aparece como un Pix normal en el extracto, mientras que la autorización de Pix Automático pasa a valer para los cobros siguientes. En esa experiencia, la pantalla de confirmación debe dejar claro, incluso mediante una confirmación específica, que habrá pagos recurrentes futuros.
En otra experiencia, la persona paga o programa un cobro y solo después recibe la oferta para activar Pix Automático. Por eso, el historial de autorizaciones es más confiable para reconstruir lo ocurrido que intentar recordar únicamente el primer débito.
Los tres escenarios y la vía de devolución
Escenario 1: la autorización existe y el cobro coincide con lo autorizado
Si encuentra una autorización activa o histórica y los datos del cobro corresponden al receptor, a la periodicidad y a los límites que fueron autorizados, puede tratarse de un cobro legítimo que usted olvidó. En ese caso, cancelar la autorización interrumpe la recurrencia hacia el futuro, pero no convierte automáticamente en fraude un pago ya liquidado ni revierte el débito anterior.
Si ya no desea el servicio, cancele la autorización para evitar nuevos cobros y trate con la empresa receptora cualquier cancelación contractual o solicitud de reembolso. El Mecanismo Especial de Devolução, conocido por la sigla MED, no fue creado para resolver un simple desacuerdo comercial o el arrepentimiento por un cobro que estaba correctamente autorizado.
Escenario 2: hay indicios de fraude
Si no reconoce la autorización, no reconoce al receptor y hay señales de que terceros obtuvieron o utilizaron sus datos para crear el cobro, impugne la transacción ante su banco como posible fraude y solicite la devolución mediante el Mecanismo Especial de Devolução (MED).
El Banco Central de Brasil informa que la solicitud de devolución por MED puede hacerse dentro de los 80 días contados desde la fecha del Pix. En caso de fraude en Pix Automático, el análisis involucra a las instituciones participantes y la devolución depende de las reglas del MED y de la existencia de recursos que puedan recuperarse. El proceso completo puede tardar hasta 11 días. Por lo tanto, el plazo de 11 días no es una promesa de reembolso íntegro: es el plazo máximo informado para el flujo, sujeto a las condiciones del mecanismo.
Al comunicar un fraude, hágalo por el canal de impugnación del propio banco lo antes posible. El Banco Central de Brasil también recomienda registrar una denuncia policial cuando la persona haya sido víctima de una estafa o delito, especialmente cuando exista ingeniería social, invasión de cuenta o uso indebido de credenciales.
Escenario 3: el banco pagador procesó un Pix Automático que no debería haber salido
Este es el punto que más suele confundirse con fraude. El reglamento de Pix Automático prevé un tratamiento específico cuando el problema está en el procesamiento de la institución que mantiene la cuenta pagadora.
En este grupo entran situaciones como inexistencia de autorización vigente, cobro incompatible con los parámetros de la autorización o falla operativa del banco pagador, por ejemplo cuando se envía una orden a pesar de una cancelación que ya debería haber impedido el débito. En esas hipótesis, la institución pagadora debe devolver el valor total al cliente con recursos propios dentro de las 24 horas posteriores a la solicitud de devolución.
La diferencia práctica es grande. En el fraude, la recuperación depende del flujo del MED y de las condiciones de rastreo y bloqueo de los recursos. En el error específico del banco pagador en Pix
Automático, el reembolso dentro de 24 horas no depende de que haya saldo disponible en la cuenta del receptor; el banco pagador puede después buscar su propio resarcimiento en el sistema.
Cómo cancelar los próximos débitos
Si desea terminar toda la recurrencia, busque la autorización activa en el menú Pix Automático y cancele la autorización. Para el usuario pagador, la cancelación es inmediata y pone fin a la recurrencia asociada, impidiendo nuevas instrucciones de cobro. Los pagos ya programados para fechas futuras también deben cancelarse, con una excepción importante: un débito programado para el mismo día de la cancelación puede mantenerse.
Esto significa que cancelar hoy no garantiza que un cobro previsto para hoy deje de ocurrir. Si todavía existe un pago específico programado para otro día, el usuario también puede cancelarlo directamente en el entorno de Pix Automático hasta las 23:59 del día anterior a la liquidación.
Por seguridad, después de cancelar, revise nuevamente la lista de autorizaciones activas y la pantalla de pagos programados. Guarde el comprobante o una captura de la confirmación de cancelación, especialmente si ya había un cobro futuro visible.
Qué registrar antes de hablar con el banco
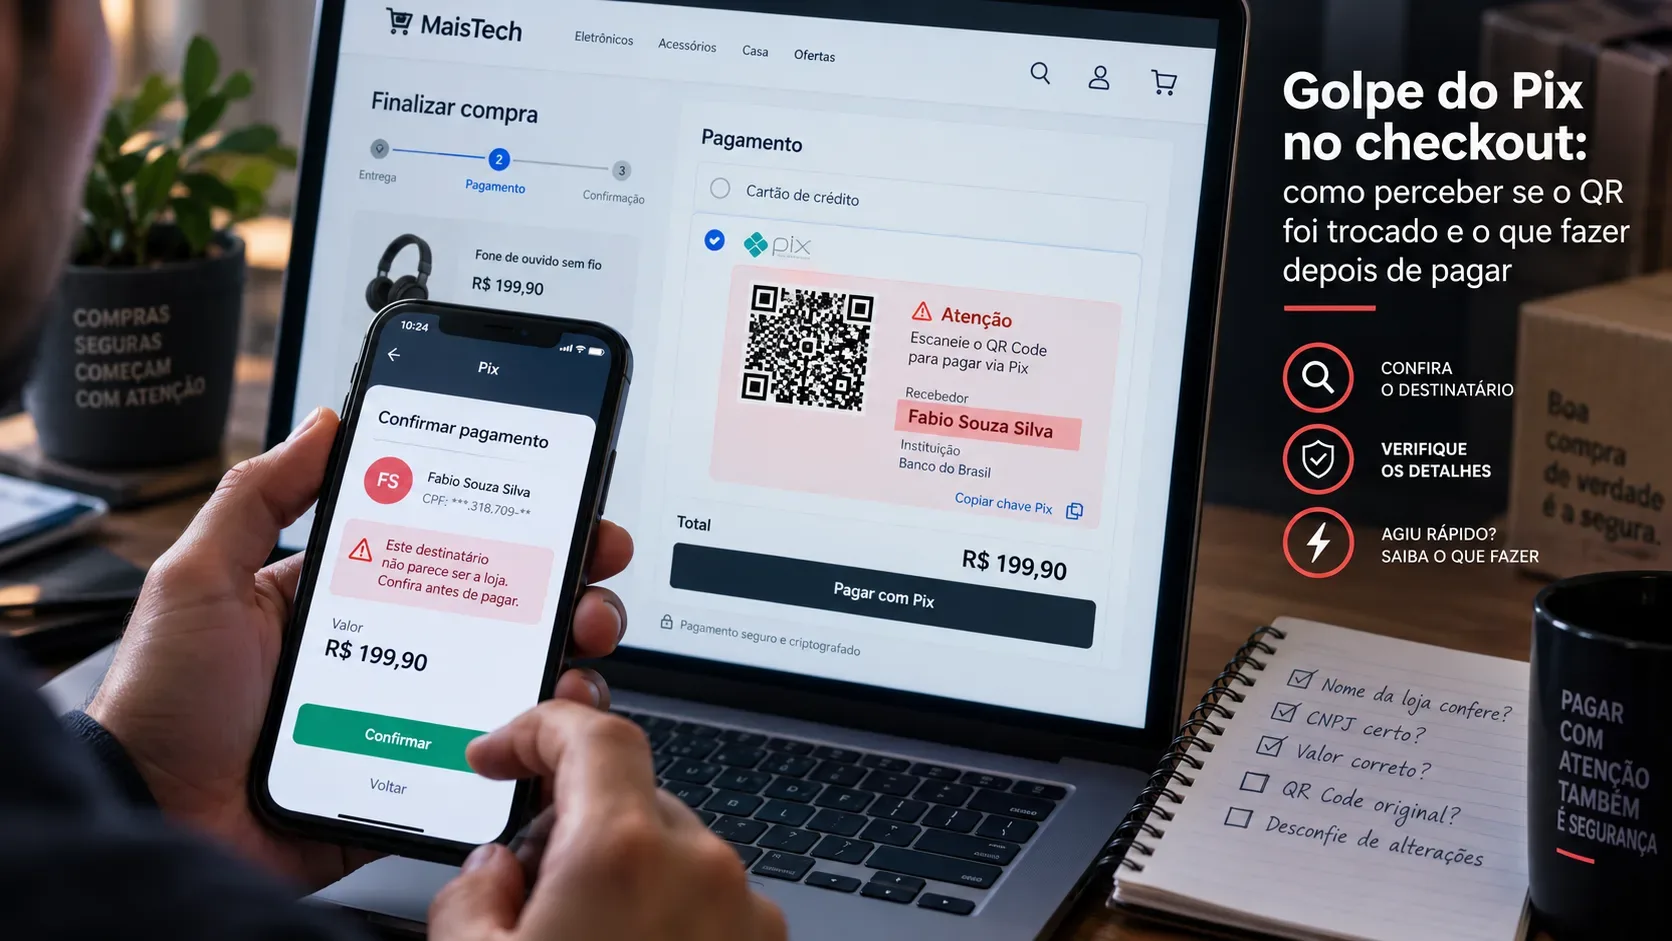
Antes de la impugnación, reúna el comprobante del Pix Automático ya liquidado, la pantalla de la autorización activa o del historial de autorizaciones, el nombre y el CNPJ del receptor, la fecha, la hora y el valor del débito, el identificador de la autorización o recurrencia cuando la aplicación muestre esa información, los pagos que aún estén programados y la confirmación de una eventual cancelación.
Estos datos ayudan a convertir la frase genérica 'no reconozco este cobro' en una descripción objetiva del problema. Si no existe una autorización vigente, dígalo. Si la autorización fue cancelada antes del débito, informe la fecha y la hora de la cancelación. Si el valor o el receptor difieren de lo que estaba autorizado, muestre la diferencia.
Durante la atención, solicite y guarde el número de protocolo. También conviene preguntar qué clasificación está usando la institución para la devolución: sospecha fundada de fraude, tratada por el MED, o error del prestador de servicios de pago del usuario pagador en Pix Automático. La distinción determina el flujo y el plazo esperado.
Cuándo el plazo es de 24 horas y cuándo puede llegar a 11 días
El plazo de hasta 24 horas se aplica a los casos específicos de error del banco pagador en Pix Automático, como débito sin autorización vigente, cobro en desacuerdo con la autorización o falla operativa que permitió una orden indebida. El plazo empieza a contar después de la solicitud de devolución realizada por el usuario.
El plazo que puede llegar a 11 días está vinculado al tratamiento de fraude por el MED. En esa vía, el dinero puede bloquearse y rastrearse conforme a las reglas del mecanismo, pero la devolución depende del resultado del análisis y de los recursos recuperables. Son flujos diferentes; por eso, no es correcto aplicar el plazo de 24 horas a cualquier Pix Automático no reconocido ni aceptar automáticamente que todo caso sea tratado como fraude.
Tampoco deje la solicitud para después. El Banco Central de Brasil informa un plazo de hasta 80 días desde la fecha de la transacción para solicitar devolución por MED.
Si el banco no resuelve o clasifica el caso de forma incorrecta
Si las propias pantallas de la aplicación muestran que no había una autorización vigente, que la autorización había sido cancelada o que el cobro violó los parámetros autorizados, presente ese material y pida una revisión de la clasificación. La regla específica de Pix Automático para un error del banco pagador es diferente del flujo de fraude.
Si la respuesta sigue siendo insatisfactoria, use los canales formales de la institución, incluidos el servicio de atención al cliente y la defensoría u ombudsman cuando corresponda. El Banco Central de Brasil orienta que las situaciones no resueltas también pueden llevarse a los canales de reclamación del BC y, según la naturaleza del problema, al Procon o al Poder Judicial. Estos canales no sustituyen la impugnación inicial ante el banco, que debe realizarse lo antes posible.
La respuesta corta para quien vio salir el dinero
Abra primero el menú Pix Automático y revise la autorización, el historial y los pagos programados. Si la autorización es legítima y el cobro es correcto, cancele la recurrencia para el futuro y trate cualquier reembolso con el receptor. Si hay fraude, impugne la operación ante el banco y active el MED. Si el débito salió sin una autorización vigente, después de una cancelación o en desacuerdo con los parámetros autorizados, pida que el banco trate el caso como un error del pagador en Pix Automático, hipótesis en la que el Banco Central de Brasil prevé un reembolso total dentro de las 24 horas posteriores a la solicitud.
Las reglas descritas aquí consideran la documentación del Banco Central de Brasil para Pix Automático actualizada en agosto de 2026. Como las pantallas y los nombres de los menús pueden variar entre bancos, busque las funciones equivalentes de autorizaciones, pagos programados, historial e impugnación dentro del área Pix Automático de su aplicación.