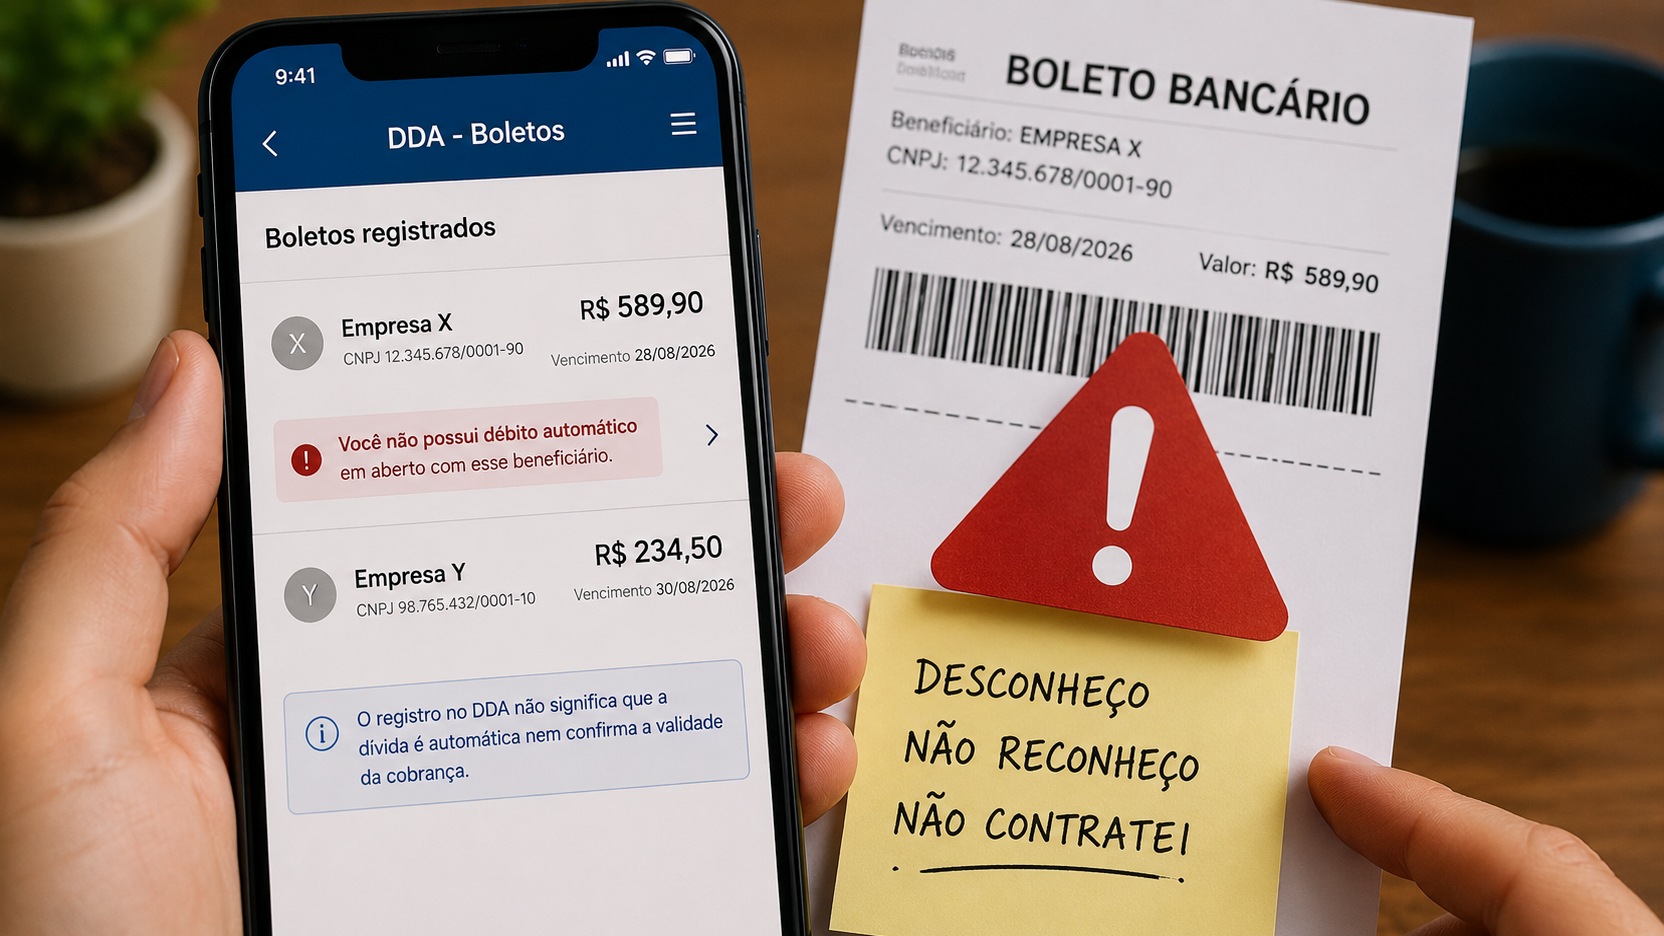
Se apareceu no aplicativo do banco um boleto que você não reconhece, a primeira conclusão não deve ser “é golpe”, mas também não deve ser “se está no DDA, então a dívida é verdadeira”. O DDA mostra um boleto que foi registrado no sistema de cobrança e associado ao seu CPF ou CNPJ como pagador. Isso é diferente de comprovar a origem comercial da cobrança, a existência de um contrato ou a sua obrigação de pagar.
A confusão é comum porque duas afirmações circulam ao mesmo tempo. A primeira é que o DDA aumenta a segurança do boleto. A segunda é que uma cobrança desconhecida deve ser conferida antes do pagamento. As duas podem estar corretas, porque tratam de riscos diferentes.
Resposta curta: o DDA registra a cobrança, não valida a dívida por você
O Banco Central explica que os boletos são registrados em uma base centralizada da cobrança, operada pela Nuclea, e que a apresentação eletrônica ao pagador ocorre por meio do DDA. Na prática, quando o boleto aparece ali, há um registro bancário com dados como pagador, beneficiário, valor e vencimento.
Esse registro é relevante. Ele reduz o risco de você estar olhando apenas para um PDF adulterado ou para uma linha digitável trocada fora do ambiente bancário. Mas ele não substitui a pergunta principal: você reconhece a compra, o serviço, o contrato, a mensalidade ou outra obrigação que teria originado aquela cobrança?
A infraestrutura bancária consegue conferir os dados do boleto registrado. Ela não participa, em regra, da relação comercial que supostamente deu origem à dívida. Por isso, a presença do boleto no DDA, isoladamente, não deve ser tratada como prova suficiente de que você contratou algo ou de que o valor é devido.
O que o DDA realmente comprova
O ponto mais seguro para entender o DDA é separar registro bancário de relação comercial.
O que a tela comprova é que existe um boleto registrado na base centralizada e apresentado eletronicamente ao CPF ou CNPJ indicado como pagador. O Banco Central informa que a instituição destinatária do pagamento deve encaminhar as informações de cada boleto para registro e que a apresentação do boleto ocorre após esse registro.
Isso também significa que o boleto exibido no DDA não é apenas uma imagem enviada por e-mail ou WhatsApp. Os dados vêm do ecossistema de cobrança bancária. A Febraban destaca justamente esse aspecto ao recomendar o DDA como uma proteção contra boletos adulterados durante o caminho entre emissão e pagamento.
O que o DDA não comprova sozinho é que houve uma compra válida, que você assinou um contrato, que recebeu um produto, que reconheceu uma mensalidade ou que uma cobrança contestada é juridicamente exigível. Essa verificação depende da origem da obrigação e dos documentos ou registros do negócio.
Por que o DDA pode ser mais seguro e ainda mostrar uma cobrança estranha
É aqui que surgem respostas aparentemente contraditórias.
Quando a Febraban diz que o DDA ajuda a evitar boleto falso, o foco está especialmente na adulteração dos dados de pagamento. A Plataforma Centralizada de Recebíveis permite que a instituição que recebe o pagamento confira se beneficiário, valor e demais dados correspondem ao boleto registrado. Isso dificulta a fraude clássica em que um documento legítimo é alterado para desviar o dinheiro para outra conta.
Mas uma cobrança pode ser desconhecida por outros motivos. O nome exibido pode não ser o nome comercial que você esperava; pode existir um terceiro habilitador ou empresa envolvida na emissão; pode haver erro de identificação do pagador; ou a própria cobrança pode ser indevida. A tela do DDA, sozinha, não diferencia automaticamente essas hipóteses.
A diferença prática é importante. “Boleto adulterado” e “boleto registrado que eu não reconheço” não são exatamente o mesmo problema.
DDA não é débito automático
O nome Débito Direto Autorizado costuma causar outra confusão. O Banco Central é explícito: DDA e débito automático são serviços diferentes.
No DDA, os boletos ficam disponíveis para consulta e aguardam a sua autorização para pagamento. O simples fato de a cobrança aparecer no aplicativo não significa que o valor será retirado da conta na data do vencimento.
No débito automático, por outro lado, existe autorização para que determinados pagamentos sejam feitos automaticamente. Bancos também podem oferecer funcionalidades adicionais de agendamento ou automatização, mas isso é uma contratação ou configuração específica e não muda a regra básica do DDA.
Portanto, se você apenas encontrou um boleto desconhecido na área de DDA e não autorizou nem agendou o pagamento, a presença da cobrança não equivale a um débito já programado.
O nome que aparece pode não ser o nome que você conhece
Antes de classificar a cobrança como fraude, abra os detalhes completos do boleto.
As regras atuais exigem identificação do pagador, da instituição emissora e, quando aplicável, de terceiro habilitador, além da identificação do beneficiário, valor e vencimento. Dependendo de como o aplicativo organiza essas informações, a primeira tela pode destacar um nome institucional diferente da marca com a qual você se relacionou.
Isso acontece, por exemplo, quando empresas utilizam plataformas de cobrança, instituições de pagamento ou outros participantes para emitir e processar boletos. Também existem estruturas em que é relevante identificar o beneficiário original ou outros participantes da cobrança.
O nome diferente, portanto, é um sinal para investigar, não uma prova automática de fraude. O que você precisa descobrir é quem receberá o dinheiro e qual operação, contrato, pedido ou serviço teria gerado o boleto.
Como verificar antes de pagar
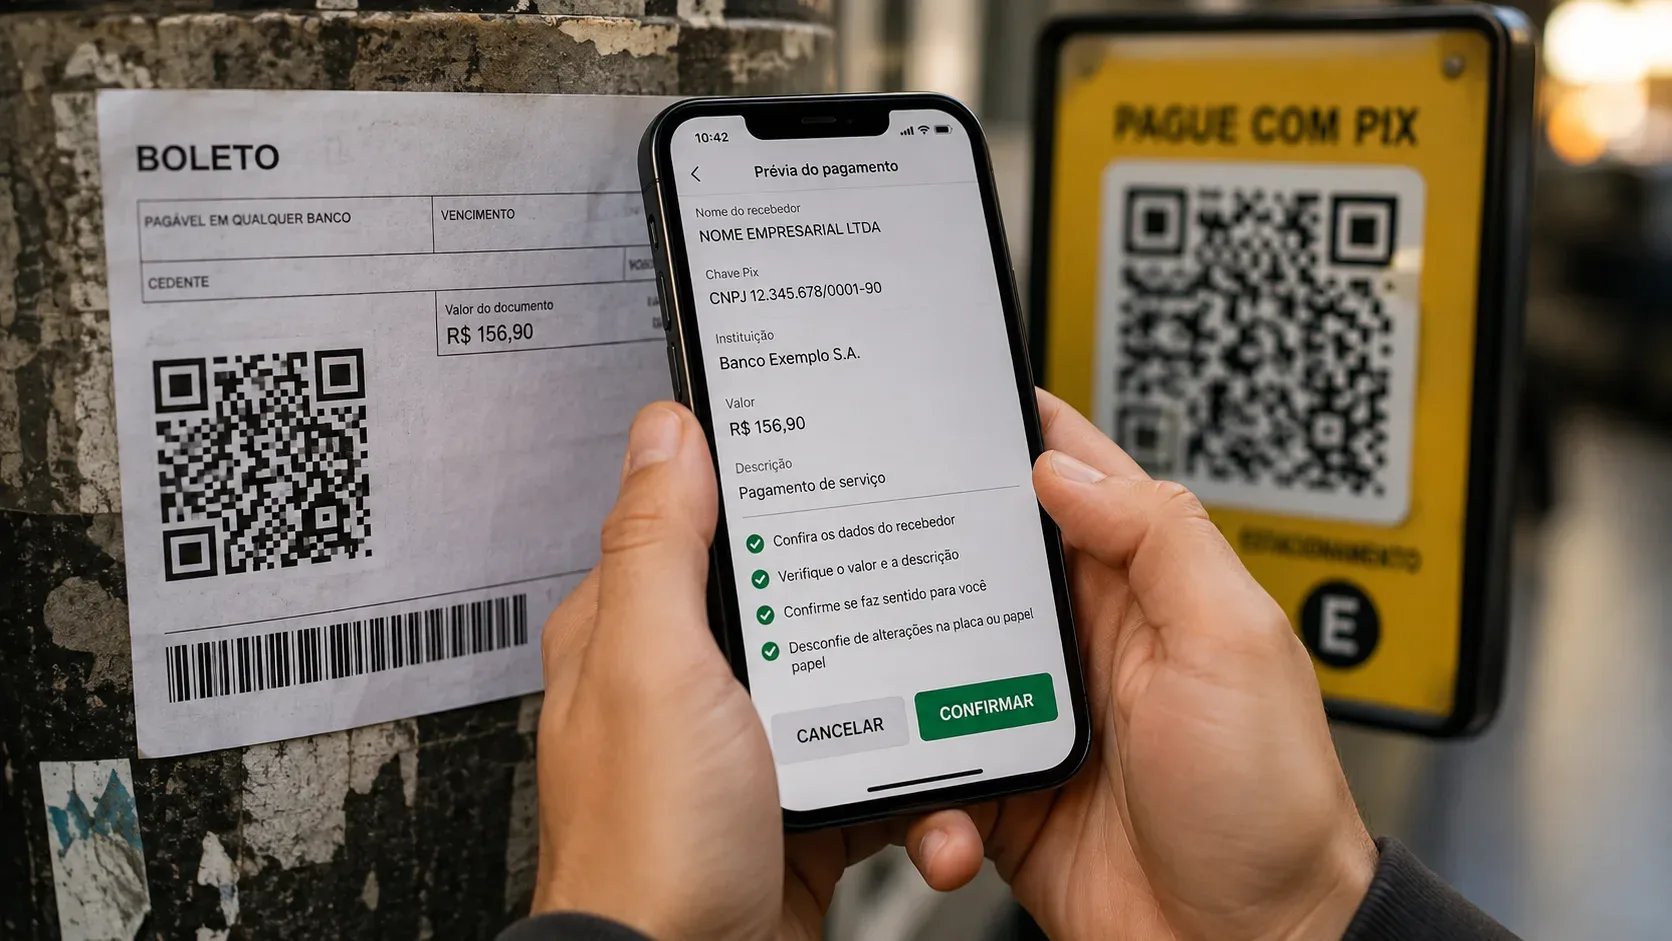
A primeira verificação deve ocorrer dentro do próprio aplicativo bancário. Abra o boleto e anote o nome e o CPF ou CNPJ do beneficiário, a instituição emissora, eventual terceiro habilitador informado, o valor, a data de vencimento e qualquer descrição disponível. Se o
app exibir dados adicionais do pagador ou da cobrança, confira se eles correspondem a você.
Depois, compare essas informações com compras recentes, mensalidades, contratos, renegociações, assinaturas, taxas ou serviços que possam ter sido contratados. Não se limite ao nome que aparece em destaque. Procure o CNPJ e a razão social nos documentos da operação que você realmente reconhece.
Se ainda houver dúvida, procure a empresa supostamente responsável por um canal oficial obtido independentemente. Use o aplicativo oficial, o site digitado por você, o contrato, a nota fiscal ou um atendimento já conhecido. Evite confiar em telefone, link ou mensagem que tenha chegado junto com uma cobrança suspeita.
Peça que a empresa identifique a origem exata do boleto. Uma resposta útil deve permitir relacionar a cobrança a um pedido, contrato, fatura, matrícula, mensalidade ou outro fato verificável. Se a empresa disser que utiliza um intermediador, peça a identificação desse participante e confira se ela corresponde aos dados apresentados no banco.
Se ninguém conseguir explicar a cobrança ou se os dados não corresponderem a nenhuma relação reconhecida, não autorize o pagamento apenas porque o boleto está dentro do DDA.
“Não reconheço” e “ocultar” não significam a mesma coisa que cancelar uma dívida
Alguns bancos oferecem comandos como ocultar boleto, rejeitar conta ou marcar “não reconheço”. O Itaú, por exemplo, disponibiliza a opção “Não Reconheço a dívida” em sua gestão de boletos DDA.
Esses recursos são úteis para organizar a tela e, em alguns fluxos, comunicar o não reconhecimento. Mas é importante não atribuir a eles um efeito maior do que possuem. Marcar um boleto como não reconhecido não resolve, por si só, uma eventual disputa contratual e não apaga uma dívida que seja de fato válida.
Da mesma forma, ocultar um boleto apenas muda a forma como ele aparece para você. Se a cobrança tiver uma origem legítima, será necessário tratar a obrigação diretamente com o credor. Se for indevida, o objetivo é obter esclarecimento e correção da origem, e não apenas retirar o item da lista do aplicativo.
E se eu nem lembrava de ter ativado o DDA?
O Banco Central informa que o pagador precisa aderir ao serviço em uma instituição que ofereça DDA para consultar e pagar boletos dessa forma. A Febraban também já alertou que pessoas cadastradas há muitos anos podem continuar recebendo boletos eletronicamente e, se não se lembrarem da adesão, devem confirmar a situação com o banco.
Por isso, encontrar a área de DDA ativa não significa necessariamente que alguém ativou o serviço recentemente. Se você não recorda a adesão, verifique nas configurações do aplicativo ou fale com a instituição financeira para saber quando o serviço foi habilitado e como desativá-lo, caso não queira utilizá-lo.
Desativar o DDA, porém, não é uma solução para uma cobrança cuja origem precisa ser esclarecida. O serviço é apenas a forma eletrônica de apresentação dos boletos registrados em seu nome.
E se a cobrança for um boleto de proposta?
O Banco Central também prevê o chamado boleto de proposta, destinado à oferta de produto ou serviço, proposta de contrato ou convite para associação. Nesse tipo específico, o pagamento é facultativo e a apresentação deve deixar isso claro. O não pagamento de um boleto de proposta não deve gerar protesto, cobrança judicial ou extrajudicial nem inclusão do nome em cadastro de restrição ao crédito por aquela proposta.
Essa regra não pode ser aplicada a qualquer boleto desconhecido. Antes de concluir que “é só uma proposta”, é preciso confirmar a espécie e as informações do boleto. O motivo de mencionar essa categoria é mostrar que a palavra “boleto” não descreve uma única situação jurídica.
Se você já pagou e depois percebeu que havia algo errado
Se o problema foi percebido apenas depois do pagamento, a prioridade muda. Reúna o comprovante, os dados do beneficiário e tudo o que demonstra por que a cobrança não é reconhecida. Entre em contato imediatamente com sua instituição financeira e com a empresa indicada como beneficiária por canais oficiais.
O Banco Central recomenda conferir, antes do pagamento, se o beneficiário exibido pelo banco corresponde à pessoa ou empresa que deveria receber o dinheiro. Em caso de divergência, a orientação é não concluir a operação. Depois que o pagamento foi efetuado, quanto mais cedo o caso for comunicado às instituições envolvidas, melhor a chance de receber orientação sobre as medidas disponíveis para aquela situação concreta.
Quando houver indício de fraude, também pode ser necessário registrar a ocorrência e utilizar os canais oficiais de defesa do consumidor. O procedimento adequado depende de como a cobrança foi criada, de quem recebeu o valor e do que as instituições conseguirem apurar.
A regra prática para decidir
Diante de um boleto desconhecido no DDA, trate a tela como um dado importante, mas não como uma sentença sobre a dívida.
O DDA indica que existe um boleto registrado e associado ao seu CPF ou CNPJ. Ele não faz o pagamento automaticamente e não substitui a verificação da relação que teria originado a cobrança. Ao mesmo tempo, por trabalhar com dados registrados na plataforma de cobrança, ele oferece uma referência mais segura para conferir beneficiário e valor do que um boleto isolado recebido por mensagem.
A decisão de pagar deve vir depois de três confirmações: você reconhece a obrigação, os dados do beneficiário fazem sentido para aquela obrigação e o valor corresponde ao que realmente foi contratado ou devido. Se uma dessas respostas continuar incerta, interrompa o pagamento e esclareça a origem pelos canais oficiais antes de autorizar qualquer débito.