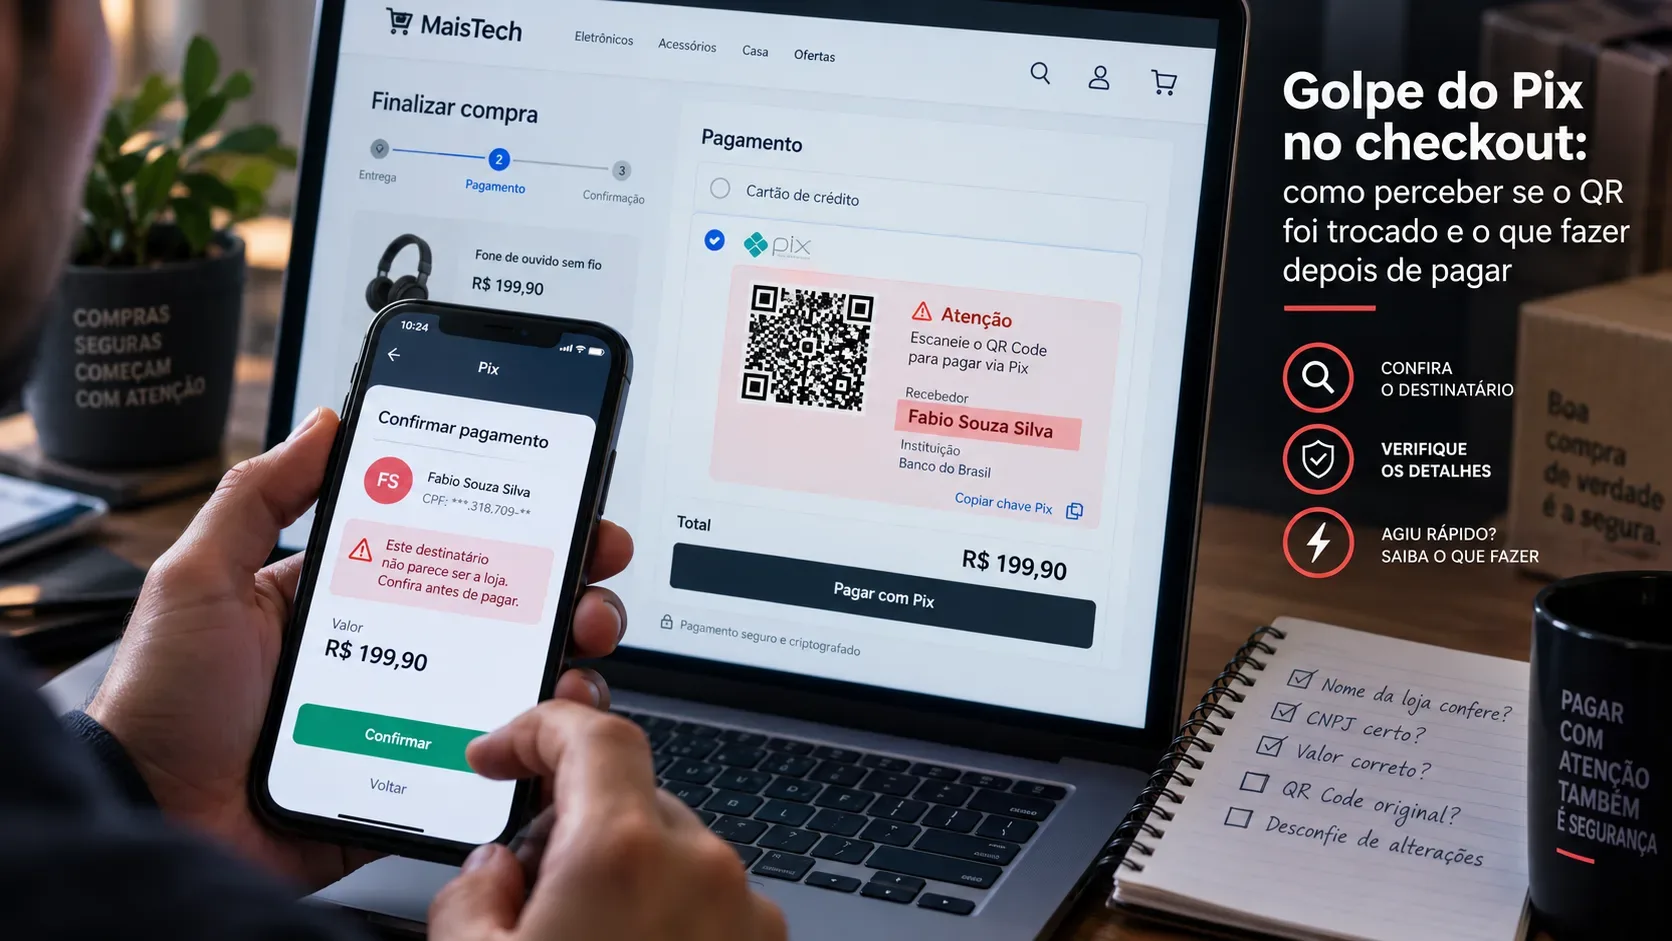
Se você fez um Pix porque foi enganado por um golpista, a orientação do Banco Central é acionar o Mecanismo Especial de Devolução (MED) pelo aplicativo da sua instituição o mais rápido possível. O pedido pode ser feito em até 80 dias após a transação, mas esperar reduz a chance de ainda existirem recursos que possam ser bloqueados e recuperados. Todas as instituições participantes devem disponibilizar o serviço pelo app.
O ponto mais importante é entender o que o MED não é: ele não funciona como um estorno automático nem como o chargeback de um cartão. O acionamento abre um processo de contestação e recuperação. Há análise da suspeita de fraude e a devolução depende, entre outros fatores, de serem encontrados recursos nas contas envolvidas. Por isso, mesmo quando houve um golpe, o dinheiro pode voltar integralmente, apenas em parte ou não ser recuperado.
Quando o MED deve ser acionado
O MED foi criado para situações específicas. No caso mais relevante para quem sofreu um golpe, ele se aplica quando existe fundada suspeita de que o Pix foi usado em uma fraude, golpe ou crime.
Isso inclui situações em que a própria vítima realizou a transferência depois de ser enganada. O guia atual do Banco Central contempla, por exemplo, golpes em que o criminoso induz a vítima a fazer o Pix, invasão ou acesso fraudulento à conta, coerção e determinadas fraudes em compras.
Também existem hipóteses de devolução relacionadas a falhas operacionais das instituições, como o envio duplicado pelo sistema de uma única transação corretamente iniciada. Isso é diferente de o próprio cliente fazer duas transferências por engano: o guia do BC deixa claro que uma ordem repetida pelo usuário ou a escolha de uma chave ou conta de destino incorreta não caracteriza falha operacional para esse fim.
Fraude, desacordo comercial e Pix errado não são a mesma coisa
A diferença entre essas situações define se o MED é o caminho adequado.
| Situação | MED? | Exemplo |
|---|---|---|
| Fraude ou golpe | Sim, pode ser acionado | A vítima é enganada por um golpista e faz o Pix; ou uma compra integra uma fraude em que o suposto vendedor não envia o produto |
| Desacordo comercial | Não, quando não há fraude do vendedor | Produto de vendedor de boa-fé chega atrasado, não atende à expectativa ou há outra controvérsia sobre a compra |
| Pix enviado por engano | Não | O próprio pagador escolhe a chave ou o destinatário errado |
O próprio guia do Banco Central faz essa separação. Uma controvérsia comercial não se transforma em fraude apenas porque o pagamento foi feito por Pix. Ao mesmo tempo, a aparência de uma compra não impede o MED quando houver efetivamente uma fraude — por exemplo, em determinados golpes nos quais o falso vendedor sequer entrega o produto. O enquadramento depende das circunstâncias analisadas pelas instituições.
Há ainda outra exclusão importante: a regulamentação protege terceiros de boa-fé. Se recursos relacionados a um golpe tiverem sido usados para pagar legitimamente uma pessoa ou empresa que não participou da fraude, a existência do MED não autoriza simplesmente debitar esse terceiro como se ele fosse o golpista.
O que fazer logo depois de perceber o golpe
A rapidez importa porque o dinheiro recebido em uma fraude pode ser movimentado para outras contas. Embora o sistema atual tenha mecanismos para rastrear transações subsequentes e tentar bloquear recursos em contas envolvidas, isso não significa que sempre haverá saldo disponível para devolução.
- Abra o aplicativo da instituição pela qual o Pix foi enviado. Entre na área do Pix, localize a transação e procure a opção de contestação ou MED. Se não localizar a funcionalidade ou não conseguir utilizá-la, procure imediatamente o canal oficial de atendimento da instituição.
- Informe que se trata de golpe, fraude ou crime e descreva o ocorrido com precisão. Guarde o número do protocolo. No autoatendimento, a instituição deve registrar a demanda e iniciar o procedimento correspondente para uma transação elegível.
- Preserve as provas. Comprovante do Pix, conversas, anúncios, dados apresentados pelo golpista e outros registros podem ser úteis na análise. O Banco Central também recomenda o registro de boletim de ocorrência em paralelo quando a pessoa foi vítima de golpe.
- Não adie o MED para reunir toda a documentação. O guia do Banco Central orienta a instituição a iniciar a Recuperação de Valores imediatamente após receber a reclamação, sem exigir previamente documentos como boletim de ocorrência. A documentação pode ser solicitada depois para a análise do mérito.
O limite regulamentar de 80 dias não deve ser interpretado como prazo para esperar. Quanto mais cedo a contestação entra no sistema, menor a oportunidade de dispersão dos recursos e maior a possibilidade de encontrar valores para bloqueio.
Por que acionar o MED não significa receber o dinheiro de volta
Depois da reclamação, o processo não simplesmente desfaz o Pix.
No modelo atual, a Recuperação de Valores permite rastrear a movimentação ligada à fraude e alcançar recursos suspeitos não só na primeira conta que recebeu o Pix, mas também em transações subsequentes. As instituições que recebem as notificações analisam se há fundamento para a suspeita; o guia estabelece prazo de até sete dias corridos para essa etapa de análise.
Mesmo com essa estrutura, há duas barreiras básicas: a fraude precisa ser reconhecida no processo e precisam existir recursos recuperáveis. Se o dinheiro já tiver sido retirado ou não houver valor suficiente nas contas que podem ser alcançadas pelo mecanismo, a restituição pode ser parcial ou inexistente. O Banco Central é explícito ao informar que o MED não garante devolução.
Essa limitação também explica por que o MED não deve ser apresentado como seguro contra golpes. Ele é um mecanismo específico de contestação, bloqueio e tentativa de recuperação de recursos dentro do Pix.
E se o Pix foi enviado para a pessoa errada?
Se não houve golpe e você simplesmente informou a chave errada, escolheu o destinatário incorreto ou confirmou uma transferência que não pretendia fazer, o MED não é o instrumento previsto para resolver o problema.
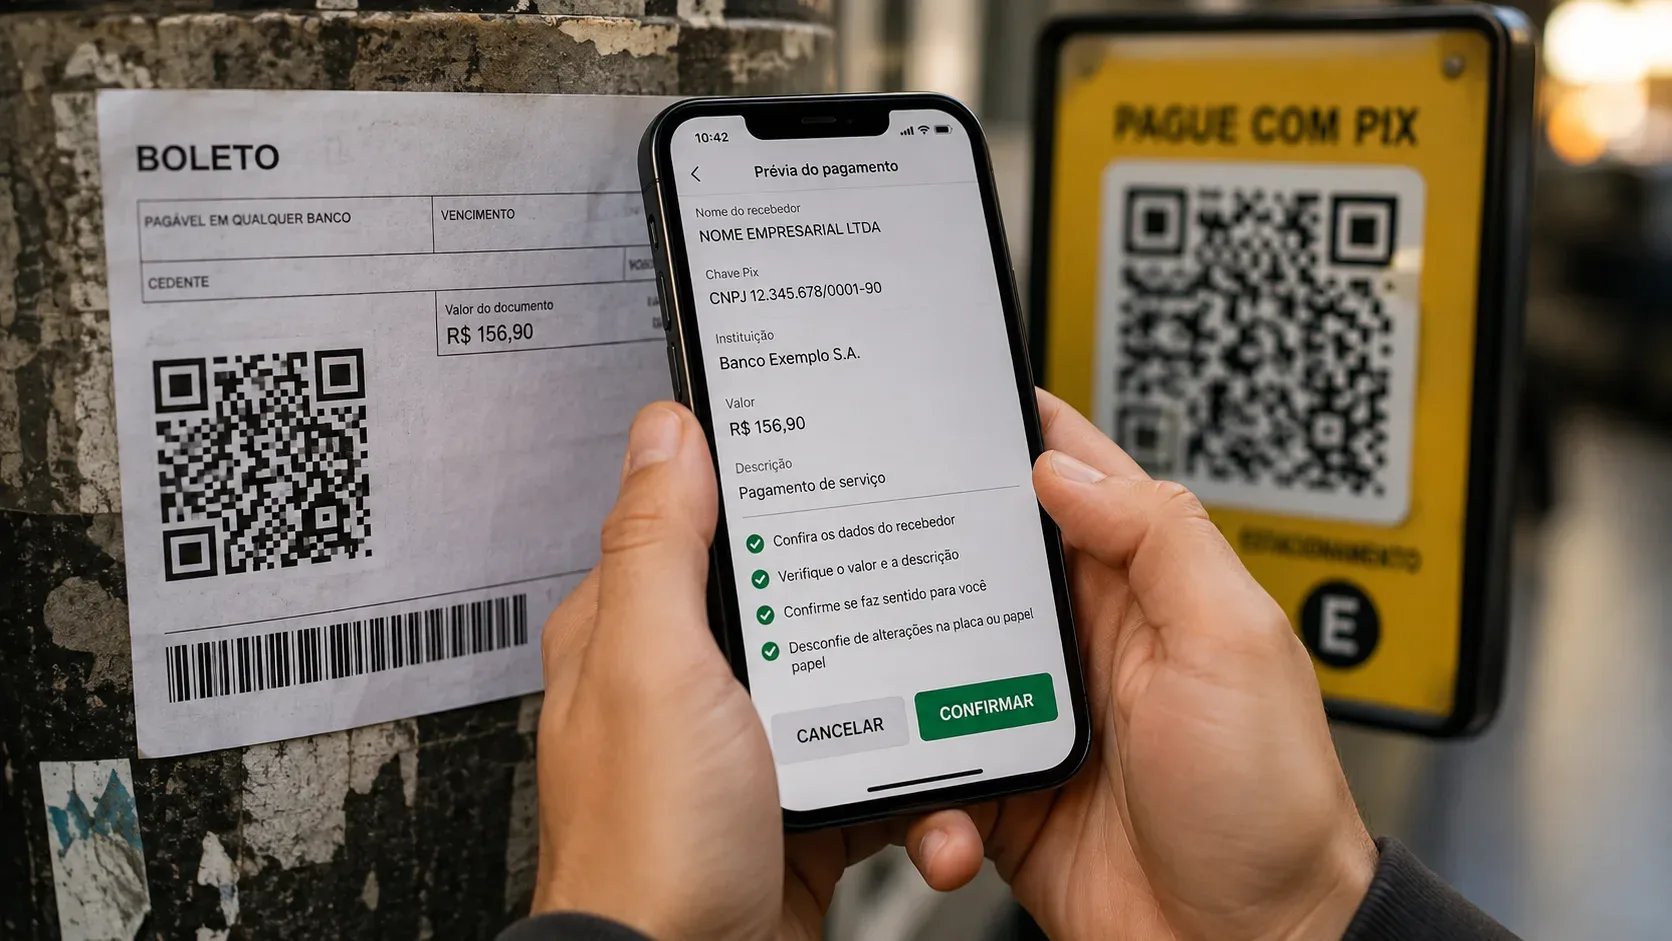
O Banco Central orienta quem enviou um Pix por engano a tentar contato para obter a devolução e, caso não conheça o recebedor, procurar sua instituição para buscar uma solução. Para quem recebeu dinheiro indevidamente, o procedimento mais seguro é usar a função Devolver vinculada à própria transação original, em vez de fazer um novo Pix para uma chave indicada por quem entrou em contato. Isso reduz inclusive o risco de cair no chamado golpe do Pix errado.
Acione primeiro, discuta a recuperação depois
Quem acabou de perceber um golpe não precisa decidir sozinho se o caso será aceito definitivamente pelo MED. O passo imediato é registrar a contestação pelo aplicativo da própria instituição, explicar corretamente o que aconteceu e guardar o protocolo.
O banco e as demais instituições envolvidas farão a análise prevista no mecanismo. Se houver fraude e recursos recuperáveis, pode ocorrer devolução total ou parcial. Se for apenas um desacordo comercial ou um Pix enviado ao destinatário errado por erro do próprio pagador, o MED não é o caminho previsto pelo Banco Central.
Se o golpe acabou de acontecer, não espere chegar perto dos 80 dias: conteste a transação agora pelo canal oficial da sua instituição.