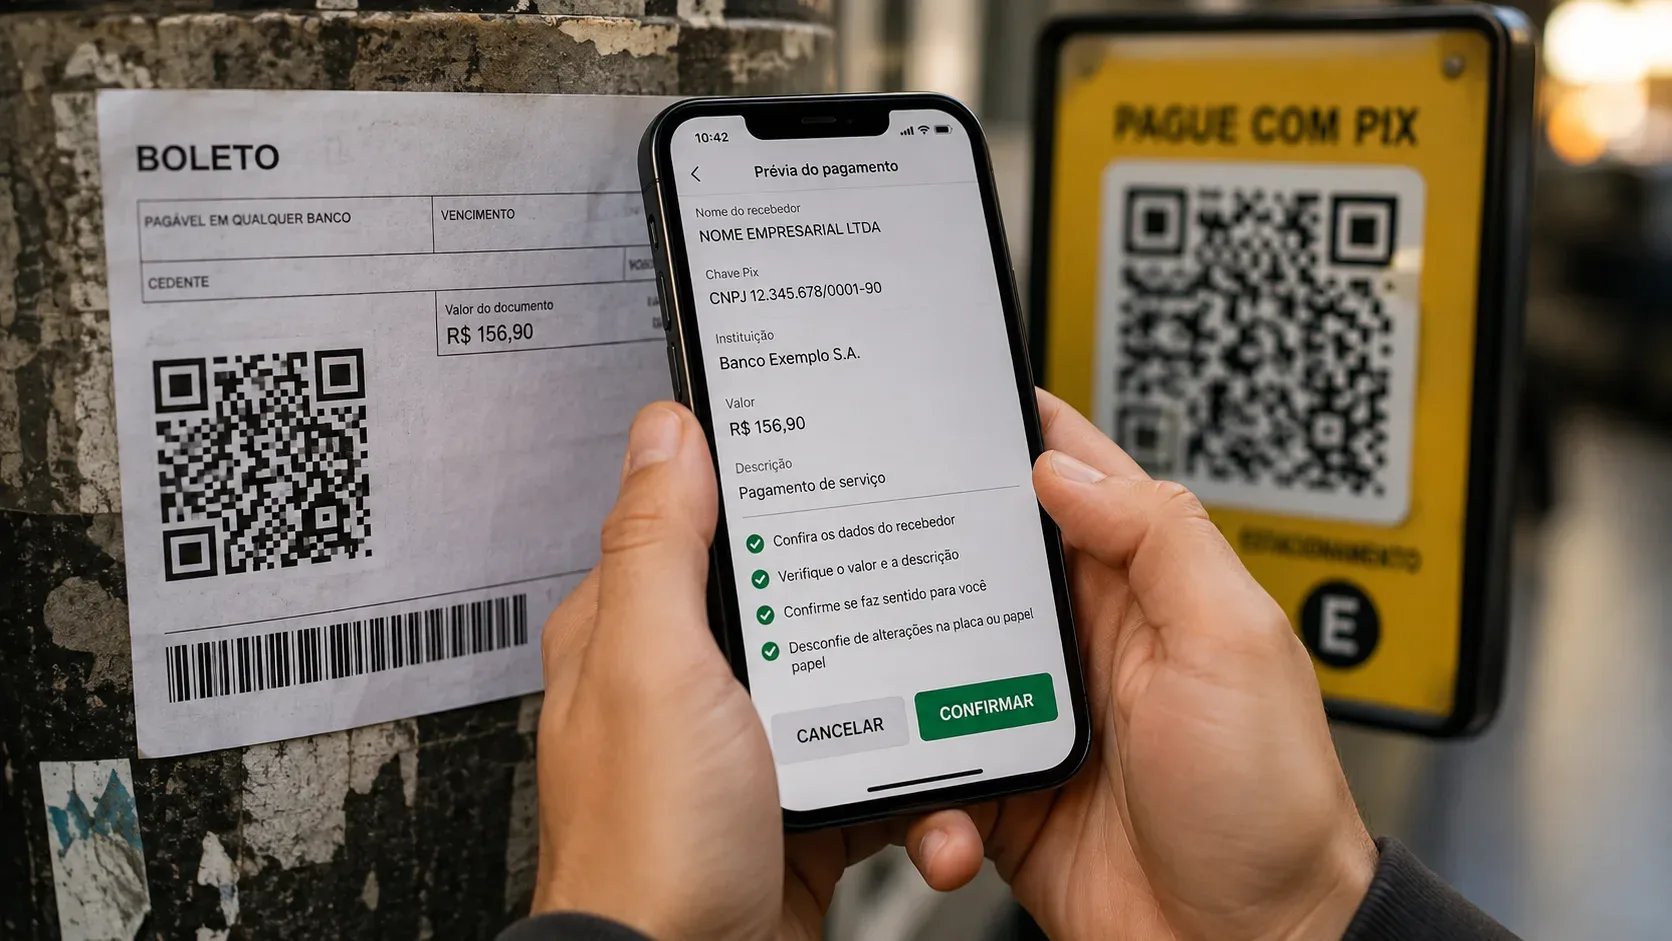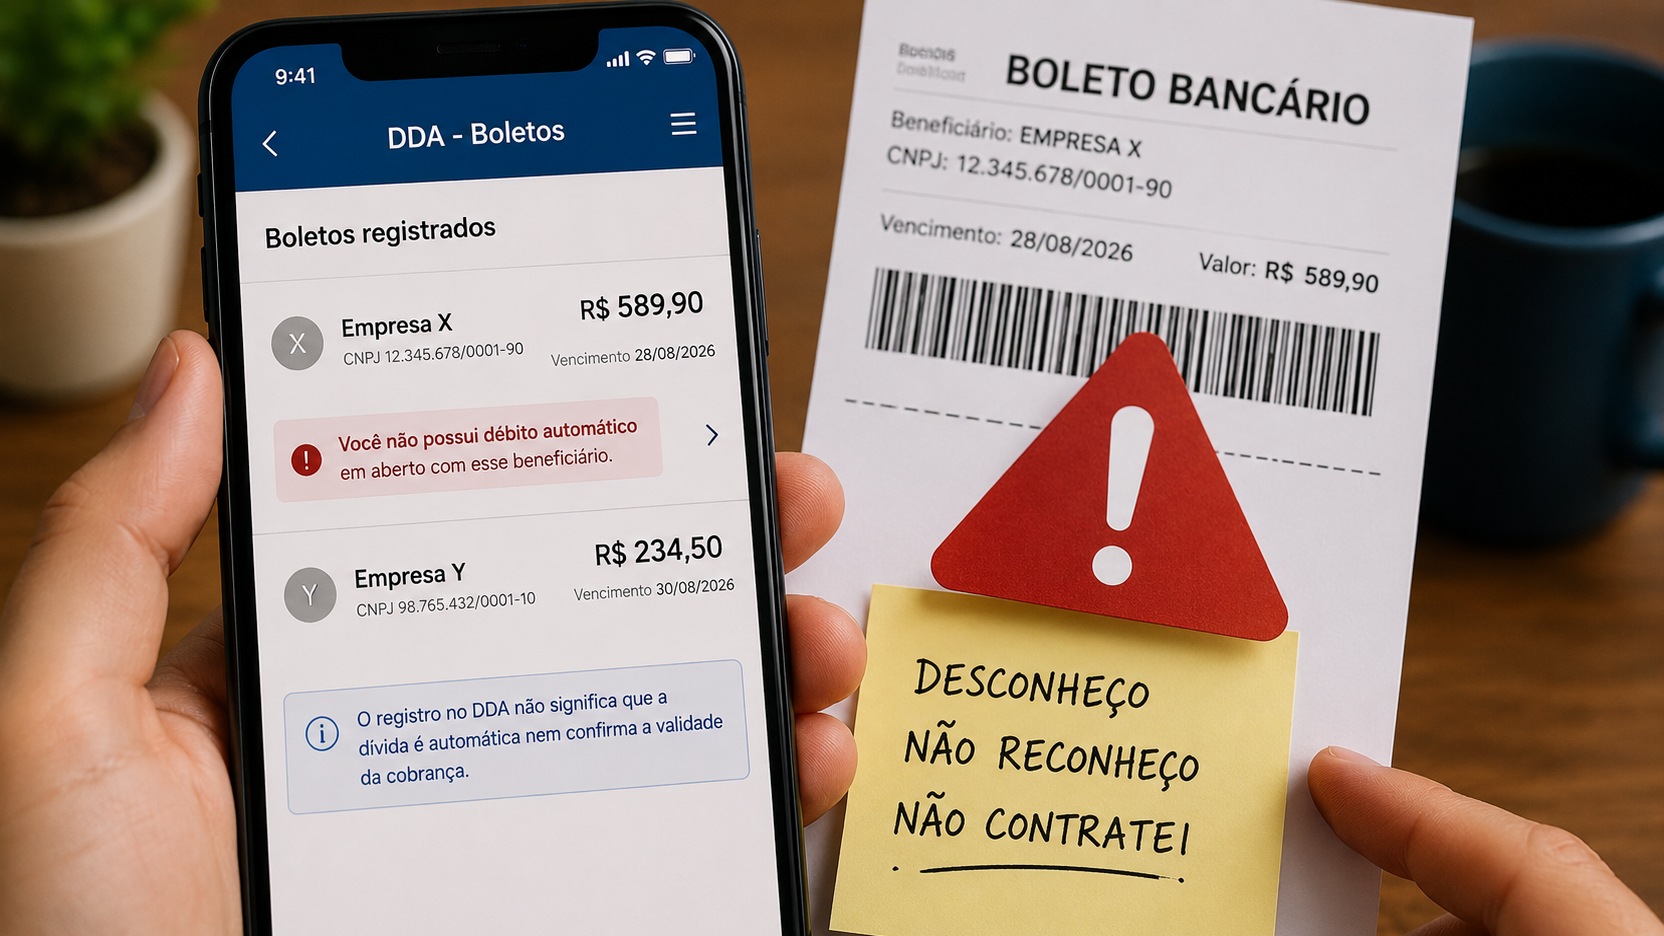
Si apareció en la aplicación del banco un boleto que usted no reconoce, la primera conclusión no debe ser "es una estafa", pero tampoco debe ser "si está en el DDA, entonces la deuda es verdadera". El DDA muestra un boleto que fue registrado en el sistema de cobros y asociado a su CPF o CNPJ como pagador. Eso es distinto de demostrar el origen comercial del cobro, la existencia de un contrato o su obligación de pagar.
La confusión es común porque circulan dos afirmaciones al mismo tiempo. La primera es que el DDA aumenta la seguridad del boleto. La segunda es que un cobro desconocido debe verificarse antes del pago. Las dos pueden ser correctas porque se refieren a riesgos diferentes.
Respuesta breve: el DDA registra el cobro, no valida la deuda por usted
El Banco Central de Brasil explica que los boletos se registran en una base centralizada de cobros operada por Nuclea y que la presentación electrónica al pagador se realiza por medio del DDA. En la práctica, cuando el boleto aparece allí, existe un registro bancario con datos como pagador, beneficiario, importe y vencimiento.
Ese registro es relevante. Reduce el riesgo de que usted esté viendo solamente un PDF adulterado o una línea digitada modificada fuera del entorno bancario. Pero no reemplaza la pregunta principal: ¿reconoce la compra, el servicio, el contrato, la mensualidad u otra obligación que supuestamente originó ese cobro?
La infraestructura bancaria puede comprobar los datos del boleto registrado. Por regla general, no participa en la relación comercial que supuestamente dio origen a la deuda. Por eso, la presencia del boleto en el DDA, por sí sola, no debe tratarse como prueba suficiente de que usted contrató algo o de que el importe realmente es debido.
Qué demuestra realmente el DDA
La forma más segura de entender el DDA es separar el registro bancario de la relación comercial subyacente.
Lo que la pantalla demuestra es que existe un boleto registrado en la base centralizada y presentado electrónicamente al CPF o CNPJ indicado como pagador. El Banco Central de Brasil informa que la institución destinataria del pago debe enviar la información de cada boleto para su registro y que la presentación del boleto ocurre después de ese registro.
Esto también significa que el boleto mostrado en el DDA no es solamente una imagen enviada por correo electrónico o WhatsApp. Los datos provienen del ecosistema bancario de cobros. Febraban destaca precisamente este aspecto al recomendar el DDA como una protección contra boletos adulterados durante el trayecto entre la emisión y el pago.
Lo que el DDA no demuestra por sí solo es que haya existido una compra válida, que usted haya firmado un contrato, que haya recibido un producto, que haya reconocido una mensualidad o que un cobro impugnado sea jurídicamente exigible. Esa verificación depende del origen de la obligación y de los documentos o registros de la operación.
Por qué el DDA puede ser más seguro y aun así mostrar un cobro extraño
Aquí es donde aparecen respuestas que parecen contradictorias.
Cuando Febraban afirma que el DDA ayuda a evitar boletos falsos, el foco está especialmente en la adulteración de los datos de pago. La Plataforma Centralizada de Recebíveis permite que la institución que recibe el pago compruebe si el beneficiario, el importe y los demás datos coinciden con el boleto registrado. Esto dificulta el fraude clásico en el que un documento legítimo es alterado para desviar el dinero a otra cuenta.
Pero un cobro puede ser desconocido por otros motivos. El nombre mostrado puede no ser el nombre comercial que usted esperaba; puede existir un tercero habilitador u otra empresa involucrada en la emisión; puede haber un error en la identificación del pagador; o el propio cobro puede ser indebido. La pantalla del DDA, por sí sola, no distingue automáticamente entre estas hipótesis.
La diferencia práctica es importante. Un "boleto adulterado" y un "boleto registrado que no reconozco" no son exactamente el mismo problema.
El DDA no es débito automático
El nombre en portugués Débito Direto Autorizado, que puede traducirse como Débito Directo Autorizado, genera otra confusión. El Banco Central de Brasil es explícito: el DDA y el débito automático son servicios diferentes.
En el DDA, los boletos quedan disponibles para consulta y esperan su autorización para el pago. El simple hecho de que el cobro aparezca en la aplicación no significa que el importe se retirará de la cuenta en la fecha de vencimiento.
En el débito automático, en cambio, existe autorización para que determinados pagos se realicen automáticamente. Los bancos también pueden ofrecer funciones adicionales de programación o automatización, pero eso corresponde a una contratación o configuración específica y no cambia la regla básica del DDA.
Por lo tanto, si usted simplemente encontró un boleto desconocido en el área de DDA y no autorizó ni programó el pago, la presencia del cobro no equivale a un débito ya programado.
El nombre que aparece puede no ser el nombre que usted conoce
Antes de clasificar el cobro como fraude, abra los datos completos del boleto.
Las reglas actuales exigen la identificación del pagador, de la institución emisora y, cuando corresponda, de un tercero habilitador, además de la identificación del beneficiario, el importe y el vencimiento. Dependiendo de cómo la aplicación organice esta información, la primera pantalla puede destacar un nombre institucional diferente de la marca con la que usted se relacionó.
Esto ocurre, por ejemplo, cuando las empresas utilizan plataformas de cobro, instituciones de pago u otros participantes para emitir y procesar boletos. También existen estructuras en las que es relevante identificar al beneficiario original u otros participantes del cobro.
Por lo tanto, un nombre diferente es una señal para investigar, no una prueba automática de fraude. Lo que usted necesita determinar es quién recibirá el dinero y qué operación, contrato, pedido o servicio habría generado el boleto.
Cómo verificar antes de pagar
La primera verificación debe hacerse dentro de la propia aplicación bancaria. Abra el boleto y anote el nombre y el CPF o CNPJ del beneficiario, la institución emisora, cualquier tercero
habilitador informado, el importe, la fecha de vencimiento y cualquier descripción disponible. Si la aplicación muestra datos adicionales del pagador o del cobro, compruebe si corresponden a usted.
Después, compare esa información con compras recientes, mensualidades, contratos, renegociaciones, suscripciones, tasas o servicios que puedan haber sido contratados. No se limite al nombre que aparece destacado. Busque el CNPJ y la razón social en los documentos de la operación que realmente reconoce.
Si todavía tiene dudas, contacte a la empresa supuestamente responsable por medio de un canal oficial obtenido de forma independiente. Use la aplicación oficial, un sitio cuya dirección usted escriba, el contrato, la factura o un canal de atención que ya conozca. Evite confiar en un teléfono, enlace o mensaje que haya llegado junto con un cobro sospechoso.
Pida a la empresa que identifique el origen exacto del boleto. Una respuesta útil debe permitir relacionar el cobro con un pedido, contrato, factura, matrícula, mensualidad u otro hecho verificable. Si la empresa dice que utiliza un intermediario, pida la identificación de ese participante y compruebe si corresponde a los datos mostrados por el banco.
Si nadie puede explicar el cobro o si los datos no corresponden a ninguna relación que usted reconozca, no autorice el pago solamente porque el boleto está dentro del DDA.
"No lo reconozco" y "ocultar" no significan lo mismo que cancelar una deuda
Algunos bancos ofrecen comandos como ocultar boleto, rechazar cuenta o marcar "no reconozco". Itaú, por ejemplo, ofrece la opción "Não Reconheço a dívida" en su gestión de boletos DDA.
Estas herramientas son útiles para organizar la pantalla y, en algunos flujos, comunicar el desconocimiento del cobro. Pero es importante no atribuirles un efecto mayor del que realmente tienen. Marcar un boleto como no reconocido no resuelve, por sí solo, una posible disputa contractual y no elimina una deuda que de hecho sea válida.
Del mismo modo, ocultar un boleto solamente cambia la forma en que aparece para usted. Si el cobro tiene un origen legítimo, será necesario tratar la obligación directamente con el acreedor. Si es indebido, el objetivo es aclarar y corregir el origen del cobro, no simplemente retirar el elemento de la lista de la aplicación.
¿Y si ni siquiera recordaba haber activado el DDA?
El Banco Central de Brasil informa que el pagador debe adherirse al servicio en una institución que ofrezca DDA para consultar y pagar boletos de esta forma. Febraban también ha advertido que personas registradas hace muchos años pueden seguir recibiendo boletos electrónicamente y que, si no recuerdan la adhesión, deben confirmar la situación con su banco.
Por eso, encontrar activa el área de DDA no significa necesariamente que alguien haya habilitado el servicio recientemente. Si usted no recuerda la adhesión, revise la configuración de la aplicación o contacte a su institución financiera para saber cuándo se habilitó el servicio y cómo desactivarlo si no desea utilizarlo.
Sin embargo, desactivar el DDA no es una solución para un cobro cuyo origen debe aclararse. El servicio es solamente la forma electrónica de presentación de los boletos registrados a su
nombre.
¿Y si el cobro es un boleto de propuesta?
El Banco Central de Brasil también contempla el llamado boleto de propuesta, destinado a la oferta de un producto o servicio, una propuesta de contrato o una invitación para asociarse. En este tipo específico, el pago es facultativo y la presentación debe dejarlo claro. El impago de un boleto de propuesta no debe generar protesto, cobro judicial o extrajudicial ni inclusión del nombre de la persona en un registro de restricción de crédito por esa propuesta.
Esta regla no puede aplicarse a cualquier boleto desconocido. Antes de concluir que "es solo una propuesta", es necesario confirmar el tipo y la información del boleto. La razón para mencionar esta categoría es mostrar que la palabra "boleto" no describe una única situación jurídica.
Si ya pagó y después se dio cuenta de que algo estaba mal
Si el problema se detectó solamente después del pago, la prioridad cambia. Reúna el comprobante, los datos del beneficiario y todo lo que demuestre por qué no reconoce el cobro. Contacte de inmediato a su institución financiera y a la empresa indicada como beneficiaria por canales oficiales.
El Banco Central de Brasil recomienda comprobar, antes del pago, si el beneficiario mostrado por el banco corresponde a la persona o empresa que debería recibir el dinero. Si hay una divergencia, la orientación es no concluir la operación. Después de efectuar el pago, cuanto antes se comunique el caso a las instituciones involucradas, mayor será la posibilidad de recibir orientación sobre las medidas disponibles para esa situación concreta.
Cuando exista un indicio de fraude, también puede ser necesario presentar una denuncia policial y utilizar los canales oficiales de protección al consumidor. El procedimiento adecuado depende de cómo se creó el cobro, de quién recibió el dinero y de lo que las instituciones consigan determinar.
La regla práctica para decidir
Ante un boleto desconocido en el DDA, trate la pantalla como un dato importante, pero no como una sentencia sobre la deuda.
El DDA indica que existe un boleto registrado y asociado a su CPF o CNPJ. No realiza el pago automáticamente ni sustituye la verificación de la relación que habría originado el cobro. Al mismo tiempo, como trabaja con datos registrados en la plataforma de cobros, ofrece una referencia más segura para comprobar beneficiario e importe que un boleto aislado recibido por mensaje.
La decisión de pagar debe llegar después de tres confirmaciones: usted reconoce la obligación, los datos del beneficiario tienen sentido para esa obligación y el importe corresponde a lo realmente contratado o adeudado. Si alguna de estas respuestas sigue siendo incierta, interrumpa el pago y aclare el origen por canales oficiales antes de autorizar cualquier débito.