Se você recebeu um Pix que não reconhece e, logo depois, alguém pediu para “devolver” o dinheiro em outra chave, não faça um novo Pix para essa chave. Primeiro confirme no extrato se o crédito realmente entrou. Se o valor estiver na conta e precisar ser devolvido, a orientação do Banco Central é abrir a transação recebida e usar a função de devolução vinculada a ela.
Esse detalhe faz diferença: a devolução feita pela própria transação envia o dinheiro de volta à conta de origem. Já transferir o mesmo valor para uma chave informada por mensagem cria uma nova operação, independente do Pix recebido — justamente o cenário explorado no chamado golpe do Pix errado. O próprio Banco Central alerta para não aceitar pedidos de devolução para uma conta diferente da que fez o depósito.
O que fazer ao receber um Pix inesperado
- Confira o seu extrato pelo aplicativo ou site oficial do banco. Não considere apenas prints, mensagens ou comprovantes enviados pela pessoa que entrou em contato. O Banco Central alerta que até um comprovante apresentado como prova pode ser falso; o que importa é verificar se o crédito realmente consta na sua conta.
- Não use o valor enquanto a situação não estiver esclarecida. Receber dinheiro por engano não transforma o valor em dinheiro disponível para uso livre.
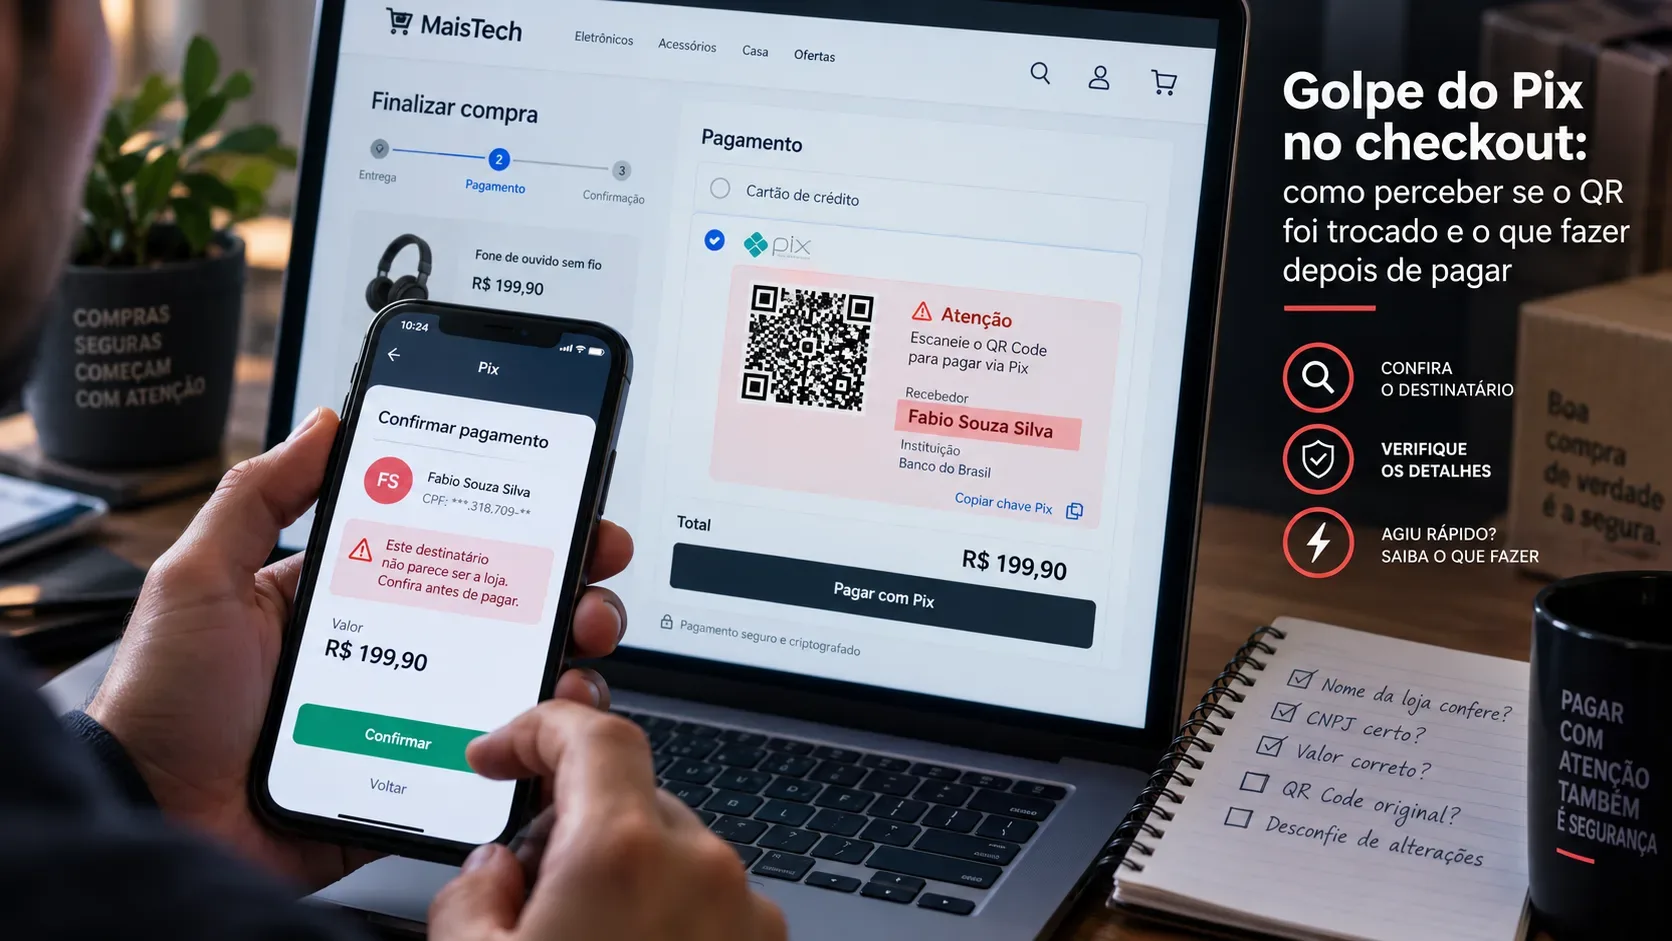
- Não clique em links nem faça um novo Pix para a chave enviada pelo suposto remetente. Se a pessoa disser que a conta de origem está bloqueada, que a chave mudou ou que prefere receber em nome de terceiro, não improvise uma transferência.
- Abra o Pix recebido no seu extrato e procure a opção de devolução da própria transação. O Banco Central admite devolução total ou parcial por essa funcionalidade. Se você não localizar a opção ou tiver qualquer dúvida sobre o crédito, procure o atendimento oficial da sua instituição antes de movimentar o dinheiro.
- Guarde o registro da devolução. O comprovante vinculado à transação ajuda a demonstrar como o valor foi restituído caso surja uma contestação posterior.
A CAIXA publicou a mesma orientação ao explicar um caso real de Pix recebido por engano: a devolução deve ser feita pela função associada à operação original, e não por um novo Pix ao remetente.
Por que devolver para outra chave pode virar golpe?
Nesse tipo de fraude, o Pix que aparece no extrato pode ser verdadeiro. O problema começa depois.
O golpista transfere um valor, entra em contato alegando erro e tenta convencer o recebedor a mandar a quantia para outra chave. Se a pessoa fizer isso, passa a existir uma segunda transferência, separada da primeira. O fraudador pode então tentar contestar a operação original alegando fraude e buscar uma devolução pelo Mecanismo Especial de Devolução, o MED. É por isso que o Banco Central recomenda expressamente não devolver para uma conta diferente da conta pagadora.
Isso não significa que uma alegação ao MED produz automaticamente outro débito. Há análise das instituições envolvidas. Além disso, o Banco Central esclarece que um Pix enviado à pessoa errada por erro do próprio pagador não é, por si só, situação coberta pelo MED. O mecanismo é destinado a casos de fraude, golpe, crime e determinadas falhas operacionais.
A precaução continua sendo importante porque, ao fazer um novo Pix para outra chave, você deixa de simplesmente devolver a operação recebida e passa a realizar uma transferência por iniciativa própria.
Devolver um Pix e acionar o MED são coisas diferentes
A função Devolver é usada por quem recebeu o Pix e quer restituir aquele pagamento pela própria transação. É esse caminho que o Banco Central recomenda quando alguém realmente recebeu dinheiro por engano.
O MED, por outro lado, é um mecanismo de contestação acionado pelo pagador que afirma ter sido vítima de fraude, golpe ou crime. Atualmente, o Banco Central informa que o pedido pode ser apresentado à instituição em até 80 dias da transação, embora agir rapidamente aumente as possibilidades de bloqueio e recuperação dos recursos. O pedido passa por análise e não há garantia de restituição.
Essa diferença também ajuda a entender por que você não deve tentar “corrigir” um Pix recebido criando outra transferência.
Posso simplesmente ficar com o Pix se ninguém aparecer?
Não é uma boa opção. O artigo 876 do Código Civil estabelece que quem recebeu o que não lhe era devido fica obrigado a restituir. O artigo 169 do Código Penal também prevê a apropriação de coisa alheia que chegou ao poder da pessoa por erro, caso fortuito ou força da natureza. A aplicação criminal a uma situação concreta depende das circunstâncias e da conduta envolvida, mas o simples fato de o pagamento ter sido feito por engano não dá ao recebedor o direito de se apropriar do valor.
Por isso, se você reconheceu que o crédito não é seu, o caminho prudente é preservar o valor e providenciar a devolução de forma rastreável pela própria operação ou, se houver alguma dificuldade, tratar o caso diretamente com o banco.
E se eu já devolvi para a outra chave?
Se você seguiu a orientação de um desconhecido e fez um novo Pix para a chave indicada, entre em contato com seu banco o quanto antes. Guarde o registro do Pix que entrou, do Pix que você enviou e das mensagens ou ligações relacionadas ao pedido.
Se houver indícios de que você foi induzido a fazer essa segunda transferência como parte de um golpe, peça à instituição que analise a operação de saída como possível fraude e verifique a possibilidade de acionamento do MED. O Banco Central também recomenda registrar boletim de ocorrência quando a pessoa é vítima de golpe.
Nesse ponto, consulte também nosso conteúdo sobre quando o MED se aplica a uma fraude, que explica o mecanismo pela perspectiva de quem enviou o dinheiro e percebeu que caiu em um golpe.
Se, depois disso, seu banco informar que existe bloqueio ou contestação relacionada ao Pix original, trate o assunto somente pelos canais oficiais da instituição e apresente os registros das operações. Não envie valores adicionais para quem entrou em contato.
A regra prática é simples: recebeu um Pix por engano? Devolva o próprio Pix, não faça outro. E se a pessoa insistir para que o dinheiro vá para uma chave diferente, interrompa a conversa e confirme o procedimento diretamente com seu banco.