| Situación |
MED? |
Ejemplo |
| fraude o estafa |
Sí, se puede activar |
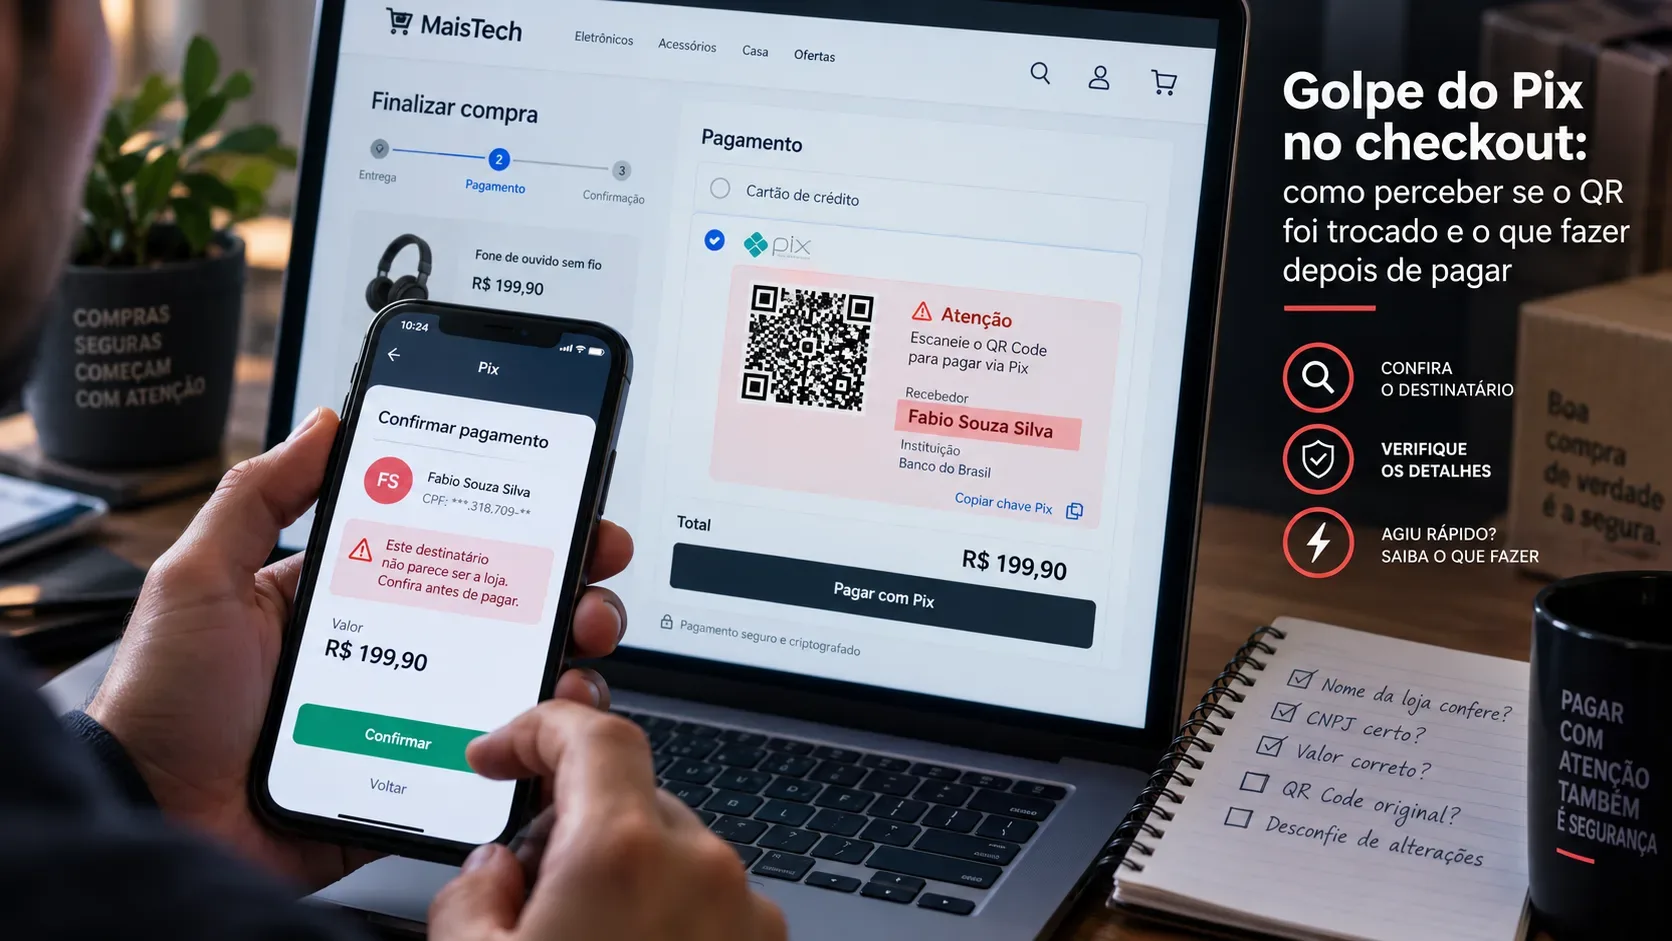
La víctima es engañada por un estafador y hace la Pix; o una compra es parte de un fraude en el que el supuesto vendedor no envía el producto |
| Desacuerdo comercial | No, cuando no hay fraude del vendedor |
El producto del vendedor de buena fe llega tarde, no cumple con las expectativas o hay otra disputa sobre la compra |
| Foto enviada por error |
No |
El propio pagador elige la clave o el destinatario equivocado |
La propia guía del Banco Central hace esta separación. Una disputa comercial no se convierte en fraude solo porque el pago haya sido realizado por Pix. Al mismo tiempo, la apariencia de una compra no impide a MED cuando en realidad hay fraude; por ejemplo, en ciertas estafas en las que el falso vendedor ni siquiera entrega el producto. El marco depende de las circunstancias analizadas por las instituciones.
Existe otra exclusión importante: la regulación protege a terceros de buena fe. Si los fondos relacionados con una estafa se utilizaron para pagar legítimamente a una persona o empresa que no participó en el fraude, la existencia del MED no autoriza simplemente debitar a ese tercero como si fuera el estafador.
Qué hacer inmediatamente después de notar la estafa
La velocidad es importante porque el dinero recibido en un fraude se puede transferir a otras cuentas. Aunque el sistema actual tiene mecanismos para rastrear transacciones posteriores e intentar bloquear fondos en las cuentas involucradas, esto no significa que siempre habrá un saldo disponible para reembolso.
- Abre la aplicación de la institución a través de la cual se envió el Pix. Ingresa al área de Pix, ubica la transacción y busca la opción disputa o MED. Si no puede localizar la funcionalidad o no puede utilizarla, comuníquese inmediatamente con el canal oficial de atención al cliente de la institución.
- Informa que se trata de una estafa, fraude o delito y describe con precisión lo sucedido. Conserva el número de protocolo. En autoservicio, la institución deberá registrar la demanda e iniciar el trámite correspondiente para una transacción elegible.
- Conserve la evidencia. Las pruebas de Pix, conversaciones, anuncios, datos presentados por el estafador y otros registros pueden ser útiles en el análisis. El Banco Central también recomienda presentar paralelamente una denuncia policial cuando la persona ha sido víctima de una estafa.
- No demorar al MED en reunir toda la documentación. La guía del Banco Central instruye a la institución a iniciar la Recuperación de Valores inmediatamente después de recibir la denuncia, sin requerir previamente documentos como un informe policial. La documentación se puede solicitar posteriormente para análisis de méritos.
El límite regulatorio de 80 días no debe interpretarse como un período de espera. Cuanto antes ingrese la disputa al sistema, menos oportunidades habrá de que los recursos se dispersen y mayor será la posibilidad de encontrar montos para bloquear.
Por qué activar el MED no significa recuperar tu dinero
Después de la queja, el proceso no simplemente deshace la Pix.
En el modelo actual, Value Recovery permite rastrear movimientos vinculados al fraude y llegar a recursos sospechosos no solo en la primera cuenta que recibió Pix, sino también en transacciones posteriores. Las instituciones que reciben las notificaciones analizan si existen motivos de sospecha; la guía establece un plazo de hasta siete días naturales para esta etapa de análisis.
Incluso con esta estructura, existen dos barreras básicas: el fraude debe reconocerse en el proceso y deben existir recursos recuperables. Si el dinero ya ha sido retirado o no hay suficiente valor en las cuentas alcanzables por el mecanismo, el reembolso puede ser parcial o inexistente. El Banco Central es explícito al informar que el MED no garantiza reembolso.
Esta limitación también explica por qué MED no debe presentarse como un seguro contra estafas. Es un mecanismo específico para impugnar, bloquear e intentar recuperar recursos dentro de Pix.
¿Qué pasa si la foto se envió a la persona equivocada?
Si no hubo ninguna estafa y simplemente ingresó la clave incorrecta, eligió el destinatario incorrecto o confirmó una transferencia que no tenía intención de realizar, MED no es la herramienta adecuada para resolver el problema.
El Banco Central aconseja a cualquiera que haya enviado un Pix por error que intente contactar con él para obtener un reembolso y, si no conoce al destinatario, contactar con su institución para buscar una solución. Para aquellos que recibieron el dinero de forma indebida, el procedimiento más seguro es utilizar la función Devolución vinculada a la transacción original, en lugar de crear una nueva Pix para una clave indicada por la persona que contactó con usted. Esto incluso reduce el riesgo de caer en la llamada estafa Pix equivocada.
Activar primero, discutir la recuperación más tarde
Quien acaba de descubrir una estafa no necesita decidir por sí solo si el caso será aceptado definitivamente por el MED. El paso inmediato es registrar la disputa a través de la propia app de la institución, explicar correctamente lo sucedido y guardar el protocolo.
El banco y otras instituciones involucradas realizarán el análisis previsto en el mecanismo. Si hay fraude y recursos recuperables, podrán ocurrir reembolsos totales o parciales. Si se trata simplemente de un desacuerdo comercial o de una foto enviada al destinatario equivocado debido a un error del propio pagador, el MED no es el camino previsto por el Banco Central.
Si la estafa acaba de ocurrir, no espere a acercarse a los 80 días: impugne la transacción ahora a través del canal oficial de su institución.
Temas de este artículodevolução de valoresfraude digitalgolpes financeirosMEDPixsegurança bancária