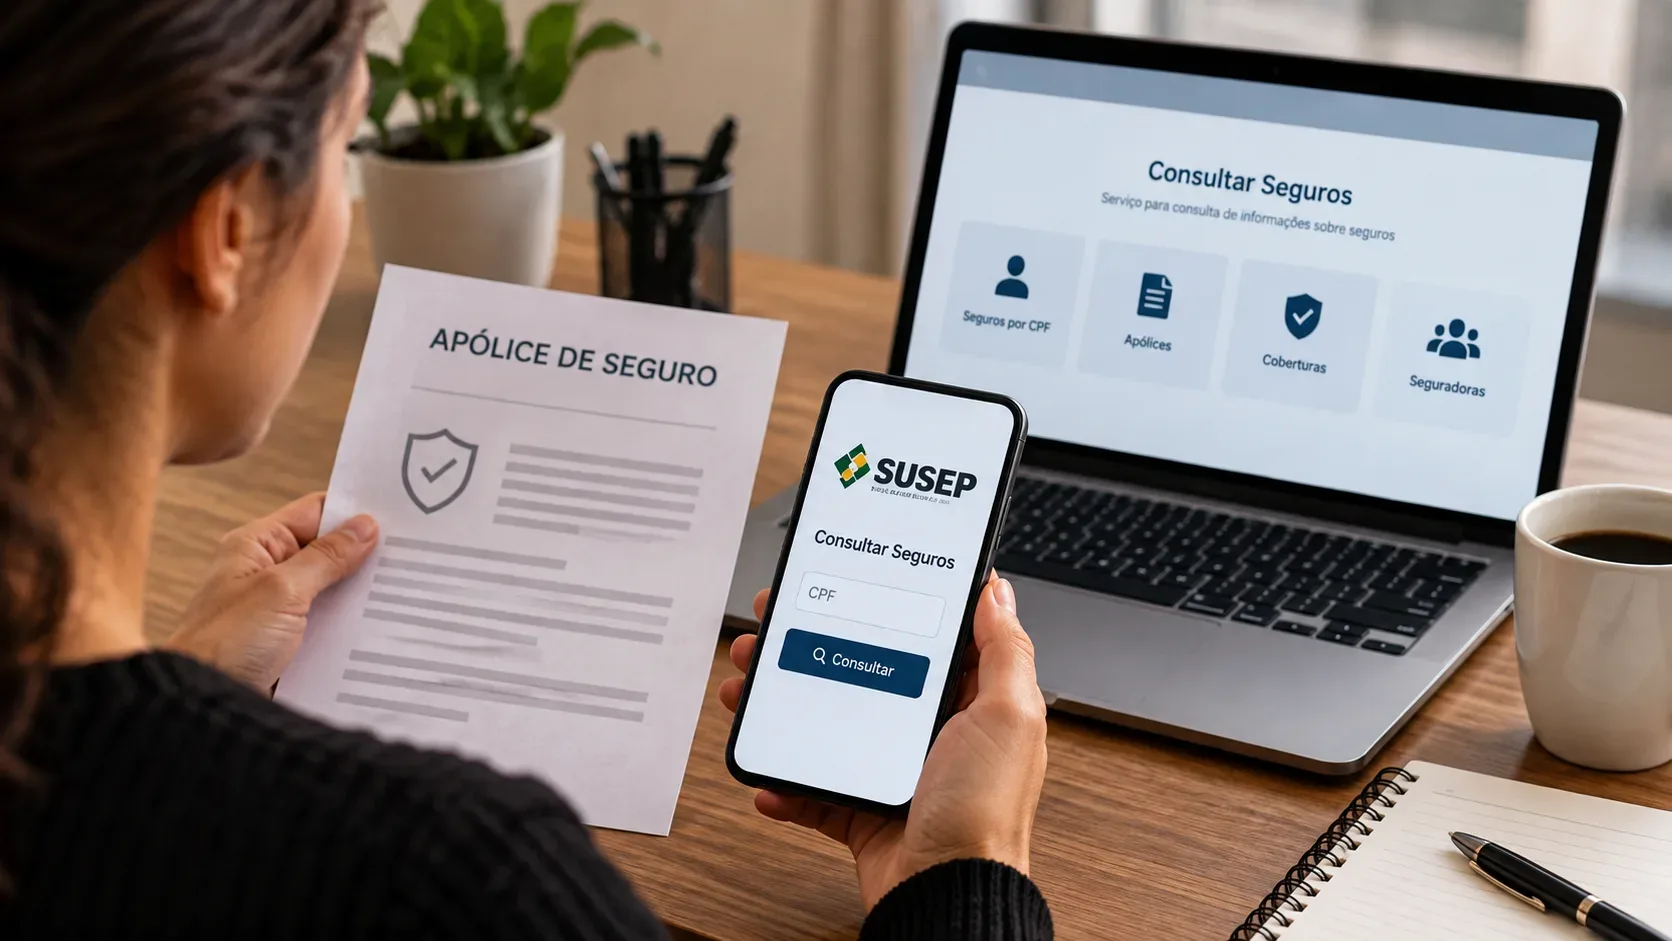
Si una póliza de Facta Seguradora aparece vinculada a su CPF, la primera pregunta no es si la medida cautelar de la Susep “canceló” el seguro. El 9 de septiembre de 2026, el organismo regulador impuso una medida cautelar que impide a Facta Seguradora celebrar nuevos contratos de seguro, incluso por otros canales o intermediarios, pero informó que los contratos celebrados regularmente antes de la medida siguen siendo válidos. La aseguradora continúa obligada a atender a los asegurados, tramitar y pagar siniestros y procesar las cancelaciones solicitadas.
La misma decisión incluyó medidas de protección al consumidor relacionadas con hallazgos de una fiscalización, entre ellos problemas de comprobación del consentimiento. La Susep determinó que se comunique a la base de asegurados para que puedan impugnar contrataciones que no reconozcan y previó devolución por el doble en determinadas situaciones. Como la medida es preventiva y puede ser reevaluada, no equivale a una conclusión definitiva sobre la responsabilidad de la empresa. Consulte la publicación oficial de la Susep sobre Facta para seguir posibles actualizaciones.
Qué cambió para quien ya tiene o encuentra una póliza de Facta
En la práctica, la suspensión debe separarse en dos situaciones. Si ya existía un contrato regular antes del 9 de septiembre de 2026, la póliza no desaparece por la medida cautelar. Para nuevas ventas, la Susep informó que Facta Seguradora no puede celebrar nuevos seguros mientras la medida esté vigente.
| Situación | Qué hacer |
|---|---|
| Usted reconoce la contratación | Trate la póliza como un contrato existente: revise vigencia y coberturas y use los canales de la aseguradora para atención, siniestro o cancelación. |
| No recuerda a la aseguradora, pero reconoce un producto relacionado | Revise la póliza y los documentos del producto. Puede existir coaseguro o un seguro contratado junto con otro servicio, como una tarjeta o un financiamiento. |
| No reconoce la contratación ni autorizó el seguro | Pida a la aseguradora explicaciones y prueba de la contratación, conserve los protocolos y, si no hay solución, presente una reclamación en Consumidor.gov.br. Confirmada la falta de consentimiento, la orientación de la Susep también contempla una denuncia al regulador. |
| Reconoce el contrato, pero tiene un problema con un siniestro o una cancelación | No confunda un problema operativo con “seguro no contratado”. Registre la solicitud por el canal correspondiente y conserve documentos y protocolos. |
Cómo consultar pólizas vinculadas a su CPF
La vía oficial es el servicio Consultar Seguros, alimentado por el Sistema de Registro de Operaciones de la Susep. El acceso es personal y exige CPF y una cuenta GOV.BR de nivel Plata u Oro. Después de autenticarse, el sistema muestra datos básicos de los seguros en los que usted figura como asegurado.
- Acceda a la página oficial “Consultar Seguros” en GOV.BR y elija la opción para iniciar el servicio.
- Entre con su propia cuenta GOV.BR de nivel Plata u Oro.
- Revise los registros vinculados a su CPF y busque el nombre de la aseguradora, el período de vigencia y los demás datos mostrados.
- Si aparece Facta Seguradora, guarde o anote la información necesaria para compararla con contratos, extractos bancarios, recibos de nómina, propuestas o certificados que tenga.
- Si hay alguna divergencia, contacte con la aseguradora antes de concluir que hubo una contratación indebida.
Una consulta sin resultados no prueba que no exista un seguro
El sistema tiene límites que deben tenerse en cuenta. La página oficial informa que solo muestra seguros en los que el usuario figura como asegurado, no información de beneficiarios. También hay operaciones que todavía no aparecen en la consulta, como planes y seguros de salud, previsión privada abierta, títulos de capitalización, seguros fuera de su período de vigencia y operaciones de empresas participantes en el Sandbox regulatorio.
Además, la Susep advierte que los seguros contratados hace menos de siete días hábiles pueden no aparecer. Por lo tanto, si busca un contrato reciente o un producto fuera del alcance del sistema, la ausencia de resultados debe entenderse como una limitación de la consulta, no como prueba definitiva de inexistencia.
Qué revisar antes de impugnar una póliza
Encontrar una aseguradora que no reconoce de inmediato no significa automáticamente fraude o contratación sin consentimiento. La propia Susep enumera hipótesis que deben verificarse: puede existir coaseguro, cuando más de una aseguradora comparte el mismo riesgo, o un seguro contratado junto con otro producto o servicio.
- Compare el nombre de la aseguradora en el sistema con el que aparece en la póliza, certificado o propuesta.
- Revise contratos de crédito, tarjeta, financiamiento u otros productos con los que se haya podido ofrecer el seguro.
- Compruebe extractos bancarios y recibos de nómina para identificar primas, débitos o descuentos relacionados.
- Pida a la aseguradora copia de los documentos de contratación y, cuando corresponda, del registro de consentimiento o aceptación en el que se basa para sostener la contratación.
- Guarde capturas de la consulta, fechas, números de póliza o certificado y todos los protocolos de atención.
Este paso ayuda a separar tres problemas distintos: un contrato que reconoce pero quiere cancelar; un siniestro o una atención no resueltos; y una contratación que afirma no haber autorizado. La vía de reclamación y las pruebas útiles no son idénticas en los tres casos.
Cómo impugnar un seguro que no reconoce
La orientación oficial de la Susep para cobros o seguros no reconocidos empieza por contactar con la aseguradora responsable. Pida que explique el origen de la contratación y presente los elementos que utiliza como prueba de consentimiento. Registre el protocolo y evite hacer la impugnación solo por teléfono sin conservar evidencia de la atención.
Si la aseguradora no resuelve el problema, la Susep recomienda presentar una reclamación en Consumidor.gov.br. En las preguntas frecuentes del sistema de consulta, el regulador señala el problema “Apólice com dados divergentes no sistema de registros da Susep” para situaciones en las que el consumidor entiende que hubo contratación sin su consentimiento. La página de la Susep sobre reclamaciones informa que la defensoría del cliente de la empresa reclamada dispone de hasta 10 días para analizar y responder en Consumidor.gov.br.
Cuando se confirme una contratación sin consentimiento, la Susep también aconseja presentar una denuncia ante el regulador para que puedan evaluarse medidas administrativas. Una reclamación individual y una denuncia regulatoria cumplen funciones diferentes: la primera busca resolver el problema del consumidor; la segunda comunica una posible infracción al regulador.
Cuándo la medida cautelar menciona devolución por el doble
La decisión del 9 de septiembre no significa que todos los asegurados de Facta recibirán automáticamente una devolución por el doble. La Susep informó que la medida alcanza determinadas pólizas emitidas en desacuerdo con las reglas aplicables, incluidas situaciones con menores de edad, y también los casos en los que la aseguradora no presente una prueba válida del consentimiento del consumidor para la contratación.
Si no reconoce el seguro, presente la impugnación de forma documentada y pida una respuesta específica sobre el origen de la contratación, la prueba de consentimiento y los valores cobrados. La existencia de cobros, el número de cuotas y el período de los descuentos deben poder demostrarse mediante extractos, recibos de nómina o comprobantes. Como la medida cautelar puede ser reevaluada y cada caso depende de los registros de contratación, siga la publicación oficial y la respuesta formal de la aseguradora antes de considerar la devolución como un importe ya reconocido.
Si la póliza es legítima, los siniestros y las cancelaciones continúan
Para los contratos celebrados regularmente antes de la medida cautelar, las obligaciones de la aseguradora no fueron suspendidas. La Susep afirmó expresamente que Facta sigue siendo responsable de atender a los asegurados, tramitar y pagar siniestros y procesar cancelaciones cuando se soliciten.
Esto significa que un asegurado que reconoce el contrato no debe interpretar la suspensión de nuevas operaciones como motivo para abandonar una solicitud de indemnización o suponer que el seguro dejó de ser válido. Del mismo modo, quien quiera cancelar un contrato reconocido debe pedir la cancelación por los canales adecuados y conservar el protocolo, en lugar de caracterizar la contratación como no reconocida.
Qué pruebas conviene guardar
Para una impugnación bien documentada, organice los registros en orden cronológico. Esto facilita el análisis por parte de la aseguradora, Consumidor.gov.br y, si fuera necesario, la Susep.
- captura o comprobante de la consulta oficial con los datos de la póliza mostrada;
- póliza, certificado, propuesta o contrato que haya recibido;
- extractos bancarios, facturas o recibos de nómina que muestren cobros o descuentos;
- protocolos del SAC, atención y defensoría del cliente, con fecha y resumen de la solicitud;
- respuestas recibidas por correo electrónico, aplicación, carta u otro canal oficial;
- solicitud expresa de presentación de la prueba de consentimiento cuando se impugna la contratación.
Evite enviar documentos personales sensibles a contactos encontrados únicamente en redes sociales, anuncios o mensajes no solicitados. Para tratar la impugnación, utilice los canales oficiales de la empresa y los servicios públicos indicados por la Susep.
Secuencia práctica de canales oficiales
- Consultar Seguros: confirme si hay un registro vinculado a su CPF y anote los datos disponibles en el servicio oficial.
- Aseguradora: solicite explicaciones, documentos de contratación, cancelación o tramitación del siniestro según el problema real.
- Consumidor.gov.br: si no hay una solución adecuada, presente la reclamación. La Susep dirige a esta plataforma las reclamaciones individualizadas contra empresas supervisadas.
- Susep: si se confirma una contratación sin consentimiento, siga la orientación para presentar una denuncia al regulador. Para dudas sobre el servicio o una manifestación sobre la actuación de la propia Susep, también están disponibles los canales de Fala.BR.
La idea principal es no confundir la medida cautelar con una cancelación automática de toda la cartera. Primero identifique la póliza y la naturaleza del problema; después elija el canal adecuado y conserve las pruebas. En casos con importes relevantes, descuentos recurrentes o controversia sobre el consentimiento, se recomienda una revisión humana de los documentos.