Quando um Pix aparece como “em processamento”, a decisão mais importante é não repetir a transferência no impulso. Primeiro, verifique se houve débito no saldo ou no extrato e procure o registro da transação no próprio aplicativo. O Pix foi desenhado para liquidar pagamentos em poucos segundos e funcionar 24 horas por dia, mas o app da instituição pode manter uma operação em análise ou exibir um status intermediário quando há instabilidade, validação ou atraso de comunicação.
O que “Pix em processamento” quer dizer na prática
“Em processamento” não é, por si só, a confirmação de que o dinheiro chegou ao recebedor nem a prova de que a transferência falhou. É um estado intermediário apresentado pelo aplicativo enquanto a instituição ainda não mostra um desfecho final.
O Banco Central descreve o Pix como um sistema de pagamento instantâneo em que a transferência ocorre em tempo real e, em condições normais, o dinheiro fica disponível em poucos segundos. O próprio Banco Central também informa que pagador e recebedor são avisados quando a transferência é concluída. Por isso, enquanto o aplicativo ainda não exibir um resultado conclusivo, vale tratar a operação como indefinida, não como automaticamente concluída ou automaticamente cancelada.
Antes de repetir o Pix, confira três lugares
- Saldo disponível: veja se o valor deixou de estar disponível na conta.
- Extrato: procure um débito correspondente ao Pix, com valor, horário e destinatário compatíveis.
- Detalhes da transação: abra o registro do Pix e observe se o app mostra comprovante, identificador, status final ou mensagem de falha.
O extrato merece atenção especial porque uma tela travada ou uma notificação atrasada pode não refletir imediatamente o estado real da conta. Se existe débito e a operação ainda aparece indefinida, não faça outro Pix de mesmo valor para o mesmo destinatário até esclarecer o primeiro.
Como interpretar os principais status
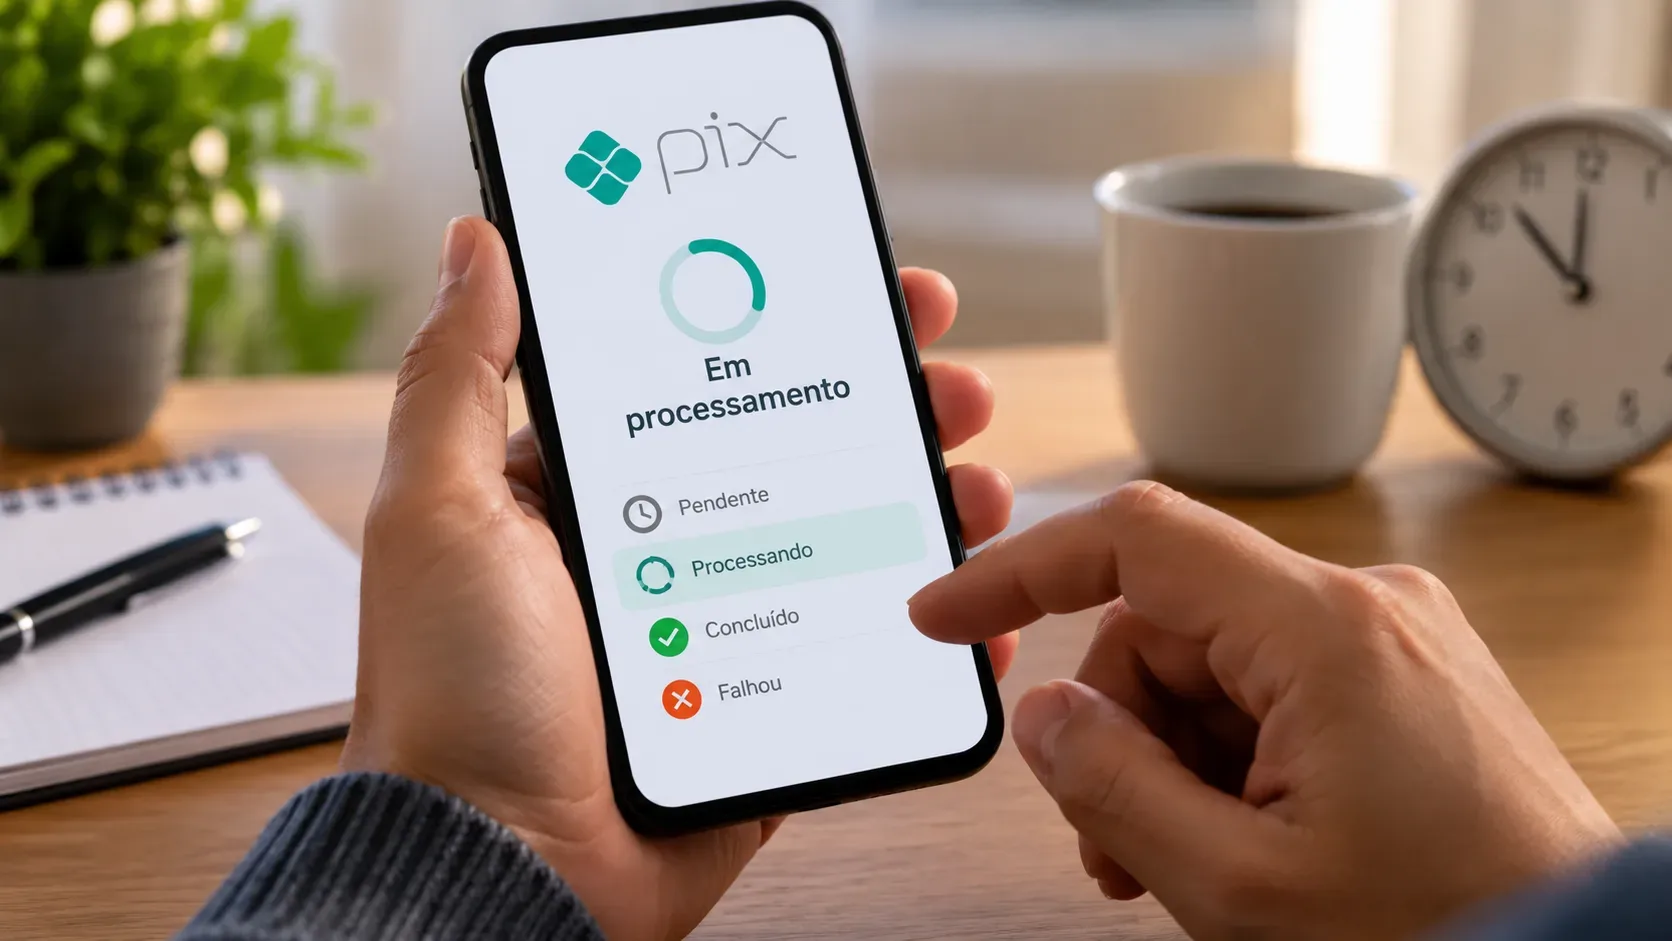
| Status exibido | O que indica | Próxima ação mais segura |
|---|---|---|
| Pendente / em processamento | A instituição ainda não apresentou um resultado final. | Conferir saldo, extrato e detalhes; aguardar alguns minutos e atualizar o app antes de qualquer nova tentativa. |
| Concluído / realizado | O aplicativo registrou o Pix como concluído. | Não repetir. Guarde o comprovante e, se houver dúvida do recebedor, confira os dados do destinatário. |
| Falhou / não realizado | A operação não foi concluída. | Confirme no extrato que não houve débito definitivo; só então avalie fazer uma nova transferência. |
| Cancelado / devolvido | O valor não permaneceu com o destinatário ou retornou à conta, conforme o caso. | Confirme a movimentação no extrato antes de iniciar um novo Pix. |
Os nomes exatos mudam entre bancos e carteiras digitais. O que importa é separar um estado intermediário de um desfecho final.
Quando faz sentido esperar
Se a transferência acabou de ser iniciada, o app ainda mostra processamento e não existe evidência clara de falha, espere alguns minutos, feche e reabra o aplicativo e consulte novamente o extrato. Instabilidade de internet, indisponibilidade temporária do app ou atraso na atualização da interface podem prolongar a confirmação.
A Serasa recomenda aguardar e verificar se a transação foi efetivada quando houver instabilidade, além de procurar a instituição financeira se a situação persistir. Não há um único tempo de espera que valha para todas as instituições e para todas as mensagens de interface; siga também os avisos específicos exibidos pelo seu banco.
Quando não repetir a transferência
Não repita o Pix se o valor já foi debitado e o primeiro envio ainda não tem desfecho claro. Uma nova tentativa pode ser processada como uma segunda ordem legítima. O guia do Banco Central sobre o Mecanismo Especial de Devolução cita expressamente que, quando o próprio pagador realiza duas ordens querendo executar apenas uma, isso não é classificado como falha operacional do Pix para fins do mecanismo.
Também não repita apenas porque o recebedor diz que “ainda não apareceu”. Antes, confira se o seu aplicativo mostra a operação como concluída, valide nome e instituição do destinatário no comprovante e peça ao recebedor que consulte o extrato da conta correta.
Se o valor saiu da conta, mas o Pix continua indefinido
Se existe débito no extrato, mas o aplicativo permanece em processamento por tempo acima do esperado ou não apresenta comprovante conclusivo, entre em contato com a instituição de onde o Pix foi enviado. Tenha em mãos o valor, horário aproximado, dados do destinatário e qualquer identificador exibido na transação.
Nessa situação, o objetivo do atendimento é confirmar se a operação foi liquidada, rejeitada ou se o débito será revertido. Evite “corrigir” o problema fazendo outro envio enquanto essa resposta não estiver clara.
Se o Pix falhou, quando tentar novamente
Uma nova tentativa faz sentido quando o aplicativo informa que a operação não foi realizada e o extrato confirma que o valor não ficou debitado. Se houve um débito temporário seguido de estorno, espere o retorno aparecer de forma clara no saldo ou no extrato antes de reenviar.
Se a falha ocorrer repetidamente, revise os dados do destinatário e verifique mensagens de limite, indisponibilidade ou segurança no aplicativo. Persistindo o problema, procure a instituição em vez de acumular novas tentativas.
E se eu repetir e pagar duas vezes?
Se duas transferências forem efetivamente concluídas, registre os dois comprovantes e entre em contato com o recebedor e com a sua instituição para buscar a devolução adequada. Não presuma que o segundo Pix será estornado automaticamente apenas por ter sido uma repetição.
Quando a duplicidade decorrer de uma falha operacional da instituição, o Banco Central prevê tratamento específico pelo Mecanismo Especial de Devolução. Isso é diferente de o próprio usuário ter confirmado duas ordens separadas.
Um fluxo simples para decidir o que fazer
- Está processando e não há desfecho? Espere, atualize o app e confira o extrato.
- Há débito, mas o status segue indefinido? Não repita; fale com a instituição se não normalizar.
- Está concluído? Não repita; confira destinatário e comprovante.
- Está falhado e não houve débito definitivo? Uma nova tentativa pode ser feita após confirmar os dados.
- Houve duas conclusões? Trate como possível pagamento duplicado e busque devolução, sem contar com estorno automático.
Fontes úteis
Para entender o funcionamento geral do sistema, consulte o Banco Central do Brasil — Pix e a página Sobre o Pix. Para orientação específica sobre o status de processamento, veja também o conteúdo da Serasa sobre Pix em processamento. Em casos de devolução e falha operacional, consulte as orientações oficiais do Banco Central sobre o Mecanismo Especial de Devolução (MED).