Detener una cuenta no significa cerrarla. Si una cuenta antigua todavía aparece en el Registrato, si el banco dice que fue cerrada pero el CCS no muestra fecha de finalización, o si han surgido tarifas después de meses de inactividad, lo más seguro es hacer tres preguntas por separado: qué relación sigue registrada, cuál es el estado de la cuenta específica en el banco y de dónde vino cada cargo.
Esta separación evita dos errores comunes. La primera es concluir que una cuenta se cierra automáticamente sólo porque ya no se utiliza. La segunda es tratar el Registrato como si fuera un extracto bancario detallado. El Informe de Cuentas y Relaciones del Registro de Clientes del Sistema Financiero, CCS, ayuda a localizar vínculos con instituciones, pero no reemplaza la documentación propia del banco.
Una cuenta sin transacciones no es una cuenta cerrada
La regla práctica es simple: dejar la cuenta inactiva no equivale a rescindir el contrato. Una cuenta puede permanecer sin actividad durante mucho tiempo y permanecer abierta, con productos o servicios vinculados a ella, hasta que se produzca un cierre efectivo u otra causa para que termine la relación.
Existe confusión frecuente con la antigua referencia a seis meses de inactividad. La Resolución 2.025, de 1993, definió como inactiva, para un determinado efecto tarifario, una cuenta que no haya estado activa durante más de seis meses. Esta sección fue derogada en 1996. Por lo tanto, no es correcto utilizar la idea de “seis meses sin uso = cuenta cerrada automáticamente” como regla general hoy en día.
Esto también significa que no basta con borrar la aplicación, dejar el saldo en cero, dejar de usar la tarjeta o transferir el dinero a otro banco. Si la intención es terminar la relación, el paso pertinente es solicitar la terminación y guardar la confirmación.
Lo que muestra el Registrato: y lo que no muestra
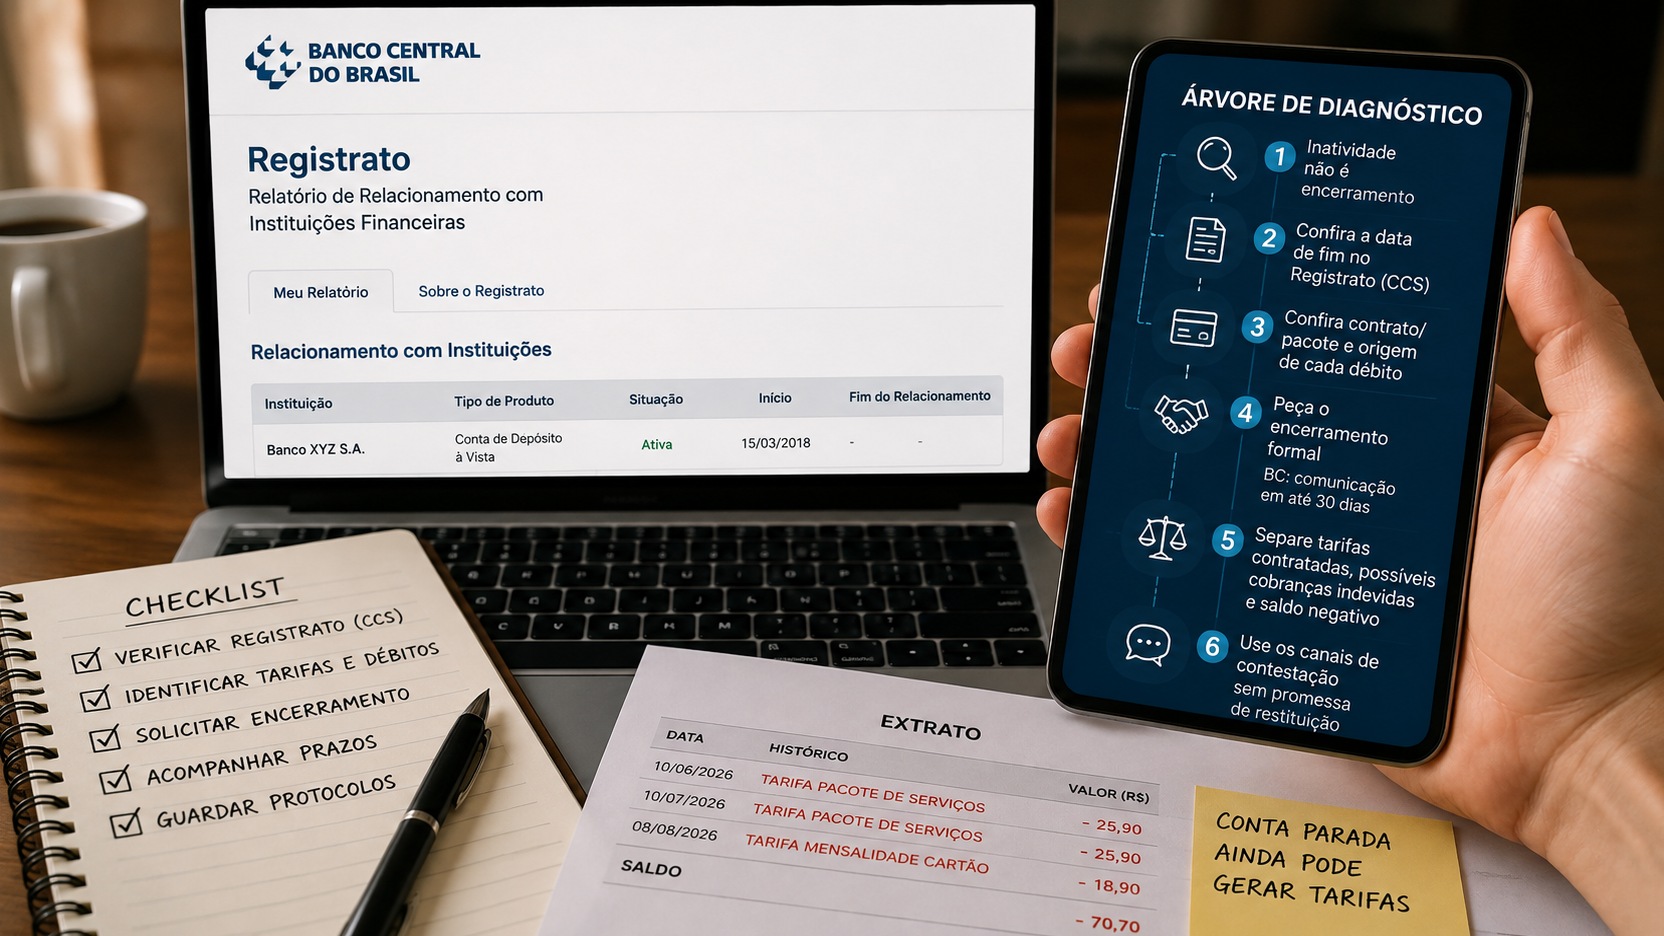
En el Registrato, el informe de Cuentas y Relaciones, conocido como CCS, informa qué bancos y otras instituciones hay o hubo una relación a nombre del CPF o del CNPJ. También presenta la fecha de inicio y, en su caso, la fecha de finalización de la relación.
El informe no muestra número de sucursal, número de cuenta, saldo, extractos ni transacciones. Por tanto, una entrada sin fecha de finalización es señal de que todavía existe una relación registrada con esa persona
institución, pero no es suficiente, por sí solo, explicar qué cuenta o producto mantiene este vínculo.
Este punto es especialmente importante para cualquier persona que haya tenido más de una cuenta, inversión, cuenta de pago u otro producto en la misma institución o en el mismo grupo. Es posible que el banco haya cerrado una cuenta específica y aún exista otra relación. También puede haber discrepancias en el registro que deban ser corregidas por la propia institución.
Si la información del CCS es errónea o no se reconoce, el propio Banco Central recomienda contactar a la institución responsable de la información.
Cómo realizar tu primera conferencia en CCS
Para consultar el informe, el Banco Central informa que el acceso al Registrato utiliza una Cuenta Gov.br de nivel plata u oro, con verificación en dos pasos habilitada. Dentro del sistema, el informe relevante para esta pregunta es Cuentas y Relaciones.
Al localizar la institución, preste especial atención a si hay una fecha de finalización. Si la hay, la CCS registra que esa relación con la institución terminó en esa fecha. Si no la hay, la relación aparece como vigente en el registro del Banco Central.
La ausencia de una fecha de finalización no debe interpretarse automáticamente como prueba de que esa antigua cuenta corriente específica está operativa. Como el informe público no contiene un número de cuenta ni un extracto, el siguiente paso es pedirle al banco que identifique el enlace y confirme el estado de la cuenta que desea cerrar.
El informe se actualiza diariamente. Aún así, no utilice una consulta aislada como sustituto de la confirmación formal del banco, especialmente cuando se acaba de solicitar el cierre o cuando existe una divergencia persistente entre los sistemas.
Si el banco dice que ha cerrado, pero el Registrato sigue activo
En este caso, solicite al banco una respuesta verificable. Lo ideal es obtener confirmación por escrito de la fecha específica de cierre de la cuenta, el número de protocolo y la identificación de cualquier producto o relación que permanezca activa.
Luego, compare esta respuesta con la CCS. Si el banco confirma que ya no existe ninguna relación que justifique el ingreso activo, solicitar a la institución que corrija la información enviada al Banco Central. El BC informa que las correcciones al informe se tramiten con la institución responsable.
Si hay otro producto activo, la divergencia puede ser sólo aparente: es posible que la cuenta anterior se haya cerrado y la relación general con la institución continúe por otro motivo. En este caso lo que hay que comprobar es si ese producto es conocido, deseado y correctamente contratado.
Solicitar al banco información que el Registro no proporciona
Para completar el diagnóstico, solicite al banco el estado de la cuenta específica, la fecha de apertura, la fecha de eventual cierre, el saldo actual y la memoria de los asientos que formaron algún monto pendiente.
Si hay un cargo mensual, solicite también la identificación del paquete de servicios o producto que generó la tarifa, una copia o comprobante del contrato y la tabla de tarifas aplicable al período. Si aparecen intereses o cargos, solicite al banco que indique qué transacción de crédito los causó, como un sobregiro u otro límite asociado con la cuenta.
También vale la pena confirmar si existe una tarjeta, seguro, suscripción, débito automático o servicio separado que permanece activo incluso después de cerrar la cuenta. Las normas de cierre obligan a la institución a informar qué productos y servicios siguen vigentes y cuáles se cierran junto con la cuenta.
Cómo cerrar formalmente una cuenta de depósito
Para las cuentas de depósito, como las cuentas corrientes tradicionales, la Resolución CMN 4.753 establece procedimientos mínimos de cierre. El cliente comunica la intención de resolver el contrato, indica el destino de cualquier saldo acreedor y resuelve las medidas relativas a controles, cuando corresponda.
La entidad deberá informar el plazo de medidas de cierre, limitado a treinta días naturales desde la comunicación de la intención de rescindir. También debe brindar orientación sobre el pago de los compromisos adquiridos y aclarar qué productos o servicios permanecerán activos o finalizarán con la cuenta.
Al finalizar este plazo, el banco deberá comunicar la fecha de cierre efectivo o informar los motivos que hicieron imposible el cierre.
El Banco Central también informa que la solicitud podrá presentarse a través de los canales de atención, incluidos los electrónicos, con excepción del canal de telefonía de voz. Si el canal utilizado para abrir la cuenta aún está disponible, la normativa asegura la posibilidad de solicitar el cierre por ese mismo canal.
¿Y si es una cuenta de pago?
No todas las cuentas utilizadas por una aplicación son técnicamente una cuenta de depósito. Las entidades de pago y otras entidades podrán ofrecer cuentas de pago, sujetas a la Resolución 96 del BCB.
La lógica del cierre es similar: comunicación de la intención de rescindir, tratamiento del saldo restante, información sobre cualquier saldo pendiente u otros compromisos, aclaración sobre los productos que permanecen activos y un plazo de hasta treinta días naturales para actuar.
La institución también deberá comunicar la fecha de cierre o los motivos que lo hagan imposible. Para las cuentas de pago pospago, la norma proporciona una protección específica: no se puede negar el cierre sólo porque hay un saldo vencido o cuotas y obligaciones futuras, y la forma de pago de estas obligaciones no se puede cambiar sin la solicitud del titular.
La tarifa acumulada no debe juzgarse únicamente por su nombre
Encontrar una secuencia de tarifas en una cuenta congelada no prueba, en sí mismo, que todas sean pagaderas. Tampoco prueba que todos sean indebidos. Es necesario descubrir cuál fue el detonante de cada lanzamiento.
Para las personas físicas con cuenta a la vista o de ahorro, existen servicios bancarios esenciales que deben ofrecerse de forma gratuita dentro de los límites definidos por la normativa. Además, la contratación de un paquete de servicios es opcional y deberá formalizarse en un instrumento específico.
Si hubo un paquete contratado y permaneció activo mientras la cuenta permaneció abierta, la ausencia de movimiento no es suficiente, por sí sola, para concluir que la cuota mensual no era válida. El análisis depende del contrato, la duración del paquete, la información proporcionada al cliente y la naturaleza del lanzamiento.
Por otro lado, si el banco no puede demostrar el contrato, cobra un servicio esencial dentro de la franquicia gratuita, lanza una tarifa incompatible con la tabla aplicable o mantiene los cargos después de la fecha de cierre efectivo sin una base contractual independiente, existe un motivo concreto de disputa.
El paquete de servicios se puede cancelar
El Banco Central informa que contratar un paquete de servicios es opcional. El cliente puede utilizar servicios esenciales gratuitos y pagar individualmente los servicios no gratuitos, en lugar de mantener una tarifa de paquete mensual.
Las regulaciones también establecen que la cancelación del paquete puede ocurrir en cualquier momento. Por lo tanto, cualquiera que descubra una cuenta antigua que todavía está abierta no necesita esperar a que se cierre por completo para cuestionar un paquete no deseado. Es posible pedir al banco que suspenda o cancele el paquete y,
realizar el cierre de la cuenta por separado.
Es importante mantener el protocolo de ambas solicitudes, porque “cancelar paquete” y “cerrar cuenta” son pasos diferentes.
Cómo interpretar un saldo negativo
El saldo negativo merece un análisis. Pregunta cuánto proviene de compras, retiros, transferencias o débitos autorizados, cuánto corresponde a comisiones y cuánto corresponde a intereses, IOF u otros cargos por una operación de crédito.
Para las cuentas de depósito de personas naturales, la Resolución 3.919 establece que la tarifa de cargo no puede exceder el saldo disponible, considerando incluso cualquier límite de crédito acordado entre las partes. En la práctica, si hubiera un sobregiro u otro límite asociado con la cuenta, una tarifa podría consumir parte de ese límite y el estado de cuenta mostraría un saldo negativo.
A partir de ese momento pueden aparecer cargos relacionados con el crédito utilizado. Por tanto, una deuda aparentemente formada por “comisiones de una cuenta congelada” puede tener distintos componentes. El banco debe poder separar estos valores y demostrar la base de cada uno.
No aceptar un valor global sin memoria de cálculo si el origen de la deuda está en disputa. Al mismo tiempo, no deje la situación desatendida, ya que los cargos por una transacción de crédito pueden seguir surtiendo efecto mientras la deuda no se resuelva.
Qué disputar cuando el cargo parece incorrecto
La objeción se vuelve más fuerte cuando señala una inconsistencia concreta. En lugar de simplemente decir que la cuenta no se utilizó, identifique la fecha de la última transacción realizada por usted, la fecha en la que solicitó la cancelación o el cierre del paquete, la fecha en que el banco afirma haber cerrado la cuenta y los asientos posteriores.
Solicita que cada tarifa esté vinculada al contrato, paquete o servicio que la autorizó. Si hay algún cargo después del cierre, solicite al banco que le explique por qué siguió existiendo y si corresponde a un producto independiente de la cuenta.
Si la deuda se formó dentro del límite de crédito, pregunte por la evolución del saldo pendiente, con intereses y otros cargos aparte. Si existe discrepancia entre el contrato presentado y las liberaciones, regístrelo en la denuncia.
El objetivo no es asumir restitución. La devolución de importes depende de la naturaleza del cobro, las pruebas disponibles, la respuesta de la institución y, en su caso, el análisis de los organismos de protección al consumidor o del Poder Judicial.
Conserve el comprobante de cierre
El mejor documento para evitar dudas futuras es la confirmación de cierre emitida por la institución. Conservar el protocolo de solicitud, la respuesta final, la fecha de cierre efectivo y el comprobante de liquidación o negociación de obligaciones pendientes.
Después del cierre, consulte nuevamente al Registrador. Si continúa apareciendo una relación activa y el banco manifiesta que no existe ningún otro producto que lo justifique, solicitar por escrito la corrección al CCS.
También vale la pena mantener disponible el último estado de cuenta. Ayuda a demostrar cuándo se produjeron los movimientos, qué tarifas se cobraron y si se incurrió en cargos después de la fecha reportada como cierre.
Cuándo escalar la queja
El Banco Central recomienda probar primero los canales propios de la institución, como una agencia o SAC, y luego la Defensoría del Pueblo. El defensor del pueblo es especialmente útil cuando ya existe un protocolo previo y la respuesta no resolvió el desacuerdo.
Si el problema persiste, el consumidor puede contactar a Procon o registrar una demanda en Consumidor.gov.br. También es posible presentar una queja ante el Banco Central contra las instituciones supervisadas.
Es importante comprender el papel del BC en este proceso. El Banco Central no decide el caso individual ni determina directamente un reembolso al consumidor. La denuncia se remite a la institución para su respuesta y también alimenta las actividades de supervisión y regulación. En 2026, el BC informa un plazo de hasta diez días hábiles para que la institución responda a una denuncia registrada en su canal.
Una guía de diagnóstico para no dejar tu cuenta en el limbo
Si encontró una cuenta antigua, trate la situación como una secuencia de confirmaciones. Primero, use CCS para saber si hay una relación registrada y si aparece una fecha de finalización. Luego solicite al banco el estado específico de la cuenta y los documentos que Registrato no proporciona. Luego, si la cuenta aún está abierta, presente un cierre formal y solicite una fecha de finalización.
Si hay tarifas o un saldo negativo, no mezcle todo en una sola discusión. Identificar el origen de cada liberación, consultar la contratación del paquete y separar tarifas, débitos y créditos autorizados. Disputa lo que no está demostrado, sin asumir que la simple inacción resuelve el problema.
La cuenta sólo deja de ser un asunto pendiente cuando se puede responder, con documentos, dos preguntas: qué relación terminó y en qué fecha. El Registrato ayuda a ver el enlace; el banco es quien debe explicar la cuenta, los asientos y el cierre formal.