Parar de usar uma conta não significa encerrá-la. Se uma conta antiga ainda aparece no Registrato, se o banco diz que ela foi fechada mas o CCS não mostra data de fim, ou se surgiram tarifas depois de meses sem movimentação, o caminho mais seguro é separar três perguntas: qual relacionamento ainda está registrado, qual é o estado da conta específica no banco e de onde veio cada cobrança.
Essa separação evita dois erros comuns. O primeiro é concluir que uma conta se encerra automaticamente só porque ficou sem uso. O segundo é tratar o Registrato como se fosse um extrato bancário detalhado. O Relatório de Contas e Relacionamentos do Cadastro de Clientes do Sistema Financeiro, o CCS, ajuda a localizar vínculos com instituições, mas não substitui a documentação do próprio banco.
Conta sem movimentação não é conta encerrada
A regra prática é simples: deixar a conta parada não equivale a rescindir o contrato. Uma conta pode passar muito tempo sem movimentações e continuar aberta, com produtos ou serviços vinculados a ela, até que exista um encerramento efetivo ou outra causa de término do relacionamento.
Há uma confusão frequente com a antiga referência a seis meses de inatividade. A Resolução 2.025, de 1993, chegou a definir como inativa, para determinada finalidade tarifária, a conta sem movimentação por mais de seis meses. Esse trecho foi revogado em 1996. Portanto, não é correto usar hoje a ideia de “seis meses sem usar = conta automaticamente encerrada” como regra geral.
Isso também significa que não basta apagar o aplicativo, deixar o saldo zerado, parar de usar o cartão ou transferir o dinheiro para outro banco. Se a intenção é terminar o vínculo, o passo relevante é pedir o encerramento e guardar a confirmação.
O que o Registrato mostra: e o que ele não mostra
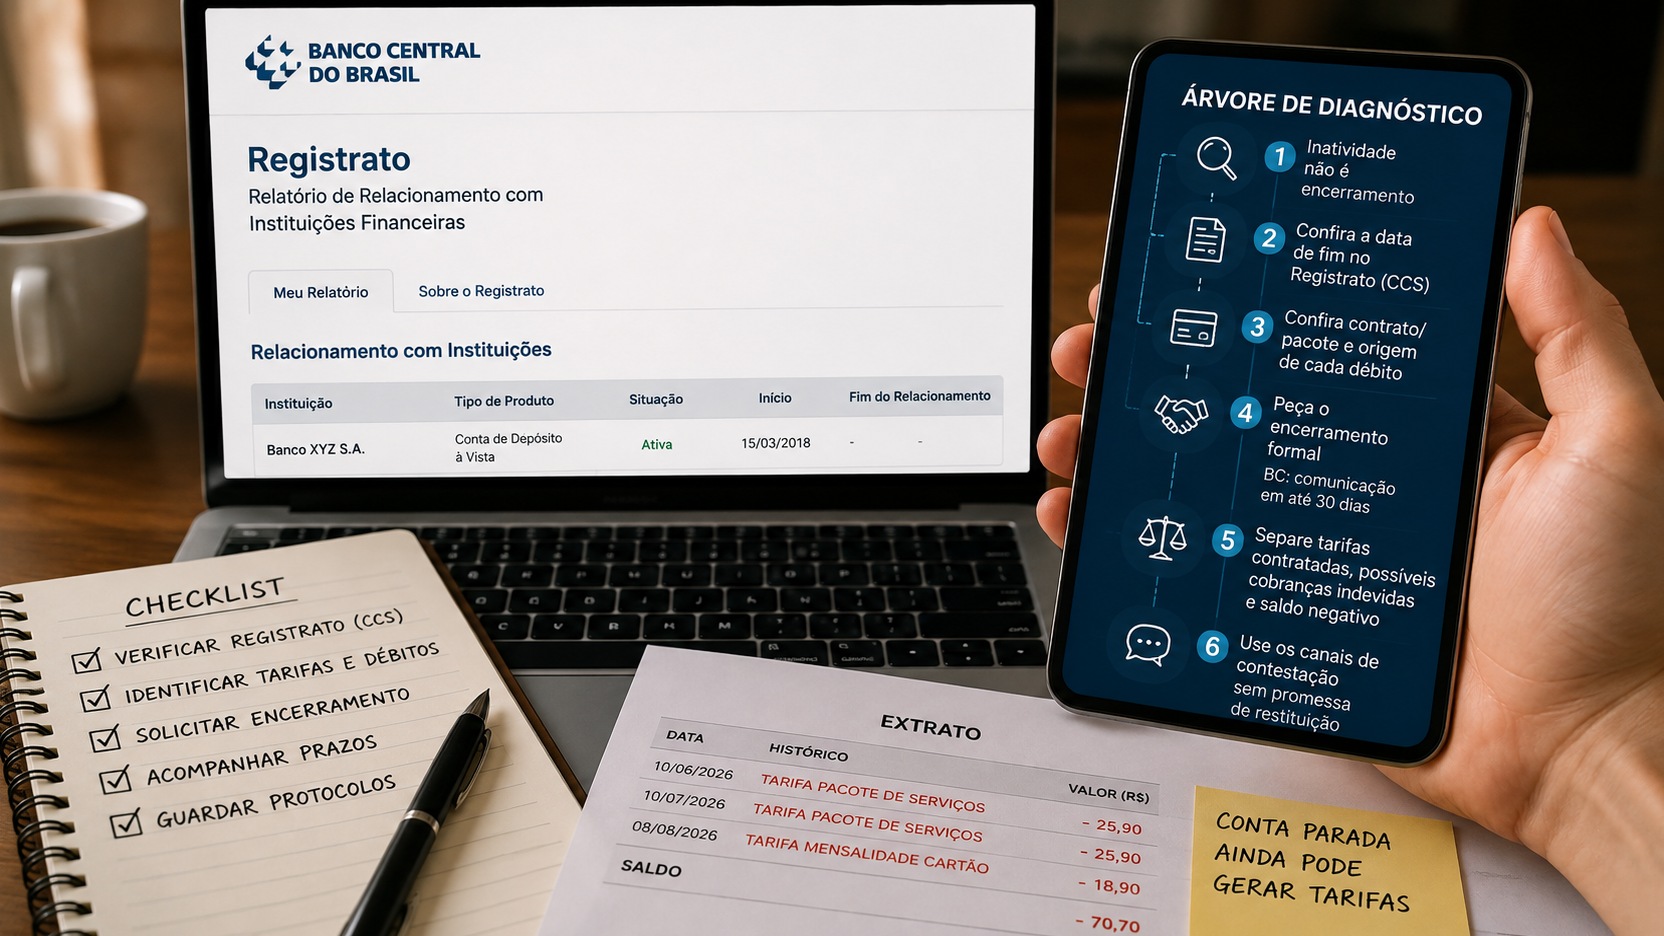
No Registrato, o relatório de Contas e Relacionamentos, conhecido como CCS, informa em quais bancos e outras instituições existe ou existiu relacionamento em nome do CPF ou CNPJ. Ele também apresenta a data de início e, quando houver, a data de fim do relacionamento.
O relatório não mostra número da agência, número da conta, saldo, extratos ou movimentações. Por isso, uma entrada sem data de fim é um sinal de que ainda existe um relacionamento registrado com aquela
instituição, mas não é suficiente, sozinha, para explicar qual conta ou produto mantém esse vínculo.
Esse ponto é especialmente importante para quem teve mais de uma conta, investimento, conta de pagamento ou outro produto na mesma instituição ou no mesmo grupo. O banco pode ter encerrado uma conta específica e ainda existir outro relacionamento ativo. Também pode haver divergência cadastral que precise ser corrigida pela própria instituição.
Se a informação do CCS estiver errada ou não for reconhecida, o próprio Banco Central orienta procurar a instituição responsável pela informação.
Como fazer a primeira conferência no CCS
Para consultar o relatório, o Banco Central informa que o acesso ao Registrato usa Conta Gov.br de nível prata ou ouro, com verificação em duas etapas habilitada. Dentro do sistema, o relatório relevante para essa dúvida é o de Contas e Relacionamentos.
Ao localizar a instituição, observe principalmente se existe data de fim. Se houver, o CCS registra que aquele relacionamento com a instituição terminou naquela data. Se não houver, o relacionamento aparece como vigente no cadastro do Banco Central.
A ausência de data de fim não deve ser interpretada automaticamente como prova de que aquela antiga conta corrente específica está operacional. Como o relatório público não traz número de conta nem extrato, a etapa seguinte é pedir ao banco que identifique o vínculo e confirme o status da conta que você quer encerrar.
O relatório é atualizado diariamente. Ainda assim, não use uma consulta isolada como substituto da confirmação formal do banco, principalmente quando o encerramento acabou de ser solicitado ou quando há divergência persistente entre os sistemas.
Se o banco diz que encerrou, mas o Registrato continua ativo
Nesse cenário, peça ao banco uma resposta que seja verificável. O ideal é obter a confirmação escrita da data de encerramento da conta específica, o número do protocolo e a identificação de eventuais produtos ou relacionamentos que permaneceram ativos.
Depois, compare essa resposta com o CCS. Se o banco confirmar que não existe mais nenhum relacionamento que justifique a entrada ativa, peça que a instituição corrija a informação enviada ao Banco Central. O BC orienta que correções no relatório sejam tratadas com a instituição responsável.
Se houver outro produto ativo, a divergência pode ser apenas aparente: a conta antiga pode ter sido encerrada e o relacionamento geral com a instituição continuar por outro motivo. Nesse caso, o que precisa ser verificado é se esse produto é conhecido, desejado e corretamente contratado.
Peça ao banco as informações que o Registrato não fornece
Para fechar o diagnóstico, solicite ao banco o status da conta específica, a data em que foi aberta, a data de eventual encerramento, o saldo atual e a memória dos lançamentos que formaram qualquer valor devedor.
Se houver cobrança mensal, peça também a identificação do pacote de serviços ou produto que gerou a tarifa, a cópia ou comprovação da contratação e a tabela de tarifas aplicável ao período. Se aparecerem juros ou encargos, peça que o banco indique qual operação de crédito os originou, como cheque especial ou outro limite associado à conta.
Vale confirmar ainda se existem cartão, seguro, assinatura, débito automático ou serviço separado que continue ativo mesmo depois do encerramento da conta. A regulamentação de encerramento exige que a instituição informe quais produtos e serviços permanecem vigentes e quais se encerram junto com a conta.
Como encerrar formalmente uma conta de depósitos
Para contas de depósitos, como conta corrente tradicional, a Resolução CMN 4.753 estabelece procedimentos mínimos para o encerramento. O cliente comunica a intenção de rescindir o contrato, indica o destino de eventual saldo credor e resolve as providências relacionadas a cheques, quando aplicável.
A instituição deve informar o prazo para as providências de encerramento, limitado a trinta dias corridos a partir da comunicação da intenção de rescindir. Também deve orientar sobre o pagamento de compromissos assumidos e esclarecer quais produtos ou serviços permanecerão ativos ou terminarão com a conta.
Ao final desse prazo, o banco deve comunicar a data do efetivo encerramento ou informar os motivos que impossibilitaram o fechamento.
O Banco Central também informa que o pedido pode ser apresentado em canais de atendimento, inclusive eletrônico, com exceção do canal de telefonia por voz. Se o canal usado para abrir a conta ainda estiver disponível, a regulamentação assegura a possibilidade de pedir o encerramento por esse mesmo canal.
E se for uma conta de pagamento
Nem toda conta usada por aplicativo é tecnicamente uma conta de depósitos. Instituições de pagamento e outras entidades podem oferecer conta de pagamento, sujeita à Resolução BCB 96.
A lógica de encerramento é semelhante: comunicação da intenção de rescindir, tratamento do saldo remanescente, informação sobre eventual saldo devedor ou outros compromissos, esclarecimento sobre produtos que permanecem ativos e prazo de até trinta dias corridos para as providências.
A instituição também deve comunicar a data de encerramento ou os motivos que o impossibilitam. Para conta de pagamento pós-paga, a norma traz uma proteção específica: o encerramento não pode ser recusado apenas porque existe saldo devedor vencido ou parcelas e obrigações futuras, e a forma de pagamento dessas obrigações não pode ser alterada sem solicitação do titular.
Tarifa acumulada não deve ser julgada só pelo nome
Encontrar uma sequência de tarifas em uma conta parada não prova, por si só, que todas sejam devidas. Também não prova que todas sejam indevidas. É preciso descobrir qual foi o fato gerador de cada lançamento.
Para pessoa natural com conta de depósitos à vista ou poupança, existem serviços bancários essenciais que devem ser oferecidos gratuitamente dentro dos limites definidos pela regulamentação. Além disso, a contratação de pacote de serviços é opcional e deve ser formalizada em instrumento específico.
Se havia pacote contratado e ele continuou ativo enquanto a conta permanecia aberta, a ausência de movimentação não basta, sozinha, para concluir que a mensalidade era inválida. A análise depende do contrato, da vigência do pacote, da informação prestada ao cliente e da natureza do lançamento.
Por outro lado, se o banco não consegue demonstrar a contratação, cobra serviço essencial dentro da franquia gratuita, lança tarifa incompatível com a tabela aplicável ou mantém cobrança depois da data efetiva de encerramento sem base contratual independente, existe motivo concreto para contestação.
Pacote de serviços pode ser cancelado
O Banco Central informa que a contratação de pacote de serviços é opcional. O cliente pode usar os serviços essenciais gratuitos e pagar individualmente por serviços não gratuitos, em vez de manter uma mensalidade de pacote.
A regulamentação também prevê que o cancelamento do pacote pode ocorrer a qualquer momento. Por isso, quem descobre uma conta antiga ainda aberta não precisa esperar o encerramento completo para questionar um pacote indesejado. É possível pedir ao banco a suspensão ou o cancelamento do pacote e,
separadamente, conduzir o encerramento da conta.
É importante guardar o protocolo de ambos os pedidos, porque “cancelar pacote” e “encerrar conta” são providências diferentes.
Como interpretar um saldo negativo
Saldo negativo merece uma decomposição. Pergunte quanto veio de compras, saques, transferências ou débitos autorizados, quanto corresponde a tarifas e quanto corresponde a juros, IOF ou outros encargos de uma operação de crédito.
Para contas de depósitos de pessoas naturais, a Resolução 3.919 estabelece que o débito de tarifa não pode superar o saldo disponível, considerando inclusive eventual limite de crédito acordado entre as partes. Na prática, se havia cheque especial ou outro limite associado à conta, uma tarifa pode consumir parte desse limite e o extrato passar a mostrar saldo negativo.
A partir daí, podem aparecer encargos relacionados ao crédito utilizado. Por isso, uma dívida aparentemente formada por “tarifas de uma conta parada” pode ter componentes diferentes. O banco deve ser capaz de separar esses valores e demonstrar a base de cada um.
Não aceite um valor global sem memória de cálculo se a origem da dívida estiver em discussão. Ao mesmo tempo, não deixe a situação sem acompanhamento, porque encargos de uma operação de crédito podem continuar produzindo efeitos enquanto o débito não for resolvido.
O que contestar quando a cobrança parece errada
A contestação fica mais forte quando aponta uma inconsistência concreta. Em vez de apenas dizer que a conta estava sem uso, identifique a data da última movimentação feita por você, a data em que pediu cancelamento de pacote ou encerramento, a data que o banco afirma ter fechado a conta e os lançamentos posteriores.
Peça que cada tarifa seja vinculada ao contrato, ao pacote ou ao serviço que a autorizou. Se houver cobrança posterior ao encerramento, peça que o banco explique por que ela continuou existindo e se corresponde a produto independente da conta.
Se a dívida tiver sido formada dentro de limite de crédito, peça a evolução do saldo devedor, com juros e demais encargos separados. Se houver divergência entre o contrato apresentado e os lançamentos, registre isso na reclamação.
O objetivo não é presumir restituição. A devolução de valores depende da natureza da cobrança, das provas disponíveis, da resposta da instituição e, quando necessário, da análise dos órgãos de defesa do consumidor ou do Judiciário.
Guarde prova do encerramento
O melhor documento para evitar dúvidas futuras é a confirmação de encerramento emitida pela instituição. Guarde o protocolo do pedido, a resposta final, a data efetiva do fechamento e os comprovantes de quitação ou negociação de obrigações que permanecerem.
Depois do encerramento, faça nova consulta ao Registrato. Se continuar aparecendo relacionamento ativo e o banco afirmar que não existe qualquer outro produto que o justifique, cobre a correção do CCS por escrito.
Também vale guardar o último extrato disponível. Ele ajuda a demonstrar até quando ocorreram movimentações, quais tarifas foram lançadas e se houve cobrança posterior à data informada como encerramento.
Quando escalar a reclamação
O Banco Central recomenda tentar primeiro os canais da própria instituição, como agência ou SAC, e depois a ouvidoria. A ouvidoria é especialmente útil quando já existe protocolo anterior e a resposta não resolveu a divergência.
Se o problema persistir, o consumidor pode procurar o Procon ou registrar uma demanda no Consumidor.gov.br. Também é possível registrar reclamação no Banco Central contra instituições supervisionadas.
É importante entender o papel do BC nesse processo. O Banco Central não decide o caso individual nem determina diretamente uma restituição ao consumidor. A reclamação é encaminhada à instituição para resposta e também alimenta as atividades de supervisão e regulação. Em 2026, o BC informa prazo de até dez dias úteis para a resposta da instituição a uma reclamação registrada em seu canal.
Um roteiro de diagnóstico para não deixar a conta no limbo
Se você encontrou uma conta antiga, trate a situação como uma sequência de confirmações. Primeiro, use o CCS para saber se existe relacionamento registrado e se aparece data de fim. Em seguida, peça ao banco o status da conta específica e os documentos que o Registrato não oferece. Depois, se a conta ainda estiver aberta, protocole o encerramento formal e peça a data final.
Se houver tarifas ou saldo negativo, não misture tudo em uma única discussão. Identifique a origem de cada lançamento, confira a contratação do pacote e separe tarifas, débitos autorizados e encargos de crédito. Conteste o que não estiver demonstrado, sem assumir que a simples inatividade resolve a questão.
A conta só deixa de ser uma pendência quando você consegue responder, com documentos, a duas perguntas: qual relacionamento terminou e em que data. O Registrato ajuda a enxergar o vínculo; o banco é quem precisa explicar a conta, os lançamentos e o encerramento formal.