Si aparece un cobro de Pix Automático y no reconoces al receptor, la autorización o el importe, la primera medida depende de la etapa del cobro. Una autorización activa, un pago programado y un pago ya liquidado requieren acciones diferentes. Cancelar la autorización detiene nuevos cobros de esa recurrencia, pero no revierte un pago que ya se realizó.
Las reglas del Banco Central de Brasil permiten al pagador gestionar autorizaciones y débitos programados en el entorno de Pix Automático de su banco. La clave es actuar antes de la liquidación cuando todavía haya tiempo y, si el dinero ya salió de la cuenta, abrir una impugnación a través del banco.
Qué hacer depende del estado del cobro
| Situación | Acción principal | Plazo relevante |
|---|---|---|
| No reconoces la autorización y todavía no hubo débito | Cancelar la autorización y revisar los pagos programados vinculados | La autorización puede cancelarse en cualquier momento |
| Hay un pago futuro ya programado | Cancelar el pago programado y, si tampoco reconoces la recurrencia, cancelar la autorización | Hasta las 23:59 del día anterior al pago |
| El Pix Automático ya fue liquidado | Impugnarlo ante el banco y solicitar la devolución por el mecanismo aplicable | La solicitud por MED puede hacerse hasta 80 días después de la transacción |
1. Si no reconoces la autorización: cancélala primero
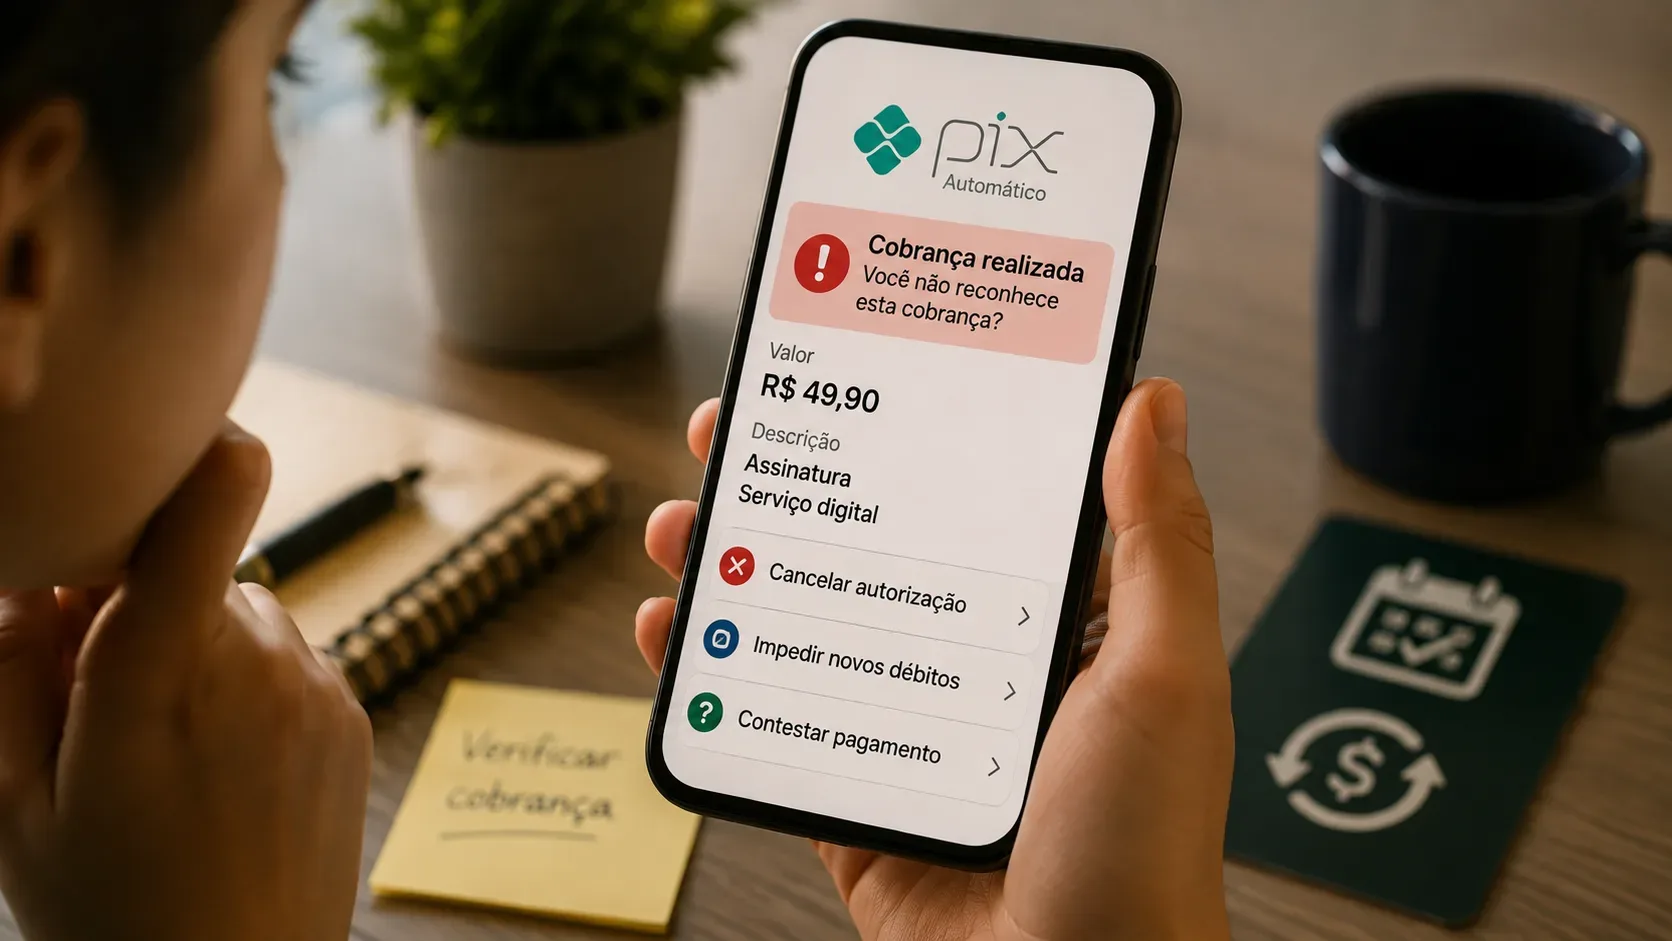
Pix Automático funciona a partir de una autorización previa. Esta permite que una empresa envíe cobros recurrentes dentro de los parámetros aceptados por el pagador, como receptor, periodicidad y, cuando el usuario lo define, un importe máximo por cobro. El pagador puede cancelar unilateralmente la autorización en cualquier momento.
En la aplicación o banca por internet, busca el área de Pix Automático y la gestión de autorizaciones. Los nombres de los menús varían según la institución, pero el Banco Central exige que los bancos ofrezcan funciones para administrar autorizaciones y pagos programados.
- Abre la autorización que no reconoces y revisa el receptor, la periodicidad, la vigencia y los parámetros mostrados.
- Cancela la autorización si no la concediste o si no corresponde al servicio que esperabas.
- Después de cancelarla, revisa la lista de pagos programados para confirmar que los débitos futuros vinculados ya no aparezcan.
- Guarda el comprobante o una captura de la confirmación del cancelamiento, con fecha y hora.
Atención a los pagos del mismo día: cuando el propio pagador cancela una autorización, las reglas exigen cancelar los pagos programados cuya liquidación esté prevista para días posteriores al día del cancelamiento. Por eso, un débito previsto para ese mismo día debe verificarse inmediatamente con el banco; cancelar la autorización ese día no debe considerarse una garantía de que el pago será detenido.
2. Si existe un débito programado: revisa la fecha y actúa antes de las 23:59
Un pago específico de Pix Automático puede ser cancelado por el pagador hasta las 23:59 del día inmediatamente anterior a la fecha prevista de liquidación. Este cancelamiento es distinto del cancelamiento de la autorización.
- Si reconoces la autorización, pero no estás de acuerdo con un solo cobro, cancela ese pago programado.
- Si no reconoces ni el cobro ni la recurrencia, cancela la autorización y comprueba si el pago futuro programado fue eliminado.
- Si el pago sigue apareciendo y aún estás dentro del plazo, cancela también el pago programado de forma individual en la aplicación.
Cancelar solo un débito programado no termina la autorización: los cobros siguientes pueden continuar. Para impedir nuevos cobros de la misma recurrencia, es necesario cancelar la autorización.
3. Si el dinero ya salió: cancelar no revierte el pago
Después de la liquidación, el camino deja de ser “cancelar el pago” y pasa a ser impugnar la transacción y solicitar la devolución al banco de la cuenta debitada. El Banco Central informa que los problemas con Pix Automático pueden tratarse mediante el Mecanismo Especial de Devolución (MED), con reglas específicas según el tipo de incidente.
Cuando se trata de un error del banco del pagador en Pix Automático
Existe un tratamiento específico cuando el banco del pagador envió una transacción de Pix Automático que no debería haber enviado. Las situaciones previstas incluyen:
- que no exista una autorización vigente para ese cobro;
- que la instrucción de pago sea incompatible con los parámetros de la autorización concedida;
- que exista otra falla operativa del banco del pagador relacionada con Pix Automático, como procesar un pago después de un cancelamiento que debía haberse respetado.
Al recibir la reclamación, el banco del pagador debe analizar el caso. Si confirma que el error fue del propio banco, debe reembolsar al cliente con recursos propios en un máximo de 24 horas después de la solicitud de devolución, sin depender de que haya fondos disponibles en la cuenta del receptor. Después, el banco puede intentar recuperar el importe de la institución del receptor.
Cuando la situación es una estafa o fraude
Si el usuario autorizó o interactuó con el flujo, pero lo hizo en un contexto fraudulento, la impugnación puede seguir el proceso de fraude del MED. El Banco Central informa que la solicitud puede realizarse hasta 80 días después de la fecha del Pix. En este flujo, los recursos todavía disponibles en la cuenta del receptor pueden quedar bloqueados durante el análisis.
La devolución por fraude no es automática ni está garantizada: depende del análisis de las instituciones y de la disponibilidad de recursos recuperables. Según la orientación del Banco Central para Pix Automático, el proceso puede tardar hasta 11 días.
Cómo reunir pruebas para la impugnación
Cuanto más claramente muestres qué estaba o no autorizado, más fácil será distinguir un cobro legítimo de un error o fraude. Antes de abrir la impugnación, reúne:
- el comprobante del Pix ya liquidado, con fecha, importe e identificación del receptor;
- los detalles de la autorización de Pix Automático, si todavía están disponibles;
- importe máximo, periodicidad, vigencia y demás parámetros mostrados en la autorización;
- comprobante o captura del cancelamiento de la autorización, si ya la cancelaste;
- registro del pago programado y fecha prevista de liquidación, si corresponde;
- notificaciones recibidas del banco sobre programación, liquidación o cancelamiento;
- número de protocolo de atención y una explicación objetiva de por qué no reconoces el cobro.
En la reclamación, no digas solamente “no lo reconozco”. Indica si nunca autorizaste a ese receptor, si la autorización ya estaba cancelada o si el cobro violó algún parámetro mostrado en la autorización. Esta distinción ayuda al banco a clasificar correctamente el caso.
Cómo impedir nuevos débitos mientras se analiza la impugnación
- Cancela la autorización desconocida en cuanto la identifiques.
- Revisa la sección de pagos programados y cancela individualmente cualquier débito futuro que todavía esté dentro del plazo de cancelamiento.
- Revisa el historial y las demás autorizaciones activas para detectar otras recurrencias que no reconozcas.
- Si hay indicios de acceso no autorizado a la cuenta, utiliza los canales oficiales de seguridad del banco para proteger el acceso y revisar dispositivos o credenciales.
No esperes la devolución del importe ya debitado para bloquear la recurrencia. Son procedimientos distintos y pueden realizarse en paralelo.
Qué debe permitir el banco en Pix Automático
Las reglas del Banco Central exigen que el pagador pueda consultar y cancelar autorizaciones, consultar y cancelar débitos programados y revisar el historial de autorizaciones. También puede definir un importe máximo por cobro en la autorización. La forma exacta de presentar los menús depende de la aplicación de cada institución.
Si no encuentras la función necesaria en la aplicación, contacta al banco por un canal oficial e indica que se trata de Pix Automático, no de un Pix común ni de un débito automático tradicional. Esto ayuda a evitar que la solicitud sea enviada al proceso equivocado.
Resumen práctico
- Autorización desconocida: cancela la autorización y revisa los pagos programados vinculados.
- Pago futuro programado: cancélalo hasta las 23:59 del día anterior; si tampoco reconoces la recurrencia, cancela la autorización.
- Pago ya realizado: impúgnalo ante el banco. Si hubo un error del banco del pagador en Pix Automático, se aplica una regla específica de reembolso; si hubo fraude, el caso sigue el análisis del MED.
Las reglas vigentes pueden consultarse directamente en la página de Pix Automático del Banco Central, en la orientación para pagadores y en la Instrucción Normativa BCB n.º 513.