Se uma cobrança do Pix Automático apareceu e você não reconhece o recebedor, a autorização ou o valor, a primeira providência depende do estágio da cobrança. Autorização ativa, pagamento agendado e pagamento já liquidado exigem ações diferentes. Cancelar a autorização impede novas cobranças da recorrência, mas um pagamento já realizado não é estornado por esse cancelamento.
As regras do Banco Central permitem ao pagador gerenciar autorizações e débitos agendados no ambiente do Pix Automático do banco. O ponto decisivo é agir antes da liquidação quando ainda houver tempo e, se o dinheiro já tiver saído, abrir a contestação pelo canal do banco.
O que fazer depende do estado da cobrança
| Situação | Ação principal | Prazo relevante |
|---|---|---|
| Você não reconhece a autorização e ainda não houve débito | Cancelar a autorização e conferir os agendamentos vinculados | A autorização pode ser cancelada a qualquer momento |
| Há um pagamento futuro já agendado | Cancelar o agendamento e, se a recorrência também for desconhecida, cancelar a autorização | Até 23h59 do dia anterior ao pagamento |
| O Pix Automático já foi liquidado | Contestar no banco e pedir devolução pelo mecanismo aplicável | O pedido via MED pode ser feito em até 80 dias da transação |
1. Se você não reconhece a autorização: cancele primeiro
O Pix Automático funciona a partir de uma autorização prévia. Ela permite que uma empresa envie cobranças recorrentes dentro dos parâmetros aceitos pelo pagador, como recebedor, periodicidade e, quando definido pelo usuário, valor máximo por cobrança. A autorização pode ser cancelada unilateralmente pelo pagador a qualquer momento.
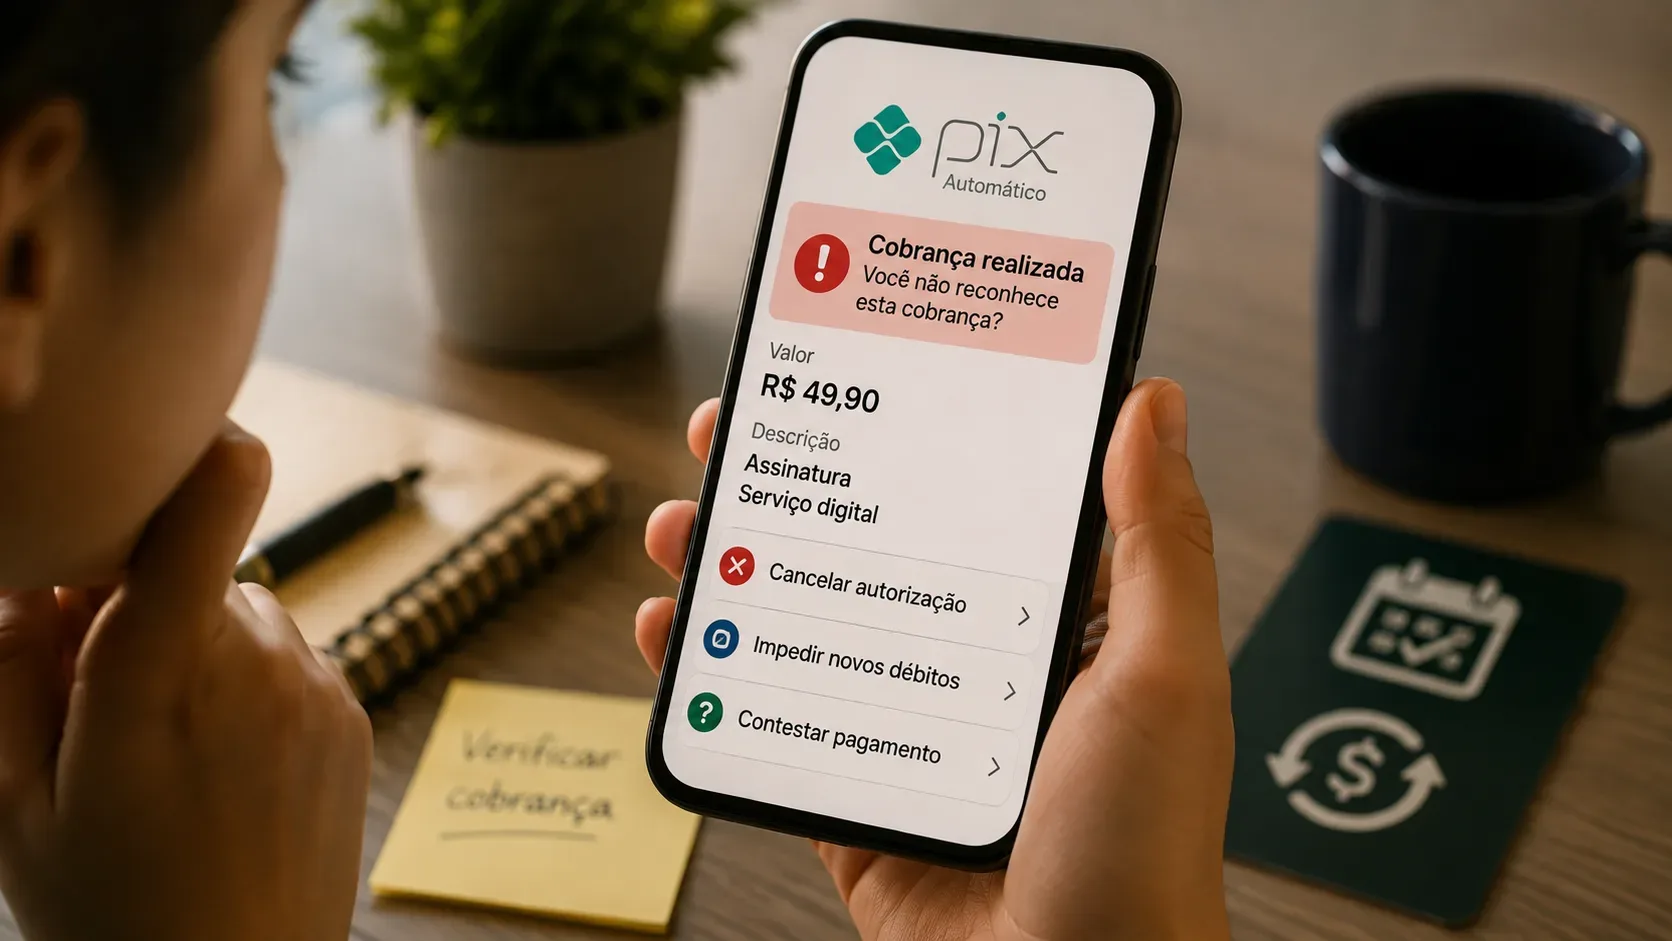
No aplicativo ou internet banking, procure a área do Pix Automático e a gestão de autorizações. Os nomes dos menus variam entre instituições, mas o Banco Central exige que o banco ofereça funcionalidades para administrar autorizações e agendamentos.
- Abra a autorização que você não reconhece e confira o recebedor, a periodicidade, a vigência e os parâmetros exibidos.
- Cancele a autorização se ela não foi concedida por você ou não corresponde ao serviço que esperava.
- Depois do cancelamento, verifique a lista de pagamentos agendados para confirmar que os débitos futuros vinculados deixaram de aparecer.
- Guarde o comprovante ou a tela de confirmação do cancelamento, com data e horário.
Atenção ao mesmo dia: quando o próprio pagador cancela a autorização, as regras determinam o cancelamento dos agendamentos cuja liquidação esteja prevista para dias posteriores ao dia do cancelamento. Por isso, um débito previsto para o próprio dia merece verificação imediata no banco; cancelar a autorização naquele dia não deve ser tratado como garantia de que esse pagamento será interrompido.
2. Se existe um débito agendado: confira a data e aja antes de 23h59
Um pagamento específico do Pix Automático pode ser cancelado pelo pagador até 23h59 do dia imediatamente anterior à data prevista para a liquidação. Esse cancelamento é diferente do cancelamento da autorização.
- Se você reconhece a autorização, mas não concorda com apenas uma cobrança, cancele o agendamento específico.
- Se você não reconhece nem a cobrança nem a recorrência, cancele a autorização e confira se o agendamento futuro foi removido.
- Se o pagamento continuar listado e ainda estiver dentro do prazo, cancele também o agendamento individualmente pelo app.
Cancelar apenas um débito agendado não encerra a autorização: as próximas cobranças podem continuar. Para impedir novas cobranças da mesma recorrência, é preciso cancelar a autorização.
3. Se o dinheiro já saiu: cancelar não estorna
Depois da liquidação, o caminho deixa de ser “cancelar pagamento” e passa a ser contestar a transação e solicitar a devolução no banco onde está a conta debitada. O Banco Central informa que problemas no Pix Automático podem ser tratados pelo Mecanismo Especial de Devolução (MED), com regras específicas para o tipo de ocorrência.
Quando é erro do banco pagador no Pix Automático
Há um tratamento específico quando o banco do pagador enviou um Pix Automático que não deveria ter sido enviado. As hipóteses previstas incluem:
- não existir autorização vigente para aquela cobrança;
- a instrução de pagamento ser incompatível com os parâmetros da autorização concedida;
- haver outra falha operacional do banco pagador relacionada ao Pix Automático, como processar pagamento depois de um cancelamento que deveria ter sido respeitado.
Ao receber a reclamação, o banco do pagador deve analisar o caso. Se ficar caracterizado erro do próprio banco pagador, ele deve ressarcir o cliente com recursos próprios em até 24 horas após a solicitação de devolução, sem depender de saldo disponível na conta do recebedor. Depois, o banco pode tentar recuperar o valor junto à instituição do recebedor.
Quando a situação é golpe ou fraude
Se houve autorização ou interação do usuário, mas ela foi obtida em contexto fraudulento, a contestação pode seguir o fluxo de fraude do MED. O Banco Central informa que o pedido pode ser feito em até 80 dias da data do Pix. Nesse fluxo, os recursos ainda disponíveis na conta do recebedor podem ser bloqueados durante a análise.
A devolução por fraude não é automática nem garantida: depende da análise das instituições e da disponibilidade de recursos recuperáveis. Na orientação do Banco Central para o Pix Automático, o processo pode levar até 11 dias.
Como reunir evidências para a contestação
Quanto mais claramente você mostrar o que estava ou não autorizado, mais simples fica separar uma cobrança legítima de um erro ou fraude. Antes de abrir a contestação, reúna:
- comprovante do Pix já liquidado, com data, valor e identificação do recebedor;
- detalhes da autorização do Pix Automático, se ela ainda estiver disponível;
- valor máximo, periodicidade, vigência e demais parâmetros exibidos na autorização;
- tela ou comprovante do cancelamento da autorização, se você já a cancelou;
- registro do pagamento agendado e da data prevista para liquidação, se houver;
- notificações recebidas do banco sobre agendamento, liquidação ou cancelamento;
- protocolo de atendimento e a descrição objetiva de por que você não reconhece a cobrança.
Na reclamação, não use apenas “não reconheço”. Diga se nunca autorizou aquele recebedor, se a autorização já estava cancelada ou se a cobrança violou algum parâmetro que constava na autorização. Essa distinção ajuda o banco a enquadrar corretamente o caso.
Como impedir novos débitos enquanto a contestação anda
- Cancele a autorização desconhecida assim que identificá-la.
- Revise a seção de pagamentos agendados e cancele individualmente qualquer débito futuro que ainda possa ser cancelado dentro do prazo.
- Revise o histórico e as demais autorizações ativas para identificar outras recorrências que você não reconheça.
- Se houver sinais de acesso indevido à conta, use os canais de segurança do banco para proteger o acesso e revisar dispositivos ou credenciais.
Não espere a devolução do valor já debitado para bloquear a recorrência. São procedimentos diferentes e podem ser feitos em paralelo.
O que o banco deve permitir no Pix Automático
O Banco Central estabelece que o pagador deve poder consultar e cancelar autorizações, consultar e cancelar débitos agendados e verificar o histórico das autorizações. Também é possível definir, na autorização, um valor máximo por cobrança. A apresentação exata dos menus depende do aplicativo de cada instituição.
Se você não encontrar a função necessária no app, procure o atendimento oficial do banco e informe que se trata de Pix Automático, não de Pix comum nem de débito automático tradicional. Isso evita que a demanda seja encaminhada para o fluxo errado.
Resumo prático
- Autorização desconhecida: cancele a autorização e confira os agendamentos vinculados.
- Pagamento futuro agendado: cancele até 23h59 do dia anterior; se a recorrência também for desconhecida, cancele a autorização.
- Pagamento já realizado: conteste no banco. Se houve erro do banco pagador no Pix Automático, há regra específica de ressarcimento; se houve fraude, o caso segue a análise do MED.
As regras vigentes podem ser consultadas diretamente na página do Pix Automático do Banco Central, nas orientações para pagadores e na Instrução Normativa BCB nº 513.